
¿Qué es el EV/EBITDA y cuándo es mejor que el P/E?
El EV/EBITDA compara el valor empresarial con el EBITDA. Como incluye la deuda, suele ser más útil que el P/E para comparar empresas con distinto nivel de endeudamiento.
El EV/EBITDA compara el valor empresarial (EV), es decir, la capitalización bursátil más la deuda menos el efectivo, con el beneficio antes de intereses, impuestos, depreciación y amortización (EBITDA). Como incluye la deuda y no se ve afectado por las decisiones de financiación ni por las opciones contables, a menudo resulta más útil que el P/E para comparar empresas con distinto nivel de endeudamiento. Un EV de 2.200 millones de dólares sobre 200 millones de EBITDA equivale a 11 veces.
Cómo se calcula
- Valor empresarial (EV) = capitalización bursátil + deuda − efectivo
- EBITDA = beneficio operativo + depreciación y amortización
- EV/EBITDA = EV ÷ EBITDA
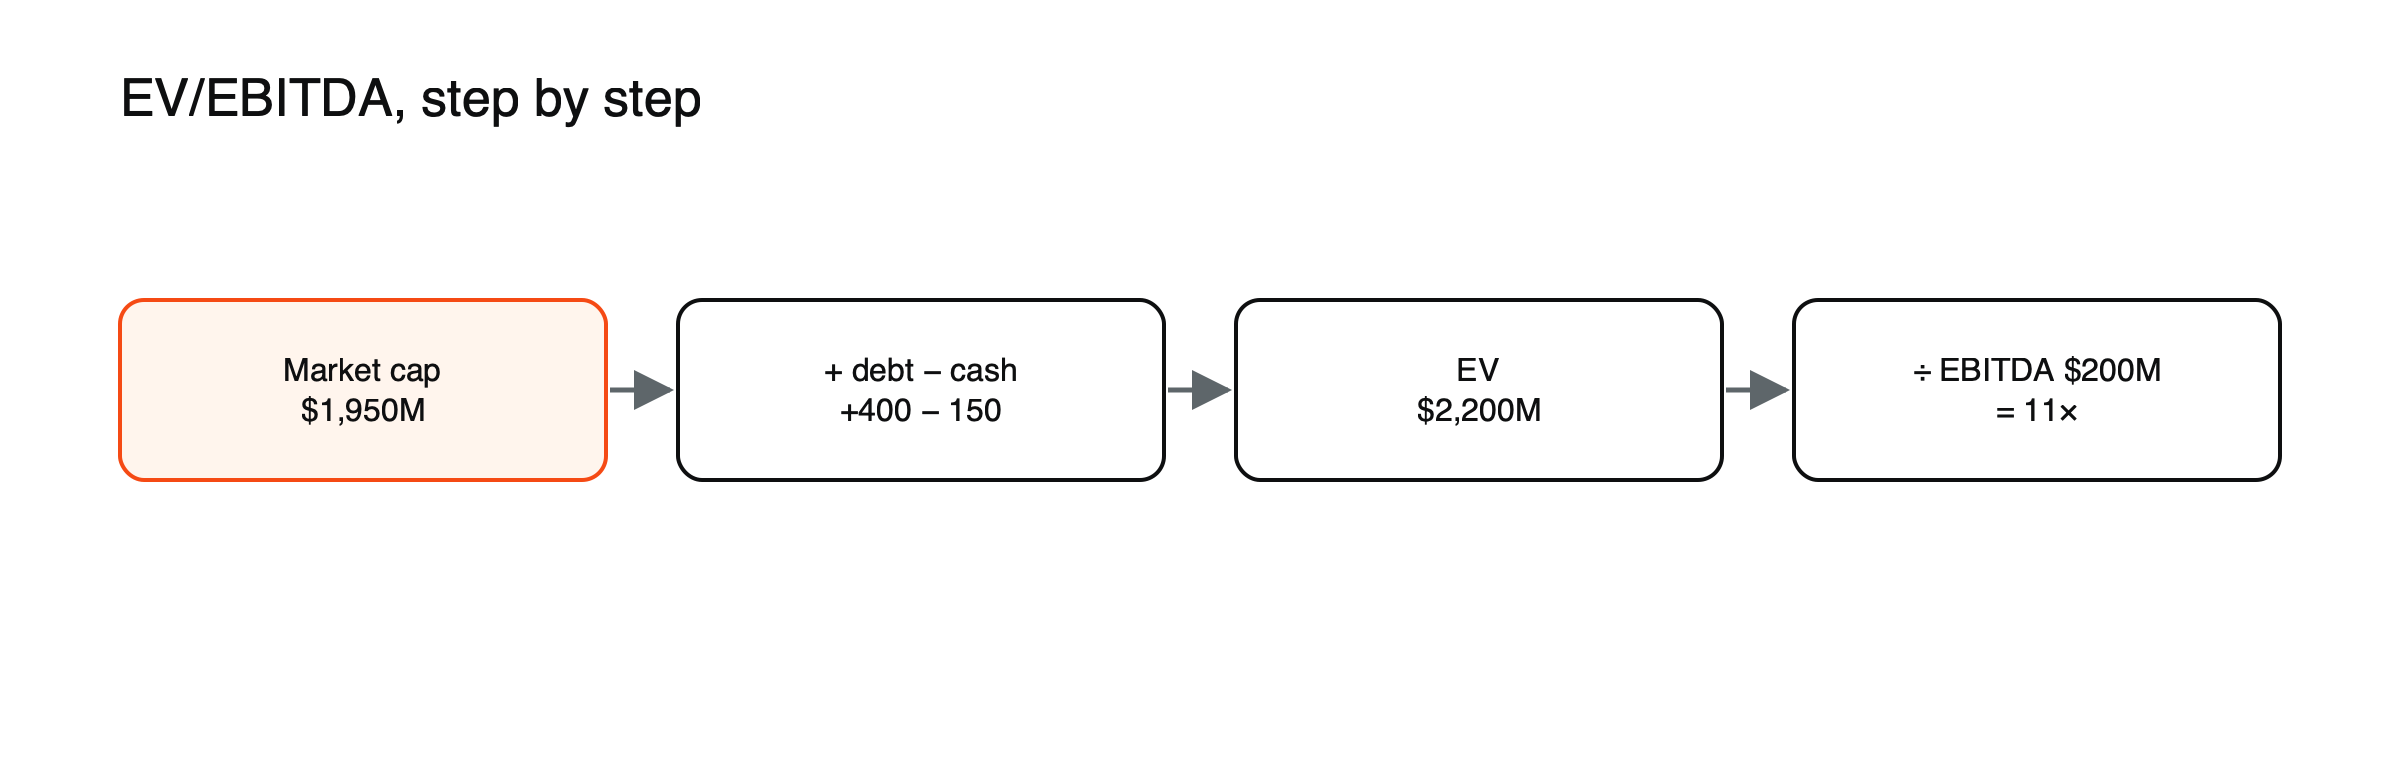 Figura: De la capitalización bursátil al EV/EBITDA (ejemplo hipotético, en millones de dólares).
Ejemplo práctico (ExampleCo)
- Precio por acción de 39 $ × 50 millones de acciones = capitalización bursátil de 1.950 millones de dólares
- Deuda de 400 millones de dólares y efectivo de 150 millones de dólares → EV = 2.200 millones de dólares
- Beneficio operativo de 150 millones de dólares + D&A de 50 millones de dólares = EBITDA de 200 millones de dólares
- EV/EBITDA = 11×; como comparación, P/E = 39 ÷ 1,95 = 20×
Dos empresas, paso a paso
La empresa X y la empresa Y tienen cada una un valor de mercado de 1.000 millones de dólares y un P/E de 10. X no tiene deuda y su EBITDA es de 160 millones de dólares; Y tiene una deuda neta de 1.500 millones de dólares y un EBITDA de 300 millones de dólares. El EV/EBITDA de X es 1.000 ÷ 160 ≈ 6,3; el de Y es 2.500 ÷ 300 ≈ 8,3. Con el P/E, ambas parecen igual de caras; con el EV/EBITDA, Y resulta alrededor de un tercio más cara, porque comprarla implica asumir su deuda. Además, la deuda neta de Y equivale a cinco veces su EBITDA, un riesgo que el P/E no recoge. (Cifras hipotéticas).
Cuándo es mejor que el P/E
- Distintos niveles de deuda: el P/E ignora la deuda; el EV la incluye.
- Análisis de adquisiciones: un comprador paga por la empresa completa, incluida su deuda.
- Distintas políticas fiscales o de depreciación entre países o sectores.
Qué incluye el valor empresarial
La fórmula básica suma la deuda y resta el efectivo, pero un cálculo completo suele añadir otras obligaciones sobre el negocio: pasivos por arrendamientos, acciones preferentes, participaciones minoritarias en filiales y, en ocasiones, déficits de pensiones. Los distintos proveedores de datos incluyen partidas diferentes, por lo que las cifras de EV/EBITDA de una misma empresa pueden variar según la fuente. Comparar empresas con la misma fuente y el mismo método permite una comparación justa.
Medidas relacionadas
- EV/EBIT usa el beneficio operativo después de la depreciación, lo que refleja mejor el coste de los equipos en negocios intensivos en capital. El EV/EBIT de ExampleCo es 2.200 ÷ 150 ≈ 14,7.
- EV/ventas compara el valor empresarial con los ingresos, útil para empresas con poco o ningún beneficio. El de ExampleCo es 2.200 ÷ 1.000 = 2,2.
- EV/flujo de caja libre compara el valor con la generación de caja después de inversiones.
(Cifras hipotéticas).
Limitaciones
El EBITDA ignora el gasto de capital, que puede ser elevado en empresas industriales o de telecomunicaciones; en esos casos, el flujo de caja libre puede ser más adecuado. Consulta cómo calcular el flujo de caja libre. También ignora los intereses, lo que importa cuando la deuda es alta.
Consulta cómo calcular e interpretar el ratio P/E y qué mueve los precios de las acciones.
El EV/EBITDA en las adquisiciones
Como el comprador adquiere la empresa completa, incluida su deuda, los precios de las adquisiciones suelen describirse como múltiplos del EBITDA. Si negocios similares se han vendido a 12 veces el EBITDA, una empresa cotizada a 9 veces puede atraer el interés de compradores. Las primas de adquisición, que a menudo se sitúan entre un 20 % y un 40 % por encima del precio de mercado, suelen justificarse con los ahorros de costes que espera el comprador, lo que elevaría el EBITDA tras la operación.
EBITDA ajustado
Las empresas suelen publicar un EBITDA ajustado, que excluye partidas como la remuneración basada en acciones, las reestructuraciones o los costes de adquisición. Los ajustes pueden ser razonables, pero también pueden inflar el EBITDA y hacer que las valoraciones y los ratios de deuda parezcan mejores de lo que son. Los prestamistas y los inversores examinan cada vez con más detalle cuánto difiere el EBITDA ajustado de la cifra sin ajustar.
Diferencias entre sectores
Los múltiplos EV/EBITDA típicos varían mucho: las empresas tecnológicas de crecimiento rápido suelen cotizar con múltiplos altos, mientras que las eléctricas, las telecomunicaciones y las empresas industriales maduras suelen cotizar con múltiplos más bajos. Como ocurre con P/E, las comparaciones más útiles se hacen dentro de un mismo sector y frente a la propia historia de la empresa.
Del múltiplo al precio de la acción
Los múltiplos pueden convertirse en un valor estimado. Si empresas similares cotizan a 12 veces el EBITDA, aplicar ese múltiplo a los 200 millones de dólares de EBITDA de ExampleCo da un valor empresa (EV) de 2.400 millones de dólares. Restando una deuda neta de 250 millones de dólares, el capital propio vale 2.150 millones de dólares, es decir, unos 43 dólares por acción frente a los 39 dólares actuales. Si los comparables cotizan solo a 9 veces, el mismo método da unos 31 dólares por acción. (Cifras hipotéticas.) El resultado depende por completo del múltiplo elegido, por eso los analistas observan un rango de comparables en lugar de una sola cifra.
La deuda como riesgo, no solo como coste
EV/EBITDA suma la deuda al valor, pero no muestra lo arriesgada que es esa deuda. Eso lo muestra la deuda neta dividida entre el EBITDA: el ratio de 1,25 de ExampleCo es moderado, mientras que una empresa con 5 veces o más depende en gran medida de beneficios estables y de prestamistas dispuestos a financiarla. Dos empresas con el mismo EV/EBITDA pueden tener riesgos muy distintos si una se financia sobre todo con deuda y la otra con capital propio.
EBITDA cíclico
Igual que con P/E, un EV/EBITDA bajo en una empresa cíclica puede reflejar beneficios en máximos. Si el EBITDA cae a la mitad en una recesión, un múltiplo de 6 pasa a ser 12 sobre el mismo valor empresa, y aún más si la deuda aumenta. Usar el EBITDA medio a lo largo de un ciclo, o las previsiones para un año más débil, permite una comparación más justa.
Interpretaciones erróneas habituales
- Comparar EV/EBITDA entre sectores con necesidades de capital muy distintas.
- Ignorar los arrendamientos y otras partidas asimilables a deuda.
- Tratar el EBITDA ajustado como equivalente al flujo de caja.
ExampleCo frente a comparables
| Empresa | EV/EBITDA | Deuda neta/EBITDA | Perspectiva de crecimiento |
|---|---|---|---|
| ExampleCo | 11,0× | 1,3× | Moderada |
| Peer 1 | 9,0× | 3,0× | Lenta |
| Peer 2 | 12,5× | 0,5× | Moderada |
| Peer 3 | 14,0× | Caja neta | Rápida |
(Empresas hipotéticas.) ExampleCo se sitúa en el centro del rango. Peer 1 parece más barata, pero tiene mucha más deuda y un crecimiento más lento; Peer 3 parece cara, pero tiene caja neta y un crecimiento más rápido. La tabla muestra por qué un único múltiplo rara vez basta para determinar si una acción está barata: las razones que hay detrás de cada cifra importan tanto como la cifra en sí.
Cómo lo usan los operadores
Los operadores rara vez actúan solo con EV/EBITDA, pero los cambios bruscos en el múltiplo de una empresa frente a sus comparables pueden señalar un cambio de sentimiento, un posible objetivo de una oferta pública de adquisición o problemas que el mercado ya ha detectado. En torno a los resultados, las revisiones de las previsiones de EBITDA mueven el múltiplo tanto como los cambios de precio. Comparar el múltiplo antes y después de un movimiento grande del precio muestra si el movimiento reflejó nuevas expectativas de beneficios o un cambio en lo que los inversores están dispuestos a pagar.
Una comprobación rápida de EV/EBITDA
- ¿Qué partidas se incluyen en el valor empresa: arrendamientos, acciones preferentes, intereses minoritarios?
- ¿El EBITDA es reportado o ajustado, y de qué tamaño son los ajustes?
- ¿Qué parte del EBITDA se necesita para inversiones de capital?
- ¿El EBITDA está cerca de un máximo o de un mínimo cíclico?
- ¿Cómo se compara el múltiplo con empresas comparables cercanas y con la historia de la propia empresa?
- ¿Cambiaría la conclusión si se usara EV/EBIT o flujo de caja libre?
Responder a estas preguntas mantiene un único múltiplo en su contexto adecuado y evita una precisión falsa.
Preguntas frecuentes
¿Por qué usar EBITDA en lugar del beneficio neto?
El EBITDA está más cerca de la generación de caja operativa y no se ve afectado por la forma en que la empresa se financia ni por cómo amortiza sus activos, lo que facilita las comparaciones entre empresas con distinta deuda y contabilidad.
¿Puede el EV ser menor que el valor de mercado?
Sí, cuando una empresa tiene más caja que deuda. Se resta la caja neta, de modo que el EV queda por debajo de la capitalización bursátil.
Las cifras de empresa de este artículo son un ejemplo hipotético (“ExampleCo”) con fines ilustrativos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.