
Cómo leer un informe de resultados
Para leer un informe de resultados, compare los ingresos principales y el beneficio por acción (BPA) con las estimaciones de los analistas, luego lea la guía, revise los márgenes y las métricas clave del negocio de la empresa, busque partidas no recurrentes y escuche la conferencia de resultados para captar el tono de la dirección. Los mercados reaccionan al panorama completo frente a las expectativas, no solo al dato principal por encima o por debajo de lo esperado.
Para leer un informe de resultados, compare los ingresos principales y el beneficio por acción (BPA) con las estimaciones de los analistas, luego lea la guía, revise los márgenes y las métricas clave del negocio de la empresa, busque partidas no recurrentes y escuche la conferencia de resultados para captar el tono de la dirección. Los mercados reaccionan al panorama completo frente a las expectativas, no solo al dato principal por encima o por debajo de lo esperado.
Antes de empezar
Anote las estimaciones de consenso de ingresos, BPA y cualquier métrica clave, así como la evolución de la acción antes del informe.
Lectura, paso a paso
Cifras principales
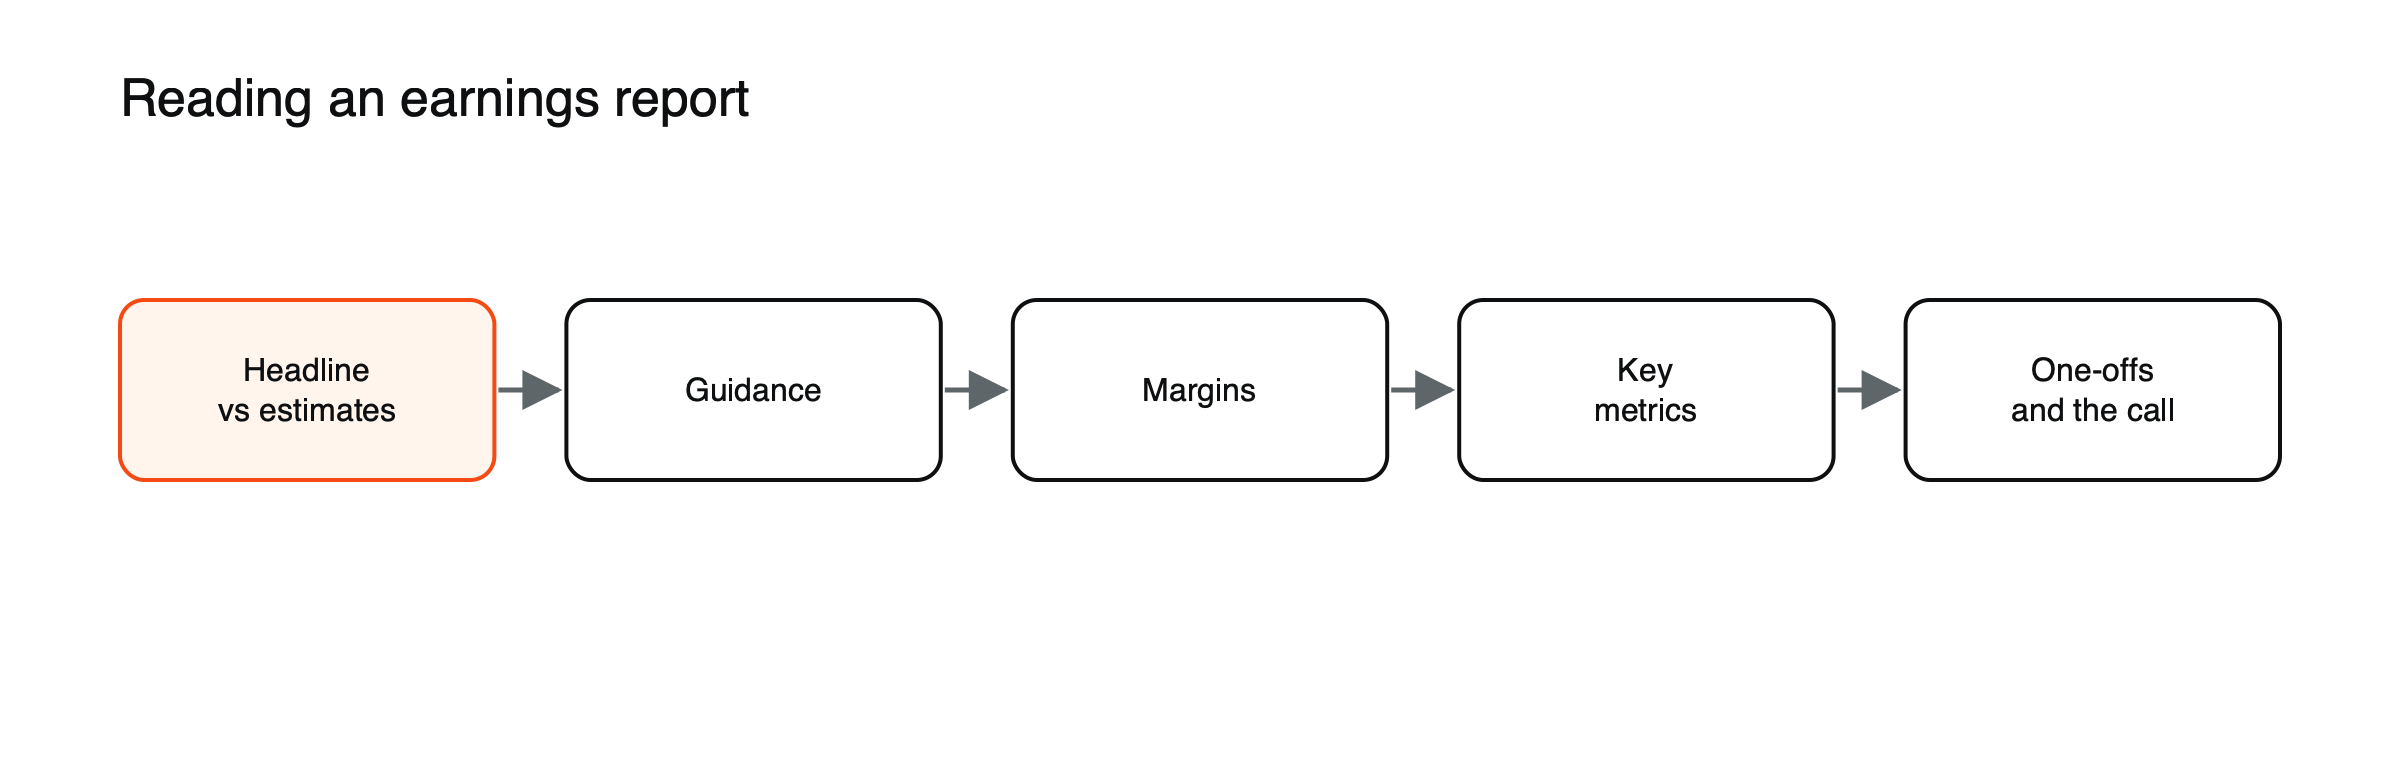 Figura: Lectura de un informe de resultados en orden.
Ingresos y BPA frente a las estimaciones. Consulte cómo se calcula el beneficio por acción.
Guía
La previsión para el próximo trimestre o año, a menudo el factor más determinante. Consulte qué es la guía de la empresa.
Márgenes
Margen bruto y operativo comparados con el año anterior. Consulte cómo calcular el margen bruto, operativo y neto.
Métricas clave
Indicadores específicos del sector, como usuarios, suscriptores, ventas de tiendas comparables o pedidos.
Partidas no recurrentes y ajustes
Compare las cifras ajustadas con las reportadas.
La conferencia de resultados
El tono de la dirección y sus respuestas a las preguntas de los analistas.
Qué contiene un comunicado de resultados
Un comunicado típico comienza con las cifras principales y los comentarios de la dirección, seguidos de la guía, tablas que comparan el trimestre con el mismo periodo del año anterior, desglose por segmentos y una conciliación entre las cifras ajustadas y las reportadas. Muchas empresas también publican una presentación en diapositivas y celebran una conferencia telefónica. Los estados financieros completos se presentan ante los reguladores, por ejemplo en los formularios 8-K o 10-Q en Estados Unidos.
Una lectura comentada, con ejemplo
| Concepto | Consenso | Reportado |
|---|---|---|
| Ingresos | 2.500 millones de dólares | 2.550 millones de dólares |
| BPA ajustado | 1,20 $ | 1,26 $ |
| Margen bruto | 42,0% | 41,2% |
| Guía de ingresos del próximo trimestre | 2.650 millones de dólares | 2.550–2.600 millones de dólares |
(Empresa hipotética.) Los ingresos y el BPA superaron las previsiones, pero el margen bruto se redujo y el punto medio del rango de la guía, de unos 2.575 millones de dólares, queda por debajo del consenso. Un inversor que se detuviera en las dos primeras líneas vería un buen resultado; quien leyera las cuatro esperaría que la acción tuviera dificultades y, en la conferencia, escucharía si la debilidad del margen y de la guía es temporal.
Cómo leer los rangos de la guía
Las empresas suelen dar su guía con un rango. Compare el punto medio con el consenso y observe si el rango se ha elevado, reducido o mantenido sin cambios desde el último informe. Un rango elevado cuyo punto medio sigue por debajo del consenso puede decepcionar; un rango sin cambios cuando los analistas esperaban un recorte puede ser un alivio. Consulte qué es la guía de la empresa.
La conferencia de resultados
Las conferencias suelen tener dos partes: las intervenciones preparadas de la dirección y una sesión de preguntas y respuestas con los analistas. Las preguntas a menudo revelan qué preocupa más a los inversores, y las respuestas de la dirección, o sus negativas a responder, pueden mover la acción más que las intervenciones preparadas. Palabras como «prudente», «debilitamiento» u «obstáculos» suelen indicar periodos más débiles por delante.
Ejemplo
En febrero de 2022, el informe de Meta incluyó una rara caída de beneficios y una guía de ingresos débil; la acción cayó un 26% al día siguiente. En mayo de 2023, Nvidia superó sus previsiones trimestrales, pero la noticia relevante fue su guía de unos 11.000 millones de dólares de ingresos para el próximo trimestre, frente a un consenso cercano a 7.200 millones de dólares; las acciones subieron un 24%. Consulte cómo los informes de resultados mueven el precio de las acciones.
Errores comunes
Reaccionar al primer titular e ignorar la guía y el flujo de caja. Consulte qué mueve los precios de las acciones.
Dónde encontrar los documentos
Los comunicados de resultados aparecen en las secciones de relación con inversores de las empresas y a través de servicios de noticias en el momento de su publicación. Los documentos regulatorios se publican después en bases de datos oficiales, como el sistema EDGAR de la SEC. Las grabaciones o transcripciones de las conferencias suelen estar disponibles poco después. Los proveedores de datos compilan las estimaciones de consenso, que los medios financieros difunden ampliamente antes de cada publicación.
Una plantilla de una página
- Ingresos y BPA (EPS): real frente a consenso, superación o incumplimiento en porcentaje.
- Guía: nuevo rango, punto medio frente a consenso, al alza o a la baja.
- Márgenes: bruto y operativo, frente al año anterior y frente a las expectativas.
- Métrica clave: real frente a expectativas.
- Partidas puntuales: qué se excluyó de las cifras ajustadas.
- Conferencia: principales preocupaciones planteadas y tono de la dirección.
- Reacción inicial y si parece coherente con los detalles.
Qué observar según el sector
| Sector | Cifras clave más allá de ingresos y BPA |
|---|---|
| Bancos | Margen de interés neto, crecimiento del crédito, pérdidas por impago, ratios de capital |
| Minoristas | Ventas de tiendas comparables, niveles de inventario, margen bruto |
| Software | Ingresos recurrentes, retención de clientes, facturación |
| Energía | Volúmenes de producción, precios realizados, gasto de capital |
| Medios por suscripción | Número de suscriptores, ingresos por usuario |
Conocer las cifras que importan en cada sector indica dónde mirar primero en un comunicado largo.
Comparación con el año anterior
La mayoría de las empresas comparan cada trimestre con el mismo trimestre del año anterior, porque muchos negocios son estacionales. Las tasas de crecimiento, los cambios en los márgenes y las tendencias de las métricas clave a lo largo de varios trimestres dicen más que una cifra aislada. Una empresa que crece un 10% tras varios trimestres al 20% puede superar el consenso y aun así mostrar un impulso en desaceleración, algo que los inversores perciben.
Flujo de caja y balance
Muchos comunicados incluyen un resumen del estado de flujos de efectivo y del balance. Compruebe si el flujo de caja operativo ha seguido el ritmo de los beneficios, si los inventarios o las cuentas por cobrar se dispararon y si la deuda aumentó o disminuyó. Estos detalles a menudo explican movimientos posteriores que las cifras principales no muestran. Consulte cómo leer un estado de flujos de efectivo.
Trampas habituales en los comunicados
Las empresas destacan naturalmente sus mejores cifras. Los comunicados pueden abrir con beneficios ajustados, un récord en una métrica o un crecimiento excluyendo los efectos cambiarios, mientras que las cifras más débiles aparecen más abajo. Leer las tablas completas, no solo los primeros párrafos, y comparar las cifras ajustadas con las reportadas evita dejarse guiar por el énfasis que pone la propia empresa.
Medir superaciones e incumplimientos en porcentaje
Expresar las sorpresas en porcentajes las hace comparables. En el ejemplo ilustrado anterior, los ingresos superaron en 50 millones de dólares sobre 2.500 millones, alrededor del 2%, mientras que el BPA superó en 0,06 dólares sobre 1,20, alrededor del 5%. La guía en su punto medio quedó por debajo en torno al 3%. Una superación del BPA del 5% suena sólida, pero un déficit del 3% en la guía suele pesar más en el precio de la acción, porque afecta a todos los trimestres futuros y no a uno solo.
Momento dentro de la temporada
El momento en que una empresa publica dentro de la temporada de resultados afecta a cómo se interpretan sus cifras. Quienes informan primero fijan las expectativas de sus sectores; quienes lo hacen más tarde son juzgados en parte según lo que ya han dicho sus competidores. Una empresa que publica después de que varios competidores hayan advertido sobre la demanda puede ver una pequeña superación recibida con alivio, mientras que el mismo resultado tras informes sólidos de competidores podría decepcionar.
Una conferencia prudente, ilustrada
Supongamos que una empresa publica resultados en línea con las previsiones y mantiene sin cambios su guía, y las acciones no se mueven tras el cierre. En la conferencia, el director financiero dice que los pedidos «se ralentizaron durante las últimas semanas del trimestre» y evita comentar el siguiente trimestre más allá de la guía existente. Los analistas insisten en el punto, y las acciones caen un 5% al final de la conferencia. (Escenario hipotético.) Nada en el comunicado escrito cambió; cambió el tono de las respuestas. Por eso la conferencia merece tanta atención como las cifras.
Llevar un registro de resultados
Anotar las principales sorpresas de cada informe, el cambio en la guía y la reacción de la acción en un día y en una semana construye un historial útil. Tras unos cuantos trimestres, el registro muestra qué cifras mueven más a cada acción, con qué fiabilidad se han cumplido las guías de la dirección y si las reacciones iniciales tienden a mantenerse o a revertirse. Ese historial facilita la lectura del siguiente informe. También ayuda a notar cuándo una empresa empieza a destacar nuevas métricas, lo que puede indicar que las anteriores han dejado de favorecerla.
Preguntas frecuentes
¿Qué importa más, los ingresos o el BPA?
Ambos importan, pero los ingresos muestran la demanda, mientras que el BPA (beneficio por acción) puede verse influido por costes, impuestos y recompras de acciones. Los inversores suelen preferir las sorpresas positivas impulsadas por los ingresos. Consulta ingresos frente a beneficios.
¿Con qué rapidez debo leer un informe?
Lo bastante rápido como para conocer los datos clave antes de actuar, pero rara vez hay motivo para operar en los primeros minutos. Leer primero todos los puntos principales suele conducir a mejores decisiones.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Por qué cayeron las acciones de Meta (caída inusual del beneficio; previsión de ingresos débil) — The Week, febrero de 2022
- Las acciones de Meta se desploman por una previsión tibia (la orientación impulsó el movimiento) — Reuters vía Euronews
- Por qué las acciones de Nvidia se dispararon un 239 % en 2023 (previsión de ingresos del segundo trimestre de 11.000 millones de dólares frente a un consenso de 7.200 millones; acciones +24 % el 25 de mayo de 2023) — The Motley Fool, enero de 2024
- Resultados del primer trimestre de Nvidia superan lo esperado (BPA de 1,09 dólares frente a 0,92 esperados; ingresos de 7.190 millones de dólares frente a 6.520 millones) — StreetBeat / Benzinga, mayo de 2023