
Cómo comparar ETF que replican el mismo índice
Aprenda a comparar ETF que replican el mismo índice según el ratio de gastos, la diferencia de seguimiento, los diferenciales y el volumen, el tamaño del fondo, el método de replicación, la política de dividendos, la divisa y el domicilio.
Para comparar ETF que replican el mismo índice, revise el ratio de gastos, la diferencia de seguimiento durante varios años, el diferencial bid-ask y el volumen de negociación, el tamaño del fondo, su método de replicación y política de dividendos, y la divisa y el domicilio. Los ETF del S&P 500, por ejemplo, cobran entre un 0,02% y un 0,0945% anual, y las pequeñas diferencias en comisiones se acumulan con el tiempo.
Antes de empezar
Enumere todos los ETF que replican el índice que le interesa, incluidas las distintas clases de acciones y cotizaciones.
Comparación paso a paso
Ratio de gastos
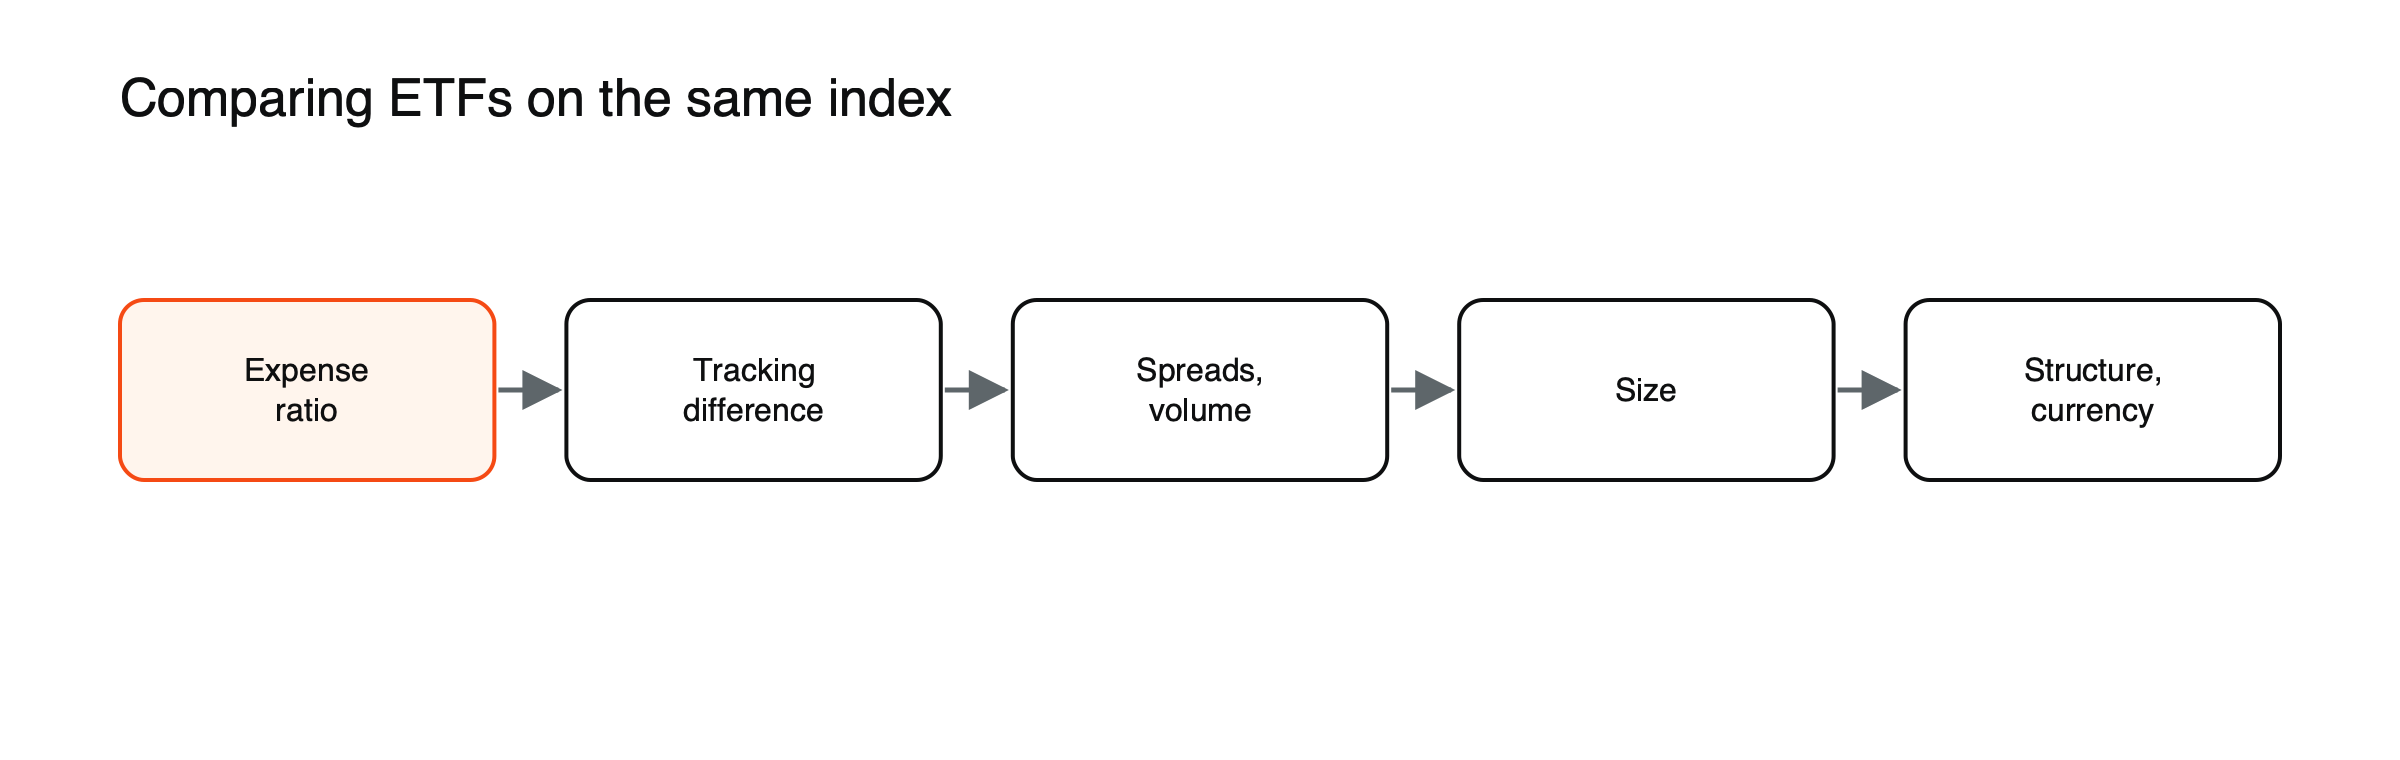 Figura: Comparación de ETF del mismo índice.
El punto de partida para los costes. Consulte cuánto cuesta el ratio de gastos de un ETF a lo largo de 10 años.
Diferencia de seguimiento
La diferencia real de rentabilidad frente al índice a lo largo de varios años, que recoge todos los costes. Consulte qué es la diferencia de seguimiento.
Diferenciales y volumen
Los diferenciales estrechos importan si opera con frecuencia; los fondos más negociados, como SPY, son preferidos por los traders activos incluso con comisiones más altas.
Tamaño del fondo
Los fondos más grandes tienen menos probabilidades de cerrar y suelen negociarse de forma más eficiente.
Replicación y préstamo de valores
Física o sintética, y si los valores se prestan. Consulte ETF físicos frente a sintéticos.
Política de dividendos, divisa y domicilio
Acumulación o distribución, divisa de negociación y tratamiento fiscal. Consulte ETF de acumulación frente a ETF de distribución.
Tres fondos del S&P 500 comparados
Los tres ETF del S&P 500 cotizados en EE. UU. con mayor patrimonio muestran cómo funcionan los pasos en la práctica. Dos cobran un 0,03% anual; el más antiguo, lanzado en 1993, cobra un 0,0945%. Desde 2010, las rentabilidades totales de los fondos más baratos han estado ligeramente por delante de las del fondo más antiguo, lo que refleja en líneas generales la diferencia de comisiones. Sin embargo, el fondo más antiguo sigue siendo muy utilizado por traders activos e instituciones, porque su volumen de negociación muy alto, sus diferenciales estrechos y su profundo mercado de opciones hacen que sea más barato operar con frecuencia y en grandes cantidades. Para un inversor a largo plazo que compra unas pocas veces al año, la comisión más baja es lo más importante; para un trader que mueve grandes sumas a diario, la liquidez puede importar más.
El período de tenencia cambia la respuesta, ilustrado
Supongamos que el Fondo A cobra un 0,03% anual con un diferencial típico de 0,02%, y el Fondo B cobra un 0,09% con un diferencial de 0,005%. (Valores de ejemplo.) Para una inversión de 10.000 $ mantenida durante diez años, el diferencial adicional del Fondo A cuesta unos 1,50 $ una sola vez, mientras que la comisión adicional del Fondo B cuesta unos 60 $ a lo largo de la década, por lo que el Fondo A gana claramente. Para un trader que compra y vende 10.000 $ veinte veces al año, el diferencial más amplio del Fondo A cuesta unos 30 $ más al año, mientras que la comisión más alta del Fondo B cuesta unos 6 $ más, por lo que gana el Fondo B. El mejor fondo depende de cómo se vaya a utilizar.
Una tabla de puntuación sencilla
| Factor | Fondo A | Fondo B | Fondo C |
|---|---|---|---|
| Ratio de gastos | 0,07% | 0,12% | 0,20% |
| Diferencia de seguimiento a 5 años | −0,09% | −0,10% | −0,28% |
| Tamaño del fondo | 12.000 millones de $ | 3.000 millones de $ | 400 millones de $ |
| Diferencial típico | 0,02% | 0,03% | 0,10% |
| Replicación | Física | Física | Sintética |
| Clase de acción deseada disponible | Sí | Sí | No |
(Fondos hipotéticos que replican el mismo índice.) El Fondo A lidera en la mayoría de las medidas. El Fondo B está cerca y podría preferirse si, por ejemplo, tiene un domicilio más favorable desde el punto de vista fiscal. El Fondo C es más pequeño, más caro y sigue peor al índice, y carece de la clase de acción necesaria, por lo que queda descartado.
Errores comunes
Elegir solo por comisiones sin revisar el seguimiento, e ignorar los efectos de la divisa y de los impuestos. Consulte cómo leer la ficha informativa de un ETF y qué es un ETF.
Revisión de varias clases de acciones y cotizaciones
El mismo fondo puede cotizar en varias bolsas, en distintas divisas y en clases de acumulación o de distribución. Los diferenciales y los volúmenes varían entre cotizaciones, por lo que comprar en la bolsa y en la divisa con más negociación suele mantener los costes más bajos. Las clases con cobertura de divisa son fondos separados a efectos de comparación, con sus propios costes y seguimiento.
Dónde encontrar los datos
Las webs de los proveedores y sus fichas (factsheets) indican comisiones, tamaño, método de replicación y política de distribución. La diferencia de seguimiento (tracking difference) puede calcularse a partir de las rentabilidades anuales que muestran las fichas. Los diferenciales y los volúmenes están disponibles en los brokers y las bolsas. Los sitios independientes de investigación de fondos reúnen gran parte de esta información en un solo lugar. Consulte cómo leer una ficha de ETF.
Cuando las diferencias son mínimas
En los fondos más grandes que siguen índices principales, las diferencias entre proveedores suelen ser de unas pocas centésimas de porcentaje al año. En esos casos, la comodidad, la clase de acciones deseada, la divisa y las comisiones del broker pueden decidir la elección. Dedicar horas a ahorrar 5 dólares al año en una inversión modesta rara vez merece la pena; evitar un fondo que se queda 0,3% al año por detrás sí.
Mismo nombre, índice distinto
Los fondos descritos en términos similares pueden seguir índices diferentes. Dos fondos estadounidenses de grandes empresas pueden seguir el S&P 500 y un índice de gran capitalización más amplio con varios cientos de miembros adicionales; dos fondos globales pueden diferir en si incluyen mercados emergentes o pequeñas empresas. Antes de comparar costes, confirme que los fondos siguen exactamente el mismo índice o decida qué índice quiere realmente.
Versiones con cobertura de divisa
Las clases con cobertura eliminan gran parte del efecto de los tipos de cambio, pero añaden costes o ganancias de cobertura, que dependen de las diferencias de tipos de interés entre divisas. Compare las clases cubiertas entre sí y con la versión cubierta del índice, no con fondos sin cobertura.
Políticas de préstamo y garantías
Los fondos que prestan valores obtienen ingresos adicionales que pueden mejorar el seguimiento, pero las políticas difieren en cuánto se presta, qué garantías se aceptan y cómo se reparten los ingresos entre el fondo y el proveedor. Las fichas y los informes anuales detallan estos aspectos para quienes deseen compararlos.
Costes del broker
Algunos brokers ofrecen ciertos ETF sin comisión, o cobran tarifas distintas según la bolsa. Un fondo algo más barato de mantener puede costar más en total si cada compra genera comisiones, especialmente con compras periódicas pequeñas.
Mantener una hoja de comparación
Una hoja de cálculo sencilla, con una fila por fondo y columnas para índice, comisión, diferencia de seguimiento, tamaño, diferencial, replicación, clase de acciones y domicilio, hace que las comparaciones sean rápidas y repetibles, y es fácil de actualizar una vez al año.
Interpretaciones erróneas habituales
- Tratar como intercambiables los fondos con nombres similares.
- Comparar directamente clases cubiertas y sin cubrir.
Una elección práctica, ilustrada
Un inversor con base en el euro quiere exposición al S&P 500 a través de un ETF UCITS y encuentra tres candidatos. El Fondo A cobra 0,07%, es de acumulación y tiene domicilio en Irlanda, con una diferencia de seguimiento a cinco años de alrededor de −0,02% gracias al trato favorable de los impuestos estadounidenses sobre dividendos. El Fondo B cobra 0,05%, pero es de distribución, algo que el inversor no desea. El Fondo C cobra 0,07% y es sintético, con una diferencia de seguimiento de alrededor de +0,05%. (Fondos hipotéticos.) Los fondos A y C encajan; el inversor elige el A por sus tenencias físicas y su estructura más sencilla, aceptando un historial de seguimiento algo peor.
Domicilio e impuestos
El domicilio de un fondo puede cambiar cuánto impuesto se retiene sobre los dividendos de las empresas que posee, lo que se refleja en la diferencia de seguimiento. Para inversores de algunos países, también afecta a los impuestos personales sobre el fondo. Revisar el domicilio junto con las comisiones forma parte de una comparación justa.
Cuándo volver a revisar
Las comisiones, los tamaños y el seguimiento cambian con el tiempo. Revisar el fondo elegido frente a alternativas una vez al año mantiene la elección actualizada sin necesidad de cambiar de fondo constantemente.
Dos trampas comunes
La primera es comparar fondos en periodos distintos, por ejemplo el historial de cinco años de un fondo con el historial de tres años de otro, lo que puede hacer que cualquiera de los dos parezca mejor por casualidad. La segunda es basarse en la diferencia de seguimiento de un solo año, que puede distorsionarse por hechos puntuales como un cambio importante en el índice o una devolución de impuestos. Usar exactamente los mismos periodos para todos los fondos, y al menos de tres a cinco años de datos de rentabilidad cuando estén disponibles, permite una comparación justa y homogénea. Los fondos más nuevos, sin historial largo, todavía pueden compararse por comisiones, estructura y el historial del proveedor con sus otros fondos similares.
Preguntas frecuentes
¿El fondo más antiguo o más grande es siempre el mejor?
No. El tamaño ayuda con la liquidez y el riesgo de cierre, pero los fondos más nuevos y baratos pueden ofrecer mejores rendimientos para los inversores a largo plazo.
¿Debería cambiarme si aparece un fondo más barato?
Solo si el ahorro supera los costes del cambio, incluidos los diferenciales (spreads) y cualquier impuesto sobre las ganancias.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.