
¿Cuánto le cuesta el coeficiente de gastos de un ETF en 10 años?
Una comisión del 1 % en un ETF puede costar casi el doble de la inversión inicial en 30 años. Estos ejemplos comparan comisiones de 0,03 %, 0,50 % y 1 %.
El coeficiente de gastos de un ETF es la comisión anual que se cobra sobre sus activos, y se capitaliza. Con 10.000 $ que crecen un 7 % anual antes de comisiones, una comisión de 0,03 % deja unos 19.616 $ tras 10 años, una de 0,50 % unos 18.771 $ y una de 1 % unos 17.908 $, una diferencia de unos 1.700 $, o el 17 % de la inversión original.
La fórmula
Valor final = importe inicial × (1 + rentabilidad − comisión)^años (una aproximación simplificada)
Ejemplo práctico: 10.000 $, 7 % anual, 10 años
| Coeficiente de gastos | Valor final | Coste frente a no pagar comisión (19.672 $) |
|---|---|---|
| 0,03 % | 19.616 $ | 56 $ |
| 0,0945 % | 19.498 $ | 174 $ |
| 0,50 % | 18.771 $ | 901 $ |
| 1,00 % | 17.908 $ | 1.764 $ |
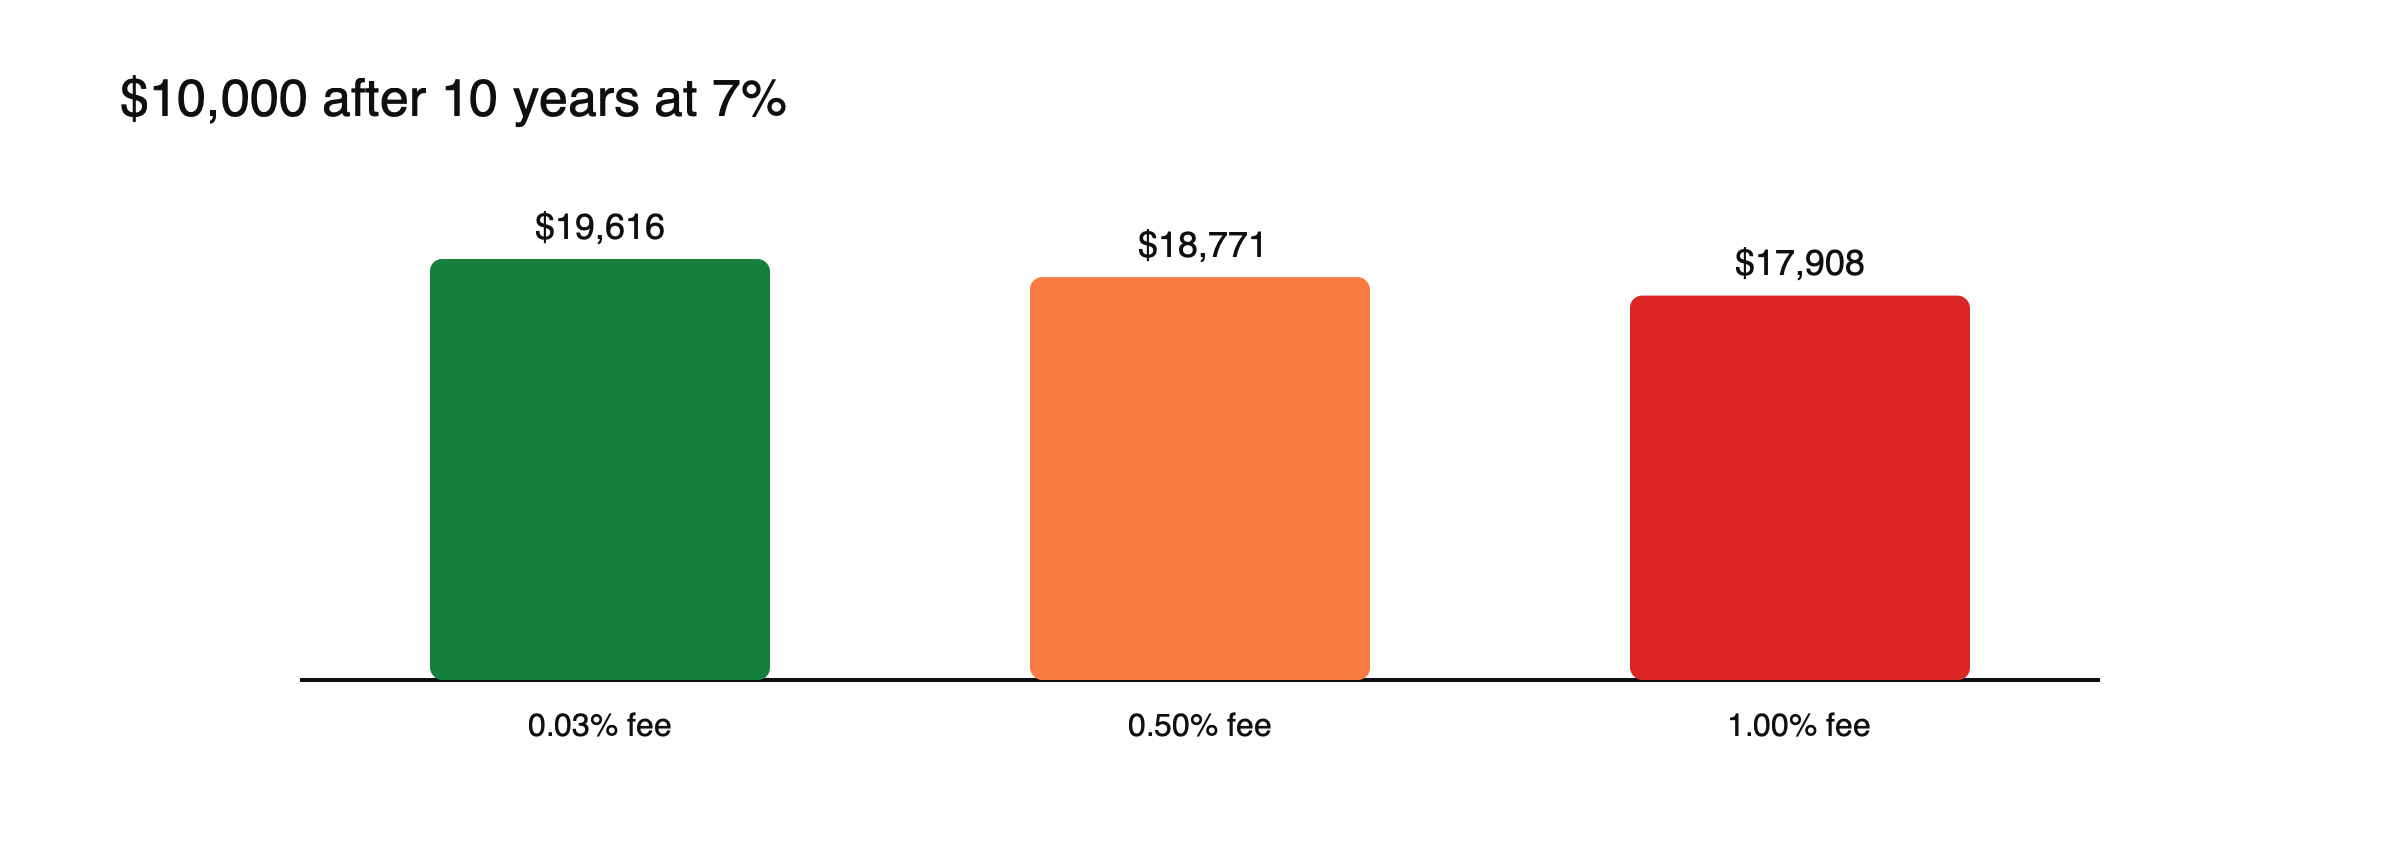 Figura: Las comisiones se capitalizan (valores de ejemplo).
(Valores de ejemplo; la rentabilidad no está garantizada.)
A 20 y 30 años
| Coeficiente de gastos | Tras 20 años | Tras 30 años |
|---|---|---|
| Ninguno | 38.697 $ | 76.123 $ |
| 0,03 % | 38.480 $ | 75.485 $ |
| 0,0945 % | 38.019 $ | 74.131 $ |
| 0,50 % | 35.236 $ | 66.144 $ |
| 1,00 % | 32.071 $ | 57.435 $ |
(Partiendo de 10.000 $ con un 7 % anual antes de comisiones; valores de ejemplo.) A lo largo de 30 años, una comisión de 1 % cuesta casi 19.000 $ frente a no pagar comisión, casi el doble de la inversión original, mientras que una de 0,03 % cuesta unos 640 $. El tiempo multiplica el efecto de las pequeñas diferencias.
Cómo se cobra la comisión
El coeficiente de gastos no se factura por separado. El fondo lo deduce gradualmente de sus activos, normalmente a diario, por lo que se refleja en un valor liquidativo ligeramente menor y en una rentabilidad algo inferior a la del índice. El inversor nunca ve un cargo aparte, por eso la comisión es fácil de pasar por alto.
Por qué importan las pequeñas diferencias
Los ETF más grandes sobre el S&P 500 cobran un 0,03 %, mientras que SPY cobra un 0,0945 %; los inversores se trasladaron en gran medida hacia los fondos más baratos, lo que convirtió a VOO, de Vanguard, en el ETF más grande de 2025. Los fondos temáticos suelen cobrar un 0,6 % o más.
Comisiones según el tipo de ETF
Los ETF de índices amplios sobre mercados grandes suelen ser los más baratos. Los fondos que siguen mercados más específicos, determinados tipos de bonos, mercados emergentes o estrategias concretas tienden a cobrar más, y los fondos temáticos y activos aún más. Una comisión más alta no es automáticamente mala, pero debe justificarse por una exposición que no se pueda obtener a menor coste.
Lo que el coeficiente de gastos no incluye
Los diferenciales de compraventa, las comisiones de corretaje y las diferencias de seguimiento también afectan a la rentabilidad. Consulte qué es la diferencia de seguimiento en un ETF.
CFD sobre ETF
En un CFD, la comisión del ETF ya está incluida en su precio, pero la financiación diaria suele ser un coste mucho mayor en mantenimientos largos. Consulte CFD sobre ETF frente a la compra de participaciones de ETF y qué es un ETF.
Otros costes, ilustrados
Supongamos que un inversor compra 10.000 $ de un ETF pequeño y especializado con un diferencial compra-venta de 0,20 %, pagando unos 10 $ al entrar y 10 $ al salir, además de 5 $ de comisiones en cada operación. (Valores de ejemplo.) Para una inversión a largo plazo, estos costes son pequeños frente a años de comisiones; para operar con frecuencia, pueden superar varias veces el coeficiente de gastos anual. Los ETF grandes y líquidos, con diferenciales muy ajustados, mantienen bajos estos costes.
Dónde encontrar la comisión
El coeficiente de gastos, a veces llamado gasto corriente, aparece en la hoja informativa del fondo, en el documento de datos fundamentales para el inversor y en su sitio web. Comparar fondos del mismo índice según la comisión y la diferencia de seguimiento ofrece la imagen más clara del coste total. Consulte cómo leer la hoja informativa de un ETF.
Comisiones frente a la financiación de CFD, ilustradas
Mantener 10.000 $ en un ETF del S&P 500 con un coeficiente de gastos del 0,03% cuesta unos 3 $ al año. Mantener la misma exposición mediante un CFD sobre el ETF, con una financiación ilustrativa del 7% anual, cuesta unos 700 $ al año, más de 200 veces más, antes de los diferenciales. (Valores de ejemplo.) Para la tenencia a largo plazo, poseer acciones del ETF es mucho más barato; los CFD tienen sentido para operaciones a corto plazo, posiciones cortas o coberturas, cuando el periodo de tenencia se mide en días. Véase Los CFD sobre ETF frente a la compra de acciones de ETF.
Competencia en comisiones
Las comisiones de los mayores ETF indexados han caído notablemente en las últimas dos décadas, a medida que los proveedores competían por los activos. Este cambio se aprecia en los mayores fondos del S&P 500: el fondo que cobra un 0,03% superó al fondo más antiguo que cobra un 0,0945% para convertirse en el ETF más grande del mundo en 2025. Los inversores han demostrado que, en fondos que siguen el mismo índice, pequeñas diferencias en comisiones determinan hacia dónde va el dinero.
¿Una comisión más alta compra mejor rentabilidad?
En los fondos indexados que siguen el mismo índice, una comisión más alta casi siempre implica menores rendimientos, porque las posiciones subyacentes son las mismas. En los fondos activos o temáticos, una comisión más alta paga la gestión o una exposición especializada, pero las investigaciones sobre fondos temáticos han encontrado que solo una minoría supera al mercado durante periodos largos. La comisión es un coste seguro; cualquier rentabilidad adicional no lo es.
Interpretaciones erróneas habituales
- Restar importancia a diferencias de comisiones de unas pocas centésimas de porcentaje.
- Suponer que el coeficiente de gastos es el único coste.
Lista de verificación de comisiones
- ¿Cuál es el coeficiente de gastos y cómo se compara con fondos similares?
- ¿Cuáles son los diferenciales habituales al comprar y vender?
- ¿Cuál es la diferencia de seguimiento (tracking difference) a lo largo de varios años?
- ¿Cuánto tiempo prevés mantener la inversión?
Términos utilizados en Europa
En Europa, la comisión suele mostrarse como gastos corrientes (OCF) o como ratio de gastos totales (TER) en el documento de datos fundamentales para el inversor (KID) del fondo. Estas cifras incluyen los costes de gestión y de operación, pero no los costes de transacción dentro del fondo, que se informan por separado. Comparar fondos sobre la misma base evita mezclar cifras que incluyen costes distintos.
Comisiones por cada 1.000 $ invertidos
Expresar las comisiones en dinero las hace concretas. Una comisión del 0,03% cuesta 0,30 $ al año por cada 1.000 $; una del 0,50% cuesta 5 $; una del 1% cuesta 10 $. Para un inversor con 50.000 $, estas cifras equivalen a 15 $, 250 $ y 500 $ al año, antes de la capitalización.
Cuándo pagar más puede tener sentido
Una comisión más alta puede justificarse cuando un fondo ofrece una exposición que no se puede obtener barata en otro lugar, como un mercado especializado, una versión de un índice con cobertura de divisa o una estrategia que el inversor desea deliberadamente. La pregunta que hay que hacerse es si el coste adicional compra algo específico y valioso, y no simplemente si el fondo ha tenido buenos resultados recientemente.
Vigilar los cambios en las comisiones
Los proveedores a veces reducen comisiones para competir, y ocasionalmente las suben o cierran fondos pequeños. Revisar una vez al año la comisión de un fondo, junto con su tamaño y su diferencia de seguimiento, ayuda a mantener las inversiones competitivas. Cambiar de fondo tiene costes propios, incluidos los diferenciales y posibles impuestos, por lo que el cambio solo tiene sentido cuando el ahorro a largo plazo supera claramente dichos costes. Un cambio que ahorre un 0,20% anual sobre 50.000 $ equivale a 100 $, lo que puede compensar costes puntuales, mientras que un ahorro del 0,01% rara vez justifica el esfuerzo o el impuesto.
Preguntas frecuentes
¿El ETF más barato es siempre el mejor?
No siempre. La diferencia de seguimiento, la liquidez, el tamaño y la estructura también importan, pero entre fondos que siguen el mismo índice, el bajo coste es una ventaja importante.
¿Pago el coeficiente de gastos si mantengo un ETF solo unos pocos días?
Sí, pero solo por los días que lo mantengas, ya que la comisión se deduce diariamente de los activos del fondo.
Los datos de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de tu país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, jurídico ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- VOO supera a SPY como el mayor ETF del mundo (VOO 0,03% frente a SPY 0,0945%) — ETF Database, febrero de 2025
- Fondos temáticos: ¿valen sus comisiones desproporcionadas? (comisiones temáticas ponderadas por activos superiores al 0,6% frente a alrededor del 0,35%; tasas de éxito a largo plazo del 15%–18%) — WealthManagement.com, 2024