
¿Qué significa una curva de rendimiento invertida?
Una curva de rendimiento invertida significa que los rendimientos a corto plazo del gobierno superan a los de largo plazo, normalmente cuando los bancos centrales suben los tipos para combatir la inflación y los inversores esperan un crecimiento más lento y recortes posteriores.
Una curva de rendimiento invertida significa que los rendimientos de los bonos gubernamentales a corto plazo están por encima de los de largo plazo, normalmente cuando los bancos centrales suben los tipos para combatir la inflación mientras los inversores esperan un crecimiento más lento y recortes posteriores. La curva a 2 y 10 años se invirtió antes de cada una de cinco recesiones en EE. UU. desde 1976, pero su inversión de 26 meses entre 2022 y 2024 no había derivado en recesión hasta 2026.
Por qué se invierte la curva
- Política monetaria restrictiva actual: tipos de interés a corto plazo altos fijados por el banco central.
- Recortes esperados más adelante: los rendimientos largos reflejan la trayectoria esperada de los tipos, que cae si los mercados prevén una desaceleración.
- Demanda de bonos largos como cobertura frente a un crecimiento más débil.
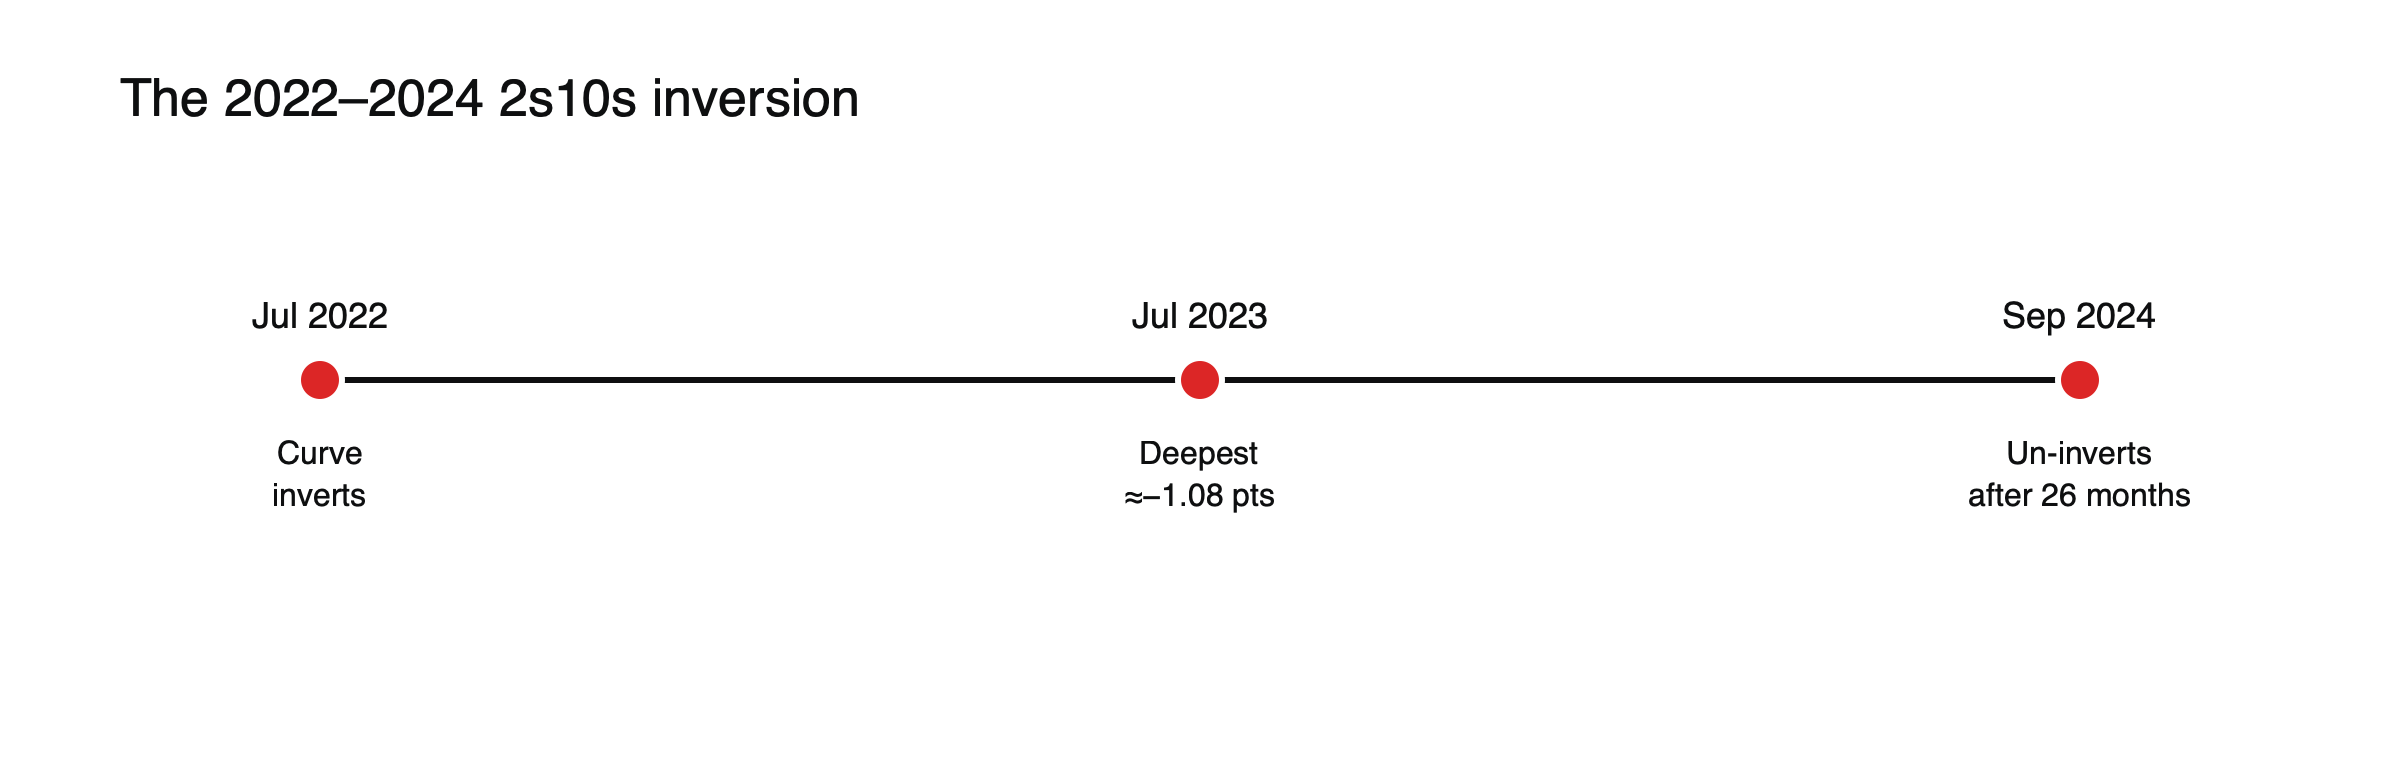 Figura: La inversión de 2022–2024. Fuentes: Eco3min; TheTrading.Tools.
La inversión de 2022–2024, en cifras
La curva a 2 y 10 años se invirtió en julio de 2022, cuando la Reserva Federal subió los tipos rápidamente. La inversión se profundizó hasta cerca de −1,08 puntos en julio de 2023, la más profunda en décadas, y duró 26 meses antes de que la curva se desinvirtiera en septiembre de 2024. Pese a su profundidad y duración, Estados Unidos no había entrado en recesión hasta 2026, una excepción llamativa al patrón histórico.
Por qué ha sido una señal de recesión
Las inversiones reducen los márgenes de los préstamos bancarios, señalan condiciones financieras restrictivas y reflejan expectativas del mercado de un crecimiento más débil. Históricamente, las recesiones comenzaron entre algunos meses y más de un año después de la inversión, a menudo tras el re-empinamiento de la curva.
Por qué 2022–2024 fue diferente
Las sólidas finanzas de los hogares, el apoyo fiscal y una economía menos sensible a los tipos ayudaron a evitar la recesión; algunos sostienen que la curva se distorsionó por años de compras de bonos por parte de los bancos centrales.
Qué parte de la curva
El diferencial a 2 y 10 años es la medida más citada, pero algunos economistas prefieren la diferencia entre la letra del Tesoro a 3 meses y el bono a 10 años, que tiene un largo historial como señal de recesión en la investigación. Ambas medidas suelen invertirse juntas, pero su momento puede diferir. Observar ambas, y qué tan profunda y prolongadamente se invierte cada una, ofrece una visión más completa.
Bancos y crédito
Los bancos se financian a tipos de corto plazo y prestan a tipos de largo plazo. Una curva invertida comprime ese margen, lo que puede hacer que los bancos estén menos dispuestos a prestar, endureciendo el crédito en toda la economía. Ese es un canal por el que una inversión puede contribuir a la desaceleración que anticipa.
Qué observan los operadores
La profundidad y duración de la inversión, y sobre todo cuándo se desinvierte, lo que en ciclos pasados se produjo cerca del inicio de las recesiones. Véase qué ocurre cuando la curva de rendimiento se desinvierte.
Límites
Los rezagos son largos y variables, y se producen señales falsas. Utilícela junto con otros indicadores. Véanse indicadores de recesión y su historial y qué es la curva de rendimiento.
Tras la desinversión
En ciclos pasados, la curva a menudo se re-empinó bruscamente justo antes o al inicio de una recesión, porque los bancos centrales recortaban los tipos a corto plazo en respuesta al debilitamiento del crecimiento. Los rendimientos cortos cayeron más rápido que los largos, un patrón conocido como empinamiento alcista (bull steepening). La desinversión de 2024 llegó cuando la Fed empezó a recortar, pero sin una recesión asociada, al menos hasta 2026.
Inversiones en otros países
Las curvas de otros países, como el Reino Unido y Alemania, también se invirtieron en 2022 y 2023 cuando sus bancos centrales subieron los tipos. Su historial como señal de recesión está menos estudiado que el de la curva estadounidense, y las economías con estructuras distintas pueden responder de forma diferente a una política restrictiva.
Operar en torno a una inversión
Los operadores usan las inversiones como contexto, no como señales para actuar por sí solas. Durante las inversiones, muchos reducen la exposición a sectores sensibles a la economía, vigilan las acciones bancarias y los diferenciales de crédito, y se posicionan para un eventual empinamiento mediante operaciones sobre la curva. Los rezagos largos y variables significan que actuar demasiado pronto puede resultar costoso, ya que las acciones subieron con fuerza durante gran parte de la inversión de 2022–2024.
Una lista de verificación
- ¿Qué parte de la curva está invertida, y en cuánto?
- ¿Cuánto tiempo lleva invertida?
- ¿Empieza a re-empinarse la curva, y por qué?
- ¿Qué muestran los diferenciales de crédito, el crédito bancario y el empleo?
Por qué los rendimientos largos se mantienen más bajos
Durante una inversión, los rendimientos a largo plazo se mantienen por debajo de los de corto plazo porque los inversores esperan que las actuales tasas de política monetaria elevadas bajen con el tiempo. Están dispuestos a asegurar un rendimiento a largo plazo algo más bajo en lugar de arriesgarse a reinvertir a tasas más bajas en el futuro. La fuerte demanda de bonos largos por parte de fondos de pensiones, aseguradoras y compradores extranjeros puede aumentar el efecto, manteniendo los rendimientos largos por debajo de lo que sugerirían solo las tasas de política.
Inversiones y acciones
Los precios de las acciones a menudo han subido durante meses después de que comienza una inversión, porque las recesiones, cuando llegan, lo hacen con largos retrasos. Los inversores que vendieron acciones en cuanto la curva se invirtió con frecuencia se han perdido ganancias significativas. Las acciones tienden a sufrir más presión después, cuando la curva se vuelve a empinar y los datos económicos se debilitan.
Inversiones y el dólar
Las inversiones suelen producirse cuando el banco central sube las tasas de forma agresiva, lo que a menudo coincide con una moneda fuerte, como ocurrió con el dólar en 2022. A medida que la curva se vuelve a empinar y se aproximan los recortes de tasas, la moneda puede debilitarse.
Usar la señal en una cartera
En lugar de hacer cambios repentinos, algunos inversores usan las inversiones para revisar el riesgo gradualmente: verificando la exposición a sectores sensibles a la economía, añadiendo bonos de alta calidad a medida que los rendimientos alcanzan su máximo y asegurándose de que las carteras puedan resistir una recesión. Tratar la inversión como un factor más entre muchos, junto con el empleo, los diferenciales de crédito y las ganancias, evita reaccionar en exceso ante una señal con un momento incierto.
Malas interpretaciones comunes
- Vender todo en cuanto la curva se invierte.
- Suponer que la señal ha dejado de funcionar tras un fallo.
Profundidad y duración
No todas las inversiones son iguales. Una inversión breve y poco profunda de unas pocas centésimas de punto puede reflejar factores técnicos; una inversión profunda y prolongada, como el episodio de 2022 a 2024, refleja una brecha sostenida entre la política actual y las tasas futuras esperadas. Muchos analistas dan más peso a las inversiones que son a la vez profundas y prolongadas, aunque incluso estas, como mostró el episodio más reciente, no garantizan una recesión.
Indicadores que conviene observar junto a la curva
Dado que la señal de la curva es imperfecta, los inversores la combinan con otros indicadores: solicitudes de subsidio por desempleo, encuestas del sector manufacturero, diferenciales de crédito, normas de préstamo bancario y tendencias de beneficios empresariales. Una señal de recesión de la curva respaldada por un aumento del desempleo y una ampliación de los diferenciales es mucho más convincente que una inversión por sí sola. Véase indicadores de recesión y su historial.
El riesgo tras el fin de la inversión
El periodo posterior a que la curva vuelva a tener una pendiente positiva ha sido históricamente el más arriesgado para la economía, porque el empinamiento a menudo refleja a los bancos centrales recortando tasas a medida que las condiciones se debilitan. Los inversores que se relajaron una vez terminada la inversión a veces fueron sorprendidos por la recesión que siguió.
La respuesta del banco central
Los mercados observan cómo reacciona el banco central ante una inversión. Si mantiene las tasas altas para terminar la lucha contra la inflación, la inversión puede persistir; si el crecimiento se debilita y recorta tasas, la curva se vuelve a empinar. Por tanto, los comunicados sobre la trayectoria de las tasas y los datos de inflación y empleo importan más para el próximo movimiento de la curva que la propia inversión.
Qué significa una inversión para ahorradores y prestatarios
Durante una inversión, los ahorradores a menudo pueden obtener más en depósitos a corto plazo y en letras del Tesoro que en bonos largos, lo que les anima a mantenerse en plazos cortos. Los prestatarios pueden encontrar más baratas las tasas fijas a largo plazo que las variables ligadas a la política de corto plazo, lo que puede hacer atractivo asegurar un préstamo a largo plazo. Ambos comportamientos reflejan la expectativa del mercado de que las tasas cortas bajarán.
Inversiones y crédito
Las inversiones a menudo coinciden con condiciones crediticias más restrictivas: los bancos elevan sus normas de préstamo, se amplían los diferenciales de los prestatarios más arriesgados y la refinanciación se vuelve más difícil. Observar los mercados de crédito junto con la curva muestra si la política restrictiva está llegando a la economía en general.
Breve historia de la señal
Los economistas empezaron a estudiar la curva de rendimientos como predictor de recesiones a finales de los años ochenta, y su éxito en las décadas siguientes la convirtió en uno de los indicadores de mercado más conocidos. El episodio más reciente ha provocado debate sobre si cambios estructurales, como los grandes balances de los bancos centrales, la han debilitado. Sea cual sea la respuesta, la curva sigue siendo muy observada, y la mayoría de los economistas la consideran hoy una señal importante entre varias, en lugar de un reloj de recesiones totalmente fiable.
Preguntas frecuentes
¿Una inversión causa recesiones?
No directamente. Refleja una política monetaria restrictiva y expectativas de crecimiento más lento, y puede restringir el crédito bancario, pero otras condiciones determinan si después llega una recesión.
¿Por qué la reciente inversión no provocó una recesión?
Las explicaciones incluyen unas finanzas de los hogares sólidas, el apoyo fiscal, una economía menos sensible a los tipos de interés y las distorsiones derivadas de años de compras de bonos por parte de los bancos centrales.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- Historial de inversiones de la curva 2s10s (cinco inversiones desde 1976 seguidas de recesión; inversión de 26 meses entre 2022 y 2024 sin recesión hasta 2026) — Eco3min
- The Yield Curve Manual (inversión más profunda de −1,08 puntos en julio de 2023; desinversión antes de recesiones pasadas) — TheTrading.Tools
- ¿Qué es una curva de rendimiento invertida? (inversión de 2022–2024 seguida de un bull steepener al comenzar los recortes de tipos) — Tapeboard