
Cómo calcular el margen bruto, operativo y neto
Los márgenes de beneficio muestran qué parte de cada dólar de ingresos conserva una empresa: el margen bruto, el margen operativo y el margen neto.
Los márgenes de beneficio muestran qué parte de cada dólar de ingresos conserva una empresa: el margen bruto es el beneficio bruto ÷ ingresos, el margen operativo es el resultado operativo ÷ ingresos y el margen neto es el beneficio neto ÷ ingresos. Con $1.000 millones de ingresos, $400 millones de beneficio bruto, $150 millones de resultado operativo y $97,5 millones de beneficio neto, se obtienen 40 %, 15 % y 9,75 %.
Las fórmulas
- Margen bruto = (ingresos − coste de los bienes vendidos) ÷ ingresos
- Margen operativo = resultado operativo ÷ ingresos
- Margen neto = beneficio neto ÷ ingresos
Ejemplo práctico (ExampleCo, millones de $)
| Concepto | Importe | Margen |
|---|---|---|
| Ingresos | 1.000 | |
| Coste de los bienes vendidos | 600 | |
| Beneficio bruto | 400 | 40 % |
| Gastos operativos | 250 | |
| Resultado operativo | 150 | 15 % |
| Intereses | 20 | |
| Impuesto (25 %) | 32,5 | |
| Beneficio neto | 97,5 | 9,75 % |
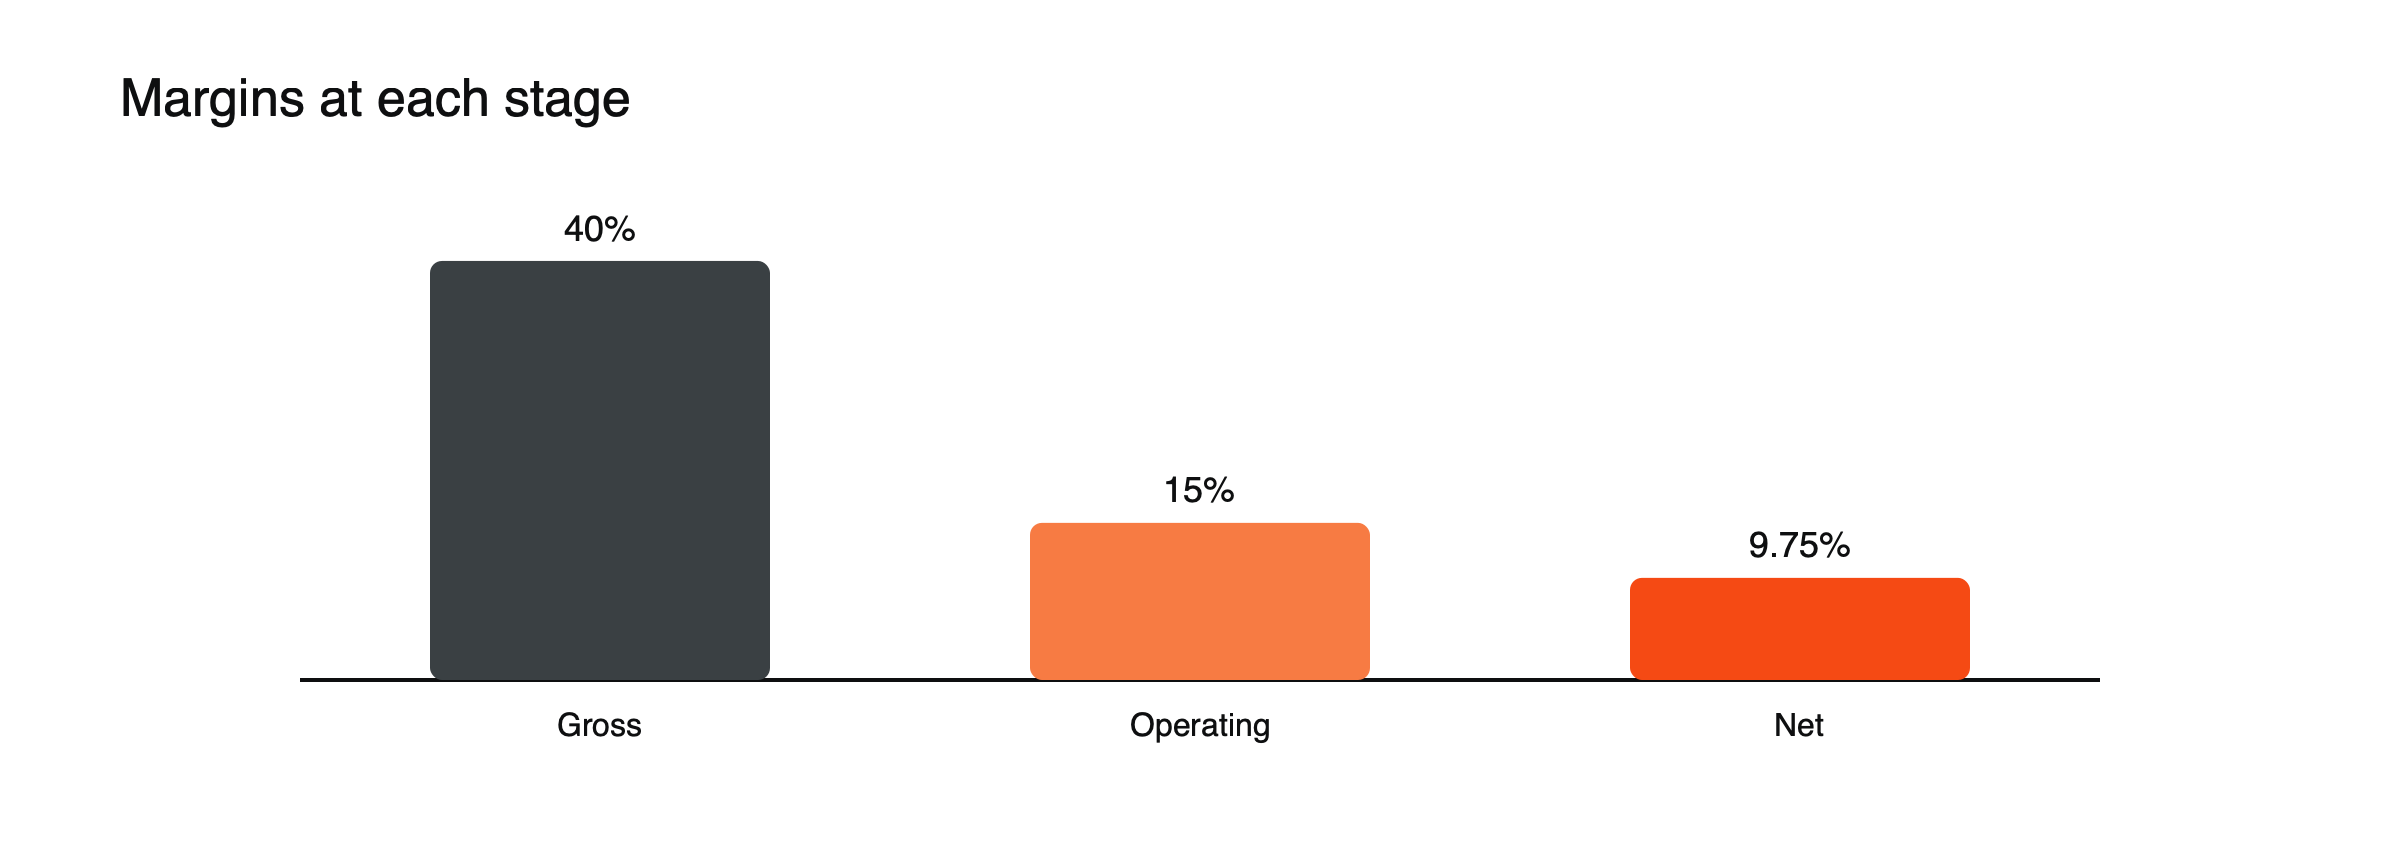 Figura: Márgenes en cada etapa (ejemplo hipotético).
Margen EBITDA
Otra medida muy utilizada es el margen EBITDA: beneficio antes de intereses, impuestos, depreciación y amortización, dividido entre los ingresos. El resultado operativo de ExampleCo, de $150 millones, más $50 millones de depreciación y amortización da un EBITDA de $200 millones, lo que equivale a un margen EBITDA de 20 %. Es útil para comparar empresas con distintos ciclos de inversión, pero como ignora el coste de los equipos, puede embellecer los resultados de las empresas intensivas en capital. (Cifras hipotéticas.)
Qué indica cada margen
- Bruto: poder de fijación de precios y costes de producción.
- Operativo: la eficiencia con la que opera el negocio, incluidos los gastos generales.
- Neto: lo que queda después de la financiación y los impuestos.
Una subida de precios, paso a paso
Supongamos que ExampleCo sube sus precios un 5 % sin perder clientes ni modificar sus costes. Los ingresos aumentan hasta $1.050 millones, el coste de los bienes vendidos se mantiene en $600 millones y el beneficio bruto sube hasta $450 millones, lo que supone un margen bruto de aproximadamente 42,9 %. Con los gastos operativos sin cambios en $250 millones, el resultado operativo salta hasta $200 millones, un margen del 19 %, es decir, un tercio más que los $150 millones iniciales. Pequeños cambios en los precios pueden tener grandes efectos en el beneficio, por eso el poder de fijación de precios es tan valioso. (Cifras hipotéticas.)
Un aumento de costes, paso a paso
Ahora supongamos que los costes de los insumos suben un 10 % y la empresa no puede subir los precios. El coste de los bienes vendidos sube hasta $660 millones, el beneficio bruto baja hasta $340 millones y el margen bruto hasta 34 %. El resultado operativo cae hasta $90 millones, un margen del 9 %, es decir, un 40 % menos. Esta es la presión que sufrieron muchas empresas cuando la inflación se disparó en 2021 y 2022. (Cifras hipotéticas.)
Por qué importan más las tendencias que los niveles
Compare los márgenes con el historial de la propia empresa y con sus competidores del mismo sector. La reducción de los márgenes puede perjudicar a una acción incluso cuando los ingresos crecen. Consulte cómo los informes de resultados mueven los precios de las acciones, cómo leer una cuenta de resultados y qué mueve los precios de las acciones.
Los márgenes varían según el sector
Las empresas de software pueden tener márgenes brutos del 70 % o más, porque cada copia adicional de un producto cuesta poco de entregar. Los supermercados suelen trabajar con márgenes netos de unos pocos puntos porcentuales, apoyándose en el alto volumen de ventas. Los sectores intensivos en capital, como las telecomunicaciones o los servicios públicos, pueden tener márgenes EBITDA sólidos, pero márgenes netos mucho más bajos después de la depreciación y los intereses. Comparar los márgenes de una empresa con los de sus competidores directos, y no con los del mercado en su conjunto, ofrece la señal útil.
Qué impulsa los márgenes
- Poder de fijación de precios: las marcas sólidas o los productos únicos permiten precios más altos.
- Escala: los costes fijos se reparten entre más ventas.
- Costes de los insumos: materias primas, energía y salarios.
- Mezcla de productos: cambio hacia productos o servicios con márgenes más altos.
- Competencia: los nuevos rivales suelen presionar los precios y los márgenes a la baja.
Márgenes y precios de las acciones
Los inversores siguen de cerca la evolución de los márgenes en los resultados. Los márgenes en expansión suelen traducirse en revisiones al alza de las ganancias y en valoraciones más altas; los márgenes en contracción pueden hacer caer una acción incluso cuando los ingresos superan las previsiones. La guía de la empresa sobre los márgenes del próximo año suele ser tan importante como la guía de ingresos. Véase cómo leer un informe de resultados.
Malinterpretaciones habituales
- Comparar márgenes entre industrias muy diferentes.
- Tratar un aumento del margen de un solo año como permanente.
- Analizar el margen neto sin comprobar si los impuestos o las partidas extraordinarias lo han determinado.
Apalancamiento operativo
Los ejemplos de precios y costes muestran el apalancamiento operativo: como algunos costes son fijos, los cambios en los ingresos o en los costes de los insumos mueven el beneficio operativo mucho más de lo que mueven las ventas. Una empresa con costes fijos elevados, como una compañía de software o una fábrica que opera por debajo de su capacidad, ve cómo sus márgenes se expanden rápidamente cuando crecen las ventas y se contraen con rapidez cuando caen. Una empresa con costes mayoritariamente variables, como un distribuidor, tiene márgenes más estables pero más bajos.
Lectura de los márgenes en los resultados, con un ejemplo
Supongamos que los analistas esperan que ExampleCo informe un margen operativo del 15,0 % para un trimestre, y que publica un 14,2 % sobre unos ingresos en línea con las previsiones. El beneficio operativo es unos 8 millones de dólares inferior al esperado sobre una base anual de 1.000 millones de dólares, es decir, aproximadamente un 5 % por debajo de las previsiones. Si la dirección explica el desajuste como algo temporal, como un coste de envío puntual, es posible que las acciones apenas reaccionen; si apunta a subidas salariales que se mantendrán, el mercado podría recortar sus previsiones de beneficios y las acciones caerían. (Cifras hipotéticas).
Del margen operativo al margen neto
La diferencia entre el margen operativo y el margen neto se debe a los intereses y a los impuestos. El margen operativo del 15 % de ExampleCo se convierte en un margen neto del 9,75 % después de 20 millones de dólares de intereses y de un tipo impositivo del 25 %. Una empresa con más deuda o con un tipo impositivo más alto convierte menos de su beneficio operativo en beneficio neto, por lo que comparar márgenes operativos suele ser más justo entre empresas con distinta financiación.
Márgenes y valoración
Los inversores suelen pagar múltiplos más altos por las empresas con márgenes elevados y estables, porque sus beneficios son más resistentes y a menudo reflejan una posición competitiva sólida. Una empresa que consiga elevar sus márgenes hacia los de competidores mejor gestionados puede ver aumentar tanto sus ganancias como su valoración, una combinación poderosa para el precio de sus acciones.
Lista de verificación de márgenes
- ¿Cómo se comparan los márgenes con los de los competidores y con el historial de la empresa?
- ¿Están subiendo o bajando, y por qué?
- ¿Cuánto de un cambio procede de los precios, los costes o la mezcla de productos?
- ¿Es probable que la tendencia continúe?
Márgenes e inflación
La inflación pone a prueba los márgenes de una empresa. Las compañías con marcas sólidas o productos esenciales pueden subir los precios en línea con los costes y proteger sus márgenes; las que operan en mercados competitivos a menudo no pueden hacerlo, y sus márgenes se reducen. Durante el repunte de la inflación de 2021 y 2022, los inversores prestaron mucha atención a qué empresas podían trasladar los mayores costes a sus clientes, y las acciones de las que no podían hacerlo a menudo cayeron con fuerza.
Márgenes por segmento
Las grandes empresas suelen informar de sus beneficios por segmento. Una compañía con un margen operativo medio del 15 % podría combinar una división de software con un margen del 30 % y un negocio de hardware con un margen del 5 %. El crecimiento del segmento de margen alto eleva el margen global aunque el resto del negocio se mantenga estable, por lo que la mezcla de ingresos puede importar tanto como su total.
Comparar los márgenes brutos con cuidado
Las empresas no clasifican los costes de la misma manera. Algunas incluyen los gastos de envío, almacenaje o ciertos costes de personal en el coste de ventas; otras los presentan como gastos operativos. Dos empresas con economía idéntica pueden, por tanto, mostrar márgenes brutos diferentes. El margen operativo, que incluye todos los costes operativos, suele ser la base más justa para comparar empresas. Revisar con atención las notas contables antes de comparar márgenes brutos evita confundir una diferencia de clasificación con una diferencia real en el negocio.
Preguntas frecuentes
¿Qué margen es el más importante?
Cada uno responde a una pregunta distinta. El margen bruto muestra el poder de fijación de precios, el margen operativo indica la eficiencia con que funciona el negocio y el margen neto muestra qué llega a los accionistas. Los inversores suelen fijarse más en el margen operativo.
¿Por qué los ingresos pueden crecer mientras los beneficios caen?
Debido a que los costos pueden aumentar más rápido que las ventas, lo que comprime los márgenes, como en el ejemplo de aumento de costos anterior.
Las cifras de la empresa en este artículo son un ejemplo hipotético (“ExampleCo”) con fines ilustrativos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el monto que invierta.
Fuentes
- Guía para principiantes sobre estados financieros (cuatro estados; activos = pasivos + patrimonio de los accionistas) — SEC de EE. UU.
- Cómo leer estados financieros para invertir (flujo de caja libre = flujo de caja operativo − inversiones de capital (capex); flujo de caja frente a utilidad neta) — Investing.com Academy