
O que é o VIX e por que ele é chamado de índice do medo?
O VIX mede a volatilidade esperada do S&P 500 nos próximos 30 dias, a partir dos preços das opções. Veja por que ele dispara em quedas acentuadas, seu recorde de 82,69 em 2020 e como interpretar seus níveis.
O VIX, ou Cboe Volatility Index, mede o quanto o mercado espera que o S&P 500 oscile nos próximos 30 dias, usando os preços das opções sobre o S&P 500. Ele é o “índice do medo” porque investidores preocupados pagam mais por opções de proteção, o que o faz subir. Seu fechamento recorde foi 82,69 em 16 de março de 2020, dia em que o S&P 500 caiu quase 12%.
Como funciona
O VIX é derivado dos preços de um amplo conjunto de opções sobre o S&P 500 e expresso como um percentual anualizado. Um VIX de 20 implica movimentos anuais esperados de cerca de 20%, ou aproximadamente 20 ÷ √12 ≈ 5,8% em um mês. Ele não prevê a direção do mercado, apenas o tamanho esperado das oscilações.
O que os níveis do VIX implicam, ilustrado
| VIX | Movimento mensal esperado (cerca de um desvio padrão) | Movimento diário esperado |
|---|---|---|
| 15 | Cerca de 4,3% | Cerca de 0,9% |
| 20 | Cerca de 5,8% | Cerca de 1,3% |
| 30 | Cerca de 8,7% | Cerca de 1,9% |
| 40 | Cerca de 11,5% | Cerca de 2,5% |
(Conversões aproximadas: mensal ≈ VIX ÷ √12; diária ≈ VIX ÷ √252.) Movimentos maiores que esses ocorrem regularmente, porque os retornos de mercado têm caudas mais grossas do que uma distribuição normal.
Níveis típicos
- Média: cerca de 19,5 entre 1990 e o início de 2022.
- Mercados calmos: abaixo de 15; ele chegou a mínimas próximas de 9 em 2017–2018.
- Estresse: acima de 30.
- Crises: 89,53 intradiário em outubro de 2008; 82,69 de fechamento em março de 2020.
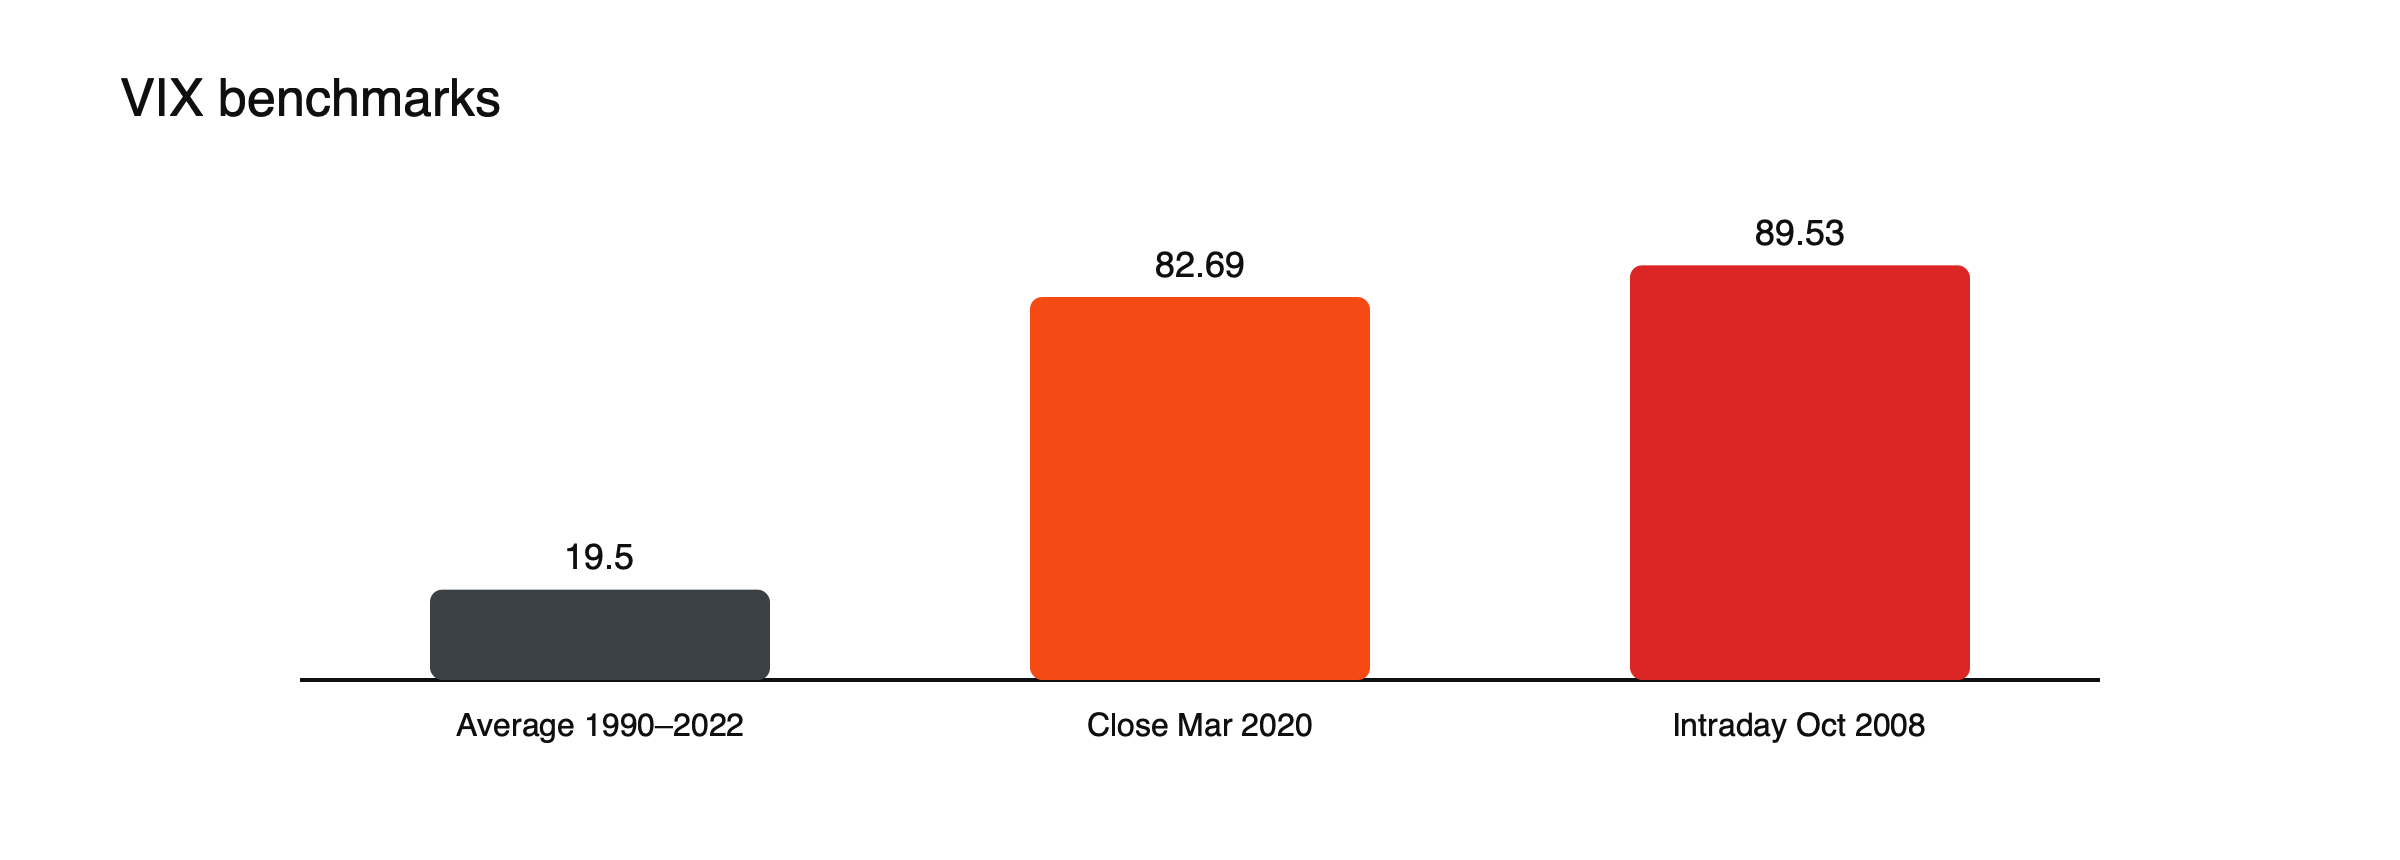
Figura: referências do VIX. Fontes: John Hancock; Datahub.
Por que ele dispara. Quando as ações caem bruscamente, investidores correm para comprar opções de venda como seguro, e os preços das opções, bem como o VIX, sobem. O VIX costuma subir quando as ações caem e cair quando elas sobem.
Picos na prática
Em 16 de março de 2020, enquanto a pandemia atingia os mercados, o S&P 500 caiu quase 12% e o VIX fechou em recorde de 82,69. Em 5 de agosto de 2024, durante o desmonte da operação de carry trade com o iene, o VIX subiu brevemente para cerca de 65 no início do pregão, antes de recuar em poucos dias. Picos desse tipo costumam ser de curta duração: o VIX tende a voltar em direção à sua média quando o pânico imediato passa, por isso é descrito como um indicador de reversão à média.
Como ele é negociado
Não é possível comprar o próprio VIX; os traders utilizam futuros, opções e produtos negociados em bolsa sobre o VIX, cujos preços podem diferir bastante do índice à vista. Alguns provedores oferecem CFDs sobre futuros do VIX. Veja erros que os traders cometem ao interpretar o VIX.
Futuros do VIX e a curva
Os futuros do VIX refletem a volatilidade esperada para datas futuras. Em mercados calmos, os contratos de vencimento mais longo costumam ser negociados acima do VIX à vista, uma situação de contango, porque os investidores esperam que a volatilidade suba a partir de níveis baixos ao longo do tempo. Em pânicos, a curva se inverte, com os contratos de vencimento próximo acima dos mais distantes. Produtos que mantêm futuros do VIX e os renovam perdem valor de forma constante em contango, por isso produtos de volatilidade comprada tendem a cair com o tempo, a menos que chegue um pico. Veja o que são contango e backwardation.
Quando apostar contra a volatilidade dá errado
Produtos que lucram com a queda da volatilidade se tornaram populares durante a calmaria de 2017. Em fevereiro de 2018, um salto repentino do VIX eliminou grande parte do valor desses produtos em um único dia, episódio conhecido como Volmageddon. Ele mostrou como estratégias que geram ganhos pequenos e constantes em mercados calmos podem sofrer perdas pesadas quando a volatilidade retorna.
Veja o que foi o Volmageddon, por que a volatilidade de um mercado se espalha para outros e o que move os índices de ações.
Usando o VIX para dimensionar posições
Como o VIX estima movimentos esperados, ele pode orientar o tamanho das posições em CFDs sobre índices. Com o VIX em 20, uma posição no S&P 500 pode esperar movimentos diários de cerca de 1,3%; com 40, cerca de 2,5%. Um trader que mantém o risco constante pode reduzir pela metade a exposição ao índice quando o VIX dobra. Com US$ 2 por ponto em um índice americano próximo de 5.000, um movimento de 1,3% equivale a cerca de US$ 130; com VIX de 40, a oscilação diária típica dessa mesma posição praticamente dobra. (Valores ilustrativos.) Veja como dimensionar uma posição em CFD usando o risco por operação.
Outros índices de volatilidade
Existem índices semelhantes para outros mercados: o VSTOXX para o EURO STOXX 50, o VXN para o Nasdaq 100 e o índice MOVE para a volatilidade dos títulos do Tesouro americano. Eles tendem a subir juntos em quedas globais, mas as diferenças entre eles podem indicar onde o estresse está concentrado, por exemplo, em títulos de dívida e não em ações.
O VIX e a direção das ações
O VIX geralmente se move na direção oposta ao S&P 500: sobe quando as ações caem e cai quando elas sobem. Isso acontece porque os investidores compram proteção quando os mercados caem e porque mercados em queda tendem a ser mais voláteis do que mercados em alta. A relação não é fixa: em altas fortes e especulativas, o VIX pode subir junto com as ações, à medida que os investidores compram opções de compra, o que também eleva a volatilidade implícita.
A estrutura a termo como sinal
Comparar o VIX à vista com os futuros do VIX, ou com índices de volatilidade de prazos mais longos, mostra como os investidores esperam que a volatilidade evolua. Quando a volatilidade esperada de curto prazo sobe acima das expectativas de longo prazo, formando uma estrutura a termo invertida, os mercados estão sob forte estresse. Quando ela volta ao normal, o pânico geralmente está diminuindo. Os traders observam o formato da curva tanto quanto o nível.
Baixa volatilidade e complacência
Longos períodos de leituras muito baixas do VIX podem incentivar posições maiores e estratégias que dependem da continuidade da calma. Quando a volatilidade então dispara, como em fevereiro de 2018, essas posições podem ser desfeitas rapidamente, ampliando o movimento. Um VIX baixo indica que a calma é esperada, não garantida.
Interpretações equivocadas comuns
- Tratar o VIX como uma previsão de direção.
- Presumir que os produtos ligados ao VIX acompanham o VIX à vista.
- Vender volatilidade só porque ela parece alta, sem dimensionar a posição para novos picos.
Volatilidade implícita e realizada
O VIX mede a volatilidade implícita, aquela embutida nos preços das opções. A volatilidade realizada é o quanto o índice de fato se movimentou. A volatilidade implícita costuma ser um pouco maior que a realizada, porque os investidores pagam um prêmio por proteção. Quando a volatilidade realizada salta acima da implícita, o mercado está se movendo mais do que o esperado, geralmente durante vendas repentinas; quando a implícita permanece bem acima da realizada por muito tempo, as opções estão caras em relação aos movimentos reais.
O VIX e outros mercados
Picos do VIX frequentemente coincidem com movimentos em outros mercados: os títulos públicos se valorizam, o iene e o franco suíço se fortalecem, os spreads de crédito se ampliam e as moedas sensíveis ao risco se enfraquecem. Observar esses sinais em conjunto oferece uma visão mais completa da profundidade de uma queda. Veja por que a volatilidade de um mercado se espalha para outros.
Checklist sobre o VIX
- O VIX está acima ou abaixo de sua média de longo prazo?
- Sua estrutura a termo é normal ou invertida?
- Como a volatilidade realizada se compara?
- Há eventos importantes programados, como decisões de bancos centrais?
- O tamanho das posições em índices foi ajustado à volatilidade atual?
Negociando volatilidade por meio de CFDs
Alguns provedores oferecem CFDs sobre futuros do VIX. Seus preços acompanham os futuros, não o VIX à vista, e são renovados a cada vencimento; portanto, em períodos calmos com contango, a renovação corrói gradualmente as posições compradas. Os preços podem apresentar gaps acentuados quando a volatilidade dispara, muitas vezes bem além dos stops, e as exigências de margem costumam ser maiores do que nos índices de ações. Posições compradas em volatilidade são adequadas para hedges de curto prazo em torno de eventos específicos; posições vendidas podem gerar perdas muito elevadas em um pico repentino. Dimensionar a posição para um movimento extremo, e não para um movimento típico, é essencial.
Volatilidade em torno de eventos
O VIX costuma subir nos dias que antecedem eventos importantes programados, como decisões de bancos centrais ou eleições, e recua depois que eles passam. Traders que entendem esse padrão evitam interpretar cada alta anterior a um evento como sinal de problemas iminentes.
Perguntas frequentes
Um VIX alto significa que as ações vão cair?
Não necessariamente. Um VIX alto indica que grandes movimentos são esperados; ele costuma ocorrer depois que as ações já caíram, e os mercados por vezes se recuperaram fortemente após períodos de volatilidade muito alta.
Posso negociar o VIX diretamente?
Não. O índice em si não pode ser comprado; os traders utilizam futuros, opções e produtos relacionados ao VIX, cujos preços frequentemente diferem do VIX à vista.
Os valores de alavancagem, margem e custos apresentados neste artigo são exemplos ilustrativos. As condições reais dependem do provedor, do instrumento e das regras do seu país.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- O medidor do medo: o que o VIX nos diz (derivado das opções sobre o S&P 500; movimentos esperados para 30 dias; fechamento recorde de 82,69 em 16 de março de 2020; 89,53 intradiário em outubro de 2008; mínimas próximas de 9 em 2017–2018) — Datahub
- O que os investidores precisam saber sobre volatilidade e o VIX (fechamento médio de 19,5 entre 1990 e março de 2022; S&P 500 de −11,98% em 16 de março de 2020) — John Hancock Investment Management
- Volatilidade versus retornos de ações (pico de fechamento do VIX de 82,69 em 16 de março de 2020; medida de 30 dias a partir das opções sobre o S&P 500) — First Trust, março de 2020
- Desmonte da operação de carry trade com o iene: episódio de 2024 (VIX brevemente em 65 em 5 de agosto) — Lambda Finance, 2026