
Por que as bolhas são tão difíceis de identificar em tempo real
Bolhas de mercado são difíceis de identificar em tempo real porque as mesmas evidências podem sustentar duas narrativas diferentes: especulação ou mudanças genuínas em crescimento, tecnologia, risco e juros.
Bolhas de mercado são difíceis de identificar em tempo real porque as mesmas evidências podem sustentar duas narrativas. Ganhos rápidos de preço podem refletir especulação, ou podem refletir mudanças genuínas em crescimento, tecnologia, risco ou taxas de juros. A distinção fica clara depois que as expectativas falham. Antes desse ponto, até modelos de avaliação sofisticados dependem de premissas que podem mudar.
Uma bolha é, em parte, uma afirmação sobre um valor justo não observável
Dizer que um ativo está caro é fácil. Dizer que ele é uma bolha é mais difícil.
Uma bolha normalmente significa que o preço subiu de forma relevante acima de um valor justificado pelos fluxos de caixa futuros esperados, pela utilidade ou pelos fundamentos econômicos. O problema é que esses fundamentos não são totalmente observáveis.
No caso de uma ação, os investidores precisam estimar receita futura, margens, necessidades de reinvestimento, taxas de desconto e risco. Pequenas mudanças nessas premissas podem gerar grandes mudanças no valor justo estimado, especialmente para ativos cujos fluxos de caixa esperados estão muito distantes no futuro.
No caso dos criptoativos, o problema pode ser ainda mais difícil, porque pode não existir nenhum modelo convencional de fluxo de caixa. Analistas podem, em vez disso, debater o uso da rede, a escassez, a geração de taxas, as propriedades monetárias ou a demanda por espaço em bloco.
Um preço pode, portanto, parecer irracional sob um modelo e defensável sob outro.
O fim dos anos 1990 mostra por que fundamentos e especulação podem coexistir
A era das pontocom é lembrada como uma bolha clássica, mas a mudança tecnológica subjacente era real.
A adoção da internet se expandiu rapidamente. Os custos de computação e comunicação caíram. Novos modelos de negócio tornaram-se possíveis. A produtividade melhorou em partes da economia. Os gastos de capital em infraestrutura tecnológica dispararam.
Ao mesmo tempo, as avaliações de muitas ações de tecnologia e internet ultrapassaram em muito o que seus fluxos de caixa eventuais poderiam sustentar. Algumas empresas com economia fraca receberam financiamento simplesmente por estarem ligadas ao tema certo.
Essa mistura é exatamente o motivo pelo qual as bolhas são difíceis de identificar em tempo real. A pergunta raramente é “essa tecnologia é real?”. A pergunta mais difícil é “quanto do futuro já foi precificado, e quais empresas de fato vão capturá-lo?”
Ben Bernanke fez um argumento semelhante em um discurso de 2002 no Federal Reserve, após o colapso das pontocom. Ele argumentou que o Fed não conseguia identificar bolhas de forma confiável enquanto elas se formavam, porque valores fundamentais dependem de variáveis como dividendos esperados e prêmios de risco, que são elas mesmas incertas.
Ganhos de preço, por si só, não comprovam uma bolha
Um gráfico que subiu na vertical deixa as pessoas nervosas. Isso, por si só, não é evidência suficiente.
Os preços podem subir de forma acentuada porque as expectativas de lucros aumentam, a inflação muda, as taxas de juros caem, surge uma restrição de oferta ou o mercado está reprecificando uma mudança estrutural. Uma tendência forte pode reverter mais tarde sem ter sido irracional no começo.
O inverso também é verdadeiro. Um mercado lento e ordenado pode conter vulnerabilidade séria se alavancagem, crescimento do crédito ou concentração oculta tiverem se acumulado por baixo da superfície.
A pesquisa do FMI sobre bolhas especulativas enfatiza esse problema. Medidas de preço, isoladamente, têm dificuldade em distinguir euforia irracional de uma resposta racional a um risco percebido menor. Sua estrutura de vigilância proposta, portanto, combina sinais de preço com quantidades como emissões, volume de negociação, fluxos de fundos e expectativas de pesquisas.
Índices de avaliação ajudam, mas cada índice precisa de uma história sobre o denominador
Os índices preço/lucro, preço/vendas e capitalização de mercado/PIB podem mostrar que um ativo está caro em relação ao histórico. Eles não conseguem dizer exatamente quando o caro se torna instável.
O denominador muda.
Uma empresa cujo lucro cresce 30% ao ano pode justificar um múltiplo maior do que outra que cresce 3%. Uma taxa livre de risco mais baixa pode justificar um valor presente maior para fluxos de caixa distantes. Uma mudança na estrutura de mercado pode alterar as margens. A inflação pode distorcer comparações nominais.
É por isso que a avaliação normalmente descreve melhor o risco de retorno futuro do que acerta o mês em que uma bolha estoura.
Avaliações altas podem persistir por anos. Elas também podem subir ainda mais antes de corrigir.
Bolhas costumam se revelar em quantidades, não apenas em preços
Alguns dos sinais de alerta mais úteis estão fora do gráfico principal.
Observe:
- crescimento rápido da alavancagem ou da dívida em margem;
- padrões de concessão de crédito ou de emissão incomumente frouxos;
- uma enxurrada de novas emissões de emissores que tentam monetizar a demanda;
- volume de negociação desconectado da posse de longo prazo;
- planos de negócios construídos principalmente sobre a valorização contínua dos preços dos ativos;
- narrativas que tratam as condições de financiamento como permanentes;
- investidores que abandonam os modelos normais de avaliação porque “desta vez é diferente.”
Nenhuma delas prova uma bolha. Juntas, descrevem um mercado em que o preço depende cada vez mais de novo dinheiro e de premissas otimistas.
Isso é mais útil do que perguntar se um índice subiu demais.
A venda a descoberto não torna a detecção de bolhas fácil
Se um ativo está claramente supervalorizado, por que investidores céticos não simplesmente vendem a descoberto até o preço cair?
Porque acertar sobre o valor não é o mesmo que acertar sobre o momento.
Uma posição vendida pode perder dinheiro por muito tempo enquanto o preço continua subindo. O aluguel dos ativos para venda pode ficar caro ou indisponível. As perdas em uma posição vendida são teoricamente ilimitadas. O risco de carreira importa para gestores profissionais, cujos clientes podem não tolerar anos de desempenho inferior.
Esses limites à arbitragem permitem que ativos caros fiquem ainda mais caros antes de o mercado finalmente mudar de direção.
Uma bolha, portanto, pode sobreviver a um ceticismo generalizado.
Os formuladores de políticas enfrentam uma versão ainda mais difícil do problema
Um investidor pode optar por não participar. Um banco central que considera reagir a uma suspeita de bolha precisa pesar o custo de errar.
O argumento de Bernanke, de 2002, foi direto: identificar uma bolha exige não apenas estimar um valor fundamental incerto, mas também acreditar que o banco central consegue fazer isso melhor do que o mercado. Ele também argumentou que as taxas de juros são um instrumento grosseiro para atingir um único mercado de ativos.
A estrutura posterior do Federal Reserve sobre estabilidade financeira reflete a mesma cautela. Em vez de declarar definitivamente que um único ativo está “em bolha”, ela monitora um conjunto de pressões de avaliação e pergunta se preços elevados interagem com alavancagem, transformação de maturidade ou gestão de risco fraca.
A vulnerabilidade costuma ser mais importante do que o rótulo.
Uma bolha se torna evidente quando o mecanismo de financiamento se rompe
Muitas bolhas terminam quando o mecanismo que as sustenta muda.
Isso pode ser:
- alta das taxas de juros;
- escassez de crédito;
- lucros que não atendem às expectativas embutidas;
- novas emissões que superam a demanda;
- uma fraude ou um problema contábil que abale a confiança;
- uma narrativa tecnológica que se prova economicamente mais fraca do que o esperado.
Quando o ciclo de retroalimentação se inverte, as evidências que eram ambíguas na alta tornam-se mais fáceis de interpretar.
Investidores que compraram porque os preços continuavam subindo agora enfrentam a queda do valor das garantias. Empresas que conseguiam financiar prejuízos com facilidade precisam preservar caixa. O momentum deixa de ser fonte de demanda e passa a ser fonte de oferta.
Com a visão retrospectiva, tudo de repente parece brilhante.
Melhor do que declarar uma bolha: mapear as condições exigidas pelo preço
Uma abordagem mais útil é perguntar o que precisa continuar verdadeiro para que a avaliação atual funcione.
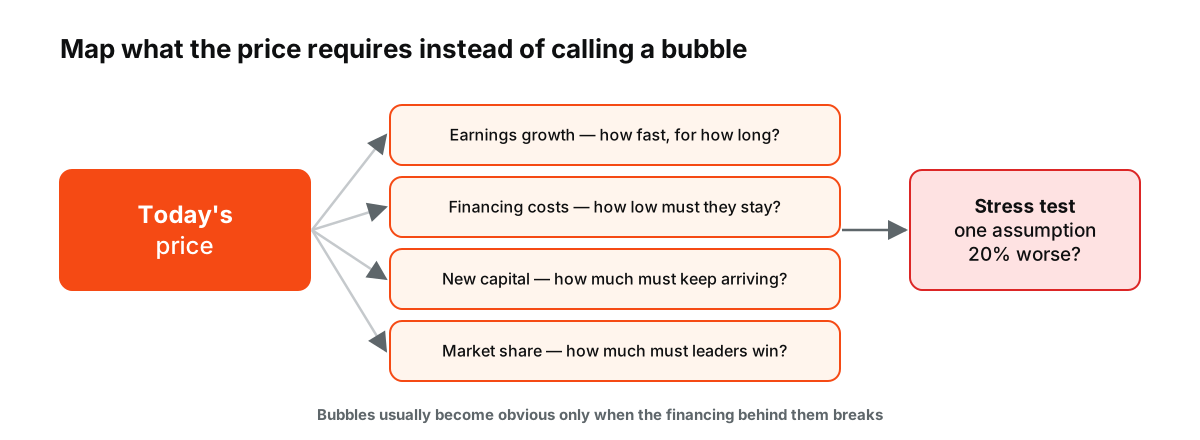
Figura: Em vez de chamar algo de bolha, liste o que o preço exige e teste o que acontece se uma premissa for 20% menos favorável.
Com que rapidez os lucros precisam crescer? Quão baixos os custos de financiamento devem permanecer? Quanto novo capital precisa continuar entrando? Qual participação de mercado as empresas líderes precisam capturar? O que acontece se uma premissa for 20% menos favorável?
Isso não produz um rótulo dramático de “bolha ou não”. Produz algo melhor: um mapa dos riscos embutidos no preço.
O mercado ainda pode subir. O objetivo é entender o que o preço exige que o futuro entregue.
Fontes
- Identifying Speculative Bubbles: A Two-Pillar Surveillance Framework — IMF Working Paper, novembro de 2014
- Asset-Price “Bubbles” and Monetary Policy — Federal Reserve, 15 de outubro de 2002
- Financial Stability Report: Asset Valuations — Federal Reserve, novembro de 2020
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, julho de 2024