
¿Por qué las burbujas son tan difíciles de detectar en tiempo real?
Las burbujas de mercado son difíciles de identificar en tiempo real porque la misma evidencia puede sustentar dos interpretaciones distintas: especulación o cambios reales en el crecimiento, la tecnología, el riesgo o los tipos de interés.
Las burbujas de mercado son difíciles de identificar en tiempo real porque la misma evidencia puede sustentar dos relatos. Las fuertes subidas de precios pueden reflejar especulación o cambios genuinos en el crecimiento, la tecnología, el riesgo o los tipos de interés. La distinción se vuelve clara una vez que las expectativas fallan. Antes de ese momento, incluso los modelos de valoración sofisticados dependen de supuestos que pueden cambiar.
Una burbuja es en parte una afirmación sobre un valor razonable no observable
Decir que un activo es caro es fácil. Decir que es una burbuja es más difícil.
Una burbuja suele significar que el precio se ha situado de forma considerable por encima de un valor justificado por los flujos de caja futuros esperados, la utilidad o los fundamentos económicos. El problema es que esos fundamentos no son totalmente observables.
En el caso de una acción, los inversores deben estimar los ingresos futuros, los márgenes, las necesidades de reinversión, las tasas de descuento y el riesgo. Pequeños cambios en esos supuestos pueden producir grandes variaciones en el valor razonable estimado, sobre todo en activos cuyos flujos de caja esperados se sitúan muy lejos en el tiempo.
En el caso de los activos cripto, el problema puede ser aún más difícil porque puede que no exista ningún modelo convencional de flujos de caja. Los analistas pueden debatir, en cambio, el uso de la red, la escasez, la generación de comisiones, las propiedades monetarias o la demanda de espacio en bloque.
Por tanto, un precio puede parecer irracional con un modelo y defendible con otro.
Los últimos años noventa muestran por qué los fundamentos y la especulación pueden coexistir
La era de las puntocom se recuerda como una burbuja de libro de texto, pero el cambio tecnológico subyacente fue real.
La adopción de Internet se expandió rápidamente. Los costes de computación y comunicaciones bajaron. Se volvieron posibles nuevos modelos de negocio. La productividad mejoró en algunos sectores de la economía. El gasto de capital en infraestructura tecnológica se disparó.
Al mismo tiempo, las valoraciones de muchas acciones tecnológicas y de Internet se alejaron mucho de lo que sus flujos de caja finales podían sostener. Algunas empresas con economía débil recibieron financiación simplemente por estar vinculadas al tema adecuado.
Esa mezcla es precisamente la razón por la que las burbujas son difíciles de detectar en tiempo real. La pregunta rara vez es “¿es real esta tecnología?”. La cuestión más difícil es “¿cuánto del futuro ya está valorado y qué empresas lo capturarán realmente?”
Ben Bernanke expuso un argumento similar en un discurso de 2002 de la Reserva Federal, tras el estallido de las puntocom. Sostuvo que la Fed no podía identificar de forma fiable las burbujas mientras se estaban formando, porque los valores fundamentales dependen de variables como los dividendos esperados y las primas de riesgo, que son en sí mismas inciertas.
Las subidas de precios por sí solas no demuestran una burbuja
Un gráfico que se ha disparado verticalmente pone nerviosa a la gente. Por sí solo, no es evidencia suficiente.
Los precios pueden subir con fuerza porque suben las expectativas de beneficios, cambia la inflación, bajan los tipos de interés, aparece una restricción de oferta o un mercado está reajustando el precio de un cambio estructural. Una tendencia poderosa puede revertirse después sin haber sido irracional al principio.
Lo contrario también es cierto. Un mercado lento y ordenado puede contener una vulnerabilidad seria si se ha acumulado apalancamiento, crecimiento del crédito o concentración oculta bajo la superficie.
La investigación del FMI sobre las burbujas especulativas subraya este problema. Las medidas basadas solo en precios tienen dificultades para distinguir la exuberancia irracional de una respuesta racional a un menor riesgo percibido. Su marco de vigilancia propuesto combina, por ello, las señales de precios con magnitudes como las emisiones, el volumen de negociación, los flujos de fondos y las expectativas de encuestas.
Los ratios de valoración ayudan, pero cada ratio necesita una historia sobre su denominador
Los ratios precio-beneficio, precio-ventas y capitalización bursátil sobre PIB pueden mostrar que un activo es caro en relación con su historia. No pueden indicar con exactitud cuándo lo caro se vuelve inestable.
El denominador cambia.
Una empresa que hace crecer sus beneficios un 30% anual puede justificar un múltiplo más alto que otra que crece un 3%. Un tipo libre de riesgo más bajo puede justificar un valor presente más alto para flujos de caja lejanos. Un cambio en la estructura del mercado puede alterar los márgenes. La inflación puede distorsionar las comparaciones nominales.
Por eso la valoración suele describir mejor el riesgo de rentabilidad futura que acertar el mes en que estalla una burbuja.
Las valoraciones altas pueden mantenerse durante años. También pueden aumentar antes de corregir.
Las burbujas suelen revelarse en las cantidades, no solo en los precios
Algunas de las señales de alerta más útiles están fuera del gráfico principal.
Conviene vigilar:
- un rápido crecimiento del apalancamiento o de la deuda con margen;
- estándares de concesión de crédito o de emisión inusualmente laxos;
- una avalancha de nueva oferta de emisores que intentan monetizar la demanda;
- volumen de negociación desconectado de la propiedad a largo plazo;
- narrativas que tratan las condiciones de financiación como permanentes;
- inversores que abandonan los marcos de valoración habituales porque «esta vez es diferente».
Ninguno de estos factores demuestra por sí solo la existencia de una burbuja. Juntos describen un mercado en el que el precio depende cada vez más de nuevo dinero y de supuestos optimistas.
Eso es más útil que preguntarse si un índice ha subido demasiado.
La venta en corto no facilita la detección de burbujas
Si un activo está claramente sobrevalorado, ¿por qué los inversores escépticos no lo venden en corto hasta que el precio caiga?
Porque acertar con el valor no es lo mismo que acertar con el momento.
Una posición corta puede perder dinero durante mucho tiempo mientras el precio sigue subiendo. El préstamo de valores puede volverse caro o no estar disponible. Las pérdidas de una posición corta son teóricamente ilimitadas. Además, el riesgo profesional importa a los gestores cuyos clientes pueden no tolerar años de rentabilidad inferior a la del mercado.
Estos límites al arbitraje permiten que los activos caros se encarezcan aún más antes de que el mercado finalmente cambie de dirección.
Por tanto, una burbuja puede sobrevivir al escepticismo generalizado.
Los responsables de políticas enfrentan una versión aún más difícil del problema
Un operador puede optar por no participar. Un banco central que considera si debe responder a una presunta burbuja tiene que sopesar el coste de equivocarse.
El argumento de Bernanke en 2002 era contundente: identificar una burbuja requiere no solo estimar un valor fundamental incierto, sino también creer que el banco central puede hacerlo mejor que el mercado. Además, sostuvo que los tipos de interés son una herramienta imprecisa para dirigirse a un solo mercado de activos.
El posterior marco de estabilidad financiera de la Reserva Federal refleja la misma cautela. En lugar de declarar de forma definitiva que un activo concreto «está en una burbuja», vigila una serie de presiones de valoración y se pregunta si los precios elevados interactúan con el apalancamiento, la transformación de vencimientos o una gestión débil del riesgo.
La vulnerabilidad suele ser más importante que la etiqueta.
Una burbuja se hace evidente cuando se rompe el mecanismo de financiación
Muchas burbujas terminan cuando cambia el mecanismo que las sostiene.
Eso puede ser:
- una subida de los tipos de interés;
- una escasez de crédito;
- beneficios que no cumplen las expectativas incorporadas en el precio;
- nuevas emisiones que superan la demanda;
- un fraude o un problema contable que daña la confianza;
- una narrativa tecnológica que resulta económicamente más débil de lo esperado.
Una vez que el circuito de retroalimentación se invierte, las pruebas que eran ambiguas durante la subida se vuelven más fáciles de interpretar.
Los inversores que compraron porque los precios seguían subiendo ahora se enfrentan a la caída del valor de sus garantías. Las empresas que podían financiar pérdidas con facilidad tienen que conservar efectivo. El impulso del mercado pasa de ser una fuente de demanda a convertirse en una fuente de oferta.
De repente, la visión retrospectiva parece brillante.
Mejor que declarar una burbuja: identificar las condiciones que exige el precio
Un enfoque más útil consiste en preguntarse qué debe seguir siendo cierto para que la valoración actual tenga sentido.
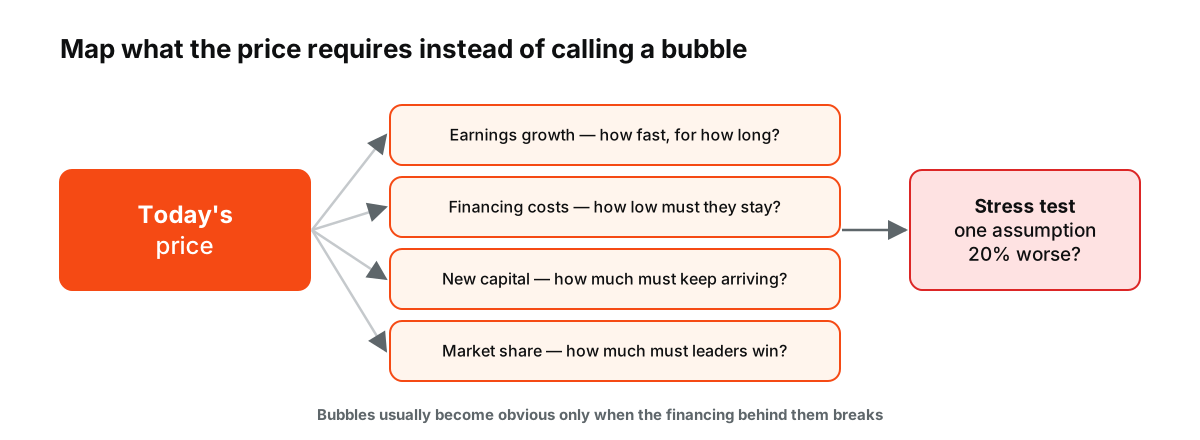
Figura: En lugar de calificar algo como burbuja, enumere lo que exige el precio y pruebe qué ocurre si una hipótesis resulta un 20 % menos favorable.
¿Con qué rapidez deben crecer los beneficios? ¿Qué tan bajos deben mantenerse los costes de financiación? ¿Cuánto nuevo capital debe seguir entrando? ¿Qué cuota de mercado deben captar las empresas líderes? ¿Qué ocurre si una hipótesis resulta un 20 % menos favorable?
Esto no produce una etiqueta dramática del tipo «burbuja o no burbuja». Produce algo mejor: un mapa de los riesgos incorporados en el precio.
El mercado todavía podría subir. El objetivo es entender qué le está pidiendo el precio al futuro que cumpla.
Fuentes
- Identifying Speculative Bubbles: A Two-Pillar Surveillance Framework — Documento de trabajo del FMI, noviembre de 2014
- Asset-Price “Bubbles” and Monetary Policy — Reserva Federal, 15 de octubre de 2002
- Financial Stability Report: Asset Valuations — Reserva Federal, noviembre de 2020
- Selección natural: tácticas y estrategia con sectores de renta variable — S&P Dow Jones Indices, julio de 2024