
Cómo los ETF cambiaron el descubrimiento de precios
Los ETF cotizan todo el día aunque sus activos subyacentes se negocien poco, por lo que pueden reflejar las noticias antes de que esos activos se reajusten.
Los ETF cambiaron el descubrimiento de precios porque cotizan todo el día, aunque sus activos, como los bonos corporativos, se negocien con poca frecuencia. En mercados volátiles, el precio de un ETF puede reflejar las noticias antes de que sus activos se reajusten. En marzo de 2020, un importante ETF de bonos estadounidense cotizó más de un 6 % por debajo del valor declarado de sus bonos, lo que señalaba hacia dónde se dirigían los precios de los bonos.
Cómo se mantienen los precios de los ETF cerca de su valor
Grandes intermediarios llamados participantes autorizados pueden crear nuevas participaciones de ETF entregando los activos subyacentes, o canjear participaciones por esos activos. Si el ETF cotiza por encima del valor de sus activos, crean participaciones y las venden; si cotiza por debajo, compran participaciones y las canjean. Este arbitraje normalmente mantiene el precio cerca del valor liquidativo.
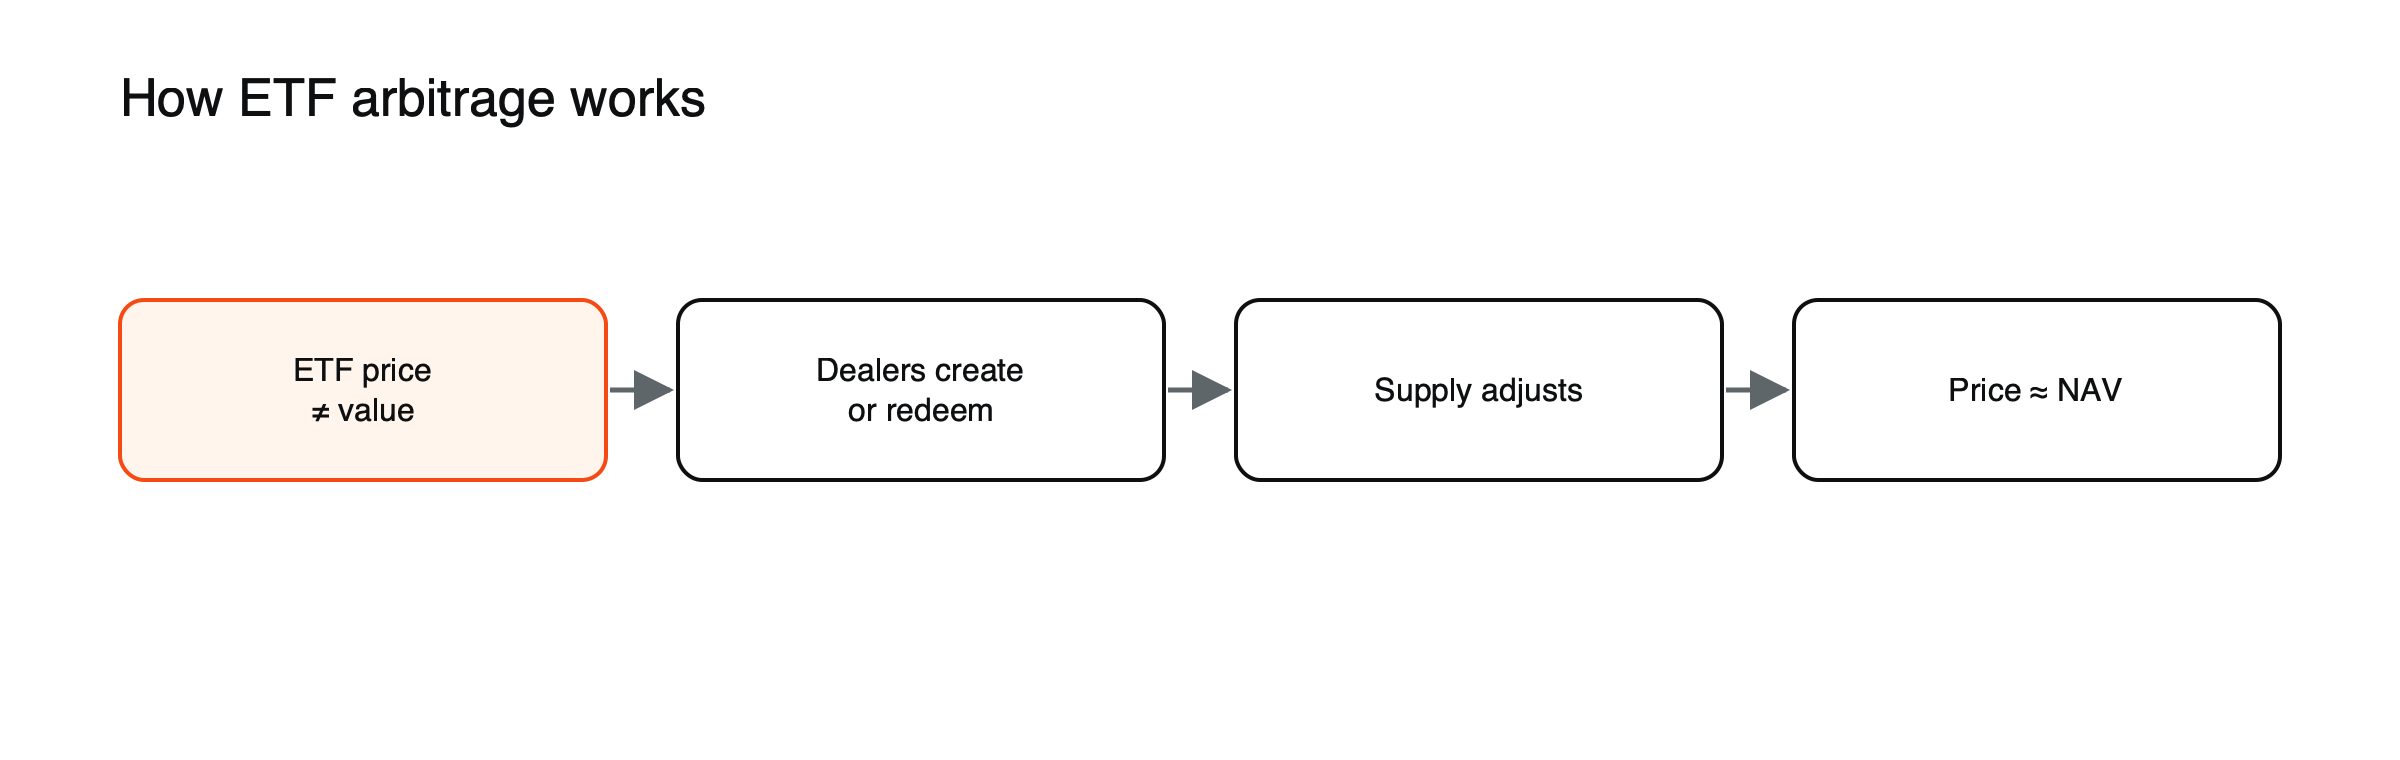 Figura: La creación y el canje mantienen los precios de los ETF cerca de su valor, hasta que la liquidez se ve sometida a presión.
Un descuento en momentos de tensión, ilustrado
Supongamos que un ETF de bonos informa un valor liquidativo de 80,00 $ por participación, basado en los últimos precios disponibles de los bonos, pero cotiza a 75,04 $ durante una venta masiva, es decir, un descuento del 6,2 %. (Cifras ilustrativas basadas en el episodio de marzo de 2020). Parte de la diferencia refleja la dificultad real para vender los bonos subyacentes; otra parte refleja que los precios de bonos publicados están desactualizados y caerán cuando se negocien de nuevo. Unos días después, a medida que se actualizan los precios de los bonos, el valor liquidativo puede bajar hacia el precio del ETF, lo que muestra que el ETF ya había descontado la caída. En estos casos, el precio del ETF suele ser la señal más precisa.
Cuando los ETF lideran
Bonos. Muchos bonos se negocian solo de forma ocasional, por lo que sus precios oficiales pueden estar desactualizados. En una venta masiva, el precio del ETF cae primero, y el «descuento» refleja en parte que los valores subyacentes aún no se han ajustado.
Bitcoin. Los ETF de bitcoin al contado, lanzados en enero de 2024, se convirtieron rápidamente en un importante canal de exposición al bitcoin; las opciones sobre el IBIT de BlackRock superaron a Deribit como el mayor mercado de opciones de bitcoin por interés abierto en aproximadamente un año. Consulte cómo los ETF de bitcoin cambiaron quién posee bitcoin.
El crecimiento de los ETF
Los activos globales en ETF alcanzaron un récord de unos 23 billones de dólares en mayo de 2026, con más de 1 billón de dólares en entradas de capital en 2026 hasta ese momento. A medida que los ETF han crecido, una mayor proporción de la negociación de acciones, bonos y materias primas se ha realizado a través de participaciones de fondos en lugar de los activos subyacentes. Ese cambio ha hecho que los precios de los ETF sean más centrales en el descubrimiento de precios en muchos mercados. Consulte qué es un ETF.
Preocupaciones
- Desajuste de liquidez: un ETF puede ser fácil de vender mientras sus activos subyacentes no lo son.
- Los flujos impulsan los precios: las grandes entradas o salidas de capital en ETF pueden mover el mercado subyacente.
- Concentración pasiva: el dinero que sigue índices puede prestar menos atención a la información específica de cada empresa.
Por qué importa
Los precios de los ETF pueden ser la mejor estimación en tiempo real del mercado en momentos de tensión, pero los descuentos y las primas indican que la liquidez está bajo presión. Consulte por qué a los operadores institucionales les importa la profundidad del mercado y por qué las correlaciones tienden a uno en una crisis.
Indexación y acciones individuales
Cuando el dinero fluye hacia ETF indexados, los fondos compran todas las acciones del índice en proporción a sus ponderaciones, independientemente de las perspectivas de cada empresa. Los críticos sostienen que la fuerte inversión pasiva puede debilitar el descubrimiento de precios de las acciones individuales, ya que menos inversores analizan las empresas. Los defensores responden que los inversores activos siguen fijando los precios en el margen y que los fondos indexados reducen los costes para millones de ahorradores.
Flujos de ETF y el mercado subyacente
Las grandes entradas o salidas de capital pueden mover los precios subyacentes, especialmente en mercados menos líquidos como las acciones de pequeña capitalización, los bonos de alto rendimiento o las materias primas. En días de reembolsos masivos, los participantes autorizados pueden vender activos subyacentes, lo que añade presión. Por ello, seguir los flujos de los ETF se ha vuelto parte de la lectura de muchos mercados, desde el bitcoin hasta los bonos corporativos. Consulte cómo los ETF de bitcoin cambiaron quién posee bitcoin.
Qué pueden usar los operadores
Las primas y descuentos respecto al valor liquidativo neto (NAV), publicados a diario, muestran cuándo la liquidez está tensionada. El volumen de negociación inusualmente alto de un ETF puede anticipar un cambio de sentimiento antes de que reaccionen los mercados subyacentes. Las opciones sobre ETF populares revelan cómo están posicionados los inversores. Cada una ofrece una ventana al descubrimiento de precios que no existía antes de los ETF.
Participantes autorizados bajo presión
El arbitraje que mantiene los precios de los ETF cerca de su valor depende de que los participantes autorizados estén dispuestos a operar. En mercados tranquilos, intervienen rápidamente. En situaciones de estrés, pueden dudar si los activos subyacentes son difíciles de comprar o vender, o si sus propios balances están tensionados, lo que permite primas o descuentos mayores. Por eso los descuentos se ampliaron bruscamente en los ETF de bonos en marzo de 2020 y se redujeron de nuevo una vez que la Reserva Federal respaldó los mercados de bonos.
ETF de materias primas
Los ETF de oro poseen metal físico y se han convertido en un canal importante de demanda de inversión, y sus tenencias se siguen como señal del sentimiento de los inversores. Otros ETF de materias primas poseen futuros y pueden divergir de los precios al contado debido a los costes de renovación de contratos. Ambos tipos influyen en el descubrimiento de precios en sus mercados. Véase qué mueve los precios del oro.
ETF apalancados e inversos
Algunos ETF buscan ofrecer dos o tres veces el movimiento diario de un índice, o el inverso. Para ello, reequilibran al final de cada jornada, comprando tras las subidas y vendiendo tras las caídas. En mercados volátiles, estos flujos de reequilibrio pueden amplificar los movimientos cerca del cierre, otra forma en que los ETF afectan a los precios subyacentes.
Errores comunes de interpretación
- Tratar un descuento de un ETF como un error de valoración.
- Suponer que la liquidez del ETF equivale a la liquidez del activo subyacente.
Horarios de negociación distintos
Algunos ETF cotizan cuando sus mercados subyacentes están cerrados. Un ETF cotizado en EE. UU. que posee acciones japonesas se negocia durante el horario de Nueva York, cuando Tokio está cerrado, por lo que su precio refleja la mejor estimación de los inversores sobre dónde abrirán las acciones japonesas. A la mañana siguiente, los precios japoneses suelen moverse hacia el nivel implícito en el ETF. Los ETF de bitcoin funcionan al revés: cotizan solo durante el horario de las bolsas, mientras que el bitcoin se negocia las 24 horas, por lo que cada día abren reflejando los movimientos nocturnos del bitcoin.
Los ETF y el mercado del bitcoin
En torno a un año después de su lanzamiento, las opciones sobre el ETF de bitcoin de BlackRock superaron, por interés abierto, a la mayor plataforma de opciones nativa de criptoactivos. Ese cambio trasladó una parte significativa del descubrimiento de precios y de la cobertura del bitcoin a mercados estadounidenses regulados durante el horario de EE. UU. Los operadores ahora siguen en conjunto los flujos de los ETF, el posicionamiento en opciones sobre ETF y los mercados al contado de bitcoin.
Primas en mercados con mucha demanda
Los ETF también pueden cotizar por encima del valor de sus activos cuando la demanda se dispara y los activos subyacentes son difíciles de comprar rápidamente, como ocurre con algunos temas recién populares o con activos de oferta limitada. Los participantes autorizados suelen crear nuevas participaciones para cerrar la brecha, pero las primas pueden persistir brevemente en mercados que se mueven rápido. Los compradores que pagan una prima corren el riesgo de perderla cuando se cierre.
Usar las señales de los ETF, ilustrado
Supongamos que un ETF de bonos de alto rendimiento cae un 3% en una jornada y cotiza con un descuento del 2%, mientras que los precios de bonos publicados apenas se mueven. (Escenario ilustrativo.) Un operador podría interpretar esto como una señal temprana de estrés en los mercados de crédito que los precios de los bonos aún no reflejan, y comprobar los diferenciales de crédito y los mercados de acciones para confirmarlo. Si el descuento se cierra al día siguiente con caídas de los precios de los bonos, el ETF fue el que lideró; si se cierra con una recuperación del ETF, el movimiento fue un apretón temporal de liquidez. Véase qué dicen los diferenciales de crédito a los operadores de renta variable.
Una lista de verificación
- ¿Cuál es la prima o el descuento del ETF respecto al NAV?
- ¿Qué liquidez tienen sus activos subyacentes?
- ¿Los flujos son inusualmente elevados?
- ¿El mercado subyacente está abierto o cerrado?
Los ETF y los precios de cierre
Muchos ETF y fondos indexados operan cerca del cierre del mercado para seguir sus índices de referencia, lo que contribuye al elevado volumen de las subastas de cierre. Los días de reequilibrio importantes, por ejemplo cuando los índices cambian su composición, pueden mover bruscamente al cierre los precios de las acciones afectadas, ya que los fondos compran las incorporaciones y venden las exclusiones. Los operadores que conocen el calendario de reequilibrio pueden anticipar estos flujos, y las empresas incorporadas a índices importantes suelen ver subir sus acciones antes de la inclusión. Estos flujos pueden distorsionar brevemente los precios en torno a las fechas de reequilibrio. Véase qué es el reequilibrio de índices.
Preguntas frecuentes
¿Debo confiar en el precio del ETF o en el NAV en una crisis?
Para activos que se negocian con poca frecuencia, el precio del ETF suele estar más cerca de lo que realmente podrían obtener las tenencias si se vendieran.
¿Hacen los ETF que los mercados sean más volátiles?
Pueden transmitir flujos con rapidez, pero también ofrecen a los inversores una forma líquida de operar con activos que, de otro modo, serían difíciles de comprar o vender.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- 14 semanas y 12 cifras (Vanguard Total Bond Market ETF con un descuento del 6,2% sobre el valor liquidativo (NAV) el 12 de marzo de 2020) — Monevator
- IBIT: el ETF que convirtió al bitcoin en un valor de primera línea (las opciones de IBIT superaron a Deribit en interés abierto en aproximadamente un año) — BIT Knowledge Hub, agosto de 2026
- El impacto de los ETF al contado de bitcoin en Estados Unidos en el mercado (presión de reembolsos en medio de turbulencias) — Value the Markets
- Los activos globales en ETF alcanzaron un récord de 23 billones de dólares en mayo (más de 1 billón de dólares en entradas de flujos en 2026 hasta mayo, según ETFGI) — The Daily Upside, 2026