
¿Qué les ocurre a las acciones tras una corrección del 10%?
Una corrección del mercado bursátil es una caída del 10% o más desde un máximo reciente. Desde 1950, la mayoría de las correcciones terminó en pocos meses y el mercado se recuperó, aunque algunas derivaron en mercados bajistas que tardaron años en recuperarse.
Una corrección del mercado bursátil es una caída del 10% o más desde un máximo reciente. Desde 1950, el S&P 500 ha registrado entre 36 y 38 correcciones, aproximadamente una cada dos años. La mayoría terminó en cuestión de meses y se recuperó en tres a ocho meses, pero una minoría se profundizó en mercados bajistas de 20% o más que tardaron años en recuperarse.
Con qué frecuencia ocurren las correcciones
Los recuentos varían según el método, pero Yardeni Research contabilizó 36 correcciones de al menos 10% entre 1950 y 2018, y un recuento posterior encontró unas 38 correcciones y 14 mercados bajistas desde 1950. Las correcciones son una característica normal de los mercados bursátiles, no un evento raro.
Cuánto duran
- La mayoría son breves: 22 de las 36 correcciones del recuento de Yardeni, alrededor del 61%, terminaron en un plazo de cuatro meses.
- Duración media: unos 196 días naturales desde el máximo hasta el mínimo en todo el periodo; las correcciones desde 1987 en adelante promediaron cerca de 168 días.
- Recuperación típica: entre tres y ocho meses para volver al máximo anterior.
Cuándo se convierten en mercados bajistas
En el recuento de Yardeni, siete correcciones duraron un año o más, y cinco de ellas se convirtieron en mercados bajistas. Los mercados bajistas más profundos posteriores a 1950, como los de 1973–74, 2000–02 y 2008–09, tardaron años en recuperarse; la caída de 1973–74 necesitó unos 90 meses. No existe una forma fiable de saber de antemano qué corrección se profundizará.
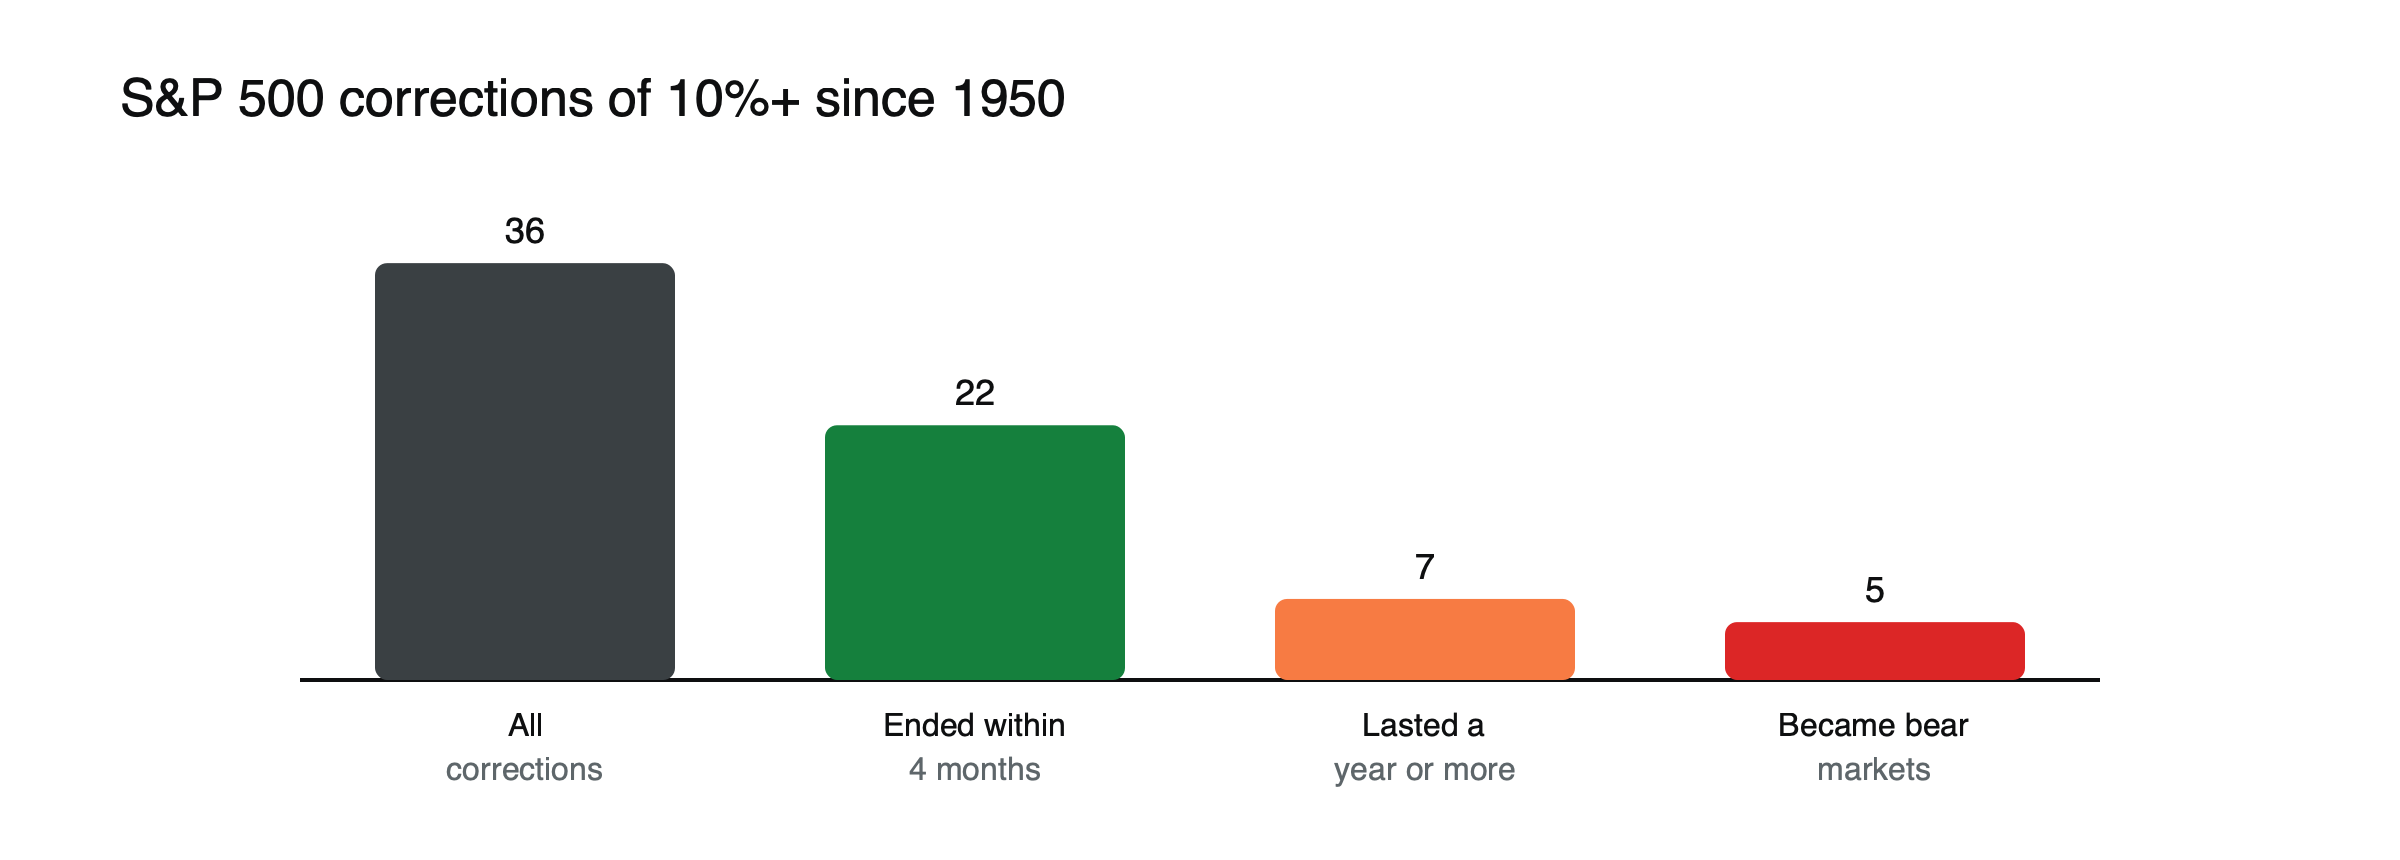 Figura: La mayoría de las correcciones terminan rápidamente; unas pocas se convierten en mercados bajistas. Fuente: Yardeni Research vía Nasdaq, 2018.
Por qué ocurren las correcciones
Entre los desencadenantes habituales se encuentran la subida de los tipos de interés, las decepciones en los resultados empresariales, la presión sobre las valoraciones y shocks como guerras o pandemias. Las correcciones sin recesión han sido normalmente menos profundas y más breves.
Correcciones recientes
Las correcciones y los mercados bajistas han seguido llegando con regularidad. En el último trimestre de 2018, el S&P 500 cayó cerca del 20% por la preocupación de los inversores ante la subida de los tipos de interés y las tensiones comerciales, antes de recuperarse al año siguiente. En 2020, la pandemia provocó una caída de alrededor del 34% en 23 sesiones bursátiles, seguida de un rebote rápido. En 2022, la subida de la inflación y de los tipos de interés llevó al índice a un mercado bajista. En abril de 2025, los anuncios de aranceles impulsaron una caída de alrededor del 19% desde el máximo del año, antes de que el índice se recuperara y cerrara el año más alto.
Una corrección, ilustrada
Supongamos que un inversor mantiene 20.000 $ en un fondo indexado y un trader mantiene 20.000 $ de exposición a CFD sobre un índice con 5.000 $ de margen. (Cifras ilustrativas.) Una corrección del 10% le cuesta al inversor 2.000 $, el 10% del dinero invertido, una pérdida que puede esperar a que se recupere. El trader también pierde 2.000 $, que equivale al 40% del margen y puede activar una llamada de margen o un stop-out, materializando la pérdida antes de cualquier recuperación. La misma corrección es un evento rutinario para uno y una amenaza seria para el otro. Consulte qué son las llamadas de margen y los stop-outs.
Tiempos de recuperación
Las recuperaciones han variado enormemente. La mayoría de las correcciones posteriores a 1950 se recuperaron en aproximadamente tres a ocho meses, pero los mercados bajistas más profundos tardaron años: la caída de 1973–74 necesitó unos 90 meses para recuperarse por completo. Las recuperaciones tras correcciones sin recesión han sido, por lo general, mucho más rápidas que las de los mercados bajistas vinculados a recesiones económicas o crisis financieras.
Comprar durante las correcciones
Algunos inversores aumentan sus posiciones durante las correcciones, basándose en que la mayoría se ha recuperado en cuestión de meses. El enfoque ha funcionado a largo plazo para inversores diversificados en índices con tiempo para esperar, pero resulta doloroso cuando una corrección se convierte en mercado bajista, y depende de disponer de efectivo y de la paciencia para mantener la posición. Para los traders apalancados, comprar en un mercado en caída sin stop puede convertir una corrección en una pérdida mucho mayor.
Señales de que una corrección puede profundizarse
Las correcciones se han convertido con más frecuencia en mercados bajistas cuando han ido acompañadas de una recesión, un fuerte aumento del desempleo, una ampliación de los diferenciales de crédito, caídas en las previsiones de beneficios o una crisis financiera. Las correcciones impulsadas principalmente por preocupaciones sobre valoraciones o por un shock temporal, con la economía todavía creciendo, han tendido a mantenerse poco profundas. Vigilar estas señales no predice el resultado, pero ayuda a valorar el riesgo. Consulte qué ocurre con las acciones en una recesión.
Volatilidad durante las correcciones
La volatilidad suele aumentar durante las correcciones, con movimientos diarios más amplios en ambas direcciones y fuertes repuntes en el camino. El VIX tiende a dispararse a medida que los precios caen. Las oscilaciones diarias más grandes significan que las posiciones dimensionadas para mercados tranquilos asumen más riesgo, por eso muchos operadores reducen el tamaño cuando aumenta la volatilidad. Consulte qué es el VIX.
Lo que sugiere la historia
Todas las correcciones del S&P 500 posteriores a 1950 terminaron recuperándose, pero los plazos oscilaron entre semanas y años, y los patrones del pasado no garantizan resultados futuros. Los inversores que necesitan dinero en el corto plazo enfrentan riesgos muy distintos a los de quienes tienen horizontes largos. Consulte cómo terminan los mercados bajistas y qué le ocurre a las acciones en una recesión.
Comparación con las criptomonedas
Los mercados de criptomonedas registran movimientos del 10% con mucha más frecuencia: una caída del 10% en bitcoin puede producirse en cuestión de días, y las caídas del 50% o más desde un máximo se han dado varias veces. Una caída del 10% que en acciones contaría como corrección es una semana normal en cripto. Comparar ambos mercados muestra por qué los tamaños de posición en criptomonedas deben ser mucho menores que los de los índices bursátiles. Consulte qué es la volatilidad de las criptomonedas.
Correcciones en otros índices
Las correcciones en el Nasdaq 100 y el Russell 2000 han tendido a ser más profundas que en el S&P 500, porque las empresas tecnológicas y las más pequeñas son más sensibles a los tipos de interés y al apetito por el riesgo. Una corrección del 10% en el S&P 500 puede coincidir con una caída del 15% o más en índices más volátiles. Los operadores que mantienen varios índices deben esperar que los más volátiles sean los que más se muevan. Consulte Russell 2000 vs S&P 500.
Correcciones y mercados bajistas comparados
| Corrección | Mercado bajista | |
|---|---|---|
| Tamaño | Del 10% al 20% desde un máximo | 20% o más |
| Frecuencia desde 1950 | Unas 36 a 38 | Unas 14 |
| Causa típica | Valoraciones, tipos de interés, shocks temporales | Recesiones, crisis financieras |
| Recuperación típica | Meses | Con frecuencia, años |
Cómo se comportan los sectores
Durante las correcciones, los sectores que lideraron el repunte anterior suelen caer más, mientras que los sectores defensivos, como los de servicios públicos, bienes de consumo básico y salud, tienden a caer menos. Este patrón no está garantizado: en un pánico de liquidez, los inversores venden casi todo. Cuando termina una corrección, los líderes del siguiente repunte a veces son distintos de los del anterior. Consulte por qué las acciones defensivas tienden a resistir al final del ciclo.
La psicología de las correcciones
Las correcciones resultan incómodas porque llegan de forma repentina tras periodos de calma y a menudo vienen acompañadas de titulares alarmantes. Muchos inversores venden cerca del mínimo por miedo y luego dudan en volver a comprar cuando los precios se recuperan. Decidir de antemano cómo responderá a una caída del 10%, y dimensionar las posiciones para poder seguir ese plan, reduce la probabilidad de tomar decisiones en medio del pánico.
Lista de verificación para una corrección
- ¿Cuánto costaría una nueva caída del 10% a su cuenta?
- ¿Hay una recesión o tensiones crediticias detrás del descenso?
- ¿Sus posiciones están dimensionadas para la volatilidad actual?
- ¿Tiene un plan para añadir, mantener o reducir su exposición?
Qué significa una caída del 10% en puntos
Los niveles de los índices hacen que las correcciones parezcan más grandes de lo que son. Con el S&P 500 cerca de 6.800, una corrección del 10% equivale a unos 680 puntos; con el Dow cerca de 48.000, a unos 4.800 puntos. Los titulares sobre caídas récord en puntos suelen describir movimientos que, en términos porcentuales, no son inusuales. Convertir los puntos en porcentajes, y luego en el dinero en juego en sus propias posiciones, ofrece una imagen más clara.
Dividendos durante las correcciones
Para los inversores a largo plazo, los dividendos siguen pagándose en la mayoría de las correcciones, y reinvertirlos a precios más bajos puede acelerar la recuperación de los rendimientos totales. Las empresas sometidas a presiones severas pueden recortar dividendos, sobre todo en las recesiones, por lo que ese colchón no está garantizado.
Rebalanceo tras una corrección
Los inversores que mantienen una combinación fija de acciones, bonos y efectivo suelen reequilibrar su cartera tras una corrección: venden los activos que aguantaron mejor y compran las acciones que han caído, devolviendo la mezcla a su objetivo. La disciplina obliga a comprar a precios más bajos sin necesidad de predecir el fondo, aunque puede significar comprar en una caída que siga avanzando.
Correcciones y economía
Los precios de las acciones suelen caer antes de que la economía se debilite, porque los mercados miran hacia delante. Una corrección puede, por tanto, ser una señal temprana de desaceleración o simplemente una reacción a valoraciones que subieron demasiado. Los datos económicos, las revisiones de beneficios y los mercados de crédito en los meses siguientes suelen revelar cuál de las dos cosas fue. Las correcciones que se producen mientras el empleo y los beneficios siguen creciendo han tendido a ser más breves, mientras que las que llegan acompañadas de un aumento del desempleo se han convertido con más frecuencia en mercados bajistas. El contexto importa tanto como la magnitud.
Malas interpretaciones habituales
- Tratar toda corrección como el inicio de un crac.
- Asumir que toda corrección se recuperará rápidamente.
- Aplicar las estadísticas de recuperación a largo plazo a posiciones apalancadas.
Preguntas frecuentes
¿Con qué frecuencia se producen las correcciones?
Desde 1950, el S&P 500 ha tenido aproximadamente entre 36 y 38 correcciones de un 10% o más, es decir, una cada dos años de media.
¿Cuánto suelen durar las correcciones?
Alrededor del 61% de las correcciones de un recuento a largo plazo terminó en cuatro meses, pero algunas duraron un año o más y se convirtieron en mercados bajistas.
¿Es una corrección un buen momento para comprar?
Históricamente, muchas correcciones han sido seguidas por recuperaciones, pero no hay forma de saber de antemano cuáles se profundizarán, por lo que el tamaño de la posición y el horizonte temporal importan.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal o fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- ¿Cuánto duran las correcciones del mercado bursátil? (Yardeni: 36 correcciones desde 1950; 61% en cuatro meses; promedio de 196 días; siete se prolongaron, cinco se convirtieron en mercados bajistas; 168 días desde 1987) — Nasdaq / Motley Fool, 2018
- Todas las grandes correcciones del mercado bursátil desde 1950 (unas 38 correcciones y 14 mercados bajistas; recuperación típica de tres a ocho meses; recuperación de 90 meses tras 1973–74) — Stacker vía KEYT, agosto de 2026
- Rentabilidades y caídas máximas de los índices en 2025 (caída máxima del S&P 500 de −19%) — Charles Schwab, diciembre de 2025
- Caída del mercado por la COVID-19 en 2020 (S&P 500 −34% en 23 sesiones bursátiles) — Fin Still