
Cómo dimensionar una posición CFD de criptomonedas en alta volatilidad
Cómo calcular el tamaño de una posición CFD de criptomonedas a partir del riesgo que usted acepta, con ejemplos de bitcoin y de una altcoin.
Para dimensionar una posición CFD de criptomonedas, parta de la pérdida que acepta, no del margen disponible: monedas = importe de riesgo ÷ distancia de stop por moneda. Con una cuenta de 10.000 $ que arriesga el 1%, es decir 100 $, y un stop un 8% por debajo de una entrada en bitcoin a 60.000 $ (4.800 $ por moneda), son unos 0,02 BTC, una posición de 1.250 $.
La fórmula
- Importe de riesgo = cuenta × % de riesgo
- Distancia de stop por moneda = entrada − stop (más amplia en las monedas más volátiles)
- Monedas = importe de riesgo ÷ distancia de stop por moneda
Ejemplo práctico 1: bitcoin
- Cuenta de 10.000 $, riesgo del 1% = 100 $
- Entrada a 60.000 $, stop un 8% más bajo = 4.800 $ por moneda
- Tamaño: 100 ÷ 4.800 ≈ 0,0208 BTC (redondear a la baja a 0,02)
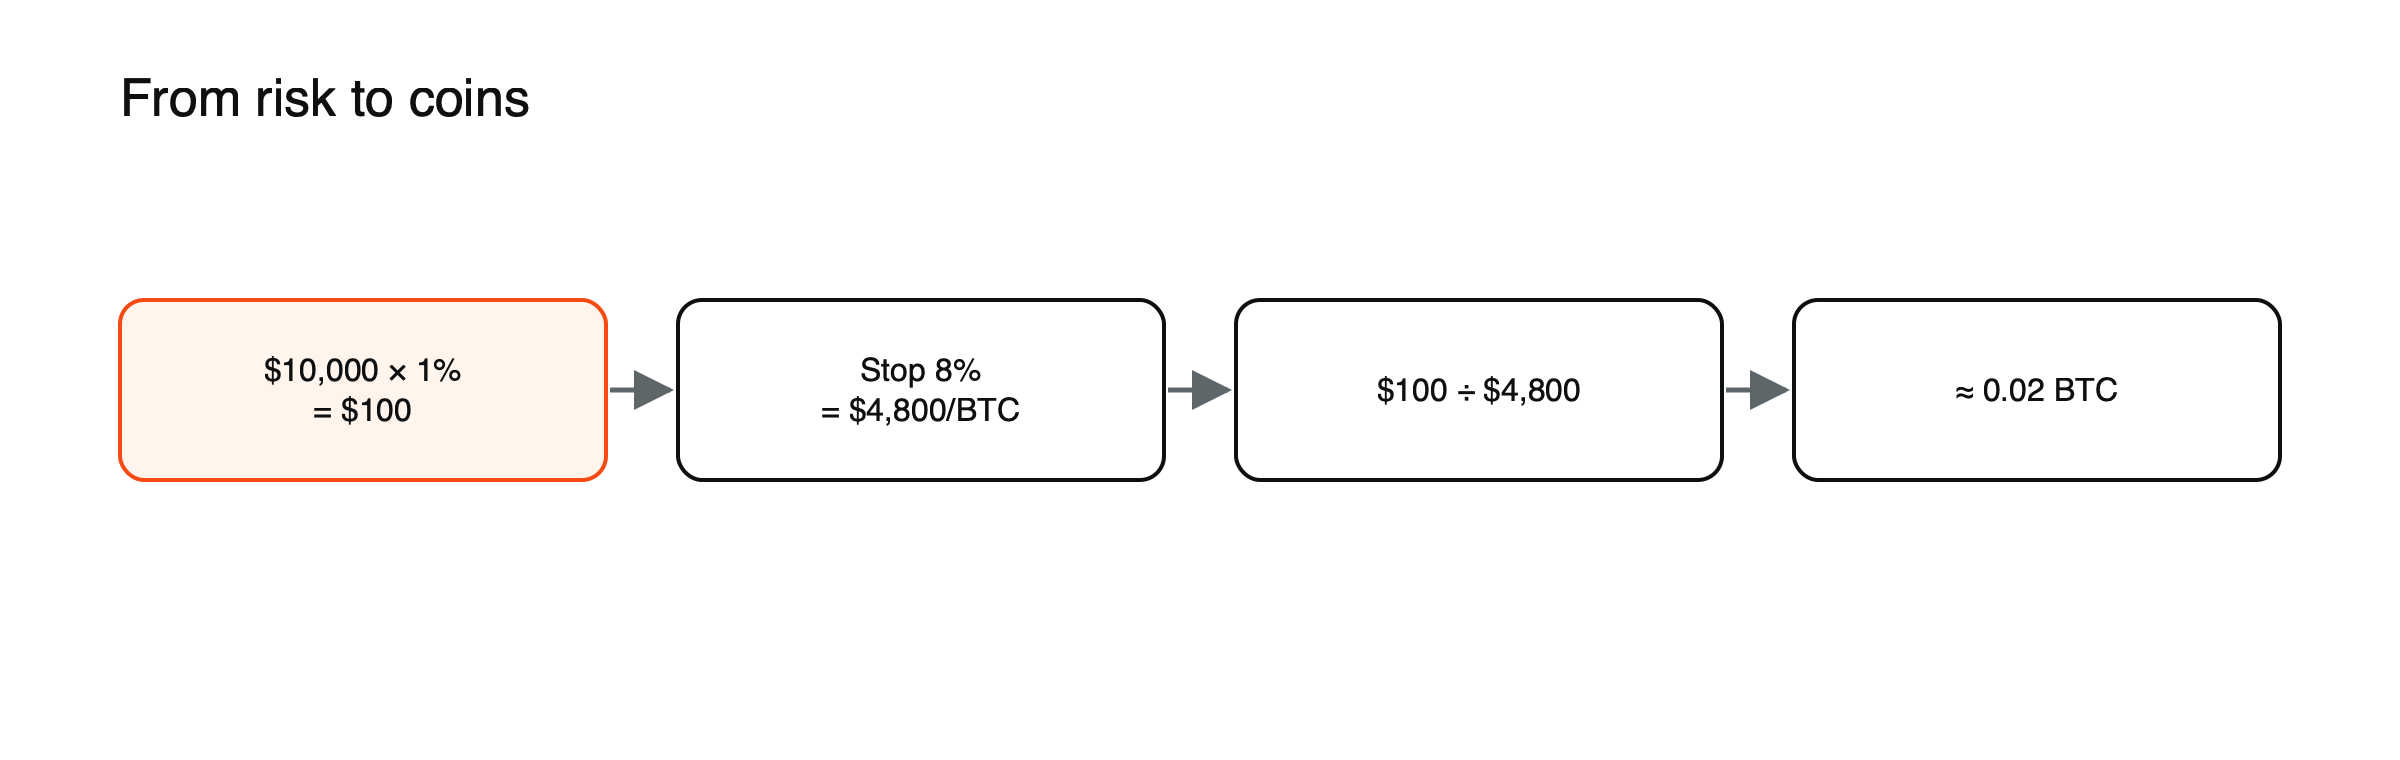
Figura: dimensionamiento a partir del riesgo (valores de ejemplo).
Ejemplo práctico 2: una altcoin
- Mismo riesgo de 100 $; moneda a 2,00 $, stop un 15% más bajo = 0,30 $
- Tamaño: 100 ÷ 0,30 ≈ 333 monedas, una posición de 666 $
La moneda más volátil necesita un stop más amplio y, por tanto, una posición más pequeña. (Valores de ejemplo.)
Ejemplo práctico 3: fijar el stop a partir de la volatilidad
En lugar de elegir un porcentaje de stop por intuición, algunos operadores lo basan en la volatilidad reciente, por ejemplo el rango diario medio. Supongamos que el rango diario medio del bitcoin en las últimas dos semanas es de alrededor del 4%. Un stop al doble, 8%, da a la operación margen para resistir las oscilaciones normales. Con el mismo riesgo de 100 $ y una entrada a 60.000 $, el tamaño vuelve a ser de unos 0,02 BTC. Si la volatilidad se duplica hasta un rango medio del 8%, el stop se amplía al 16% y el tamaño se reduce a la mitad, unos 0,01 BTC. (Valores de ejemplo.) Dimensionar según la volatilidad mantiene estable el riesgo cuando cambian los mercados.
Tener en cuenta los saltos de precio, paso a paso
Las criptomonedas pueden saltar por encima de los stops. Un operador que supone que un stop podría ejecutarse hasta al doble de su distancia puede dimensionar la posición para ese peor caso: con una pérdida máxima de 100 $ y un stop del 8%, el peor precio de ejecución supuesto está un 16% por debajo de la entrada, 9.600 $ por moneda, por lo que el tamaño es de unos 0,0104 BTC. Esto reduce la posición a la mitad, pero hace que un salto de precio sea mucho menos dañino. (Valores de ejemplo.)
Por qué no dimensionar por margen
Con un apalancamiento de 2:1, 10.000 $ podrían abrir una posición de 20.000 $; una caída del 8% perdería entonces 1.600 $, el 16% de la cuenta. Consulte cómo cambia el cálculo el apalancamiento en una operación de forex para ver la misma lógica.
Varias posiciones a la vez
Como los precios de las criptomonedas tienden a moverse juntos, el riesgo de cada posición debe sumarse al de las demás. Un operador que arriesga el 1% en bitcoin, en ether y en una tercera moneda asume, en la práctica, un riesgo cercano al 3% ante un movimiento generalizado del mercado cripto. Muchos operadores fijan un límite al riesgo total de todas las posiciones cripto abiertas, por ejemplo el 2% o el 3%, y dimensionan cada operación para que encaje dentro de ese límite. Consulte por qué los CFD de altcoins son más volátiles que los de bitcoin.
Saltos de precio y costes
Los stops pueden ejecutarse por debajo de su nivel durante las caídas de las criptomonedas, y la financiación se acumula. Deje un margen de seguridad. Consulte cómo fijar stops-loss en CFD de criptomonedas cuando los precios saltan y qué es un CFD de criptomonedas.
Redondeo y tamaños mínimos
El tamaño calculado rara vez coincide exactamente con los tramos de tamaño del proveedor. Redondear a la baja mantiene el riesgo dentro del límite; redondear al alza lo supera. Si el tamaño mínimo es mayor que el tamaño calculado, la operación conlleva más riesgo del previsto, y omitirla puede ser la decisión correcta.
Elegir un porcentaje de riesgo
Muchos operadores arriesgan entre el 0,5% y el 2% de su cuenta en cada operación. Los porcentajes más bajos son adecuados para mercados volátiles como el de las criptomonedas, donde las rachas de pérdidas y los saltos de precio son habituales. Arriesgar el 1% significa que diez pérdidas consecutivas dejarían la cuenta alrededor de un 10% más pequeña: doloroso, pero recuperable; arriesgar el 10% la dejaría alrededor de un 65% más pequeña.
Costes en el dimensionamiento
Las comisiones de financiación y los diferenciales se suman a las pérdidas y reducen las ganancias. Para operaciones que se mantienen durante semanas, incluir la financiación prevista en el cálculo del riesgo, o ampliar ligeramente el stop para tenerla en cuenta, mantiene el riesgo real cerca de la cantidad planificada. Consulte cuánto cuesta mantener un CFD de bitcoin durante un mes.
Después de una racha perdedora
Como el tamaño es un porcentaje de la cuenta, se reduce automáticamente tras las pérdidas, frenando un mayor deterioro. Resistir el impulso de aumentar el tamaño para recuperar las pérdidas es uno de los hábitos más importantes en mercados volátiles.
Dimensionar tres posiciones en conjunto, paso a paso
Un operador con una cuenta de $10,000 limita el riesgo total en criptomonedas al 2.5%, es decir, $250, y quiere posiciones en bitcoin, ether y una moneda más pequeña. Asignando unos $83 de riesgo a cada una, con stops del 8%, 10% y 15%, se obtienen valores de posición de unos $1,040, $830 y $555. (Valores de ejemplo.) Si los tres stops se activan a la vez en una caída generalizada del mercado cripto, la pérdida es de unos $250, dentro del límite. Dimensionar cada una al 1% supondría arriesgar $300 en el mismo movimiento.
Dimensionar una cobertura
Una cobertura se dimensiona a partir de la exposición que compensa, y no a partir de un porcentaje de riesgo. Para proteger 0.5 BTC mantenidos en una cartera, un CFD corto de 0.5 BTC compensa casi por completo los movimientos de precio; un corto de 0.25 BTC reduce la exposición a la mitad. El margen y la financiación de la cobertura deben estar cubiertos, y su tamaño debe revisarse si cambia la tenencia. Consulte cómo cubrir posiciones en criptomonedas con CFD.
Medir la volatilidad
Entre las formas habituales de estimar cuánto suele moverse una moneda están el rango diario medio de las últimas semanas, la desviación típica de los rendimientos diarios y la volatilidad implícita de las opciones, cuando está disponible. Cada una da una idea de cuán amplio debe ser un stop para evitar el ruido normal y, por tanto, de cuán grande puede ser una posición para un riesgo dado.
A medida que crece la cuenta
Con el riesgo fijado como porcentaje, los tamaños de posición crecen automáticamente cuando la cuenta crece y se reducen tras las pérdidas. Recalcular el tamaño a partir del saldo actual de la cuenta antes de cada operación mantiene el método coherente.
Malas interpretaciones habituales
- Dimensionar todas las monedas igual en dólares.
- Ignorar la correlación entre posiciones.
Posiciones cortas
El mismo método se aplica a las posiciones cortas, con el stop por encima de la entrada. Como las pérdidas de un corto crecen cuando sube el precio, y las criptomonedas pueden dispararse bruscamente ante noticias positivas, muchos operadores usan stops algo más amplios y tamaños menores para los cortos que para las largas en la misma moneda.
Comprobación de apalancamiento tras dimensionar
Después de calcular el tamaño a partir del riesgo, divida el valor total de posición de todas las posiciones abiertas entre el capital de la cuenta. Si el apalancamiento efectivo se acerca a 1 y lo supera, la cuenta está más expuesta a una caída generalizada del mercado de lo que sugieren sus porcentajes de riesgo, sobre todo si los stops podrían saltarse por gaps. Consulte cómo funcionan los límites de apalancamiento en CFD de criptomonedas.
Una hoja de cálculo para dimensionar
- Saldo de la cuenta hoy
- Riesgo por operación, en porcentaje y en dinero
- Precio de entrada y precio del stop
- Distancia del stop por moneda
- Tamaño = riesgo ÷ distancia del stop, redondeado a la baja
- Valor de la posición y margen requerido
- Pérdida en el peor escenario si el stop tiene un gap del doble de su distancia
- Riesgo total en posiciones abiertas en criptomonedas
Completar estas líneas antes de cada operación lleva un minuto y convierte el dimensionamiento en un hábito en lugar de un juicio tomado bajo presión. Muchas plataformas también muestran en la pantalla de orden la pérdida potencial en el stop, lo que supone una comprobación final.
Probar el tamaño
Antes de comprometer dinero real, probar el método de dimensionamiento en una cuenta demo durante unas semanas muestra si las posiciones resultantes resultan manejables ante las oscilaciones normales de las criptomonedas. Si no lo son, probablemente el porcentaje de riesgo es demasiado alto para su temperamento.
Preguntas frecuentes
¿Debo usar el mismo tamaño para todas las monedas?
No. Las monedas más volátiles necesitan stops más amplios y, por tanto, posiciones más pequeñas para el mismo riesgo.
¿Es el riesgo del 1% demasiado conservador para criptomonedas?
Muchos operadores experimentados usan el 1% o menos en criptomonedas precisamente porque la volatilidad y los gaps hacen peligrosos riesgos mayores.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de su país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.