
Как рассчитать размер позиции по крипто-CFD при высокой волатильности
Размер позиции по крипто-CFD рассчитывается от допустимого убытка, а не от доступной маржи: монеты = сумма риска ÷ дистанция стопа на одну монету. Разбор на примерах с биткоином, альткоином и стопом, заданным через волатильность.
Чтобы рассчитать размер позиции по крипто-CFD, исходите из убытка, который вы готовы принять, а не из доступной маржи: монеты = сумма риска ÷ дистанция стопа на одну монету. На счёте $10 000 при риске 1%, то есть $100, и стопе на 8% ниже входа $60 000 по биткоину ($4 800 на монету) это примерно 0,02 BTC, позиция на $1 250.
Формула
- Сумма риска = счёт × процент риска
- Дистанция стопа на монету = вход − стоп (шире для более волатильных монет)
- Монеты = сумма риска ÷ дистанция стопа на монету
Пример 1: биткоин
- Счёт $10 000, риск 1% = $100
- Вход $60 000, стоп на 8% ниже = $4 800 на монету
- Размер: 100 ÷ 4 800 ≈ 0,0208 BTC (округляем вниз до 0,02)
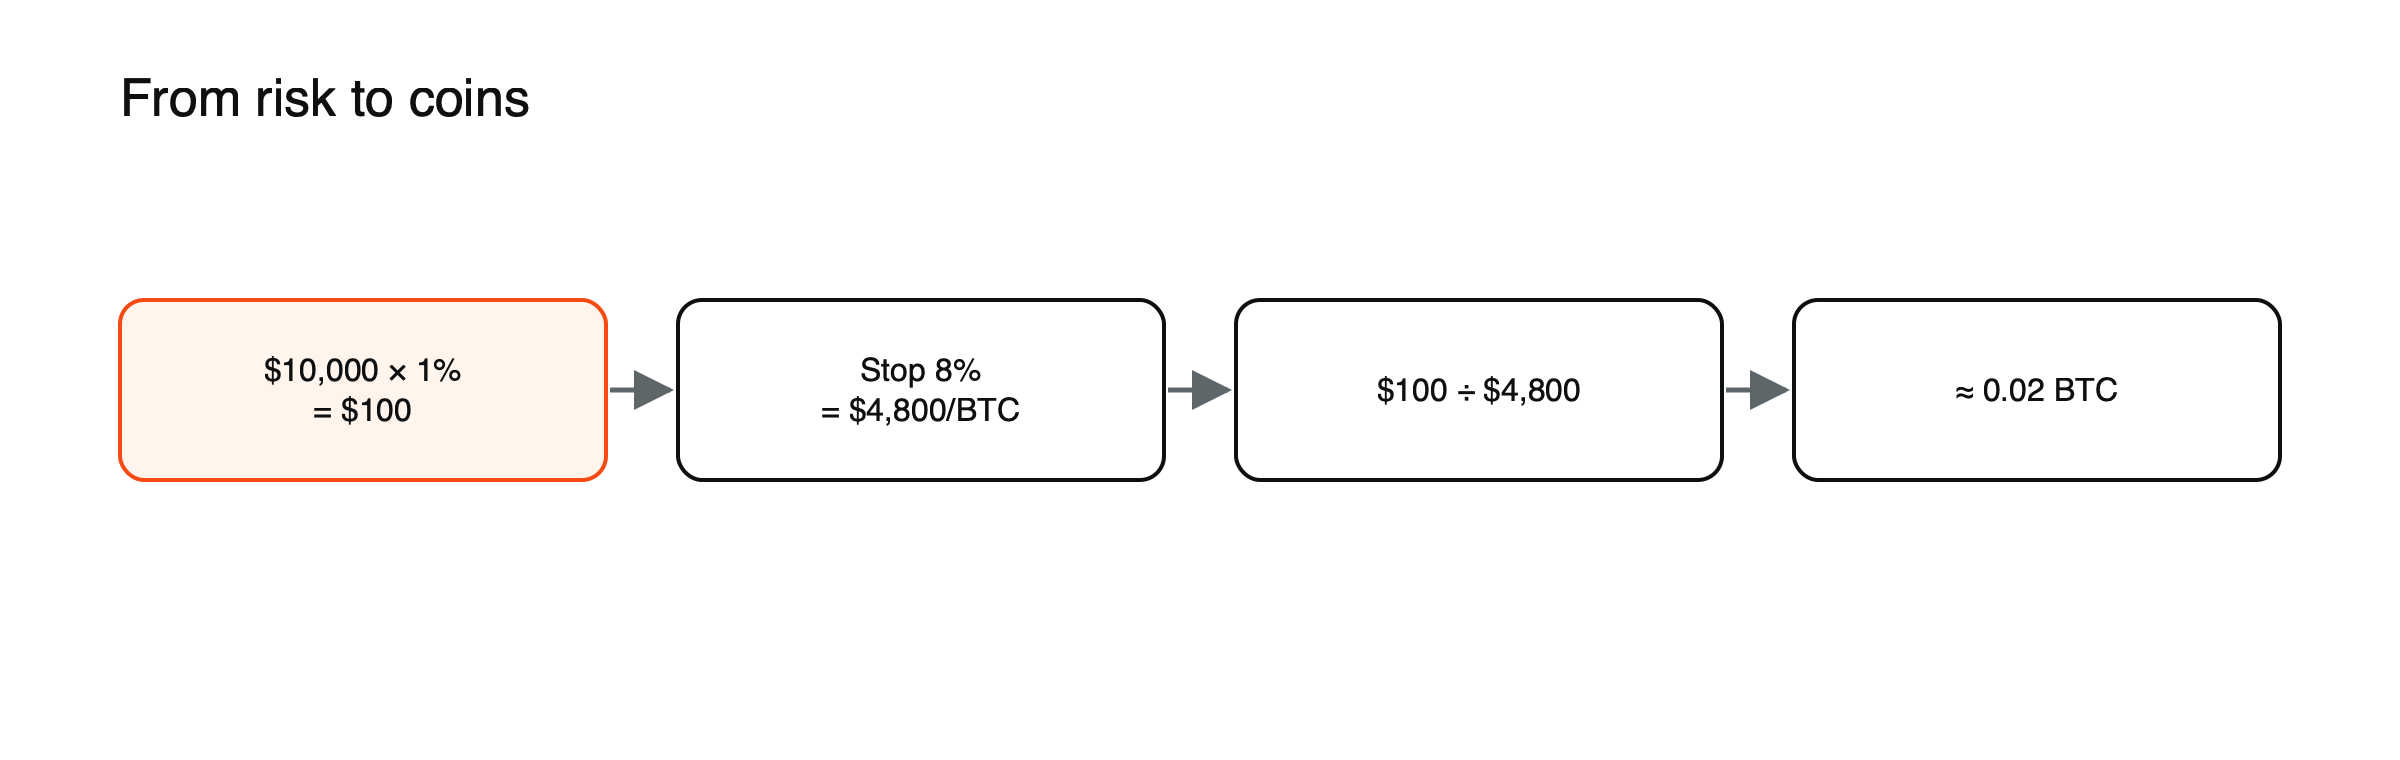 Рисунок: расчёт размера от риска (примерные значения).
Пример 2: альткоин
- Тот же риск $100; монета по $2,00, стоп на 15% ниже = $0,30
- Размер: 100 ÷ 0,30 ≈ 333 монеты, позиция $666
Более волатильной монете нужен более широкий стоп, а значит, позиция меньше. (Примерные значения.)
Пример 3: стоп по волатильности
Вместо того чтобы выбирать процент стопа на глаз, некоторые трейдеры опираются на недавнюю волатильность, например на средний дневной диапазон. Допустим, средний дневной диапазон биткоина за последние две недели составляет около 4%. Стоп вдвое больше, 8%, даёт сделке запас для обычных колебаний. При том же риске $100 и входе $60 000 размер снова около 0,02 BTC. Если волатильность удвоится до среднего диапазона 8%, стоп расширится до 16%, и размер уменьшится вдвое, примерно до 0,01 BTC. (Примерные значения.) Расчёт размера по волатильности помогает сохранять постоянный риск при изменении рынка.
Учёт гэпов: разбор
Крипторынок может перескакивать через стопы. Трейдер, который предполагает, что стоп может исполниться на расстоянии до двух своих дистанций, может рассчитывать размер на худший случай: при максимальном убытке $100 и стопе 8% предполагаемое худшее исполнение находится на 16% ниже входа, то есть $9 600 на монету, поэтому размер составляет около 0,0104 BTC. Позиция при этом уменьшается вдвое, но гэп наносит гораздо меньший ущерб. (Примерные значения.)
Почему не считать по марже
При плече 2:1 на $10 000 можно открыть позицию $20 000; падение на 8% тогда дало бы убыток $1 600, то есть 16% счёта. См. как плечо меняет расчёт на сделке на форексе, там та же логика.
Несколько позиций одновременно
Поскольку цены криптовалют, как правило, движутся вместе, риск каждой позиции нужно суммировать с риском остальных. Трейдер, рискующий 1% по биткоину, эфиру и третьей монете, фактически рискует почти 3% при одном общем движении крипторынка. Многие трейдеры устанавливают лимит общего риска по всем открытым криптопозициям, например 2% или 3%, и подбирают размер каждой сделки так, чтобы уложиться в него. См. почему CFD на альткоины волатильнее биткоина.
Гэпы и издержки
Стопы могут исполняться за пределами своего уровня при обвалах на крипторынке, а финансирование накапливается. Закладывайте запас прочности. См. как устанавливать стоп-лоссы по крипто-CFD, когда цены делают гэпы и что такое крипто-CFD.
Округление и минимальные размеры
Рассчитанный размер редко точно совпадает с шагом размера у провайдера. Округление вниз удерживает риск в пределах лимита; округление вверх его превышает. Если минимальный размер больше рассчитанного, сделка несёт больше риска, чем планировалось, и пропуск такой сделки может быть правильным решением.
Выбор процента риска
Многие трейдеры рискуют от 0,5% до 2% счёта в каждой сделке. Более низкие проценты подходят для волатильных рынков, таких как крипторынок, где серии убытков и гэпы обычны. При риске 1% десять убыточных сделок подряд уменьшат счёт примерно на 10%: неприятно, но восстановимо. При риске 10% счёт уменьшился бы примерно на 65%.
Издержки в расчёте размера
Финансирование и спреды увеличивают убытки и уменьшают прибыль. Для сделок, которые удерживаются неделями, включение ожидаемого финансирования в расчёт риска или небольшое расширение стопа с учётом его влияния помогает сохранить реальный риск близким к запланированной сумме. См. сколько стоит удерживать биткоин CFD в течение месяца.
После серии убытков
Поскольку размер задаётся как процент от счёта, он автоматически уменьшается после убытков, что замедляет дальнейшие потери. Сопротивление желанию увеличить размер позиции, чтобы отыграть убытки, — одна из самых важных привычек на волатильных рынках.
Расчёт трёх позиций вместе: пример
Трейдер с счётом $10,000 ограничивает общий риск по криптовалютам 2.5%, то есть $250, и хочет открыть позиции в биткоине, эфире и более мелкой монете. Распределяя примерно $83 риска на каждую, со стопами 8%, 10% и 15%, он получает стоимость позиций около $1,040, $830 и $555. (Примерные значения.) Если все три стопа сработают одновременно при общем падении криптовалют, убыток составит около $250, что укладывается в лимит. Если же размер каждой позиции задать на уровне 1%, то при том же движении риск составит $300.
Расчёт размера хеджа
Размер хеджа определяется экспозицией, которую он компенсирует, а не процентом риска. Чтобы защитить 0.5 BTC, хранящихся в кошельке, короткая CFD-позиция на 0.5 BTC почти полностью компенсирует ценовые движения; короткая позиция на 0.25 BTC компенсирует половину экспозиции. Маржа и финансирование хеджа должны быть обеспечены, а его размер нужно пересматривать, если меняется объём держимого актива. См. как хеджировать криптовалютные активы с помощью CFD.
Измерение волатильности
Распространённые способы оценить, насколько обычно движется монета, включают средний дневной диапазон за последние недели, стандартное отклонение дневной доходности и подразумеваемую волатильность из опционов, если она доступна. Каждый из них даёт представление о том, насколько широким должен быть стоп, чтобы не реагировать на обычный шум, а значит, и каким может быть размер позиции при заданном риске.
По мере роста счёта
Когда риск задан в процентах, размер позиций автоматически растёт вместе со счётом и уменьшается после убытков. Пересчёт размера от текущего баланса счёта перед каждой сделкой делает метод последовательным.
Распространённые ошибки
- Одинаковый размер в долларах для каждой монеты.
- Игнорирование корреляции между позициями.
Короткие позиции
Тот же метод применяется и к коротким позициям, при этом стоп находится выше цены входа. Поскольку убытки по короткой позиции растут по мере роста цены, а криптовалюты могут резко вырасти на хороших новостях, многие трейдеры используют для шортов несколько более широкие стопы и меньшие размеры, чем для лонгов по той же монете.
Проверка плеча после расчёта размера
После расчёта размера на основе риска разделите общую стоимость всех открытых позиций на капитал счёта. Если эффективное плечо поднимается выше 1, счёт сильнее подвержен общему падению криптовалют, чем показывают проценты риска, особенно если стопы могут быть пропущены из-за гэпов. См. как работают ограничения плеча для крипто-CFD.
Рабочий лист для расчёта размера
- Баланс счёта на сегодня
- Риск на сделку в процентах и в деньгах
- Цена входа и цена стопа
- Расстояние до стопа для каждой монеты
- Размер = риск ÷ расстояние до стопа, округлённый вниз
- Стоимость позиции и требуемая маржа
- Худший случай убытка, если стоп пройдёт гэпом на двойное расстояние
- Общий риск по всем открытым крипто-позициям
Заполнение этих строк перед каждой сделкой занимает минуту и превращает расчёт размера в привычку, а не в решение, принятое под давлением. Многие платформы также показывают потенциальный убыток по стопу прямо на экране ордера, что служит финальной проверкой.
Проверка размера
Прежде чем вкладывать реальные деньги, попробуйте метод расчёта на демо-счёте в течение нескольких недель. Это покажет, остаются ли полученные позиции управляемыми при обычных колебаниях криптовалют. Если нет, процент риска, вероятно, слишком высок для вашего темперамента.
Часто задаваемые вопросы
Нужно ли использовать одинаковый размер для каждой монеты?
Нет. Более волатильным монетам нужны более широкие стопы и, следовательно, меньшие позиции при том же риске.
Является ли риск 1% слишком осторожным для криптовалют?
Многие опытные трейдеры используют в криптовалютах 1% или меньше именно потому, что волатильность и гэпы делают большие риски опасными.
Значения плеча, маржи и издержек в этой статье приведены для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Этот материал носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- ESMA утвердила меры в отношении CFD (кредитное плечо 2:1 для криптовалют; закрытие позиции при 50% маржи; защита от отрицательного баланса) — Finadium
- Совокупная стоимость заблокированных средств (TVL) в DeFi снизилась на 39% в 2026 году (обвал 10 октября 2025 года стёр более 19 миллиардов долларов позиций с кредитным плечом) — Cointelegraph