
Cómo Volkswagen se convirtió brevemente en la empresa más valiosa del mundo en 2008
Cómo el short squeeze de Volkswagen a finales de 2008 la llevó brevemente a ser la empresa más valiosa del mundo.
El short squeeze de Volkswagen ocurrió a finales de octubre de 2008, cuando Porsche anunció el control de alrededor del 74 % de las acciones ordinarias de VW. Con Baja Sajonia en posesión del 20 %, solo cerca del 6 % estaba disponible libremente, frente a un interés vendido (short interest) cercano al 12 %. Los vendedores en corto corrieron a comprar, empujando a VW de unos 200 € a 1.005 € y convirtiéndola brevemente en la empresa más valiosa del mundo.
Cronología
- 2008: Porsche aumenta gradualmente su participación en VW; los fondos de cobertura venden la acción en corto, esperando que caiga.
- Viernes 24 de octubre: VW cierra cerca de 210 €.
- Domingo 26 de octubre: Porsche revela el 42,6 % en acciones más el 31,5 % en opciones liquidadas en efectivo, un total de alrededor del 74,1 %.
- Lunes 27 de octubre: VW abre cerca de 348 € y cierra cerca de 517 €.
- Martes 28 de octubre: las acciones llegan a cotizar por encima de 1.000 € durante un breve período; el valor de mercado de VW supera al de ExxonMobil.
- Días siguientes: Porsche libera algunas acciones para aliviar la presión, y el precio retrocede.
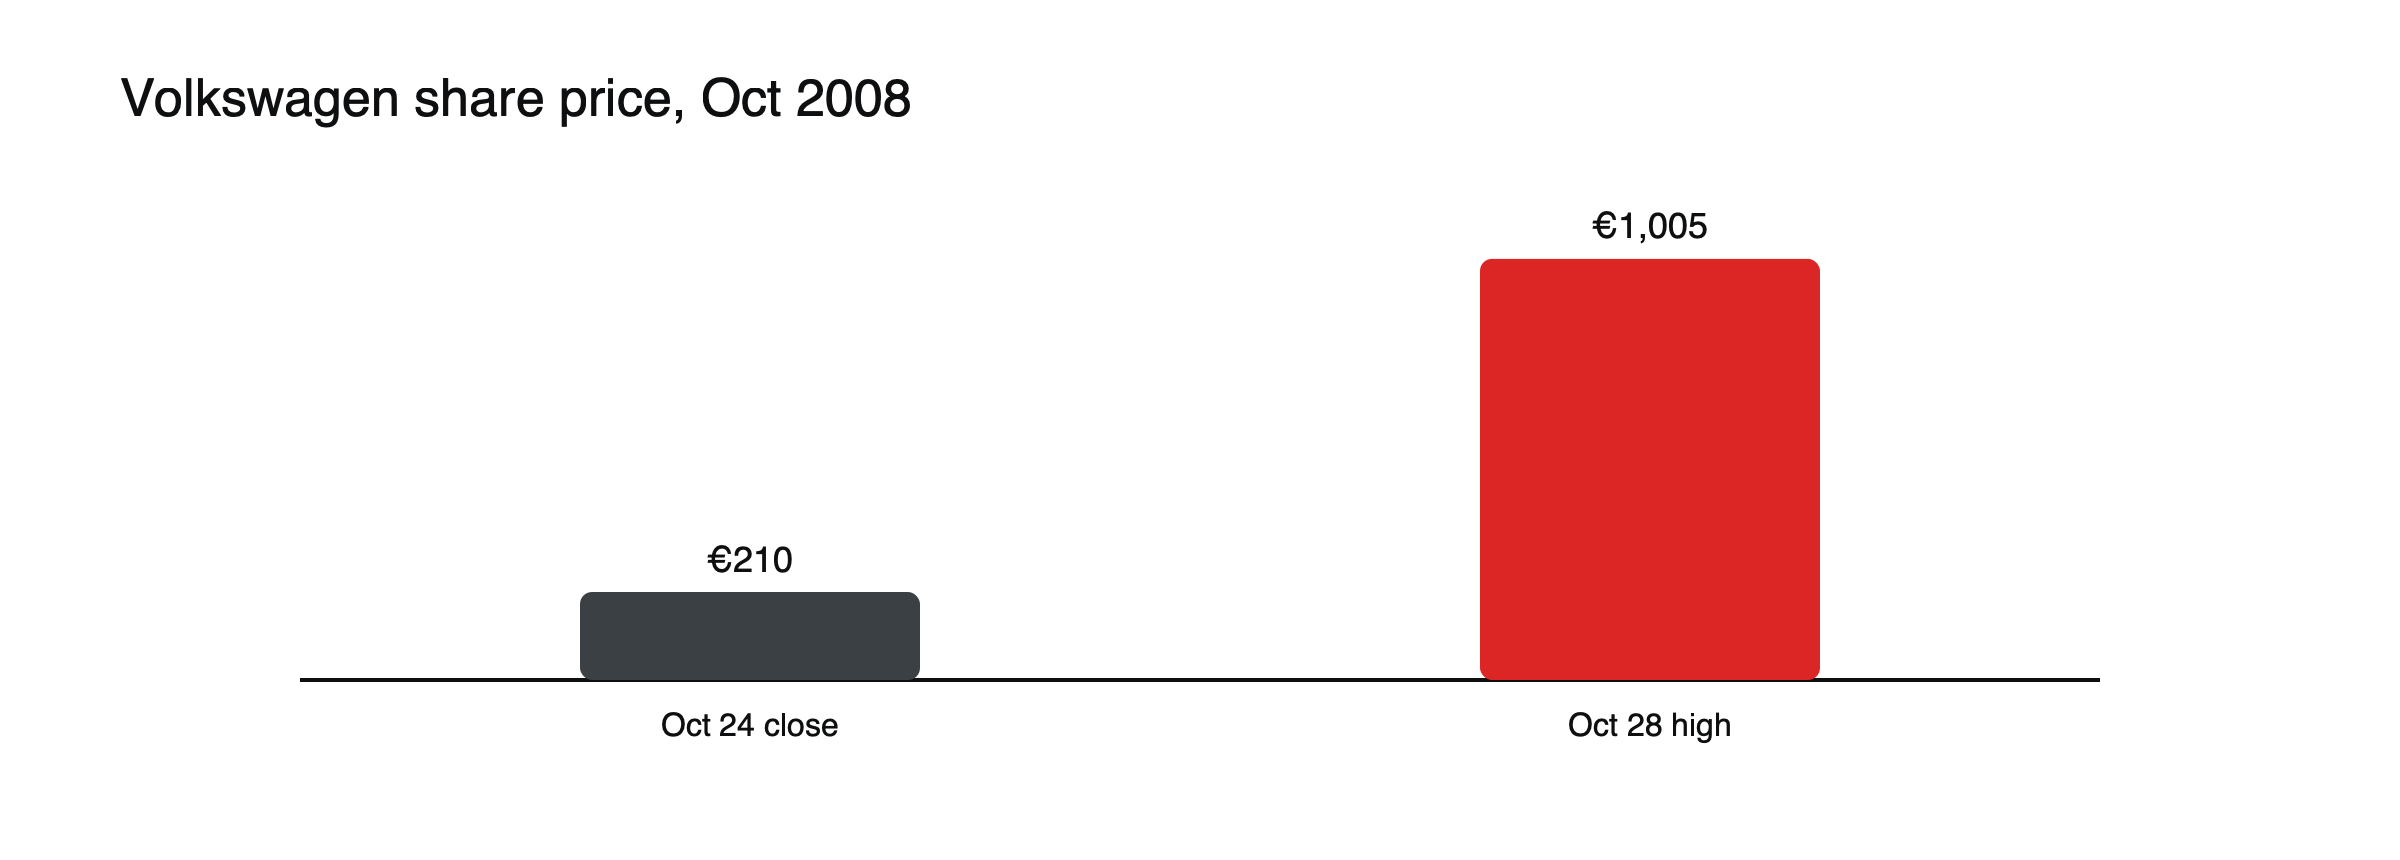
Figura: El short squeeze de Volkswagen en dos días de negociación. Fuentes: Capital.com; International Banker.
Cómo Porsche construyó su participación
Durante 2007 y 2008, Porsche, entonces una empresa mucho más pequeña que Volkswagen, aumentó de forma constante su posición en acciones de VW. Además de las acciones que poseía directamente, construyó una posición relevante mediante opciones liquidadas en efectivo, que le otorgaban el beneficio económico de otras acciones sin la obligación de declararlas como participaciones según las normas de la época. Muchos inversores presumían que Porsche poseía cerca del 35 % y que se detendría bastante por debajo del control total. El anuncio del domingo, según el cual controlaba efectivamente cerca del 74 %, sorprendió al mercado.
Por qué los fondos de cobertura estaban en corto
Muchos fondos de cobertura mantenían una operación popular: compraban las acciones preferentes sin derecho a voto de VW y vendían en corto las ordinarias, apostando a que la gran diferencia de precios se reduciría. Otros simplemente vendieron en corto las acciones ordinarias, creyendo que la valoración de VW, inflada por las compras de Porsche, no se sostendría con la economía entrando en recesión. Ambos grupos necesitaban comprar acciones ordinarias para cerrar sus posiciones cortas, y el anuncio reveló que casi no había ninguna disponible.
Quién poseía las acciones
Porsche controlaba cerca del 74 % mediante acciones y opciones, Baja Sajonia poseía cerca del 20 %, quedando solo cerca del 6 % negociable libremente, aproximadamente la mitad de las acciones vendidas en corto.
Lunes y martes
El lunes 27 de octubre, las acciones ordinarias de VW abrieron cerca de 348 € y cerraron cerca de 517 €, mientras los vendedores en corto se apresuraban a cubrir sus posiciones en un mercado con pocos vendedores. El martes, el precio llegó brevemente a 1.000 € y, durante un corto período, el valor de mercado de VW superó al de ExxonMobil, convirtiéndola en la empresa cotizada más valiosa del mundo, aunque el negocio de automóviles de VW no había cambiado en dos días. Porsche acordó después liberar algunas acciones para aliviar la escasez, y el precio retrocedió en pocos días.
El efecto en los índices
El repunte de VW la convirtió en una parte mucho mayor del índice DAX alemán, lo que obligó a los fondos que replican el índice a comprar más acciones de VW, aumentando la presión y distorsionando el propio índice. Deutsche Börse, que administra el DAX, respondió modificando sus reglas para limitar el peso de cualquier empresa individual en el índice. El episodio mostró cómo un short squeeze en una sola acción puede extenderse a los índices que la contienen.
Por qué ocurrió
El interés vendido superó a las acciones disponibles para comprar. Los vendedores en corto tuvieron que comprar a los pocos tenedores dispuestos a vender, a casi cualquier precio.
Consecuencias
Los fondos de cobertura perdieron miles de millones. La propia Porsche enfrentó después dificultades financieras, y VW terminó asumiendo el negocio de automóviles de Porsche.
La caída de la propia Porsche
La construcción de la participación en VW sobrecargó a Porsche con deudas y, a medida que la crisis financiera se agudizaba y el crédito se secaba, la empresa tuvo dificultades para refinanciarse. Su consejero delegado dejó el cargo en 2009, y el plan de que Porsche tomara el control de VW se revirtió: VW acabó adquiriendo el negocio de automóviles de Porsche. Los inversores que perdieron dinero en el apretón demandaron a Porsche, acusándola de inducir al mercado a error sobre sus intenciones, procesos que se prolongaron durante años.
Cambios en las normas de divulgación
Los reguladores alemanes endurecieron después las normas para revelar posiciones mantenidas mediante derivados, como las opciones liquidadas en efectivo, de modo que las grandes participaciones económicas ya no pudieran acumularse sin visibilidad. Cambios similares siguieron en otros países europeos. El objetivo era evitar otra situación en la que la verdadera propiedad de una empresa fuera desconocida para el mercado hasta que fuera demasiado tarde.
Lecciones
Compruebe el free float, y no solo las acciones en circulación; la divulgación de grandes participaciones puede alterar la oferta de la noche a la mañana; los apretones pueden golpear incluso a empresas grandes y maduras. Consulte qué es un short squeeze, qué es el interés vendido y qué mueve los precios de las acciones.
Cronología resumida
| Fecha | Evento | Acciones ordinarias de VW |
|---|---|---|
| 2007–2008 | Porsche construye su participación; los fondos venden en corto las acciones de VW | Al alza |
| Viernes, 24 de octubre de 2008 | Cierre antes del anuncio | Alrededor de 210 € |
| Domingo, 26 de octubre | Porsche revela un control de alrededor del 74,1% | Mercado cerrado |
| Lunes, 27 de octubre | Los vendedores en corto corren a cubrir posiciones | Abre cerca de 348 €, cierra cerca de 517 € |
| Martes, 28 de octubre | VW brevemente se convierte en la empresa más valiosa del mundo | Pico de alrededor de 1.005 € |
| Días siguientes | Porsche libera algunas acciones | Retrocede |
Lecciones para traders de CFD
Para quienes venden acciones en corto mediante CFD, el apretón de VW es un recordatorio para comprobar el free float y quién posee el resto, y no solo el número de acciones en circulación. Un stop colocado por encima del precio se habría ejecutado muy por encima de su nivel la mañana del lunes, y los brókers pueden elevar los márgenes o cerrar posiciones en condiciones extremas. Las posiciones cortas en empresas con un accionista dominante conllevan un riesgo oculto: la oferta de acciones puede desaparecer de la noche a la mañana. Consulte mitos sobre la venta en corto que engañan a los nuevos traders.
La operación de pares, ilustrada
Supongamos que un fondo tuviera una posición larga en las acciones preferentes de VW y una posición corta de igual valor en las acciones ordinarias, apostando a que la gran prima de las acciones ordinarias se reduciría. (Posiciones ilustrativas.) El viernes anterior al anuncio, las acciones ordinarias cotizaban alrededor de 210 €. Al cierre del lunes, estaban cerca de 517 €, mientras que las acciones preferentes, que no tenían derecho a voto y no formaban parte de la escasez, cayeron. Las dos patas perdieron dinero al mismo tiempo: la posición corta subió casi un 150% en contra del fondo, y la larga cayó. Una operación diseñada para ser neutral al mercado se convirtió en una de las peores pérdidas del año, porque las dos clases de acciones dejaron de comportarse de forma similar.
Por qué importa el free float
Las acciones en circulación cuentan cada acción que la empresa ha emitido; el free float cuenta solo las disponibles para negociar. Con Porsche controlando alrededor del 74% y Baja Sajonia alrededor del 20%, el free float de VW era de alrededor del 6%, aproximadamente la mitad de las acciones vendidas en corto. Los vendedores en corto que miraron el total de acciones en circulación vieron una empresa grande y líquida; quienes miraron el free float habrían visto una trampa. Consulte qué es el interés vendido.
Dos apretones famosos comparados
| Volkswagen 2008 | GameStop 2021 | |
|---|---|---|
| Detonante | Divulgación de una participación oculta | Compras coordinadas de minoristas y de opciones |
| Interés vendido | Alrededor del 12% frente al 6% de free float | Alrededor del 140% del free float |
| Mayor movimiento | De unos €210 a €1.005 | De unos US$17 a US$483 |
| Duración | Días | Semanas |
Por qué los vendedores en corto no podían esperar
A finales de 2008, los bancos reducían los préstamos y exigían más garantías a los fondos de cobertura. Los fondos vendidos en VW enfrentaban llamadas de margen crecientes sobre una posición que seguía moviéndose en su contra, sin señales de nuevas acciones disponibles. Esperar a que el precio retrocediera no era una opción para muchos de ellos; necesitaban comprar al precio que exigieran los vendedores, exactamente la dinámica que convierte un apretón en un pico. El mercado simplemente se quedó sin vendedores.
Preguntas frecuentes
¿Cambió el negocio de VW durante el apretón?
No. El alza fue impulsada íntegramente por la escasez de acciones disponibles para comprar, y no por ningún cambio en las operaciones o en las ganancias de Volkswagen.
¿Podría producirse hoy un apretón como este?
Las normas de divulgación son ahora más estrictas, lo que hace mucho más difícil construir una participación oculta de este tipo, pero los apretones siguen ocurriendo siempre que el interés vendido es alto en relación con las acciones libremente disponibles.
Este artículo tiene carácter educativo y no constituye asesoramiento financiero, de inversión, jurídico ni fiscal. Los activos digitales son volátiles y puede perder el valor invertido.
Fuentes
- Anatomy of a short squeeze (participación de 74% de VW; free float de 6% frente a interés vendido de 12%; de unos €200 a más de €900; interés vendido de GameStop de alrededor del 140% del free float) — Janus Henderson
- The Volkswagen short squeeze (Porsche 42,6% más 31,5% en opciones = 74,1%; hasta €1.005; empresa más valiosa del mundo el 28 de octubre) — International Banker
- Biggest short squeezes (apertura en €348, cierre en €517 el 27 de octubre de 2008) — IG
- What is a short squeeze? (Baja Sajonia 20%; menos del 6% disponible) — BrokerChooser