
Como a Volkswagen se tornou brevemente a empresa mais valiosa do mundo em 2008
Em outubro de 2008, a Porsche revelou o controle de cerca de 74% da VW, deixando pouca ação disponível para os vendidos (short sellers). A VW saltou de cerca de €200 para €1.005 em dois dias.
O short squeeze da Volkswagen ocorreu no fim de outubro de 2008, quando a Porsche divulgou o controle de cerca de 74% das ações ordinárias da VW. Com a Baixa Saxônia detendo 20%, apenas cerca de 6% estavam livremente disponíveis, diante de um interesse vendido (short interest) próximo de 12%. Os vendidos correram para comprar, empurrando a VW de cerca de €200 para €1.005 e tornando-a brevemente a empresa mais valiosa do mundo.
Cronologia
- 2008: A Porsche aumenta gradualmente sua participação na VW; fundos de hedge vendem a ação a descoberto, esperando que ela caia.
- Sexta-feira, 24 de outubro: a VW fecha perto de €210.
- Domingo, 26 de outubro: a Porsche divulga 42,6% em ações mais 31,5% em opções liquidadas em dinheiro, um total de cerca de 74,1%.
- Segunda-feira, 27 de outubro: a VW abre perto de €348 e fecha perto de €517.
- Terça-feira, 28 de outubro: as ações chegam a ser negociadas acima de €1.000 por um breve período; o valor de mercado da VW supera o da ExxonMobil.
- Dias seguintes: a Porsche libera algumas ações para aliviar o aperto, e o preço recua.
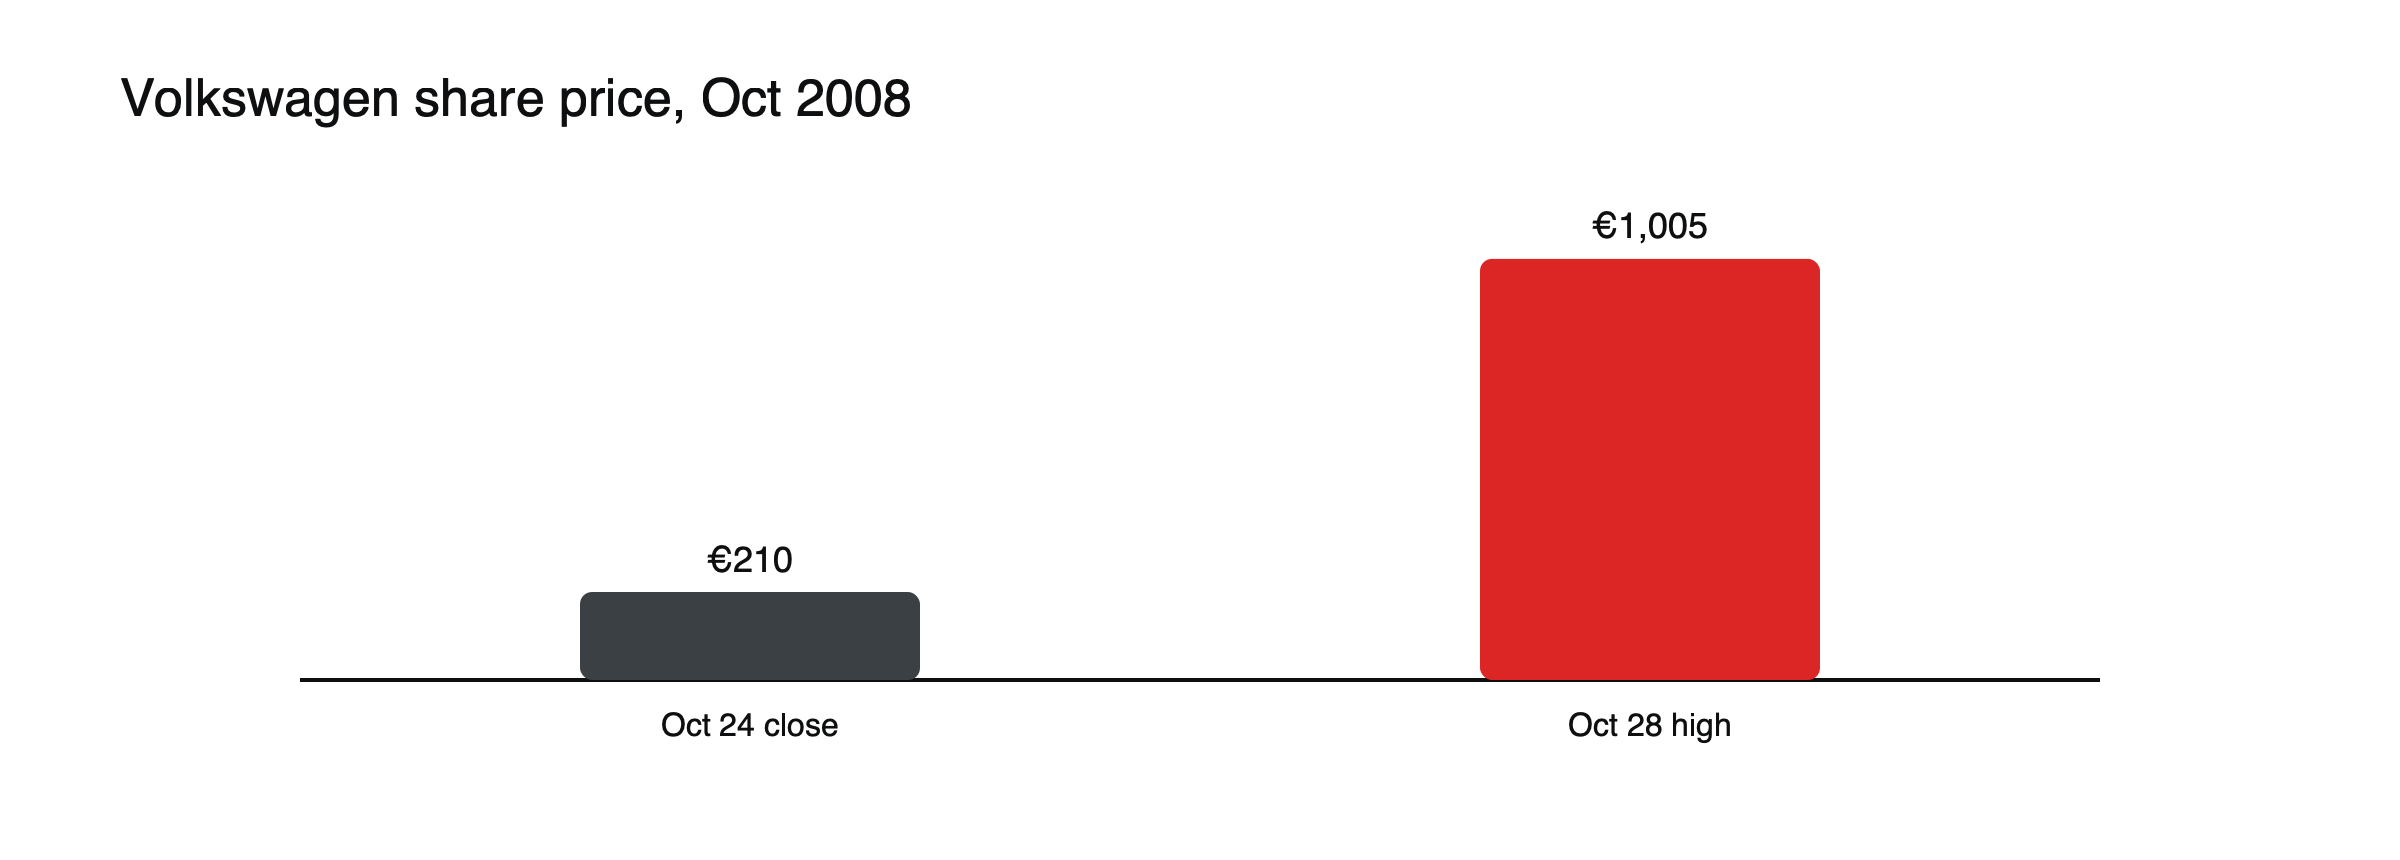
Figura: O aperto da Volkswagen em dois dias de negociação. Fontes: Capital.com; International Banker.
Como a Porsche construiu sua participação
Ao longo de 2007 e 2008, a Porsche, então uma empresa muito menor que a Volkswagen, aumentou de forma constante sua posição em ações da VW. Além das ações que possuía diretamente, construiu uma posição relevante por meio de opções liquidadas em dinheiro, que lhe davam o benefício econômico de outras ações sem a obrigação de divulgá-las como participações pelas regras da época. Muitos investidores presumiam que a Porsche possuía cerca de 35% e que pararia bem aquém do controle total. O anúncio de domingo, de que ela controlava efetivamente cerca de 74%, pegou o mercado de surpresa.
Por que os fundos de hedge estavam vendidos
Muitos fundos de hedge mantinham uma operação popular: comprados nas ações preferenciais sem direito a voto da VW e vendidos nas ações ordinárias, apostando que a grande diferença entre os preços se reduziria. Outros simplesmente venderam a descoberto as ações ordinárias, acreditando que a avaliação da VW, inflada pelas compras da Porsche, não se sustentaria com a economia entrando em recessão. Ambos os grupos precisavam comprar ações ordinárias para encerrar suas posições vendidas, e o anúncio revelou que quase nenhuma estava disponível.
Quem detinha as ações
A Porsche controlava cerca de 74% por meio de ações e opções, a Baixa Saxônia detinha cerca de 20%, restando apenas cerca de 6% livremente negociáveis, aproximadamente metade das ações vendidas a descoberto.
Segunda e terça-feira
Na segunda-feira, 27 de outubro, as ações ordinárias da VW abriram perto de €348 e fecharam perto de €517, enquanto os vendidos corriam para cobrir posições em um mercado com poucos vendedores. Na terça-feira, o preço chegou brevemente a €1.000 e, por um curto período, o valor de mercado da VW superou o da ExxonMobil, tornando-a a empresa de capital aberto mais valiosa do mundo, embora o negócio de automóveis da VW não tivesse mudado em dois dias. A Porsche depois concordou em liberar algumas ações para aliviar a escassez, e o preço recuou em poucos dias.
O efeito dos índices
A disparada da VW a tornou uma parcela muito maior do índice DAX, da Alemanha, o que obrigou os fundos que replicam o índice a comprar mais ações da VW, aumentando a pressão e distorcendo o próprio índice. A Deutsche Börse, que administra o DAX, respondeu alterando suas regras para limitar o peso de qualquer empresa individual no índice. O episódio mostrou como um aperto em uma única ação pode transbordar para os índices que a contêm.
Por que aconteceu
O interesse vendido superou as ações disponíveis para compra. Os vendidos tiveram de comprar dos poucos detentores dispostos a vender, a quase qualquer preço.
Consequências
Os fundos de hedge perderam bilhões. A própria Porsche depois enfrentou dificuldades financeiras, e a VW acabou assumindo o negócio de automóveis da Porsche.
A queda da própria Porsche
A construção da participação na VW sobrecarregou a Porsche com dívidas e, à medida que a crise financeira se aprofundou e o crédito secou, a empresa teve dificuldades para refinanciar. Seu presidente executivo deixou o cargo em 2009, e o plano de a Porsche assumir a VW foi revertido: a VW acabou adquirindo o negócio de automóveis da Porsche. Investidores que perderam dinheiro no aperto entraram com ações judiciais contra a Porsche, acusando-a de induzir o mercado a erro sobre suas intenções, processos que se arrastaram por anos.
Mudanças nas regras de divulgação
Os reguladores alemães depois endureceram as regras para divulgar posições mantidas por meio de derivativos, como as opções liquidadas em dinheiro, para que grandes participações econômicas não pudessem mais ser construídas sem visibilidade. Mudanças semelhantes se seguiram em outros países europeus. O objetivo era evitar outra situação em que a verdadeira propriedade de uma empresa fosse desconhecida pelo mercado até ser tarde demais.
Lições
Verifique o free float, e não apenas as ações em circulação; a divulgação de grandes participações pode alterar a oferta da noite para o dia; apertos podem atingir até empresas grandes e maduras. Veja o que é um short squeeze, o que é o interesse vendido e o que move os preços das ações.
Cronologia em resumo
| Data | Evento | Ações ordinárias da VW |
|---|---|---|
| 2007–2008 | A Porsche constrói sua participação; fundos vendem a VW a descoberto | Em alta |
| Sexta-feira, 24 de outubro de 2008 | Fechamento antes do anúncio | Cerca de €210 |
| Domingo, 26 de outubro | A Porsche divulga controle de cerca de 74,1% | Mercado fechado |
| Segunda-feira, 27 de outubro | Vendidos correm para cobrir posições | Abre perto de €348, fecha perto de €517 |
| Terça-feira, 28 de outubro | A VW brevemente a empresa mais valiosa do mundo | Pico de cerca de €1.005 |
| Dias seguintes | A Porsche libera algumas ações | Recua |
Lições para traders de CFDs
Para quem vende ações a descoberto por meio de CFDs, o aperto da VW é um lembrete para verificar o free float e quem detém o restante, e não apenas o número de ações em circulação. Um stop colocado acima do preço teria sido executado muito acima do seu nível na manhã de segunda-feira, e as corretoras podem elevar as margens ou encerrar posições em condições extremas. Posições vendidas em empresas com um acionista dominante carregam um risco oculto: a oferta de ações pode desaparecer da noite para o dia. Veja mitos sobre venda a descoberto que enganam novos traders.
A operação de pares, ilustrada
Suponha que um fundo tivesse uma posição comprada nas ações preferenciais da VW e uma posição vendida de valor igual nas ações ordinárias, apostando que o grande prêmio das ações ordinárias diminuiria. (Posições ilustrativas.) Na sexta-feira anterior ao anúncio, as ações ordinárias eram negociadas em torno de €210. No fechamento de segunda-feira, estavam perto de €517, enquanto as ações preferenciais, que não tinham direito a voto e não faziam parte da escassez, caíram. As duas pernas perderam dinheiro ao mesmo tempo: a posição vendida subiu quase 150% contra o fundo, e a comprada caiu. Uma operação desenhada para ser neutra ao mercado transformou-se em uma das piores perdas do ano, porque as duas classes de ações deixaram de se comportar de forma parecida.
Por que o free float importa
As ações em circulação contam cada ação que a empresa emitiu; o free float conta apenas as disponíveis para negociação. Com a Porsche controlando cerca de 74% e a Baixa Saxônia cerca de 20%, o free float da VW era de cerca de 6%, aproximadamente metade das ações vendidas a descoberto. Vendidos que olharam o total de ações em circulação viram uma empresa grande e líquida; quem olhou o free float enxergaria uma armadilha. Veja o que é o interesse vendido.
Dois apertos famosos comparados
| Volkswagen 2008 | GameStop 2021 | |
|---|---|---|
| Gatilho | Divulgação de uma participação oculta | Compras coordenadas de varejo e de opções |
| Interesse vendido | Cerca de 12% contra 6% de free float | Cerca de 140% do free float |
| Maior movimento | De cerca de €210 para €1.005 | De cerca de US$17 para US$483 |
| Duração | Dias | Semanas |
Por que os vendidos não podiam esperar
No fim de 2008, os bancos reduziam empréstimos e exigiam mais garantias dos fundos de hedge. Os fundos vendidos na VW enfrentavam chamadas de margem crescentes sobre uma posição que continuava se movendo contra eles, sem sinal de novas ações disponíveis. Esperar que o preço recuasse não era uma opção para muitos deles; precisavam comprar pelo preço que os vendedores exigissem, exatamente a dinâmica que transforma um aperto em um pico. O mercado simplesmente ficou sem vendedores.
Perguntas frequentes
O negócio da VW mudou durante o aperto?
Não. A alta foi impulsionada inteiramente pela escassez de ações disponíveis para compra, e não por qualquer mudança nas operações ou nos lucros da Volkswagen.
Um aperto como este poderia acontecer hoje?
As regras de divulgação são agora mais rigorosas, o que torna uma participação oculta desse tipo muito mais difícil de construir, mas apertos ainda acontecem sempre que o interesse vendido é alto em relação às ações livremente disponíveis.
Este artigo tem caráter educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Anatomy of a short squeeze (participação de 74% da VW; free float de 6% contra interesse vendido de 12%; de cerca de €200 para mais de €900; interesse vendido da GameStop de cerca de 140% do free float) — Janus Henderson
- The Volkswagen short squeeze (Porsche 42,6% mais 31,5% em opções = 74,1%; até €1.005; empresa mais valiosa do mundo em 28 de outubro) — International Banker
- Biggest short squeezes (abertura em €348, fechamento em €517 em 27 de outubro de 2008) — IG
- What is a short squeeze? (Baixa Saxônia 20%; menos de 6% disponíveis) — BrokerChooser