
Cómo se calcula el beneficio por acción
Cómo se calcula el beneficio por acción (BPA), con fórmulas, ejemplos de dilución, BPA ajustado y el efecto de las recompras.
El beneficio por acción (BPA) es el beneficio neto de una empresa dividido entre su número de acciones: BPA = beneficio neto ÷ acciones en circulación. Si una empresa gana 97,5 millones de dólares y tiene 50 millones de acciones, el BPA básico es de 1,95 dólares. El BPA diluido también cuenta las acciones que podrían crearse a partir de opciones y valores convertibles; con 52 millones de acciones diluidas, es de unos 1,88 dólares.
Las fórmulas
- BPA básico = beneficio neto (menos dividendos preferentes) ÷ promedio ponderado de acciones
- BPA diluido = mismo beneficio ÷ acciones incluyendo opciones, warrants y convertibles
Ejemplo práctico (ExampleCo)
- Beneficio neto: 97,5 millones de dólares
- Acciones básicas: 50 millones → BPA básico = 1,95 dólares
- Acciones diluidas: 52 millones → BPA diluido ≈ 1,88 dólares
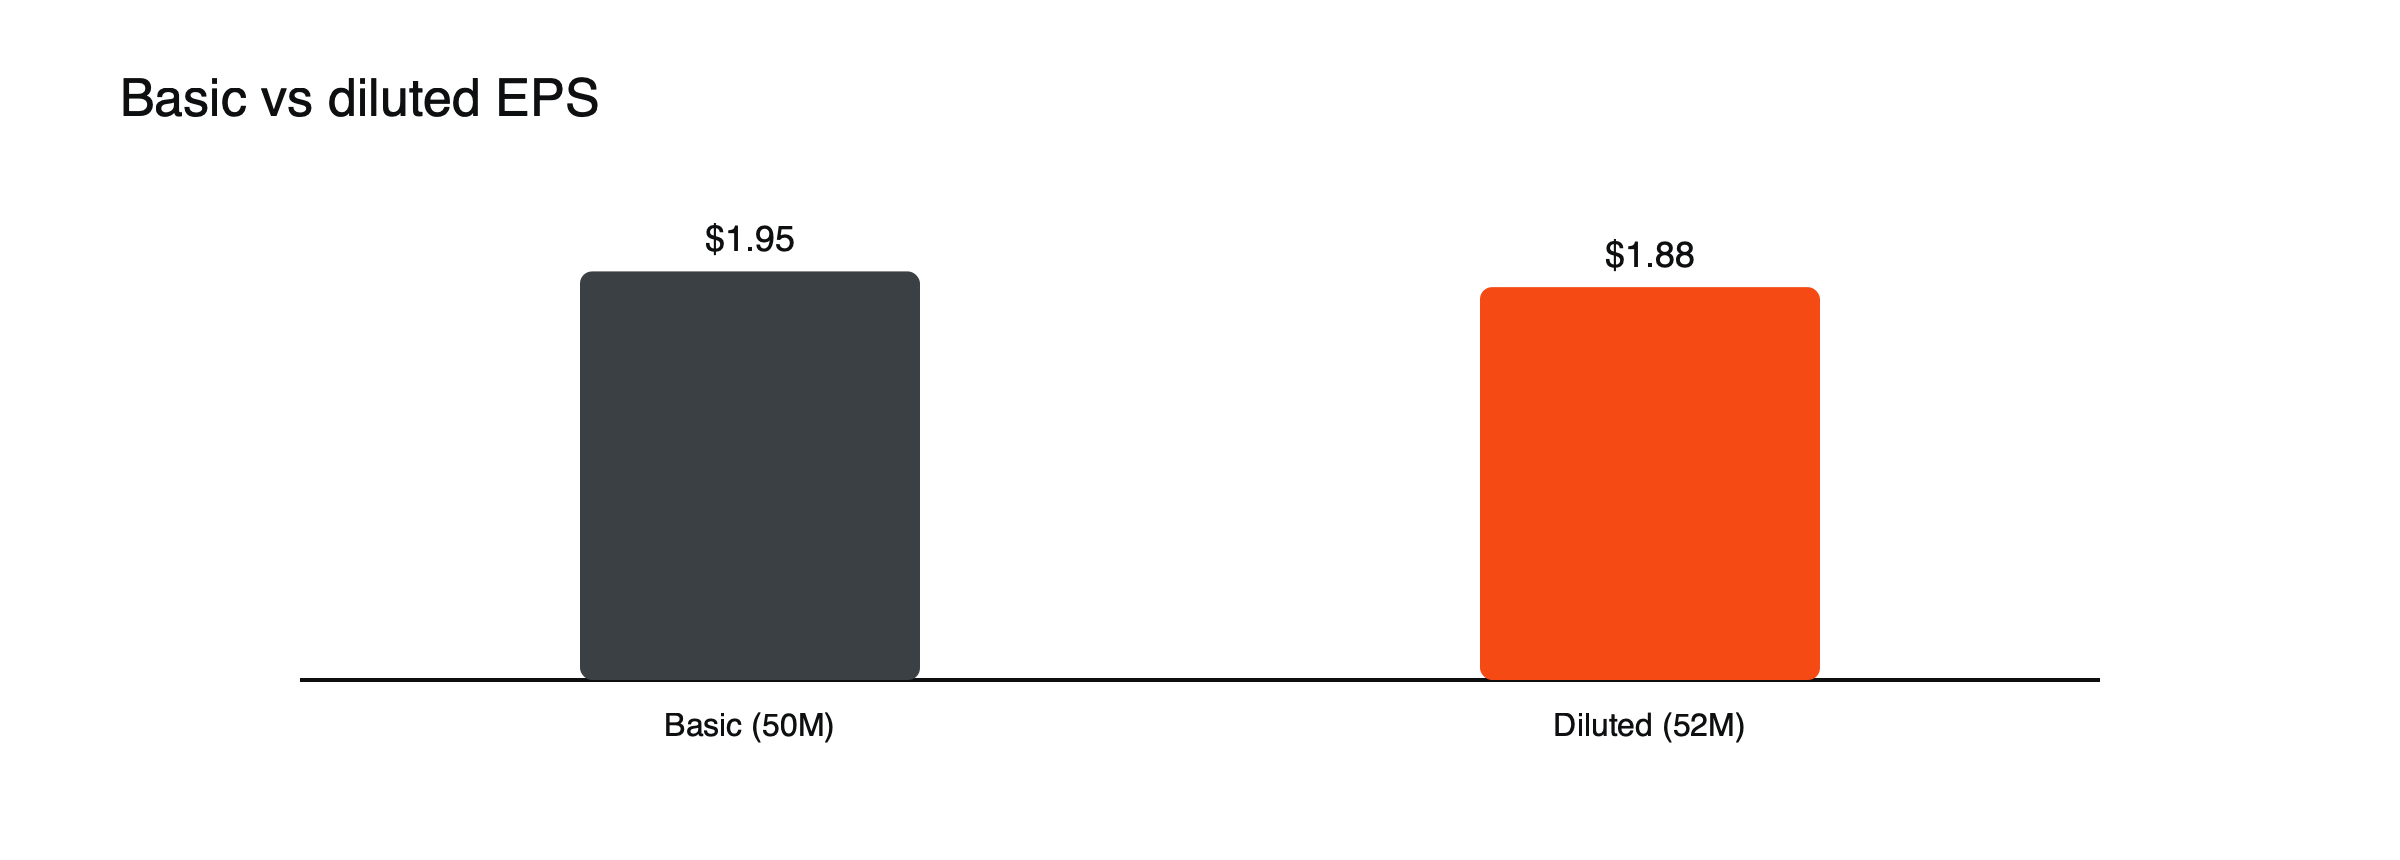 Figura: La dilución reduce el BPA (ejemplo hipotético).
Cómo funciona el promedio ponderado
Como las acciones pueden emitirse o recomprarse durante el año, el BPA utiliza el número promedio ponderado de acciones en circulación. Si una empresa tuvo 50 millones de acciones durante el primer semestre del año y 48 millones durante el segundo semestre tras una recompra, el promedio ponderado es de 49 millones. Usar el número de acciones de cierre de año sobrestimaría el BPA.
La dilución, paso a paso
Supongamos que una empresa tiene 50 millones de acciones y 3 millones de opciones para empleados con un precio de ejercicio de 30 dólares, mientras que la acción cotiza a 39 dólares. (Cifras hipotéticas.) Según el método contable habitual, se supone que la empresa usa los 90 millones de dólares que recibiría por el ejercicio de las opciones para recomprar acciones a 39 dólares, unos 2,31 millones de acciones. Las nuevas acciones netas son unas 0,69 millones, por lo que las acciones diluidas son unos 50,69 millones. Las opciones que están fuera del dinero, con precios de ejercicio superiores al precio de la acción, se excluyen porque no se ejercerían.
BPA ajustado
Las empresas suelen publicar un BPA «ajustado», que excluye partidas como costes de reestructuración o ganancias no recurrentes. Puede mostrar el rendimiento subyacente, pero no está estandarizado; compáralo con el BPA reportado.
BPA ajustado, paso a paso
Supongamos que ExampleCo registra un cargo por reestructuración de 20 millones de dólares, unos 15 millones después de impuestos. El beneficio neto reportado es de 97,5 millones de dólares, o 1,95 dólares por acción. Al sumar de nuevo el cargo después de impuestos se obtiene un beneficio neto ajustado de 112,5 millones de dólares y un BPA ajustado de 2,25 dólares. (Cifras hipotéticas.) Sin embargo, si los cargos por reestructuración aparecen cada año, forman parte del negocio, y la cifra ajustada lo embellece. Comparar el BPA ajustado y el reportado durante varios años muestra si las partidas «no recurrentes» realmente lo son.
Qué modifica el BPA
- El crecimiento del beneficio lo eleva.
- Las recompras reducen el número de acciones y elevan el BPA incluso si el beneficio se mantiene estable. Consulta por qué las empresas recompran sus propias acciones.
- Las nuevas emisiones de acciones lo diluyen.
Recompras, paso a paso
Si el beneficio de ExampleCo se mantiene en 97,5 millones de dólares pero recompra 1 millón de acciones, quedando 49 millones, el BPA sube de 1,95 a unos 1,99 dólares, es decir, aproximadamente un 2 % más, sin ningún cambio en el negocio. Las recompras pueden ser un uso sensato del efectivo, pero el crecimiento del BPA que procede principalmente de un número de acciones en descenso vale menos que el crecimiento procedente del aumento del beneficio. Comparar el crecimiento del beneficio neto con el del BPA permite distinguir ambos casos.
Cómo se utiliza
El BPA es el factor que determina el ratio P/E y es la cifra con la que suelen compararse los informes de resultados frente a las previsiones. Consulta cómo calcular e interpretar un ratio P/E, cómo los informes de resultados mueven los precios de las acciones y qué mueve los precios de las acciones.
BPA y sorpresas en los resultados
Cada trimestre, los analistas publican estimaciones de BPA y el mercado juzga los resultados en gran medida frente al consenso. Una empresa que informa un BPA de 0,52 $ frente a los 0,48 $ esperados ha superado la previsión en alrededor de un 8%. Pero la reacción de la acción depende también de los ingresos, los márgenes y las previsiones de la empresa, por lo que superar el BPA por sí solo no garantiza una subida. Consulte cómo leer un informe de resultados.
Crecimiento del BPA a lo largo del tiempo
El rendimiento de la cotización a largo plazo tiende a seguir el crecimiento del BPA. Una empresa que aumenta su BPA un 10% anual duplica sus beneficios en algo más de siete años y, si los inversores siguen pagando el mismo múltiplo, el precio de la acción también se duplica. El crecimiento constante y de alta calidad del BPA es una de las señales más claras de un negocio sólido.
Malinterpretaciones habituales
- Comparar el BPA entre empresas como si midiera el valor; una acción con un BPA de 10 $ no es más barata que una de 2 $.
- Aceptar el BPA ajustado sin comprobar qué partidas se han excluido.
- Ignorar cuánto del crecimiento del BPA procede de las recompras de acciones.
Dividendos preferentes
Si una empresa tiene acciones preferentes, los dividendos que se deben a sus titulares se restan del beneficio neto antes de calcular el BPA para los accionistas ordinarios, porque ese dinero no está disponible para ellos. En la mayoría de las grandes empresas las acciones preferentes son pequeñas o inexistentes, pero en algunos bancos y empresas de servicios públicos el ajuste puede ser significativo.
Seguimiento del número de acciones
Seguir el número de acciones durante varios años muestra si una empresa devuelve capital mediante recompras o diluye a sus accionistas emitiendo nuevas acciones, a menudo para pagar a empleados o financiar adquisiciones. Un número de acciones que aumenta entre un 2% y un 3% anual reduce silenciosamente la participación de cada accionista en los beneficios, incluso si los beneficios totales crecen. Consulte por qué las empresas recompran sus propias acciones.
La calidad del BPA
El BPA solo es tan bueno como los beneficios que hay detrás. Los beneficios respaldados por un sólido flujo de caja operativo son más fiables que los que dependen de estimaciones contables, de ventas de activos o de ganancias puntuales. Comparar el beneficio neto con el flujo de caja operativo durante varios años es una comprobación sencilla de calidad. Consulte cómo leer un estado de flujos de efectivo.
Cómo leer el BPA en un informe de resultados
Los informes de resultados suelen mostrar el BPA reportado y ajustado, a menudo tanto básico como diluido, para el trimestre y el año en curso, junto con las cifras del año anterior y, a veces, las previsiones para el año siguiente. La cifra principal que aparece en las noticias suele ser el BPA diluido ajustado comparado con el consenso de analistas. Comprobar qué cifra se está comparando evita confusiones.
BPA histórico y BPA esperado
El BPA histórico (trailing) usa los beneficios reportados de los últimos doce meses; el BPA esperado (forward) usa las estimaciones de los analistas para los próximos doce. Los precios de las acciones responden sobre todo a los cambios en las expectativas futuras, por lo que las revisiones al alza o a la baja del BPA esperado suelen mover una acción más que la cifra reportada en sí. Comparar ambas permite ver si se espera que los beneficios crezcan o disminuyan.
BPA y el ratio P/E
El BPA es el denominador del ratio P/E, por lo que cualquier distorsión en el BPA se traslada directamente a la valoración. Un BPA inflado por una ganancia puntual hace que el P/E parezca más bajo de lo que realmente es; uno deprimido por un deterioro hace que parezca más alto. Consulte cómo calcular e interpretar el ratio P/E.
BPA y dividendos
Los dividendos se pagan con cargo a los beneficios, por lo que comparar el dividendo por acción con el BPA da el ratio de pago de dividendos (payout). ExampleCo paga 1,17 $ por acción a partir de un BPA de 1,95 $, un ratio de pago del 60%, dejando el resto para reinversión y recompras. (Cifras hipotéticas.) Un pago muy superior al 100% no sería sostenible durante mucho tiempo.
Preguntas frecuentes
¿Por qué el BPA diluido suele ser inferior al BPA básico?
Porque tiene en cuenta las acciones que podrían crearse a partir de opciones, warrants y valores convertibles, lo que aumenta el número de acciones sin aumentar el beneficio.
¿Puede el BPA ser negativo?
Sí, cuando una empresa registra una pérdida. Un BPA negativo significa que no se puede utilizar el ratio P/E.
Las cifras de la empresa en este artículo son un ejemplo hipotético (“ExampleCo”) con fines ilustrativos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Guía para principiantes sobre estados financieros (cuatro estados; activos = pasivos + patrimonio de los accionistas) — SEC de EE. UU.
- Cómo leer estados financieros para invertir (flujo de caja libre = flujo de caja operativo − inversiones de capital (capex); flujo de caja vs. ingreso neto) — Investing.com Academy