
Cómo leer una ficha informativa de un ETF
Para leer una ficha informativa de un ETF, empieza por el objetivo y el índice, luego revisa las comisiones, el tamaño y la fecha de lanzamiento, las principales posiciones y las ponderaciones sectoriales, la rentabilidad frente al índice, la política de replicación y de dividendos, y los datos de cotización, como el ticker y la divisa.
Para leer una ficha informativa de un ETF, empieza por el objetivo y el índice, luego revisa las comisiones, el tamaño y la fecha de lanzamiento, las principales posiciones y las ponderaciones sectoriales, la rentabilidad frente al índice, la política de replicación y de dividendos, y los datos de cotización, como el ticker y la divisa. La ficha, que normalmente se actualiza mensualmente, resume qué posees y cuánto cuesta.
Antes de empezar
Descarga la última ficha y el documento de datos fundamentales del emisor desde su sitio web.
Leerla sección por sección
Objetivo e índice
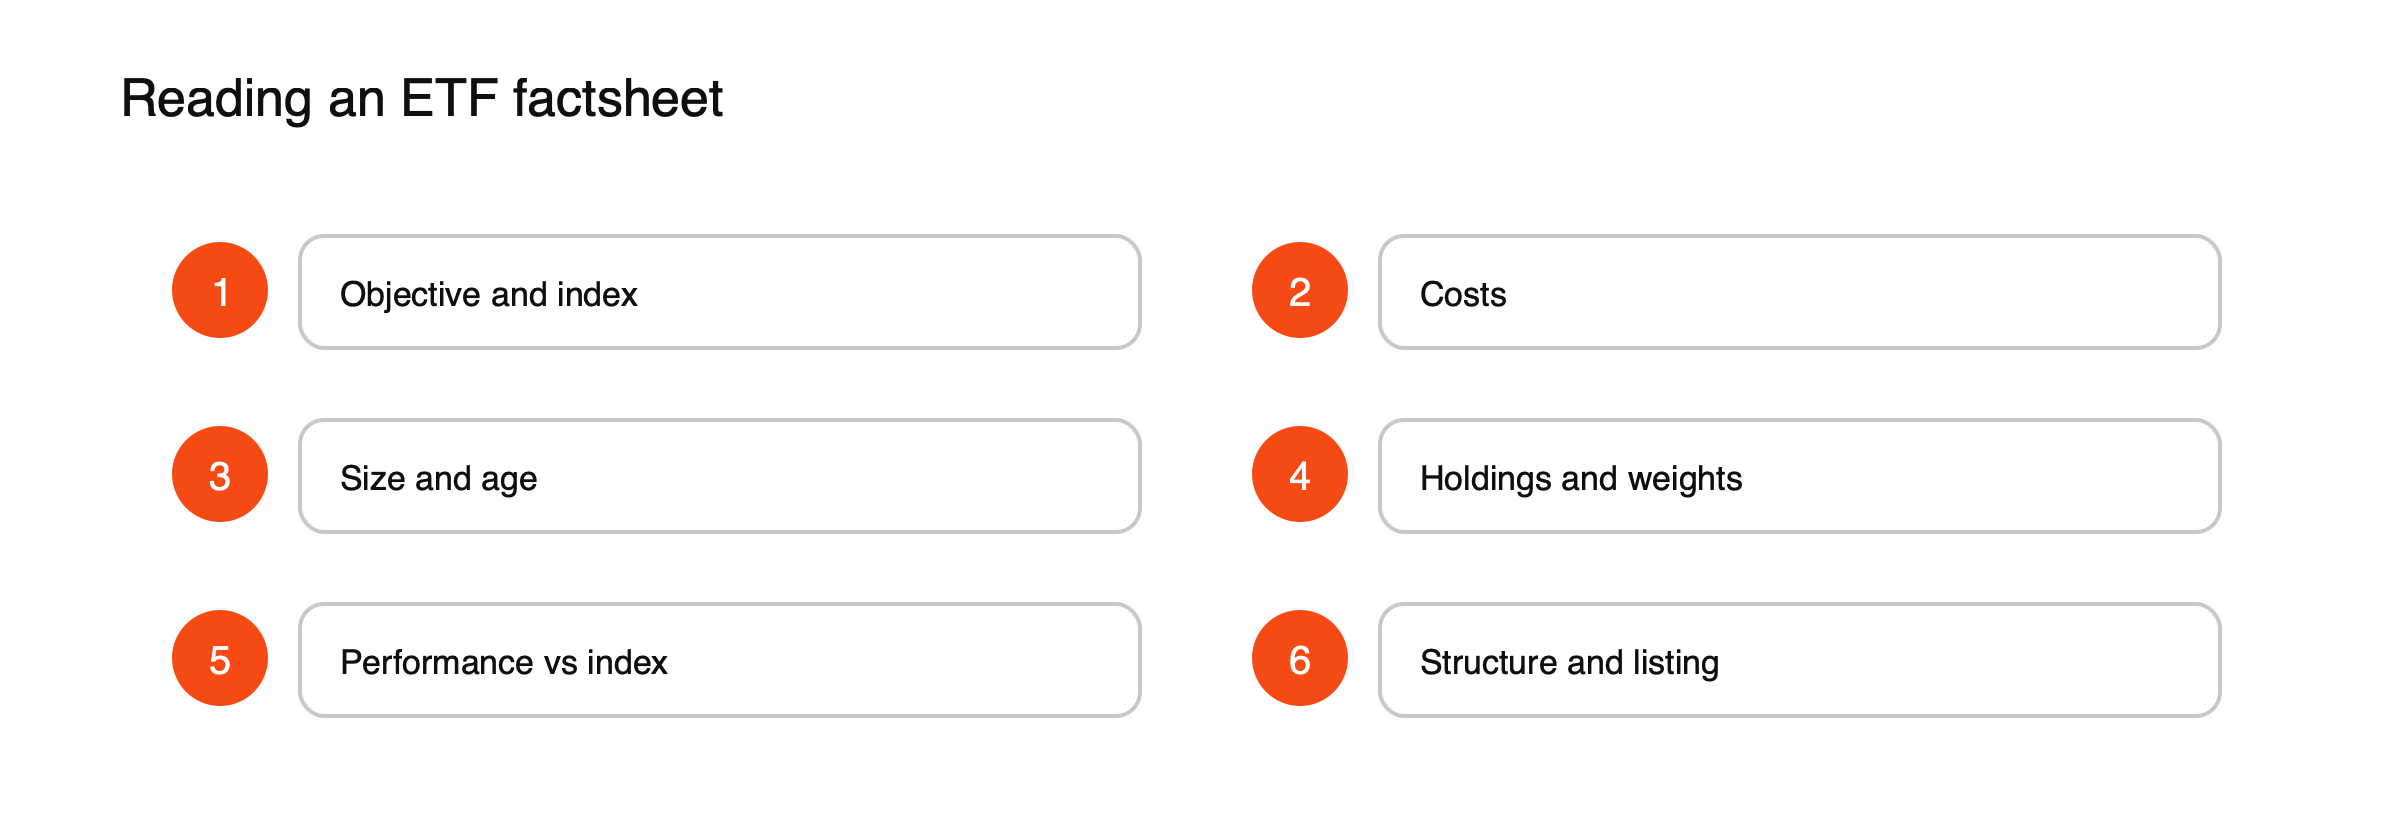
Figura: Qué leer en una ficha informativa.
Lo que el fondo intenta hacer y qué índice sigue.
Costes
Comisión corriente o ratio de gastos. Consulta cuánto cuesta el ratio de gastos de un ETF.
Tamaño y antigüedad
Patrimonio gestionado y fecha de lanzamiento; los fondos muy pequeños o nuevos conllevan riesgo de cierre.
Posiciones y ponderaciones
Las 10 principales posiciones y el desglose por sector o país revelan la concentración. Consulta por qué un puñado de acciones puede impulsar todo un índice.
Rentabilidad
La rentabilidad del fondo frente al índice a 1, 3, 5 y 10 años muestra el seguimiento. Consulta qué es la diferencia de seguimiento.
Estructura
Física o sintética, préstamo de valores, capitalizable o distribuidora.
Datos de cotización
Ticker, bolsa, divisa de negociación y domicilio.
Una ficha, leída en la práctica
Así podrían interpretarse las líneas clave de una ficha hipotética. (Fondo hipotético.)
| Línea de la ficha | Lo que indica | Qué extraer de ella |
|---|---|---|
| Objetivo | Replicar un índice global de mercados desarrollados | Exposición amplia, no temática |
| Comisión corriente | 0,12 % | Baja, pero compárala con fondos similares |
| Tamaño del fondo | 4.000 millones de dólares | Lo bastante grande como para que el cierre sea poco probable |
| Fecha de lanzamiento | 2012 | Historial largo que revisar |
| Top 10 posiciones | 22 % del fondo | Concentración moderada en grandes empresas |
| Rentabilidad a 5 años frente al índice | 9,81 % frente a 9,92 % anual | Diferencia de seguimiento de aproximadamente −0,11 % anual |
| Replicación | Física, por muestreo | Mantiene la mayoría, pero no todos, los componentes del índice |
| Préstamo de valores | Hasta el 15 % de los activos | Algún ingreso adicional, pequeño riesgo de contraparte |
| Distribución | Capitalizable | Los ingresos se reinvierten |
| Divisa | USD | Exposición cambiaria para inversores que no operan en dólares |
Documentos de datos fundamentales
En Europa, los fondos también publican un documento de datos fundamentales, un documento breve y estandarizado que muestra indicadores de riesgo, costes y escenarios de rentabilidad. Complementa la ficha informativa y facilita la comparación entre fondos porque el formato es el mismo para todos.
Errores comunes
Leer la rentabilidad pasada como una previsión y pasar por alto la concentración en las principales posiciones. Consulta cómo comparar ETF que siguen el mismo índice y qué es un ETF.
Revisar la concentración y el solapamiento
Las principales posiciones y el desglose sectorial muestran cuán concentrado está un fondo y cuánto se solapa con otros fondos que tengas. Un fondo estadounidense amplio y un fondo tecnológico pueden compartir muchas de sus mayores posiciones; comparar sus listas de diez principales valores muestra cuánta exposición es realmente nueva.
Cifras de rentabilidad
Las fichas muestran las rentabilidades pasadas en varios periodos, normalmente junto con las del índice. La comparación más útil es la diferencia entre ambas, la diferencia de seguimiento, a lo largo de varios años. Las rentabilidades absolutas pasadas dicen más sobre el mercado que sobre el fondo, y no predicen resultados futuros.
Indicadores de riesgo
Muchas fichas incluyen una calificación de riesgo en una escala numerada, a menudo basada en la volatilidad pasada. Es una guía aproximada: un fondo con una calificación baja puede caer bruscamente en una crisis, y las calificaciones pueden cambiar a medida que cambia la volatilidad.
Comparación de dos fichas informativas, ilustrada
| Fondo A | Fondo B | |
|---|---|---|
| Índice | Mismo índice S&P 500 | Mismo índice S&P 500 |
| Comisión corriente | 0,03% | 0,09% |
| Tamaño del fondo | 500.000 millones de dólares | 1.500 millones de dólares |
| Tracking difference a 5 años | −0,04% anual | −0,12% anual |
| Replicación | Física, completa | Física, completa |
| Distribución | De distribución | De acumulación |
(Fondos hipotéticos.) El Fondo A es más barato, más grande y sigue más de cerca su índice. El principal atractivo del Fondo B es su clase de acción de acumulación. Si el tratamiento fiscal o la comodidad favorecen la acumulación, el Fondo B puede seguir siendo la mejor opción para un inversor concreto, pero, considerando solo el coste y el seguimiento del índice, el Fondo A es superior.
Domicilio y fiscalidad
El domicilio del fondo, es decir, el país donde está legalmente constituido, afecta a cómo se gravan los dividendos dentro del fondo y a cómo tributa el inversor. Muchos ETF europeos están domiciliados en Irlanda o Luxemburgo; los ETF estadounidenses están domiciliados en Estados Unidos, y algunos inversores fuera de EE. UU. no pueden comprarlos o se enfrentan a un tratamiento fiscal distinto. La ficha indica el domicilio, lo que conviene contrastar con la normativa local.
Información de negociación
Algunas fichas enumeran los mercados donde cotiza el fondo, sus tickers en cada uno de ellos y, en ocasiones, los diferenciales medios o los volúmenes de negociación. Un fondo cotizado en varios mercados, en distintas divisas, puede comprarse en el más conveniente. Los diferenciales más amplios y los volúmenes más bajos sugieren costes de negociación más altos, especialmente en órdenes grandes.
Señales de alerta
- Un tamaño del fondo muy pequeño, lo que aumenta el riesgo de cierre.
- Un tracking difference muy superior a la comisión.
- Una concentración muy alta en unas pocas posiciones.
- Un historial corto para una estrategia compleja.
Errores de interpretación habituales
- Elegir el fondo con la mejor rentabilidad pasada en lugar del que sigue más fielmente el índice.
- Ignorar los detalles de la clase de acción y de la divisa.
Más allá de la ficha
La ficha resume; otros documentos ofrecen más detalle. El folleto explica en su totalidad el objetivo, los riesgos y las normas del fondo. Los informes anuales y semestrales muestran las cuentas auditadas, las posiciones y los costes, incluidos los ingresos por préstamo de valores. Los proveedores de índices publican documentos metodológicos que explican cómo se construye el índice y cómo se reequilibra. Para la mayoría de inversores, la ficha y el documento de datos fundamentales son suficientes; para fondos inusuales o complejos, merece la pena leer los documentos más extensos.
Cómo leer la tabla de rentabilidad, con un ejemplo
Una ficha podría mostrar la rentabilidad por año natural del fondo junto a la del índice: 2021, 28,6% frente a 28,7%; 2022, −18,2% frente a −18,1%; 2023, 26,2% frente a 26,3%. (Cifras hipotéticas.) En cada año, el fondo quedó por detrás en unos 0,1%, aproximadamente su comisión, tanto en mercados alcistas como bajistas. Esa consistencia es una buena señal. Un fondo que a veces queda por detrás en 0,1% y otras veces en 1% merece un análisis más detenido.
Fichas de ETF de bonos
Las fichas de los ETF de bonos añaden medidas como la duración media, que indica la sensibilidad del fondo a los cambios de tipos de interés; la rentabilidad hasta el vencimiento, que indica el ingreso esperado si los bonos se mantienen hasta su vencimiento; y el desglose por calidad crediticia. Un fondo con una duración de siete años caería, en principio, alrededor de un 7% si las rentabilidades subieran un punto porcentual. Véase cómo funcionan los bonos.
Clases de acciones con cobertura de divisa
Algunos fondos ofrecen clases de acciones cubiertas frente a otra divisa. Sus fichas muestran el método de cobertura y la rentabilidad de la clase cubierta frente a un índice también cubierto. Comparar las clases cubiertas y no cubiertas permite ver cuánto han afectado a la rentabilidad los movimientos de divisas.
Lista de verificación de la ficha
- Objetivo e índice
- Comisión corriente
- Tamaño y fecha de lanzamiento
- Principales posiciones y ponderaciones por sector o país
- Tracking difference a lo largo de varios años
- Política de replicación, préstamo de valores y distribución
- Domicilio, divisa y mercados de cotización
Con qué frecuencia revisarla
Revisar una vez al año las fichas de los fondos que posee suele bastar para detectar cambios en las comisiones, aumentos del tracking difference, cambios en la concentración o una reducción del tamaño del fondo. Anotar brevemente las cifras clave cada año facilita ver los cambios. Si algo ha variado de forma significativa, comparar el fondo con alternativas que sigan el mismo índice permite saber si un cambio merece sus costes, incluidos los impuestos. Los fondos que siguen siendo los mejores en coste y seguimiento del índice rara vez necesitan sustituirse, por atractivo que resulte el lanzamiento de un fondo más reciente.
Preguntas frecuentes
¿Con qué frecuencia se actualizan las fichas informativas?
Normalmente cada mes, por lo que cifras como las participaciones y el rendimiento pueden tener unas semanas de antigüedad.
¿Dónde puedo encontrar la lista completa de participaciones?
La mayoría de los proveedores de ETF publican la lista completa de participaciones en sus sitios web, a menudo a diario, con más detalle que la ficha informativa.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.