
O que é EV/EBITDA e quando ele é melhor que o P/L?
O EV/EBITDA compara o valor da empresa (valor de mercado mais dívida menos caixa) com o EBITDA. Veja como calcular, um exemplo prático e quando o indicador é mais útil que o P/L.
EV/EBITDA compara o valor da empresa (enterprise value), ou seja, o valor de mercado mais a dívida menos o caixa, com o lucro antes de juros, impostos, depreciação e amortização (EBITDA). Como inclui a dívida e ignora escolhas de financiamento e contábeis, costuma ser superior ao P/L para comparar empresas com níveis de dívida diferentes. Um EV de US$ 2,2 bilhões sobre US$ 200 milhões de EBITDA equivale a 11 vezes.
Como calcular
- Valor da empresa (EV) = valor de mercado + dívida − caixa
- EBITDA = lucro operacional + depreciação e amortização
- EV/EBITDA = EV ÷ EBITDA
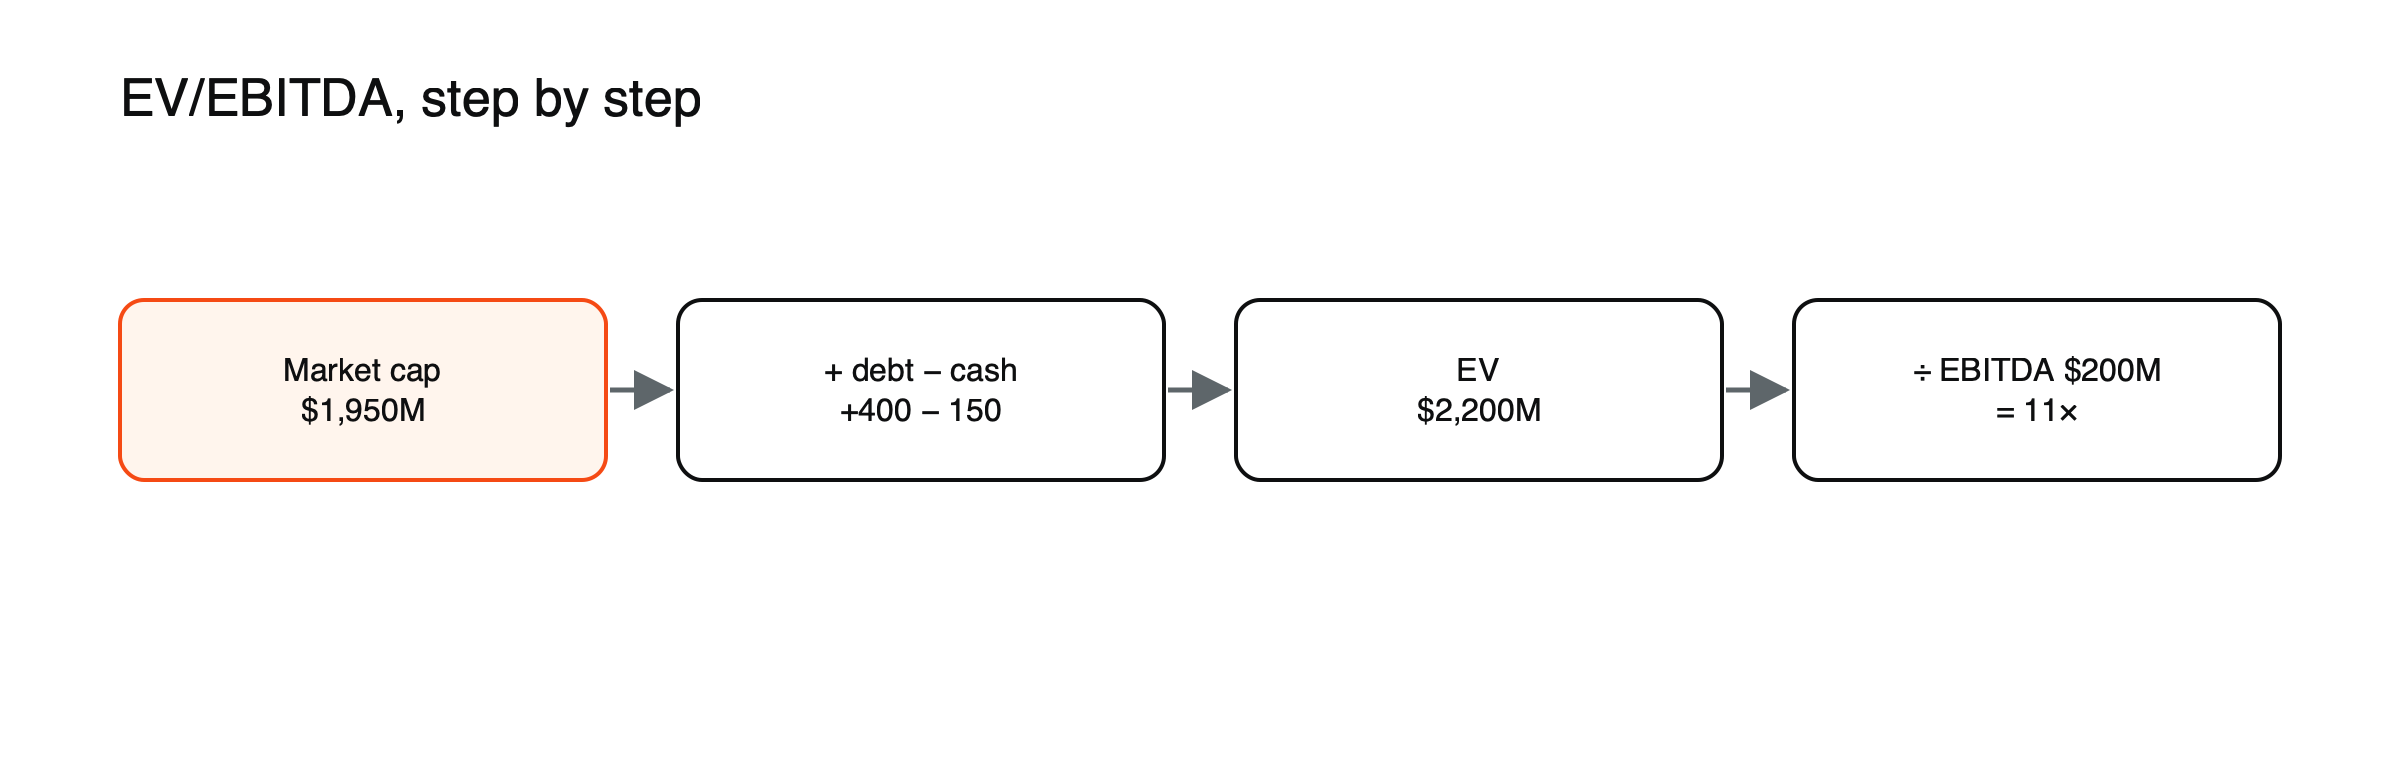 Figura: Do valor de mercado ao EV/EBITDA (exemplo hipotético, em US$ milhões).
Exemplo prático (ExampleCo)
- Preço da ação US$ 39 × 50 milhões de ações = valor de mercado US$ 1.950 milhões
- Dívida US$ 400 milhões, caixa US$ 150 milhões → EV = US$ 2.200 milhões
- Lucro operacional US$ 150 milhões + D&A US$ 50 milhões = EBITDA US$ 200 milhões
- EV/EBITDA = 11×; para comparação, P/L = 39 ÷ 1,95 = 20×
Duas empresas, passo a passo
A Empresa X e a Empresa Y têm, cada uma, valor de mercado de US$ 1.000 milhões e P/L de 10. A X não tem dívida e tem EBITDA de US$ 160 milhões; a Y tem US$ 1.500 milhões de dívida líquida e EBITDA de US$ 300 milhões. O EV/EBITDA da X é 1.000 ÷ 160 ≈ 6,3; o da Y é 2.500 ÷ 300 ≈ 8,3. Pelo P/L, parecem igualmente precificadas; pelo EV/EBITDA, a Y está cerca de um terço mais cara, porque comprá-la significa assumir sua dívida. A dívida líquida da Y também é cinco vezes seu EBITDA, um risco que o P/L ignora. (Valores hipotéticos.)
Quando é melhor que o P/L
- Níveis de dívida diferentes: o P/L ignora a dívida; o EV a inclui.
- Análise de aquisições: um comprador paga pela empresa inteira, incluindo a dívida.
- Políticas tributárias ou de depreciação diferentes entre países ou setores.
O que entra no valor da empresa
A fórmula básica soma a dívida e subtrai o caixa, mas um cálculo completo costuma incluir outras obrigações sobre o negócio: passivos de arrendamento, ações preferenciais, participações de minoritários em subsidiárias e, às vezes, déficits de previdência. Provedores de dados diferentes incluem itens diferentes, então os números de EV/EBITDA de uma mesma empresa podem variar entre fontes. Comparar empresas usando a mesma fonte e o mesmo método torna a comparação justa.
Medidas relacionadas
- EV/EBIT usa o lucro operacional após a depreciação, refletindo melhor o custo de equipamentos em negócios intensivos em capital. O EV/EBIT da ExampleCo é 2.200 ÷ 150 ≈ 14,7.
- EV/receita compara o valor da empresa com a receita, útil para empresas com pouco ou nenhum lucro. O da ExampleCo é 2.200 ÷ 1.000 = 2,2.
- EV/fluxo de caixa livre compara o valor com a geração de caixa após investimentos.
(Valores hipotéticos.)
Limitações
O EBITDA ignora os investimentos em capital, que podem ser grandes em empresas industriais ou de telecomunicações; nesses casos, o fluxo de caixa livre pode ser melhor. Veja como calcular o fluxo de caixa livre. O indicador também ignora os juros, o que importa quando a dívida é elevada.
Veja como calcular e interpretar o índice P/L e o que move os preços das ações.
EV/EBITDA em aquisições
Como o comprador adquire a empresa inteira, incluindo a dívida, os preços em aquisições costumam ser descritos como múltiplos do EBITDA. Se negócios semelhantes foram vendidos a 12 vezes o EBITDA, uma empresa listada negociada a 9 vezes pode atrair o interesse de compradores. Prêmios de aquisição, frequentemente de 20% a 40% acima do preço de mercado, costumam se justificar pelas economias de custo que o comprador espera, o que elevaria o EBITDA após a operação.
EBITDA ajustado
As empresas costumam divulgar o EBITDA ajustado, excluindo itens como remuneração baseada em ações, reestruturação ou custos de aquisição. Os ajustes podem ser razoáveis, mas também podem inflar o EBITDA e fazer avaliações e índices de endividamento parecerem melhores do que são. Credores e investidores estão cada vez mais atentos à diferença entre o EBITDA ajustado e o não ajustado.
Diferenças entre setores
Os múltiplos típicos de EV/EBITDA variam muito: empresas de tecnologia de crescimento rápido costumam negociar com múltiplos elevados, enquanto concessionárias de serviços públicos, operadoras de telecomunicações e empresas industriais maduras geralmente negociam com múltiplos mais baixos. Assim como no caso do P/L, as comparações mais úteis são feitas dentro de um mesmo setor e em relação ao histórico da própria empresa.
Do múltiplo ao preço da ação
Os múltiplos podem ser convertidos em um valor estimado. Se empresas semelhantes negociam a 12 vezes o EBITDA, aplicar esse múltiplo aos $200 milhões de EBITDA da ExampleCo resulta em um valor empresarial de $2.400 milhões. Subtraindo a dívida líquida de $250 milhões, o patrimônio líquido vale $2.150 milhões, ou cerca de $43 por ação, contra os $39 atuais. Se os pares negociam a apenas 9 vezes, o mesmo método resulta em cerca de $31 por ação. (Valores hipotéticos.) O resultado depende inteiramente do múltiplo escolhido, por isso os analistas observam uma faixa de empresas comparáveis em vez de um único número.
Dívida como risco, não apenas custo
O EV/EBITDA soma a dívida ao valor, mas não mostra quão arriscada essa dívida é. A dívida líquida dividida pelo EBITDA mostra isso: o índice de 1,25 da ExampleCo é modesto, enquanto uma empresa com 5 vezes ou mais depende fortemente de lucros estáveis e de credores dispostos a emprestar. Duas empresas com o mesmo EV/EBITDA podem ter riscos muito diferentes se uma delas for financiada principalmente por dívida e a outra principalmente por capital próprio.
EBITDA cíclico
Assim como no P/L, um EV/EBITDA baixo para uma empresa cíclica pode refletir lucros no pico. Se o EBITDA cair pela metade em uma recessão, um múltiplo de 6 passa a ser 12 sobre o mesmo valor empresarial, e ainda mais alto se a dívida aumentar. Usar o EBITDA médio ao longo de um ciclo, ou previsões para um ano mais fraco, oferece uma comparação mais justa.
Interpretações equivocadas comuns
- Comparar o EV/EBITDA entre setores com necessidades de capital muito diferentes.
- Ignorar arrendamentos e outros itens semelhantes a dívida.
- Tratar o EBITDA ajustado como equivalente ao fluxo de caixa.
ExampleCo em relação aos pares
| Empresa | EV/EBITDA | Dívida líquida/EBITDA | Perspectiva de crescimento |
|---|---|---|---|
| ExampleCo | 11,0× | 1,3× | Moderada |
| Par 1 | 9,0× | 3,0× | Lenta |
| Par 2 | 12,5× | 0,5× | Moderada |
| Par 3 | 14,0× | Caixa líquido | Rápida |
(Empresas hipotéticas.) A ExampleCo fica no meio da faixa. O Par 1 parece mais barato, mas carrega muito mais dívida e tem crescimento mais lento; o Par 3 parece caro, mas tem caixa líquido e crescimento mais rápido. A tabela mostra por que um único múltiplo raramente define se uma ação está barata: os motivos por trás de cada número importam tanto quanto o próprio número.
Como os traders usam
Os traders raramente agem apenas com base no EV/EBITDA, mas mudanças acentuadas no múltiplo de uma empresa em relação aos pares podem sinalizar mudança de sentimento, um possível alvo de aquisição ou problemas que o mercado já identificou. Em torno dos resultados, revisões das previsões de EBITDA movem o múltiplo tanto quanto as variações de preço. Comparar o múltiplo antes e depois de um grande movimento no preço da ação mostra se o movimento refletiu novas expectativas de lucro ou uma mudança no que os investidores estão dispostos a pagar.
Uma verificação rápida do EV/EBITDA
- Quais itens estão incluídos no valor empresarial: arrendamentos, ações preferenciais, participações de minoritários?
- O EBITDA é reportado ou ajustado, e qual o tamanho dos ajustes?
- Quanto do EBITDA é necessário para investimentos em capital?
- O EBITDA está perto de um pico ou de um fundo do ciclo?
- Como o múltiplo se compara com pares próximos e com o histórico da própria empresa?
- A conclusão mudaria se fossem usados EV/EBIT ou fluxo de caixa livre?
Responder a essas perguntas mantém um único múltiplo em seu contexto adequado e evita a precisão falsa.
Perguntas frequentes
Por que usar o EBITDA em vez do lucro líquido?
O EBITDA se aproxima da geração de caixa operacional e não é afetado pela forma como a empresa é financiada nem pela maneira como deprecia seus ativos, o que facilita comparações entre empresas com dívidas e práticas contábeis diferentes.
O EV pode ser menor que o valor de mercado?
Sim, quando a empresa tem mais caixa do que dívida. O caixa líquido é subtraído, então o EV fica abaixo da capitalização de mercado.
Os dados das empresas neste artigo são um exemplo hipotético (“ExampleCo”) para fins ilustrativos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.