
Errores de correlación que duplican tu riesgo en forex sin que lo notes
Los errores de correlación hacen que posiciones que parecen distintas sean en realidad la misma apuesta. Una auditoría de una cuenta de ejemplo muestra cómo el riesgo se acumula en silencio.
Los errores de correlación en forex ocurren cuando las posiciones parecen distintas pero en realidad son la misma apuesta: acumular pares con el dólar en una misma dirección, cubrirse con pares que se mueven igual, pasar por alto la divisa compartida en los cruces, confiar en correlaciones antiguas y olvidar cómo las crisis las alteran. Auditar una cuenta de muestra muestra lo silenciosamente que el riesgo se acumula.
La cuenta analizada
Un operador con una cuenta de $20,000 mantiene seis posiciones, cada una abierta por lo que parecía una razón independiente. (Cuenta y precios ilustrativos.)
| Posición | Tamaño | Razón alegada |
|---|---|---|
| Largo EUR/USD en 1.1000 | 1 lote | Se espera que el BCE mantenga una postura firme |
| Largo GBP/USD en 1.2700 | 1 lote | Salarios sólidos en Reino Unido |
| Largo AUD/USD en 0.6600 | 0.5 lotes | Subida del mineral de hierro |
| Corto USD/CHF en 0.8800 | 0.5 lotes | “Cobertura” para las demás operaciones |
| Largo EUR/JPY en 165.00 | 0.5 lotes | Fortaleza del euro, yen débil |
| Corto USD/CAD en 1.3600 | 0.5 lotes | Subida del petróleo |
Seis ideas, seis pares. La auditoría que sigue las desglosa una divisa a la vez.
Hallazgo 1: cinco posiciones, una sola apuesta al dólar
Al desglosar cada par en sus dos divisas se observa que cinco de las seis posiciones están cortas en dólares estadounidenses: unos $110,000 a través de EUR/USD, $127,000 a través de GBP/USD, $33,000 a través de AUD/USD y $50,000 cada uno a través de USD/CHF y USD/CAD. La cuenta está corta en aproximadamente $370,000 en dólares, alrededor de 18 veces su capital. Una subida general del 2% del dólar frente a estas divisas costaría unos $7,400, más de un tercio de la cuenta, independientemente de lo sólida que fuera cada idea por separado. El error es acumular operaciones en dólares; la solución es sumar la exposición por divisa, no por par.
Hallazgo 2: la cobertura que no es una cobertura
La posición corta en USD/CHF estaba pensada para compensar riesgo. Pero estar corto en USD/CHF significa estar corto en dólares y largo en francos suizos, lo que suma a la apuesta al dólar en lugar de equilibrarla. EUR/USD y USD/CHF suelen moverse en direcciones opuestas en un gráfico, por eso la posición parecía una cobertura; sin embargo, mantener largo EUR/USD y corto USD/CHF al mismo tiempo implica que ambas posiciones ganan y pierden con los mismos movimientos del dólar. El error es cubrirse con un par cuya relación se ha interpretado mal. La solución es escribir qué divisas se compran y se venden antes de llamar cobertura a cualquier posición. Consulta cómo funcionan las correlaciones entre divisas.
Hallazgo 3: el yen oculto en un cruce
La posición larga en EUR/JPY es larga en euros y corta en yenes. Combinada con el largo en EUR/USD, la cuenta queda larga en unos 150,000 euros, y la posición corta en yenes añade un segundo riesgo independiente: en un movimiento de aversión al riesgo, el yen tiende a subir con fuerza. El cruce parecía una variante de la idea sobre el euro; en realidad añadió una nueva exposición que se comporta mal justo en las condiciones que también perjudicarían la posición en AUD/USD. El error es ignorar los cruces; la solución es desglosar cada cruce en sus dos divisas. Consulta cómo se calculan los tipos cruzados.
Hallazgo 4: una correlación aceptada sin comprobar
La posición corta en USD/CAD depende de que la subida del petróleo sostenga al dólar canadiense. Esa relación ha sido fuerte en algunos momentos y ausente en otros: la correlación entre el petróleo y el dólar canadiense pasó de unos 0.76 a alrededor de −0.1 en cuestión de meses en 2010 y 2011. Si en la actualidad los tipos de interés o las noticias comerciales son los que impulsan al dólar canadiense, la idea del petróleo puede tener poco que ver con el resultado. El error es confiar en cifras antiguas; la solución es comprobar la relación reciente antes de depender de ella. Consulta por qué USD/CAD se mueve con los precios del petróleo.
Hallazgo 5: la prueba de crisis
Por último, la auditoría se pregunta qué ocurre en una jornada bruscamente de aversión al riesgo. Supongamos que el dólar sube un 2% frente al euro, la libra, el franco suizo y el dólar canadiense, que el dólar australiano cae un 4% y que el yen sube un 3% frente al euro. La mayoría de las posiciones pierden a la vez: las cortas en dólares, la larga en dólares australianos y la larga en euro-yen se mueven en contra de la cuenta al mismo tiempo. Las correlaciones que parecían moderadas en mercados tranquilos se acercan a uno. El error es olvidar las crisis; la solución es dimensionar la exposición total para un día de crisis, no para un día promedio. Consulta por qué las correlaciones tienden a uno en una crisis.
La cuenta, reconstruida
Una versión revisada conserva las dos o tres ideas más sólidas y las dimensiona como una sola apuesta combinada sobre el dólar, con un riesgo total cercano a lo que el operador aceptaría en una sola operación. Si se desea una cobertura real, se elige por divisa, por ejemplo una posición pequeña que gane si el yen sube, en lugar de hacerlo según la apariencia de un gráfico. Cada cruce se enumera por sus dos divisas, y las correlaciones se revisan mensualmente.
La auditoría en una tabla
| Hallazgo | Error | Solución |
|---|---|---|
| Dólares vendidos en cinco posiciones | Acumular operaciones en la misma divisa | Sumar la exposición por divisa |
| Venta de USD/CHF como «cobertura» | Cubrirse con un par que se mueve en la misma dirección | Escribir las divisas antes de cubrirse |
| EUR/JPY añade una venta de yen | Ignorar los cruces | Separar los cruces en sus dos divisas |
| Se asumía que el petróleo y el CAD estaban vinculados | Confiar en correlaciones antiguas | Revisar las relaciones recientes |
| Todo pierde en un día de aversión al riesgo | Olvidar las crisis | Dimensionar para el escenario de crisis |
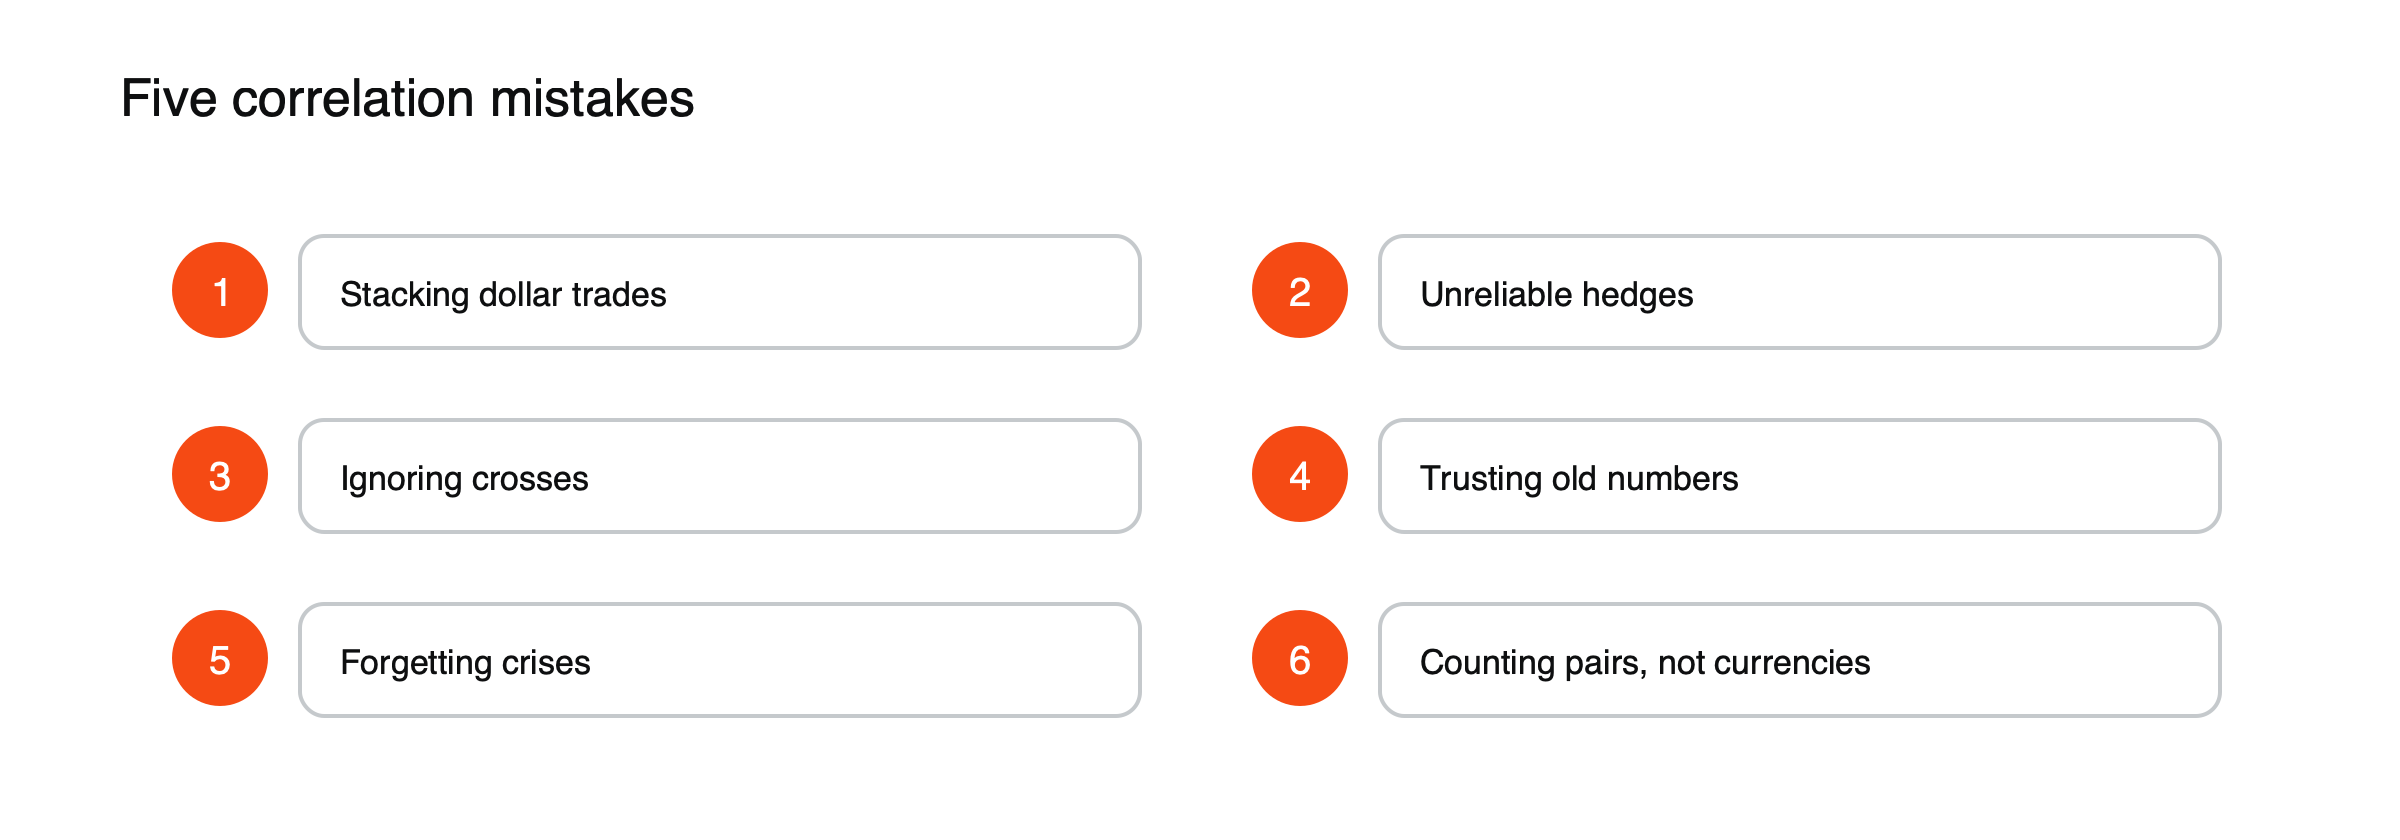 Figura: Cinco formas en que la correlación duplica el riesgo.
Auditar tu propia cuenta
Una vez por semana, enumera cada posición abierta según las divisas compradas y vendidas, suma la exposición a cada divisa en la divisa de tu cuenta y compara la mayor exposición con tu capital. Después imagina un movimiento del 2% en esa divisa y un día de fuerte aversión al riesgo, y anota las pérdidas. Si cualquiera de los dos números es mayor de lo que aceptarías en una sola operación, la cuenta soporta más riesgo correlacionado del que sugiere su número de posiciones. Consulta cómo calcular el tamaño de posición en forex y qué mueve los precios de las divisas.
La tabla de exposición, paso a paso
Convertir cada tramo a dólares ofrece la imagen más clara de la cuenta de ejemplo. (Cifras aproximadas a los precios ilustrativos mencionados arriba.)
| Divisa | Exposición neta | Como múltiplo de un capital de $20,000 |
|---|---|---|
| Dólar estadounidense | Aprox. −$370,000 | Aprox. 18.5 veces, corta |
| Euro | Aprox. +$165,000 | Aprox. 8 veces, larga |
| Libra esterlina | Aprox. +$127,000 | Aprox. 6 veces, larga |
| Yen japonés | Aprox. −$55,000 | Aprox. 3 veces, corta |
| Franco suizo, dólar canadiense y dólar australiano | Aprox. +$50,000, +$50,000, +$33,000 | Aprox. 2.5, 2.5 y 1.7 veces, largas |
Vista así, la cuenta no son seis operaciones, sino una apuesta muy grande contra el dólar, una apuesta menor contra el yen y un conjunto de posiciones largas en divisas que tienden a subir o bajar juntas con el apetito de riesgo global.
Herramientas útiles
Muchas plataformas de trading pueden mostrar la exposición por divisa en lugar de por posición, y las plantillas de hojas de cálculo pueden hacer lo mismo a partir de una lista de operaciones abiertas. Las tablas de correlación publicadas por brokers y proveedores de datos muestran las relaciones recientes entre pares en distintos periodos. Usar ambas cosas, la exposición por divisa y las correlaciones actualizadas, detecta la mayoría de los problemas encontrados en esta auditoría antes de que se conviertan en pérdidas.
Más allá de los pares de divisas
La misma auditoría se aplica a cuentas completas que mantienen CFD sobre índices bursátiles, materias primas o criptomonedas junto con divisas. Una posición larga en un índice bursátil, una posición larga en dólar australiano y una posición larga en una divisa de alto rendimiento tienden a perder juntas cuando el apetito de riesgo se desploma, mientras que el oro y el yen suelen moverse en sentido contrario. Agrupar todas las posiciones en una sola vista de exposición, según cómo reaccionan en un día de aversión al riesgo, muestra si la cuenta está diversificada o simplemente es más grande de lo que parece. Consulta apetito por el riesgo frente a aversión al riesgo.
Con qué frecuencia repetir la auditoría
Las exposiciones cambian cada vez que se abre, cierra o redimensiona una posición, y las correlaciones se desplazan con las noticias económicas. Una auditoría rápida al inicio de cada semana, y de nuevo antes de añadir cualquier posición en una divisa que ya se posea, mantiene la imagen actualizada. Vale la pena realizar una revisión completa, incluida una prueba de crisis, cada mes y después de cualquier período de estrés inusual en los mercados, cuando es más probable que las relaciones entre divisas hayan cambiado. Mantener un registro fechado de cada auditoría también muestra cómo la exposición se ha desviado con el tiempo, que es a menudo donde el riesgo oculto se acumula silenciosamente.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.