
Cómo calcular el flujo de caja libre
Explicación de la fórmula del flujo de caja libre (flujo de caja operativo menos gastos de capital), con un ejemplo práctico, el margen y la conversión en FCL, el rendimiento y la diferencia entre FCL apalancado y no apalancado.
El flujo de caja libre es el efectivo que genera una empresa después de pagar sus inversiones: flujo de caja libre = flujo de caja operativo − gastos de capital. Una empresa que obtiene 160 millones de dólares de sus operaciones y gasta 60 millones en proyectos de capital dispone de 100 millones, o 2 dólares por acción sobre 50 millones de acciones, para dividendos, recompras de acciones o amortización de deuda.
La fórmula
FCL = flujo de efectivo de actividades de operación − gastos de capital
Dónde encontrar las cifras
Ambas cifras aparecen en el estado de flujos de efectivo. Consulte cómo leer un estado de flujos de efectivo.
Ejemplo práctico (ExampleCo)
- Flujo de caja operativo: 160 millones de dólares
- Gastos de capital: 60 millones de dólares
- FCL = 100 millones de dólares; por acción = 2,00 dólares
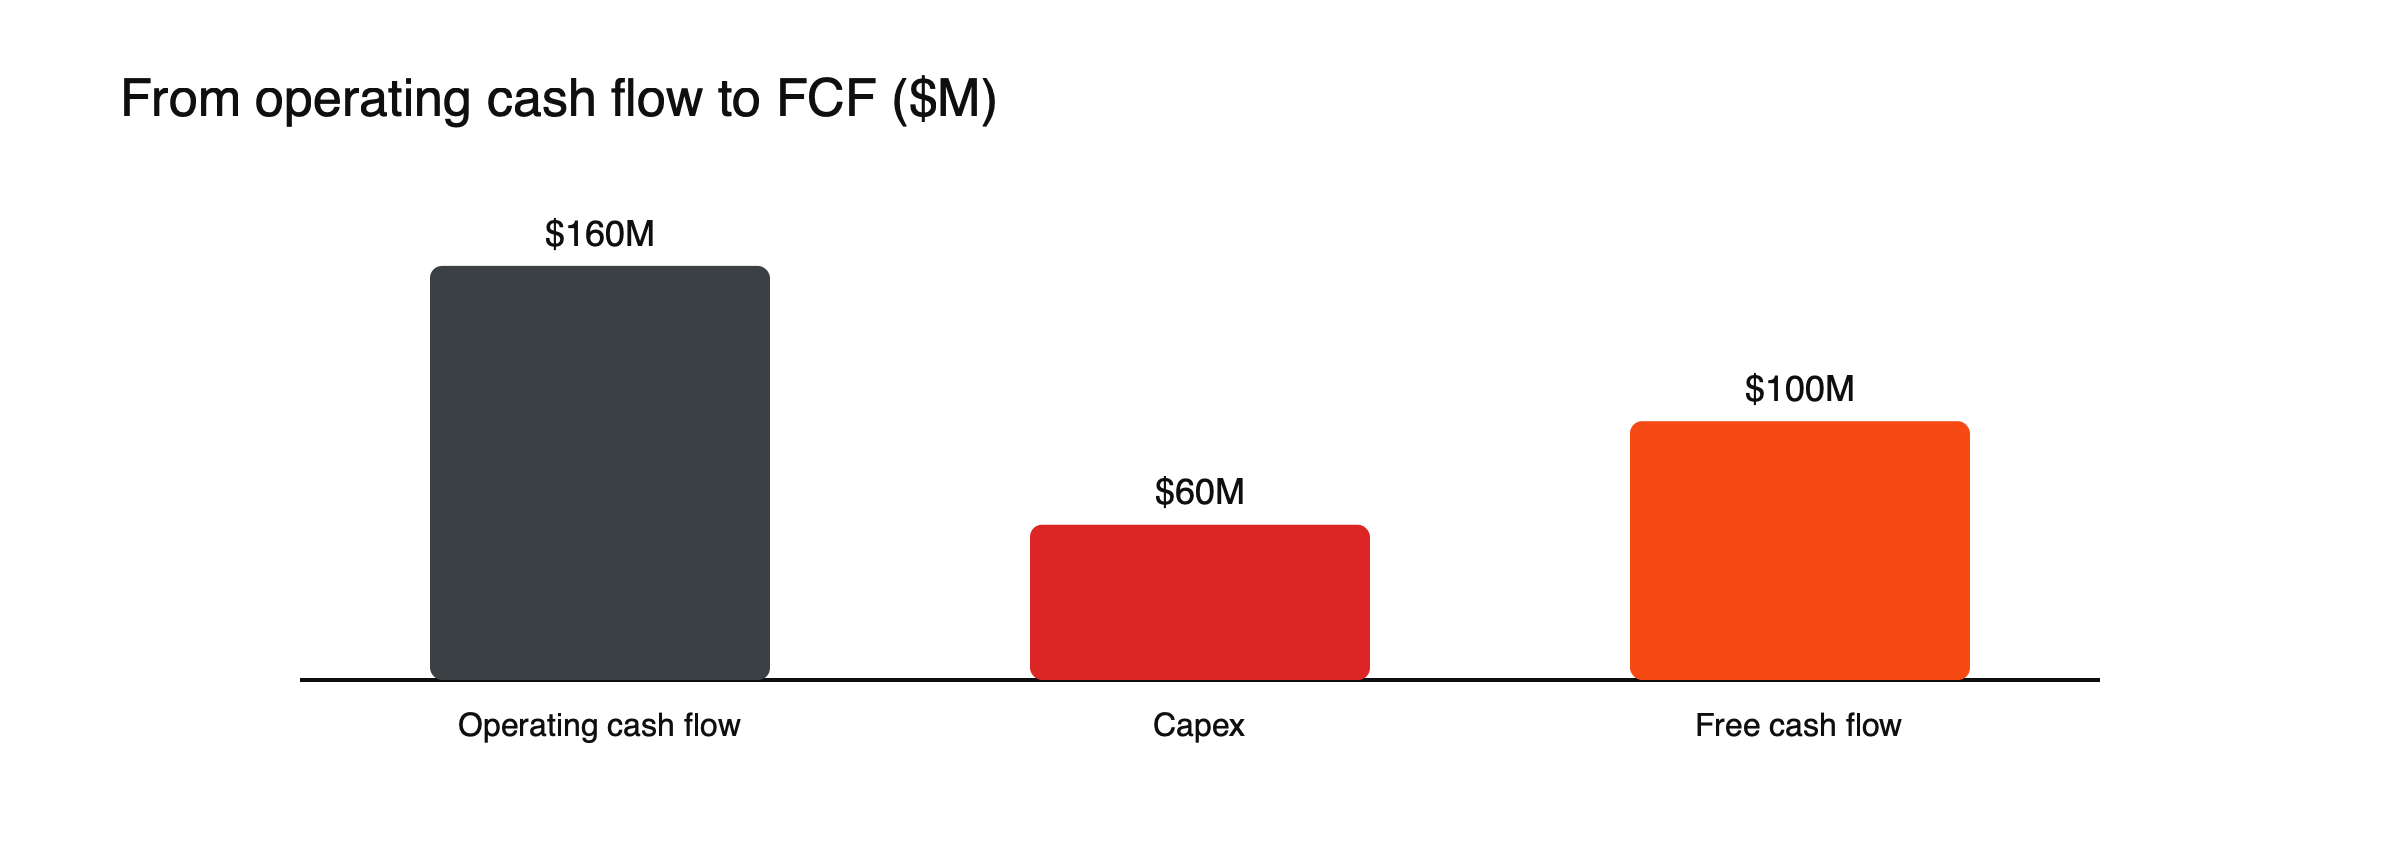 Figura: Flujo de caja libre (ejemplo hipotético, millones de dólares).
Margen y conversión del FCL
El flujo de caja libre también puede compararse con los ingresos y los beneficios. El FCL de 100 millones de dólares de ExampleCo sobre ingresos de 1.000 millones de dólares equivale a un margen de FCL del 10%: cada dólar de ventas deja diez centavos de efectivo disponible. Frente a un beneficio neto de 97,5 millones de dólares, la conversión en FCL es de alrededor del 103%, lo que significa que los beneficios están plenamente respaldados por efectivo. Las empresas que convierten de forma constante menos del 70% u 80% de sus beneficios en flujo de caja libre merecen un análisis más detallado. (Cifras hipotéticas).
Rendimiento del flujo de caja libre
FCL por acción ÷ precio de la acción. A 39 dólares: 2 ÷ 39 ≈ 5,1%, comparable con los rendimientos de los bonos o con el rendimiento por dividendo.
Comparación de rendimientos
El rendimiento del FCL de ExampleCo, de alrededor del 5,1%, se sitúa por encima de su rendimiento por dividendo del 3,0% y de un rendimiento de, por ejemplo, 4,3% de un bono del Estado a 10 años. La diferencia entre el rendimiento del FCL y el rendimiento por dividendo indica margen para mantener o aumentar el dividendo, financiar recompras de acciones o amortizar deuda. La razón precio/FCL, la inversa del rendimiento, es 19,5: el mercado valora la empresa en unos 19,5 años del flujo de caja libre actual.
Por qué lo vigilan los inversores
- Más difícil de manipular que el beneficio neto, que incluye partidas no monetarias.
- Calidad de los beneficios: si el beneficio neto sigue superando al flujo de caja operativo, los beneficios podrían estar sobrevalorados o inmovilizados en capital circulante.
- Financia la remuneración a los accionistas: los dividendos y las recompras de acciones proceden, en última instancia, del flujo de caja libre. Consulte cómo calcular el rendimiento por dividendo.
Gasto de mantenimiento y de crecimiento
No todo el gasto de capital es igual. El capex de mantenimiento mantiene en funcionamiento las operaciones existentes; el capex de crecimiento las amplía. Si los 60 millones de dólares de capex de ExampleCo incluyen 10 millones para nueva capacidad, el efectivo que el negocio podría generar sin crecer sería de alrededor de 110 millones de dólares. Las empresas rara vez separan ambos conceptos con precisión, pero los comentarios de la dirección y las comparaciones con la depreciación ofrecen pistas. Los inversores a veces llaman “beneficio del propietario” a la cifra posterior al gasto de mantenimiento. (Cifras hipotéticas.)
FCL apalancado y no apalancado
El cálculo habitual, flujo de caja operativo menos capex, se realiza después de pagar intereses y a veces se denomina flujo de caja libre apalancado: el efectivo disponible para los accionistas. Los analistas que valoran un negocio completo, incluida su deuda, suelen utilizar el flujo de caja libre no apalancado, que añade de nuevo los intereses netos de impuestos. La distinción importa al comparar empresas con niveles de deuda muy diferentes, del mismo modo que EV/EBITDA difiere de P/E. Consulte qué es EV/EBITDA.
Retribución en acciones
Muchas empresas pagan a sus empleados en parte con acciones. Ese coste reduce el beneficio, pero no utiliza efectivo, por lo que se suma de nuevo al flujo de caja operativo, lo que mejora artificialmente el flujo de caja libre. El coste sigue siendo real: se manifiesta como dilución, es decir, un aumento del número de acciones. En empresas con una retribución basada en acciones muy elevada, restarla del flujo de caja libre, o vigilar el número de acciones, ofrece una imagen más fiel.
Limitaciones
El FCL puede fluctuar según el calendario de los pagos y los años de grandes inversiones. Una empresa en crecimiento puede tener un FCL bajo porque invierte mucho, lo que puede ser una buena señal.
Consulte qué es EV/EBITDA y qué mueve los precios de las acciones.
El FCL en una valoración
Algunos inversores valoran las empresas proyectando el flujo de caja libre durante muchos años y descontándolo al presente, lo que se conoce como modelo de flujos de caja descontados. El resultado depende en gran medida de los supuestos sobre crecimiento y tasa de descuento, por lo que pequeños cambios producen valores muy distintos. Incluso sin un modelo completo, el rendimiento del flujo de caja libre (FCF yield) ofrece una comprobación rápida: una empresa con un rendimiento del 2% debe crecer su flujo de caja con rapidez para justificar su precio, mientras que una con un rendimiento del 8% puede estar barata o puede enfrentarse a flujos de caja decrecientes.
Cómo lo usan los operadores
Las cifras de flujo de caja libre en los resultados trimestrales pueden mover las acciones, sobre todo cuando difieren de los beneficios. Una empresa que supera las previsiones de beneficios pero publica un flujo de caja débil puede ver caer sus acciones; una con flujo de caja sólido en un trimestre flojo puede resistir. Las previsiones de flujo de caja libre se siguen de cerca en empresas intensivas en capital.
Malas interpretaciones habituales
- Tomar un FCF negativo de un año como señal de problemas sin revisar los planes de inversión.
- Ignorar la retribución basada en acciones.
- Comparar directamente los rendimientos de flujo de caja libre de empresas de crecimiento rápido y de empresas maduras.
Varios años, ilustrado
| Año | Flujo de caja operativo | Capex | Flujo de caja libre |
|---|---|---|---|
| Año 1 | 140 | 50 | 90 |
| Año 2 | 120 | 85 | 35 |
| Año 3 | 160 | 60 | 100 |
(En millones de dólares, hipotético.) El débil flujo de caja libre del año 2 se debió a un año de fuertes inversiones y a un descenso del flujo de caja operativo, no a un colapso del negocio. Si se observan tres años en conjunto, la empresa promedia unos 75 millones de dólares de flujo de caja libre, siendo el año 3 el más fuerte. Un solo año puede engañar en cualquier dirección.
Oscilaciones del capital circulante
Los cambios en las cuentas por cobrar, los inventarios y las cuentas por pagar pueden modificar de forma marcada el flujo de caja operativo y, por tanto, el flujo de caja libre de un año a otro. Una empresa que acumula inventario antes del lanzamiento de un producto mostrará un flujo de caja más débil ese año; una que cobra cuentas antiguas mostrará un flujo más fuerte. Distinguir estos efectos temporales de los cambios duraderos en el negocio forma parte de una buena lectura del flujo de caja libre.
FCF por acción a lo largo del tiempo
El crecimiento del flujo de caja libre por acción combina el crecimiento del negocio con los cambios en el número de acciones. Un crecimiento constante del FCF por acción, respaldado por un aumento del flujo de caja operativo y no por recortes en la inversión, es una de las señales más sólidas de una empresa sana y orientada al accionista.
Lista de verificación del flujo de caja libre
- ¿El flujo de caja libre es positivo durante varios años?
- ¿Cómo se compara con el beneficio neto?
- ¿Cuánta retribución basada en acciones se añade como ajuste?
- ¿Cubre los dividendos y las recompras de acciones?
Negocios intensivos y no intensivos en capital
Los negocios que requieren inversiones pesadas y continuas, como las aerolíneas, las telecomunicaciones o las mineras, suelen convertir una pequeña parte de sus beneficios en flujo de caja libre, porque gran parte del efectivo operativo se destina directamente a equipos. Los negocios con poca necesidad de capital, como las empresas de software o de consultoría, pueden convertir la mayor parte de sus beneficios. Comparar el flujo de caja libre con el beneficio neto resulta más útil dentro de un mismo tipo de negocio.
Cómo usan las empresas el flujo de caja libre
El flujo de caja libre puede financiar dividendos, recompras de acciones, amortización de deuda, adquisiciones o la acumulación de efectivo. La forma en que una empresa elige entre estas opciones dice mucho sobre sus prioridades y sobre la confianza de su dirección, y los cambios en esa combinación suelen anunciarse junto con los resultados.
Flujo de caja libre y deuda
En las empresas endeudadas, el flujo de caja libre es lo que reduce el endeudamiento. Una empresa con 400 millones de dólares de deuda y 100 millones de dólares de flujo de caja libre anual podría, en principio, amortizar su deuda en unos cuatro años si no pagara dividendos ni recompras de acciones. Los prestamistas y las agencias de calificación vigilan de cerca esta capacidad. (Cifras hipotéticas.) En la práctica, las empresas equilibran la reducción de deuda con la remuneración al accionista, y esa combinación suele cambiar de forma notable cuando suben o bajan los tipos de interés.
Preguntas frecuentes
¿El flujo de caja libre es lo mismo que el beneficio?
No. El beneficio incluye partidas no monetarias y excluye el gasto de capital; el flujo de caja libre es el efectivo que queda tras los costes operativos y la inversión.
¿Se puede manipular el flujo de caja libre?
Con menos facilidad que el beneficio, pero el momento de los flujos puede gestionarse, por ejemplo retrasando los pagos a proveedores o recortando la inversión temporalmente. Observar varios años ayuda a detectarlo.
Las cifras de empresa de este artículo son un ejemplo hipotético («ExampleCo») con fines ilustrativos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.