
Как рассчитать свободный денежный поток
Свободный денежный поток — это денежные средства, которые бизнес генерирует после оплаты инвестиций. Разбираем формулу, пример расчета, маржу, доходность и ограничения показателя.
Свободный денежный поток — это денежные средства, которые бизнес генерирует после оплаты инвестиций: свободный денежный поток = операционный денежный поток − капитальные расходы. Компания, получившая 160 млн долларов от операционной деятельности и потратившая 60 млн долларов на капитальные проекты, располагает 100 млн долларов, или 2 доллара на акцию при 50 млн акций, для выплаты дивидендов, выкупа акций или погашения долга.
Формула
FCF = денежный поток от операционной деятельности − капитальные расходы
Где найти данные
Оба показателя приводятся в отчете о движении денежных средств. См. как читать отчет о движении денежных средств.
Пример расчета (ExampleCo)
- Операционный денежный поток: 160 млн долларов
- Капитальные расходы: 60 млн долларов
- FCF = 100 млн долларов; на акцию = 2,00 доллара
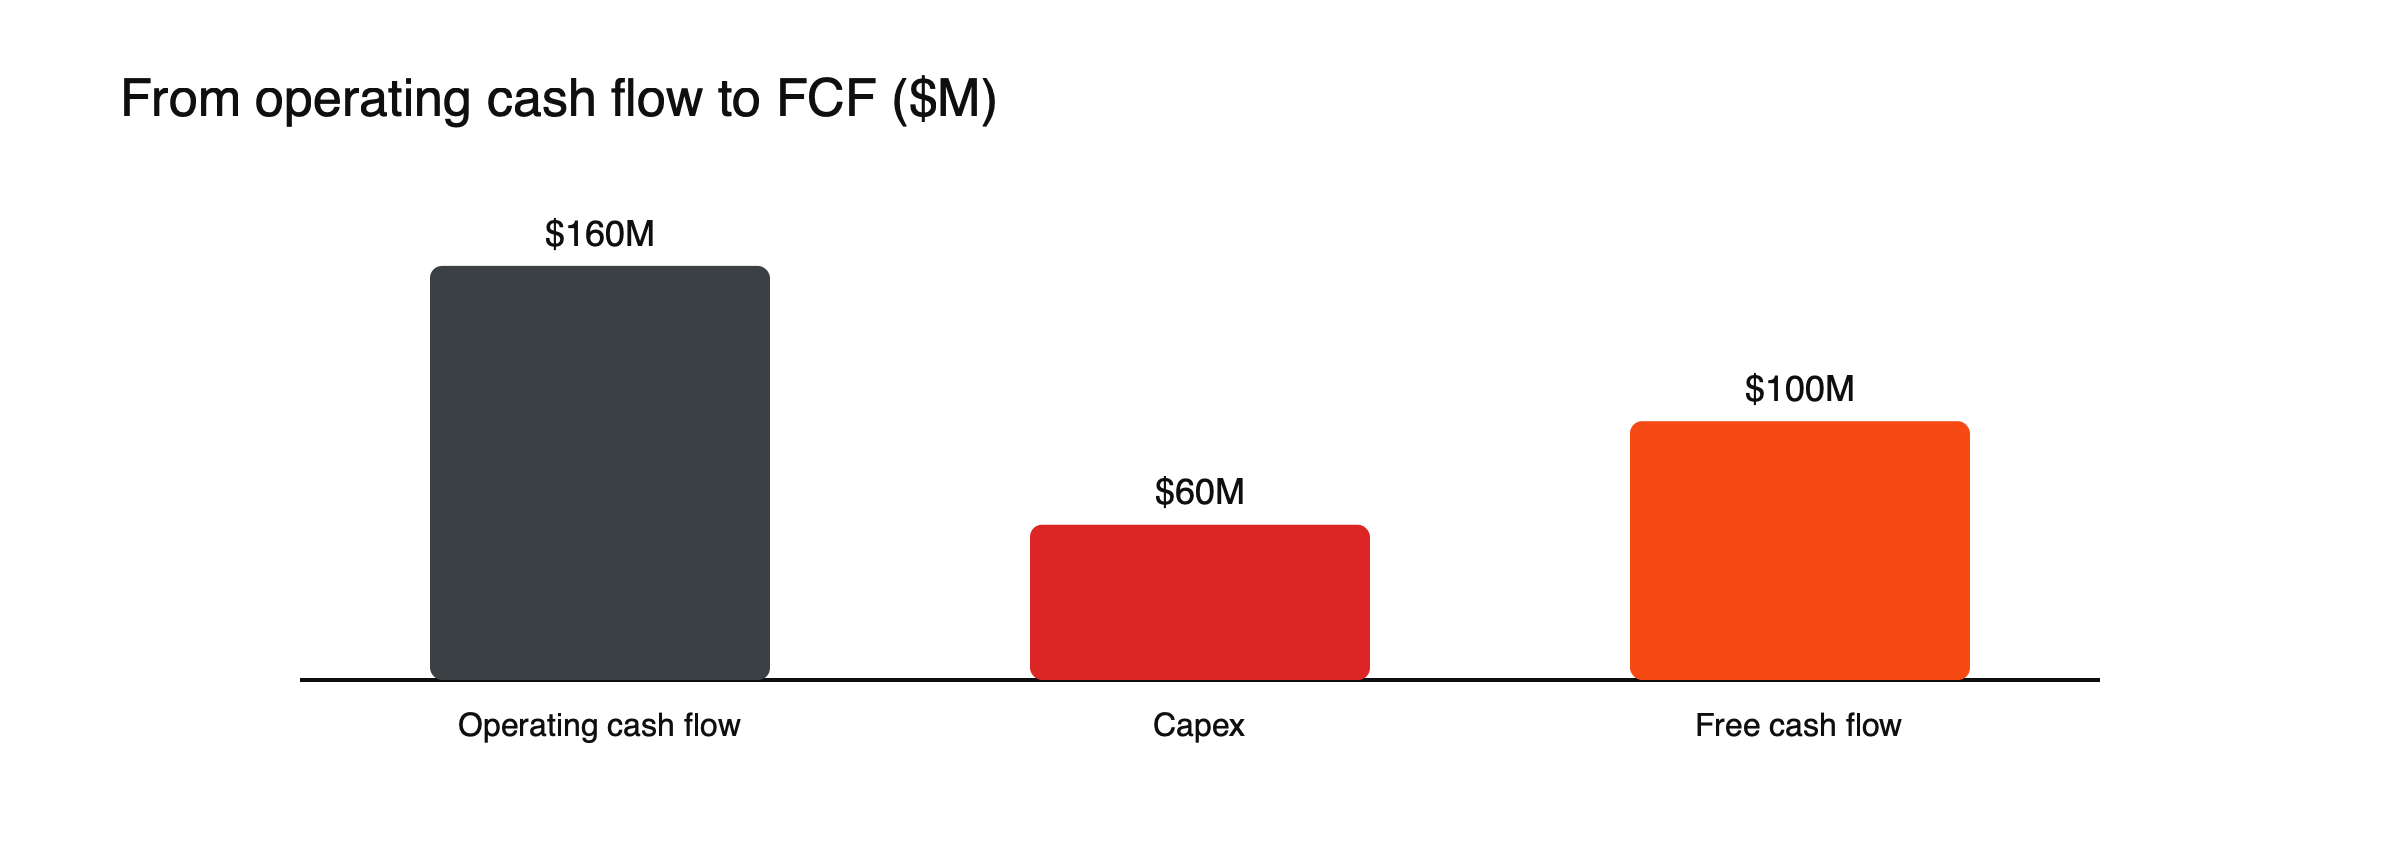 Рисунок: свободный денежный поток (гипотетический пример, млн долларов).
Маржа FCF и конверсия
Свободный денежный поток также можно сравнить с выручкой и прибылью. FCF компании ExampleCo в размере 100 млн долларов при выручке 1000 млн долларов дает маржу FCF в 10%: с каждого доллара продаж остается десять центов свободных денег. По отношению к чистой прибыли в 97,5 млн долларов конверсия FCF составляет около 103%, что означает полное подтверждение прибыли денежными средствами. Компании, которые стабильно конвертируют менее 70% или 80% прибыли в свободный денежный поток, заслуживают более пристального внимания. (Гипотетические данные.)
Доходность свободного денежного потока
FCF на акцию ÷ цена акции. При цене 39 долларов: 2 ÷ 39 ≈ 5,1%, что сопоставимо с доходностью облигаций или дивидендной доходностью.
Сравнение доходностей
Доходность по FCF компании ExampleCo, составляющая около 5,1%, выше ее дивидендной доходности в 3,0% и доходности 10-летних государственных облигаций, допустим, 4,3%. Разрыв между доходностью по FCF и дивидендной доходностью указывает на возможность сохранить или повысить дивиденд, финансировать выкуп акций или погасить долг. Отношение цены к FCF, обратное доходности, равно 19,5: рынок оценивает компанию примерно в 19,5 лет текущего свободного денежного потока.
Почему инвесторы следят за показателем
- Его сложнее манипулировать, чем чистой прибылью, которая включает неденежные статьи.
- Качество прибыли: если чистая прибыль постоянно превышает операционный денежный поток, прибыль может быть завышена или связана с оборотным капиталом.
- Финансирует доходы акционеров: дивиденды и выкуп акций в конечном счете формируются за счет свободного денежного потока. См. как рассчитать дивидендную доходность.
Поддерживающие и ростовые расходы
Не все капитальные расходы одинаковы. Поддерживающие капитальные расходы обеспечивают работу существующих операций; ростовые расходы их расширяют. Если в 60 млн долларов капитальных расходов ExampleCo входят 10 млн долларов на новые мощности, денежный поток, который бизнес мог бы генерировать без роста, составит около 110 млн долларов. Компании редко разделяют эти два вида расходов точно, однако комментарии руководства и сравнение с амортизацией дают подсказки. Инвесторы иногда называют показатель после поддерживающих расходов «доходностью собственника» («owner earnings»). (Гипотетические данные.)
Свободный денежный поток с учетом и без учета долга
Обычный расчет, операционный денежный поток минус капитальные расходы, выполняется после выплаты процентов и иногда называется свободным денежным потоком с учетом долга (levered free cash flow): денежными средствами, доступными акционерам. Аналитики, оценивающие бизнес целиком, включая его долг, часто используют свободный денежный поток без учета долга (unlevered free cash flow), который добавляет проценты после налогообложения. Это различие важно при сравнении компаний с сильно разным уровнем долга, так же как EV/EBITDA отличается от P/E. См. что такое EV/EBITDA.
Оплата труда акциями
Многие компании частично выплачивают сотрудникам акциями. Эта расходная статья уменьшает прибыль, но не использует денежных средств, поэтому она прибавляется обратно к операционному денежному потоку, что завышает свободный денежный поток. Однако издержки остаются реальными: они проявляются в размытии доли, росте количества акций. Для компаний с большими выплатами в виде акций более честная картина получается, если вычитать эти выплаты из свободного денежного потока или следить за количеством акций.
Ограничения
Свободный денежный поток может сильно колебаться из-за сроков платежей и крупных инвестиционных лет. Растущая компания может иметь низкий FCF, потому что активно инвестирует, что может быть хорошим признаком.
См. что такое EV/EBITDA и что движет ценами акций.
Свободный денежный поток в оценке
Некоторые инвесторы оценивают компании, прогнозируя свободный денежный поток на много лет вперёд и дисконтируя его к сегодняшнему дню, то есть используя модель дисконтированных денежных потоков. Результат сильно зависит от допущений о росте и ставке дисконтирования, поэтому небольшие изменения дают совсем разные оценки. Даже без полноценной модели доходность по свободному денежному потоку (FCF yield) позволяет быстро проверить оценку: компания с доходностью 2% должна быстро наращивать денежный поток, чтобы оправдать свою цену, тогда как компания с доходностью 8% может быть дешёвой или может сталкиваться с падением денежного потока.
Как пользуются трейдеры
Показатели свободного денежного потока в отчётах о результатах могут двигать акции, особенно когда они расходятся с прибылью. Компания, которая превосходит прогнозы по прибыли, но отчитывается о слабом денежном потоке, может увидеть падение своих акций; компания с сильным денежным потоком в слабом квартале может удержаться. Прогнозы по свободному денежному потоку внимательно отслеживаются для капиталоёмких бизнесов.
Распространённые ошибки в трактовке
- Воспринимать отрицательный FCF за один год как признак проблем, не проверив инвестиционные планы.
- Игнорировать выплаты в виде акций (share-based pay).
- Напрямую сравнивать доходность по FCF быстрорастущих и зрелых компаний.
Несколько лет в иллюстрации
| Год | Операционный денежный поток | Капзатраты (Capex) | Свободный денежный поток |
|---|---|---|---|
| Год 1 | 140 | 50 | 90 |
| Год 2 | 120 | 85 | 35 |
| Год 3 | 160 | 60 | 100 |
(млн долларов, гипотетические данные.) Слабый свободный денежный поток во втором году был связан с годом крупных инвестиций и снижением операционного денежного потока, а не с крахом бизнеса. Если смотреть на три года вместе, компания в среднем генерирует около 75 млн долларов свободного денежного потока, причём третий год самый сильный. Один год может вводить в заблуждение в любую сторону.
Колебания оборотного капитала
Изменения дебиторской задолженности, запасов и кредиторской задолженности могут резко менять операционный денежный поток, а значит и свободный денежный поток, от года к году. Компания, которая наращивает запасы перед запуском продукта, покажет более слабый денежный поток в этом году; компания, которая собирает старую дебиторскую задолженность, покажет более сильный. Отличить такие временные эффекты от устойчивых изменений бизнеса — часть грамотного чтения свободного денежного потока.
FCF на акцию во времени
Рост свободного денежного потока на акцию сочетает рост бизнеса с изменением количества акций. Устойчивый рост FCF на акцию, поддержанный ростом операционного денежного потока, а не сокращением инвестиций, — один из самых сильных признаков здоровой, ориентированной на акционеров компании.
Контрольный список по свободному денежному потоку
- Положителен ли свободный денежный поток на протяжении нескольких лет?
- Как он соотносится с чистой прибылью?
- Сколько выплат в виде акций добавляется обратно?
- Покрывает ли он дивиденды и обратный выкуп акций?
Капиталоёмкие и легкие бизнесы
Бизнесы, которым требуются крупные и постоянные инвестиции, например авиакомпании, телекоммуникационные компании или горнодобывающие компании, часто конвертируют в свободный денежный поток лишь небольшую долю прибыли, поскольку значительная часть операционных денег сразу уходит на оборудование. Легкие бизнесы, например разработчики ПО или консалтинговые фирмы, могут конвертировать в денежный поток большую часть прибыли. Сравнение свободного денежного потока с чистой прибылью наиболее полезно внутри одного типа бизнеса.
Как компании используют свободный денежный поток
Свободный денежный поток может финансировать дивиденды, обратный выкуп акций, погашение долга, поглощения или накопление денежных средств. То, как компания выбирает между этими направлениями, многое говорит о её приоритетах и уверенности руководства, а изменения в этом соотношении часто объявляют вместе с результатами.
Свободный денежный поток и долг
Для компаний с долгом именно свободный денежный поток позволяет сокращать заимствования. Компания с долгом в 400 млн долларов и годовым свободным денежным потоком в 100 млн долларов могла бы в принципе погасить долг примерно за четыре года, если бы не платила дивиденды и не выкупала акции. Кредиторы и рейтинговые агентства внимательно следят за этой способностью. (Гипотетические данные.) На практике компании балансируют между сокращением долга и выплатами акционерам, и это соотношение часто заметно меняется при росте или снижении процентных ставок.
Часто задаваемые вопросы
Является ли свободный денежный поток тем же, что и прибыль?
Нет. Прибыль включает неденежные статьи и не учитывает капитальные расходы; свободный денежный поток — это денежные средства, оставшиеся после операционных расходов и инвестиций.
Можно ли манипулировать свободным денежным потоком?
Менее легко, чем прибылью, но сроки можно регулировать, например задерживая платежи поставщикам или временно сокращая инвестиции. Анализ нескольких лет помогает выявить такие эффекты.
Данные компании в этой статье — гипотетический пример («ExampleCo») для иллюстрации.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять инвестированную сумму.
Источники
- Как читать финансовую отчетность для инвестирования (свободный денежный поток = операционный денежный поток − капитальные расходы; денежный поток и чистая прибыль) — Investing.com Academy
- Интерпретация финансовой отчетности (FCF показывает денежные средства, доступные для расширения или выплаты дивидендов) — Musaffa Academy