
Cómo funciona el rebalanceo de índices y por qué mueve las acciones
Explicación de cómo el rebalanceo de índices obliga a los fondos a comprar y vender acciones, y por qué esas operaciones pueden mover los precios.
El rebalanceo de índices ocurre cuando un proveedor añade, elimina o reponderiza componentes, normalmente según un calendario establecido. Los fondos que replican el índice deben entonces operar para igualarlo, a menudo al mismo precio de cierre, y esas operaciones forzadas pueden mover los precios: antes de que Tesla se uniera al S&P 500 en diciembre de 2020, se esperaba que los fondos indexados comprasen más de 80 000 millones de dólares.
Qué desencadena un rebalanceo
- Revisiones programadas: muchos índices se revisan trimestralmente; otros, semestral o anualmente.
- Eventos corporativos: fusiones, escisiones y exclusiones de cotización.
- Límites de ponderación: reglas que limitan la influencia de una sola acción, como el límite del 10% del Nikkei 225 aplicado en las revisiones de abril y octubre.
El calendario
Muchos índices importantes revisan su composición en fechas fijas. El S&P 500 se rebalancea trimestralmente, el tercer viernes de marzo, junio, septiembre y diciembre, con los cambios anunciados con unos días de antelación. El FTSE 100 se revisa trimestralmente en función del tamaño de las empresas. Otros proveedores rebalancean semestral o anualmente, y algunos cambios se producen en cualquier momento cuando las empresas son adquiridas o excluidas de cotización. Las fechas de anuncio y las fechas efectivas se publican, de modo que los operadores pueden planificarse en torno a ellas.
Por qué se mueven las acciones
Los fondos indexados deben operar independientemente del precio, normalmente al cierre de la fecha efectiva. Las incorporaciones generan presión compradora; las exclusiones, presión vendedora. Otros componentes pueden venderse para dar cabida a la nueva, como ocurrió cuando los fondos vendieron otras acciones para comprar Tesla.
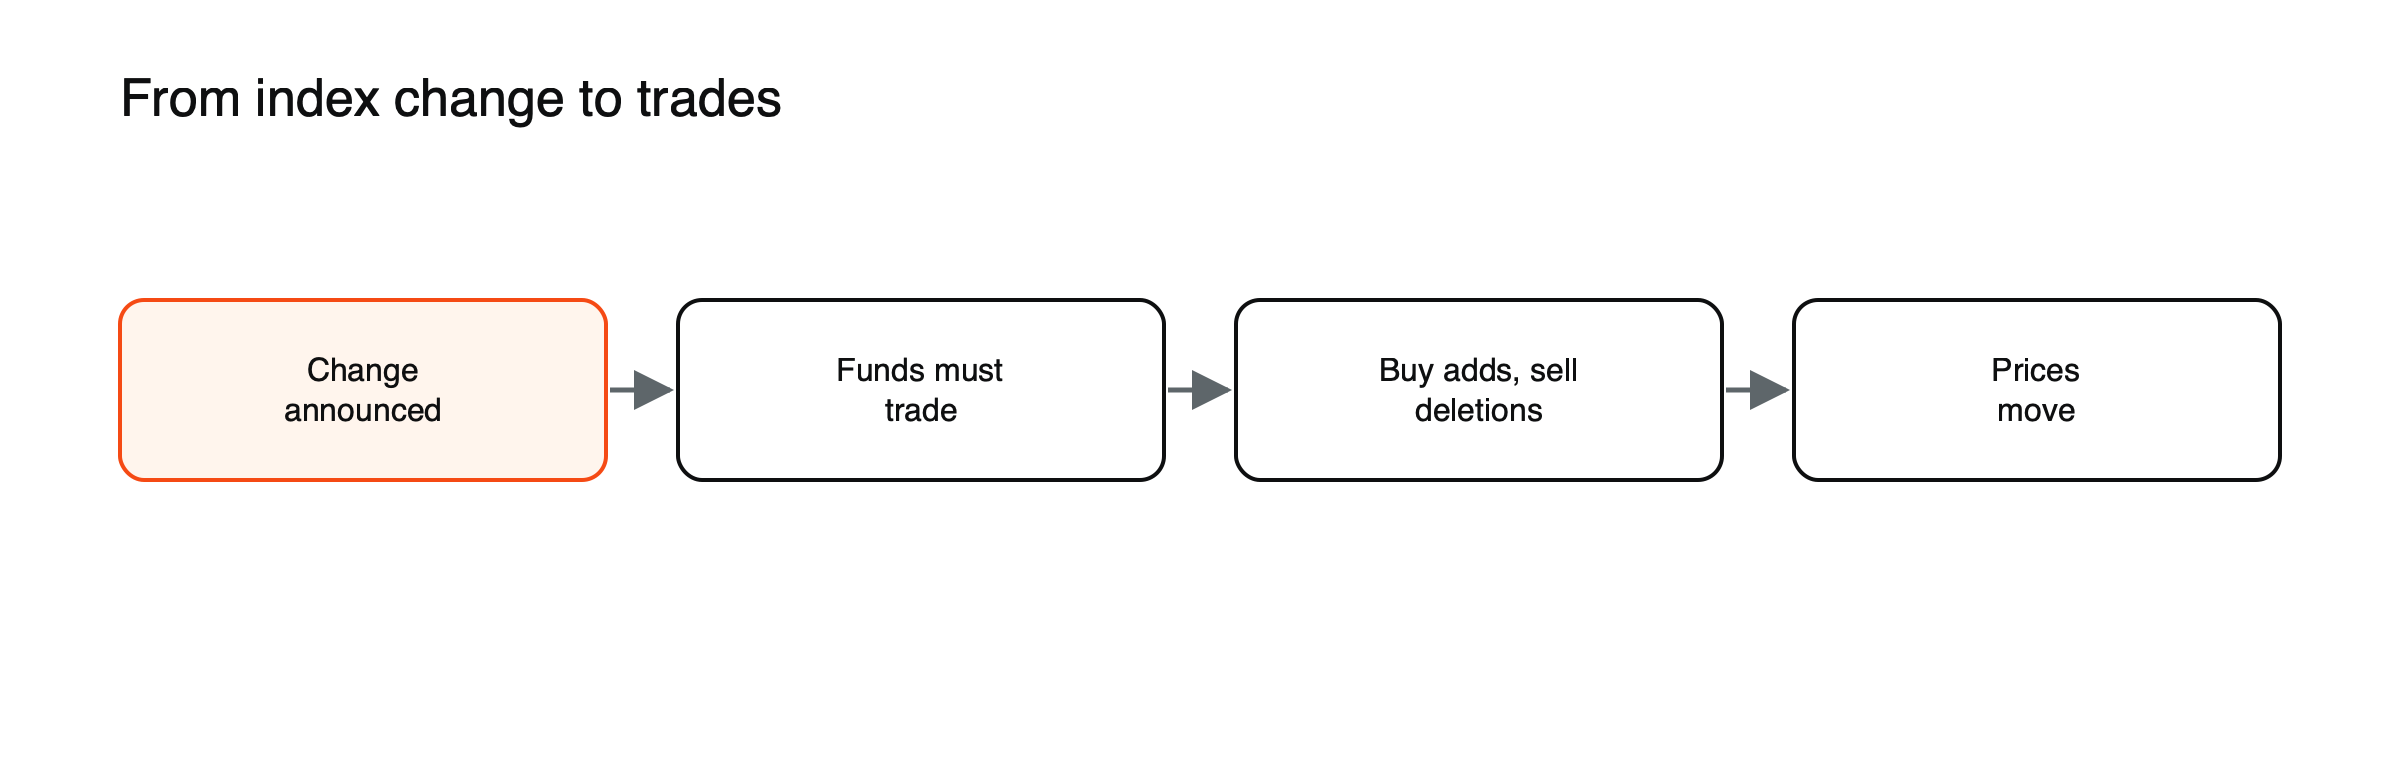 Figura: Cómo el rebalanceo se convierte en operaciones.
Una incorporación, ilustrada
Supongamos que una empresa con un valor de 40 000 millones de dólares se añade a un índice seguido por fondos que poseen en conjunto el 20% del free float de cada componente. Esos fondos deben comprar unos 8 000 millones de dólares de acciones de la empresa antes de la fecha efectiva, muchas de ellas al precio de cierre de ese día. Si la empresa negocia normalmente 500 millones de dólares en acciones al día, las compras del índice equivalen a unos 16 días de volumen normal. El precio a menudo sube entre el anuncio y la fecha efectiva, y puede retroceder una vez terminadas las compras. (Cifras ilustrativas.)
El ejemplo de Tesla
Tesla fue la mayor empresa jamás incorporada al S&P 500. Sumado al rebalanceo trimestral, el volumen de operaciones indexadas previsto superó los 100 000 millones de dólares en torno a su inclusión. Las investigaciones sugieren que las incorporaciones muy volátiles tienden a volverse menos volátiles en el año posterior a su entrada.
Exclusiones y las acciones que las sustituyen
Cuando una empresa es eliminada, a menudo porque su valor ha caído o ha sido adquirida, los fondos indexados deben venderla, normalmente al cierre de la fecha efectiva. Las acciones que salen pueden caer aún más, y las que las reemplazan pueden subir. A veces las acciones excluidas se recuperan una vez termina la presión vendedora, algo que algunos inversores intentan anticipar. Las acciones que pasan de un índice a otro, por ejemplo de un índice de mid caps a uno de large caps, se enfrentan a ventas de un grupo de fondos y compras de otro.
Límites de ponderación y reponderación
Algunos índices limitan el peso de cualquier empresa individual, ya sea en revisiones periódicas o cuando una empresa crece demasiado. Cuando se aplica un límite, los fondos deben vender parte de las acciones de esa empresa y comprar las demás. El límite del 10% del Nikkei 225 y los límites en índices con mucho peso tecnológico son ejemplos. La reponderación puede generar flujos en grandes empresas que nada tienen que ver con su evolución empresarial.
Qué significa para los operadores:
- Picos de volumen cerca del cierre en los días de rebalanceo.
- Movimientos previos al anuncio: los precios suelen ajustarse entre el anuncio y la fecha efectiva.
- CFD sobre índices: el nivel del índice en sí no se ve afectado por el rebalanceo, pero las acciones que lo componen pueden moverse con fuerza.
Consulta por qué un puñado de acciones puede impulsar un índice entero, cómo funcionan los CFD sobre índices bursátiles y qué mueve los índices bursátiles.
La subasta de cierre
La mayoría de los fondos indexados operan al precio oficial de cierre en la fecha efectiva para replicar el índice con exactitud. Las bolsas celebran subastas de cierre que casan grandes volúmenes de órdenes a un único precio, y en los días de rebalanceo importantes estas subastas pueden estar entre las más activas del año. Los grandes desequilibrios entre compras y ventas en la subasta pueden mover bruscamente los precios de cierre, algo que importa a quien mantenga posiciones durante la noche.
Crecimiento de la inversión pasiva
A medida que más dinero se invierte en fondos que replican índices, ha crecido la operativa necesaria en cada rebalanceo. Algunos analistas sostienen que esto hace que la pertenencia a un índice sea más importante para los precios de las acciones; otros señalan que los cambios se anuncian con antelación y que los arbitrajistas operan antes de ellos, repartiendo el impacto. En cualquier caso, los días de rebalanceo se han convertido en eventos significativos del calendario del mercado.
Reglas de elegibilidad
Cada índice tiene reglas para la pertenencia. El S&P 500, por ejemplo, exige a las empresas cumplir umbrales de tamaño, liquidez y capital flotante, y tener beneficios combinados positivos en los últimos cuatro trimestres, entre otros criterios, y un comité toma las decisiones finales. Por eso algunas grandes empresas no son miembros: una gran empresa no rentable puede esperar años antes de entrar. Conocer las reglas ayuda a anticipar qué empresas podrían ser añadidas.
Reconstituciones de índices de pequeña capitalización
Los índices de empresas más pequeñas suelen reconstituirse según un calendario fijo anual o semestral, y muchas empresas entran y salen a la vez. Estos eventos pueden implicar volúmenes de negociación muy elevados en acciones que normalmente son menos líquidas, lo que produce fuertes movimientos de precio alrededor de la fecha efectiva y subastas de cierre intensas.
Rebalanceo y posiciones en CFD
Para los traders que mantienen CFD sobre acciones individuales que entran o salen de un índice, el rebalanceo puede provocar fuertes movimientos de precio alrededor del anuncio y de la fecha efectiva, a menudo concentrados en el cierre. Son habituales los diferenciales más amplios y los movimientos de cierre mayores. Los CFD sobre índices no se ven afectados en el momento del cambio, pero sí pueden verse afectadas las acciones que los componen.
Malinterpretaciones habituales
- Suponer que una inclusión siempre significa una subida duradera.
- Olvidar que el nivel del índice no cambia por el propio rebalanceo.
Cómo se anuncian los cambios
Los proveedores de índices publican los cambios en comunicados de prensa, normalmente varios días antes de que entren en vigor, a menudo después del cierre del mercado. Las acciones que se van a incorporar suelen subir en la negociación fuera de horario en el momento del anuncio. Las fechas de revisión trimestral se conocen con mucha antelación, por lo que los traders y analistas publican previsiones de probables inclusiones y exclusiones, lo que significa que parte del impacto en precios puede producirse antes del anuncio oficial.
Rebalanceo y volatilidad
Las acciones recién incorporadas a un índice importante pueden volverse menos volátiles con el tiempo, a medida que las mantienen más fondos de largo plazo, mientras que los días alrededor del cambio pueden ser muy volátiles. Investigaciones sobre las inclusiones en el S&P 500 han constatado que las empresas muy volátiles tendieron a calmarse en el año posterior a su entrada. En conjunto, para el índice el efecto suele ser pequeño, porque la operativa se reparte entre muchos miembros y se compensa con otros flujos.
Cómo usar el calendario
Añadir a un calendario de trading las fechas de revisión, de anuncio y efectivas del índice requiere poco tiempo y evita sorpresas en las acciones que lo componen. En las fechas efectivas, los traders que mantienen acciones miembro suelen evitar colocar órdenes que se ejecutarían en la subasta de cierre, salvo que quieran operar en ella, ya que los precios de cierre pueden moverse bruscamente. Una pequeña planificación previa evita ejecuciones inesperadas a precios de cierre distorsionados.
Preguntas frecuentes
¿El rebalanceo cambia el nivel del índice?
No. Los proveedores ajustan el divisor para que el nivel del índice no cambie en el momento del cambio. Solo pueden moverse los precios de los miembros individuales debido a la operativa implicada.
¿Pueden los traders obtener beneficios con el rebalanceo?
Algunos traders profesionales intentan anticipar inclusiones y exclusiones, pero estas oportunidades son muy conocidas y competitivas. Para la mayoría de los traders, lo principal es estar atentos a los días de rebalanceo y a su efecto en las acciones miembro y en los precios de cierre.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.