
¿Qué son los ETF inversos?
Los ETF inversos buscan ofrecer lo contrario del rendimiento de un índice en un solo día, mediante futuros o swaps. Como se reinician a diario, sus rendimientos a lo largo de semanas o meses pueden diferir notablemente del inverso del índice.
Los ETF inversos buscan ofrecer lo contrario del rendimiento de un índice en un solo día, mediante futuros o swaps: si el índice cae un 1% hoy, un ETF inverso −1x busca subir aproximadamente un 1%. Como se reinician a diario, los rendimientos a lo largo de semanas o meses pueden diferir notablemente del inverso del índice. Están diseñados para un uso a corto plazo.
Cómo funcionan
El fondo utiliza derivados para adoptar una posición corta equivalente a sus activos y, después, se reequilibra diariamente para que el día siguiente comience con la exposición objetivo.
Por qué los resultados a largo plazo se desvían
Ejemplo: un índice pasa de 100 a 110 (+10%) y luego vuelve a 100 (−9,09%). Termina igual que al principio. Un ETF inverso −1x cae un 10% hasta 90 y después sube un 9,09% hasta aproximadamente 98,2, una pérdida de alrededor del 1,8% aunque el índice terminó donde empezó. (Valores de ejemplo.)
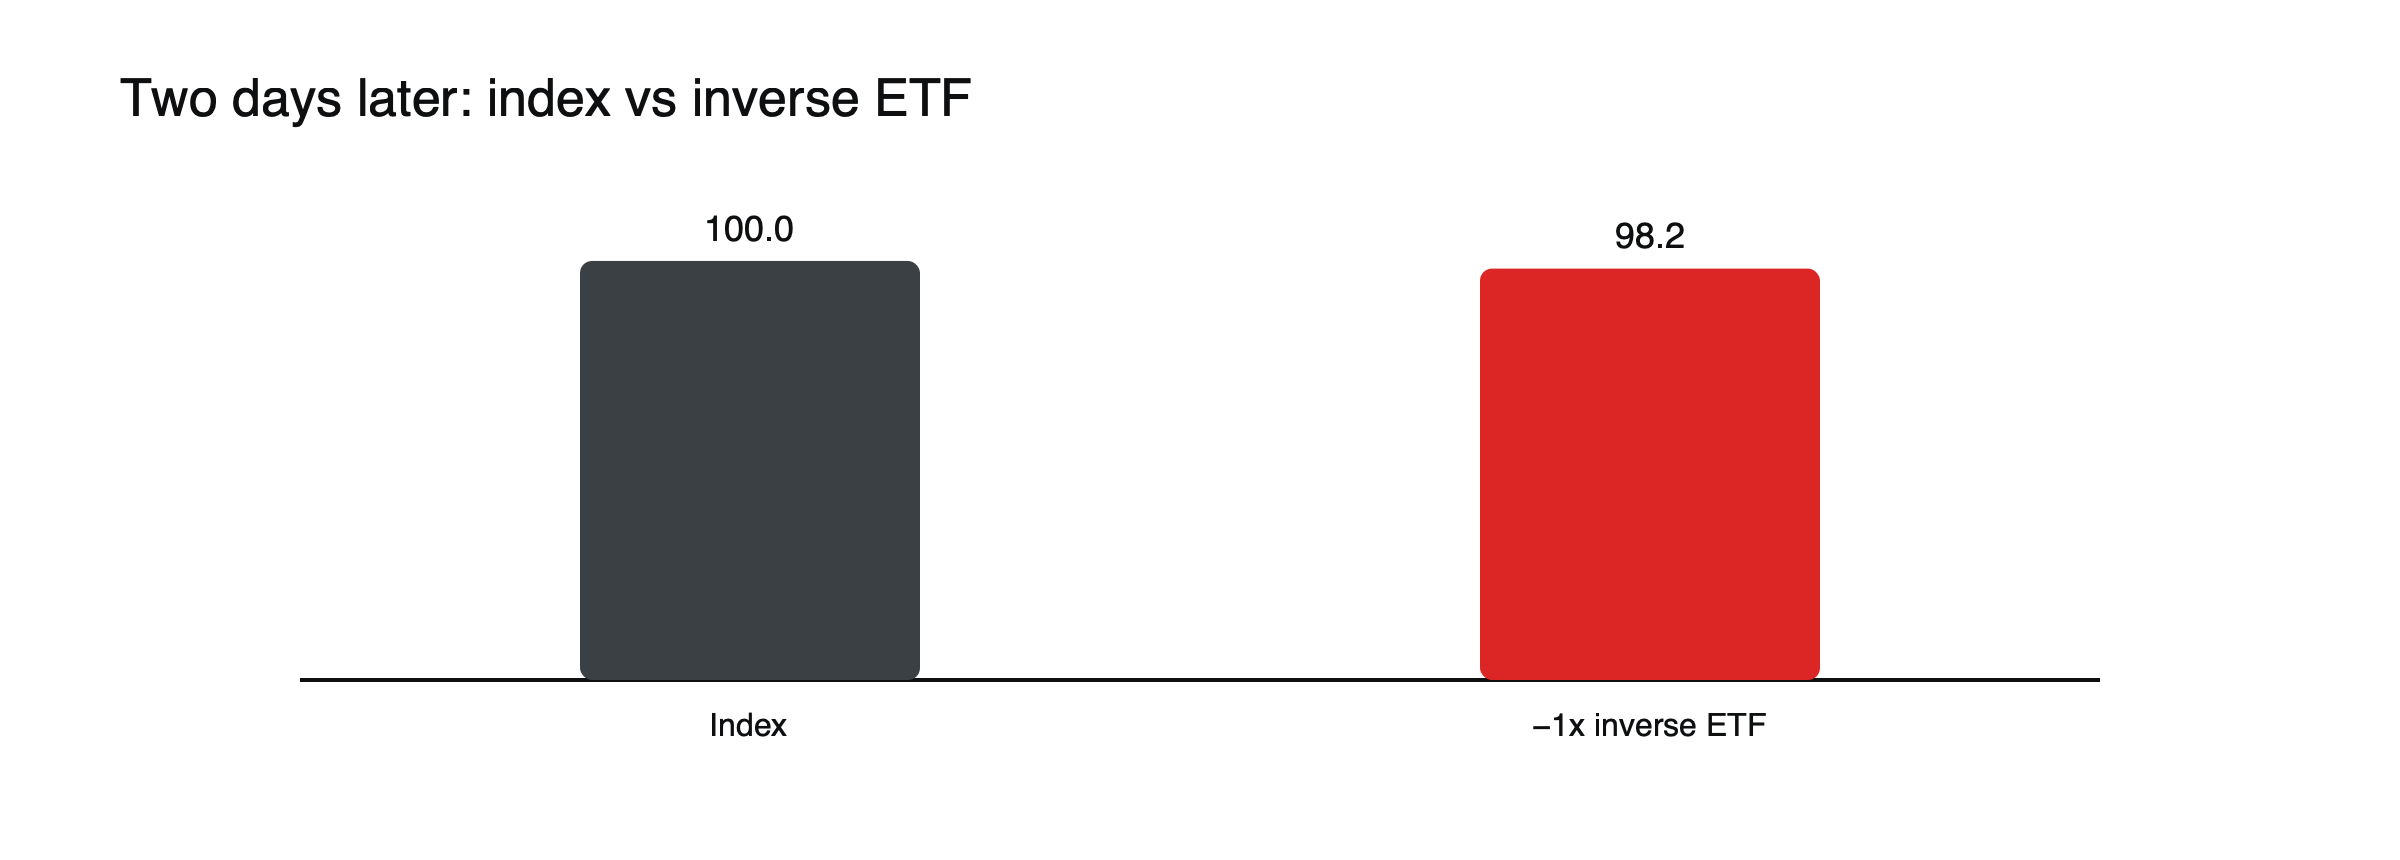
Figura: Desviación por reinicio diario (valores de ejemplo).
Este efecto crece con la volatilidad y con el apalancamiento. Consulte cómo la degradación por volatilidad erosiona los rendimientos de los ETF apalancados.
Diez días volátiles, ilustrados
Supongamos que un índice alterna subidas del 3% y bajadas del 3% durante diez días de negociación. Termina alrededor de un 0,45% más bajo. Un ETF inverso −1x, del que cabría esperar una ganancia de cerca del 0,45%, en realidad también termina alrededor de un 0,45% más bajo, y un ETF inverso −2x termina alrededor de un 1,8% más bajo. (Valores de ejemplo, antes de comisiones.) En un mercado lateral y volátil, tanto el índice como su inverso pueden perder dinero al mismo tiempo.
Una caída sostenida, ilustrada
Ahora supongamos que el índice cae un 1% cada día durante diez días, una caída total de alrededor del 9,6%. Un ETF inverso −1x sube alrededor de un 1% diario, lo que compuesto supone una ganancia de alrededor del 10,5%, algo más que la caída del índice. En las tendencias sostenidas, el reinicio diario puede jugar a favor del inversor; el problema es que las tendencias rara vez se mueven en línea recta. (Valores de ejemplo.)
Quién los utiliza
Operadores que buscan exposición bajista a corto plazo o coberturas sin necesidad de una cuenta de margen.
Riesgos
- Desviación por capitalización en periodos superiores a un día.
- Comisiones más altas que las de los ETF indexados tradicionales.
- Las versiones inversas apalancadas (−2x, −3x) amplifican todo lo anterior.
Periodos de tenencia
Los ETF inversos están diseñados para ofrecer su objetivo en un día. La documentación de los fondos suele advertir de que los rendimientos en periodos más largos pueden diferir significativamente del inverso del índice. Muchos usuarios profesionales los mantienen durante horas o días, revisando sus posiciones a diario, en lugar de tratarlos como coberturas a largo plazo.
ETF inversos frente a posiciones cortas con CFD
Un CFD corto replica el inverso del índice de forma continua, sin reiniciarse a diario, pero conlleva costes de financiación y requisitos de margen. Consulte cómo funciona la venta en corto con CFD y qué es un ETF.
Cómo se construyen los ETF inversos
El fondo suele mantener efectivo y valores públicos a corto plazo, y celebra swaps o vende futuros por un importe igual a sus activos. Al final de cada día, ajusta esas posiciones para que su exposición vuelva a ser igual a −1 veces, o −2 o −3 veces, sus activos. Tras un día en que el índice cae, los activos del fondo han aumentado y debe incrementar su exposición corta; tras una subida, debe reducirla. Ese reequilibrio diario es el origen tanto de los efectos de capitalización como, en los fondos grandes, de las operaciones al cierre.
Los ETF inversos como coberturas
Un inversor que tiene acciones puede comprar un ETF inverso para compensar parte de una caída del mercado sin vender y sin necesidad de una cuenta de margen. En unos pocos días, la cobertura puede funcionar bien. A lo largo de meses, especialmente en mercados volátiles, el valor de la cobertura puede alejarse de la compensación prevista, y el inversor puede descubrir que ha perdido dinero aunque el mercado haya caído modestamente en conjunto. Revisar y reajustar la cobertura con regularidad reduce esa desviación.
Comisiones y costes
Los ETF inversos suelen cobrar comisiones bastante más altas que los ETF indexados tradicionales, a menudo alrededor del 1% anual, y soportan los costes de sus derivados. Estos costes se suman al lastre que supone el reinicio diario en periodos de tenencia largos.
Comparación con un CFD corto
| ETF inverso | CFD corto | |
|---|---|---|
| Exposición | Se reinicia a diario | Tamaño fijo hasta que se modifique |
| Cuenta necesaria | Cuenta de corretaje ordinaria | Cuenta de CFD con margen |
| Pérdida máxima | Importe invertido | Puede superar el margen, limitada por la protección de saldo negativo para minoristas de la UE |
| Coste de mantenimiento | Comisión del fondo y costes de derivados | Financiación diaria |
| Seguimiento a largo plazo | Se desvía en mercados volátiles | Sigue el precio directamente |
Los ETF inversos en una caída brusca, ilustrado
Supongamos que un índice cae alrededor de un 12 % en un solo día, como ocurrió con el S&P 500 el 16 de marzo de 2020. Un ETF inverso −1x subiría alrededor de un 12 % ese día, antes de comisiones, y una versión −2x alrededor de un 24 %. (Valores de ejemplo.) En días como este, los ETF inversos funcionan como se espera. La dificultad está en los días siguientes, cuando los mercados oscilan con fuerza en ambas direcciones y el reinicio diario empieza a erosionar los resultados.
Fondos inversos apalancados
Los fondos que buscan −2x o −3x la rentabilidad diaria amplifican tanto las ganancias en los días de caída como las pérdidas en los días de subida, y su desviación a lo largo del tiempo es mayor. En mercados volátiles y laterales, pueden perder una parte importante de su valor aunque el índice termine más bajo. Están entre los ETF más arriesgados disponibles para los inversores particulares.
Fondos inversos de bonos y materias primas
Existen fondos inversos para bonos, divisas y materias primas, además de para acciones, que ofrecen formas de obtener beneficios ante subidas de tipos de interés o caídas de los precios de las materias primas. Se aplican los mismos mecanismos de reinicio diario, y los fondos basados en futuros también afrontan costes de renovación de contratos.
Seguimiento
Los titulares de ETF inversos deben comparar cada día la rentabilidad del fondo con la del índice y decidir si mantienen, ajustan o cierran la posición. Fijar de antemano un periodo máximo de tenencia ayuda a evitar que una posición acabe convirtiéndose a largo plazo por accidente.
Malinterpretaciones habituales
- Esperar que el fondo replique exactamente el inverso del índice durante semanas o meses.
- Usar fondos inversos apalancados como coberturas a largo plazo.
ETF inversos y opciones de venta
Las opciones de venta sobre un índice o un ETF también ganan valor cuando los mercados caen, pero su pérdida máxima es la prima pagada y no sufren el efecto del reinicio diario. Sin embargo, pierden valor con el paso del tiempo si el mercado no cae. Para cubrir un periodo concreto, las opciones pueden ser más predecibles que los ETF inversos, aunque son más complejas de usar.
Impuestos y declaración
Los ETF inversos y apalancados pueden distribuir ganancias de capital generadas por sus derivados, y su tratamiento fiscal varía según el país y la estructura del producto. Comprobar cómo tributan estos fondos en su jurisdicción evita sorpresas al cierre del ejercicio.
Elegir un producto
Compare el índice que replica, el apalancamiento, las comisiones, el tamaño del fondo, el volumen de negociación diario y la precisión con la que el fondo ha cumplido su objetivo diario en el pasado. Los fondos más grandes y líquidos suelen cumplir su objetivo diario con mayor fiabilidad.
Fondos inversos en mercados volátiles
Los fondos inversos que replican índices volátiles, como los muy orientados a tecnología o a empresas pequeñas, sufren más desviación que los que siguen mercados más tranquilos, porque las oscilaciones diarias son mayores. En un mes agitado, un fondo −2x sobre un índice volátil puede perder dinero aunque el índice caiga. Elegir el índice menos volátil que se ajuste a la cobertura necesaria reduce este efecto.
Lista de verificación antes de comprar
- ¿Qué exactamente está cubriendo o apostando en contra?
- ¿Durante cuántos días mantendrá la posición?
- ¿El fondo tiene apalancamiento y qué volatilidad tiene su índice?
- ¿Cuál es su coste anual?
- ¿Cómo comprobará si sigue cumpliendo su función?
Después de la cobertura
Una vez que ha desaparecido el motivo de una posición inversa, cerrarla con prontitud evita la lenta erosión que provoca el reinicio diario en mercados agitados. Revisar el resultado frente al objetivo original, y frente a lo que habría costado una cobertura con CFD cortos u opciones, muestra qué herramienta se adapta mejor a futuras coberturas. Llevar un registro de cada cobertura, su coste y su resultado hace que la siguiente decisión sea más rápida y mejor informada.
Preguntas frecuentes
¿Puede un ETF inverso caer a cero?
Los fondos inversos apalancados pueden perder casi todo su valor en un rebote muy brusco. Los que no tienen apalancamiento pueden perder mucho en subidas fuertes, aunque una pérdida total requeriría que el índice se duplicara en un solo día.
¿Son adecuados los ETF inversos para mantenerlos a largo plazo?
En general están diseñados para un uso a corto plazo; sus documentos suelen indicarlo de forma explícita.
Las cifras de apalancamiento, margen y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de tu país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- El día en que el VIX se duplicó (los productos inversos y apalancados con reinicio diario pueden colapsar en un solo movimiento, como ocurrió con XIV en 2018) — Bloomberg
- El índice de volatilidad supera 50 (bucles de retroalimentación en los productos de volatilidad inversa) — Bloomberg vía BNN
- Qué deben saber los inversores sobre la volatilidad y el VIX (S&P 500 −11,98 % el 16 de marzo de 2020) — John Hancock Investment Management