
¿Por qué los precios del petróleo se volvieron negativos en abril de 2020?
El WTI cayó a −37,63 $ por barril el 20 de abril de 2020, cuando el contrato de mayo estaba a punto de vencer, en un mercado golpeado por los confinamientos y con las existencias casi llenas.
Los precios del petróleo se volvieron negativos el 20 de abril de 2020, cuando el contrato de WTI de mayo, que vencía, cayó desde 17,73 $ hasta cerrar en −37,63 $ por barril. Los confinamientos habían destruido la demanda, las existencias en el punto de entrega de Cushing se estaban llenando, y los tenedores que no podían recibir petróleo pagaban a otros para que se hicieran cargo de sus contratos, algo sin precedentes en 37 años.
Cronología
- Marzo–abril de 2020: los confinamientos redujeron bruscamente la demanda de combustible; una guerra de precios añade oferta.
- Principios de abril: las existencias de Cushing aumentan rápidamente; la curva de futuros pasa a un contango pronunciado.
- 20 de abril: con un día antes del vencimiento, el contrato de mayo se desploma a −37,63 $, tocando −40,32 $; el contrato de junio cierra en 20,43 $.
- 21 de abril: vence el contrato de mayo y pasa a ser positivo.
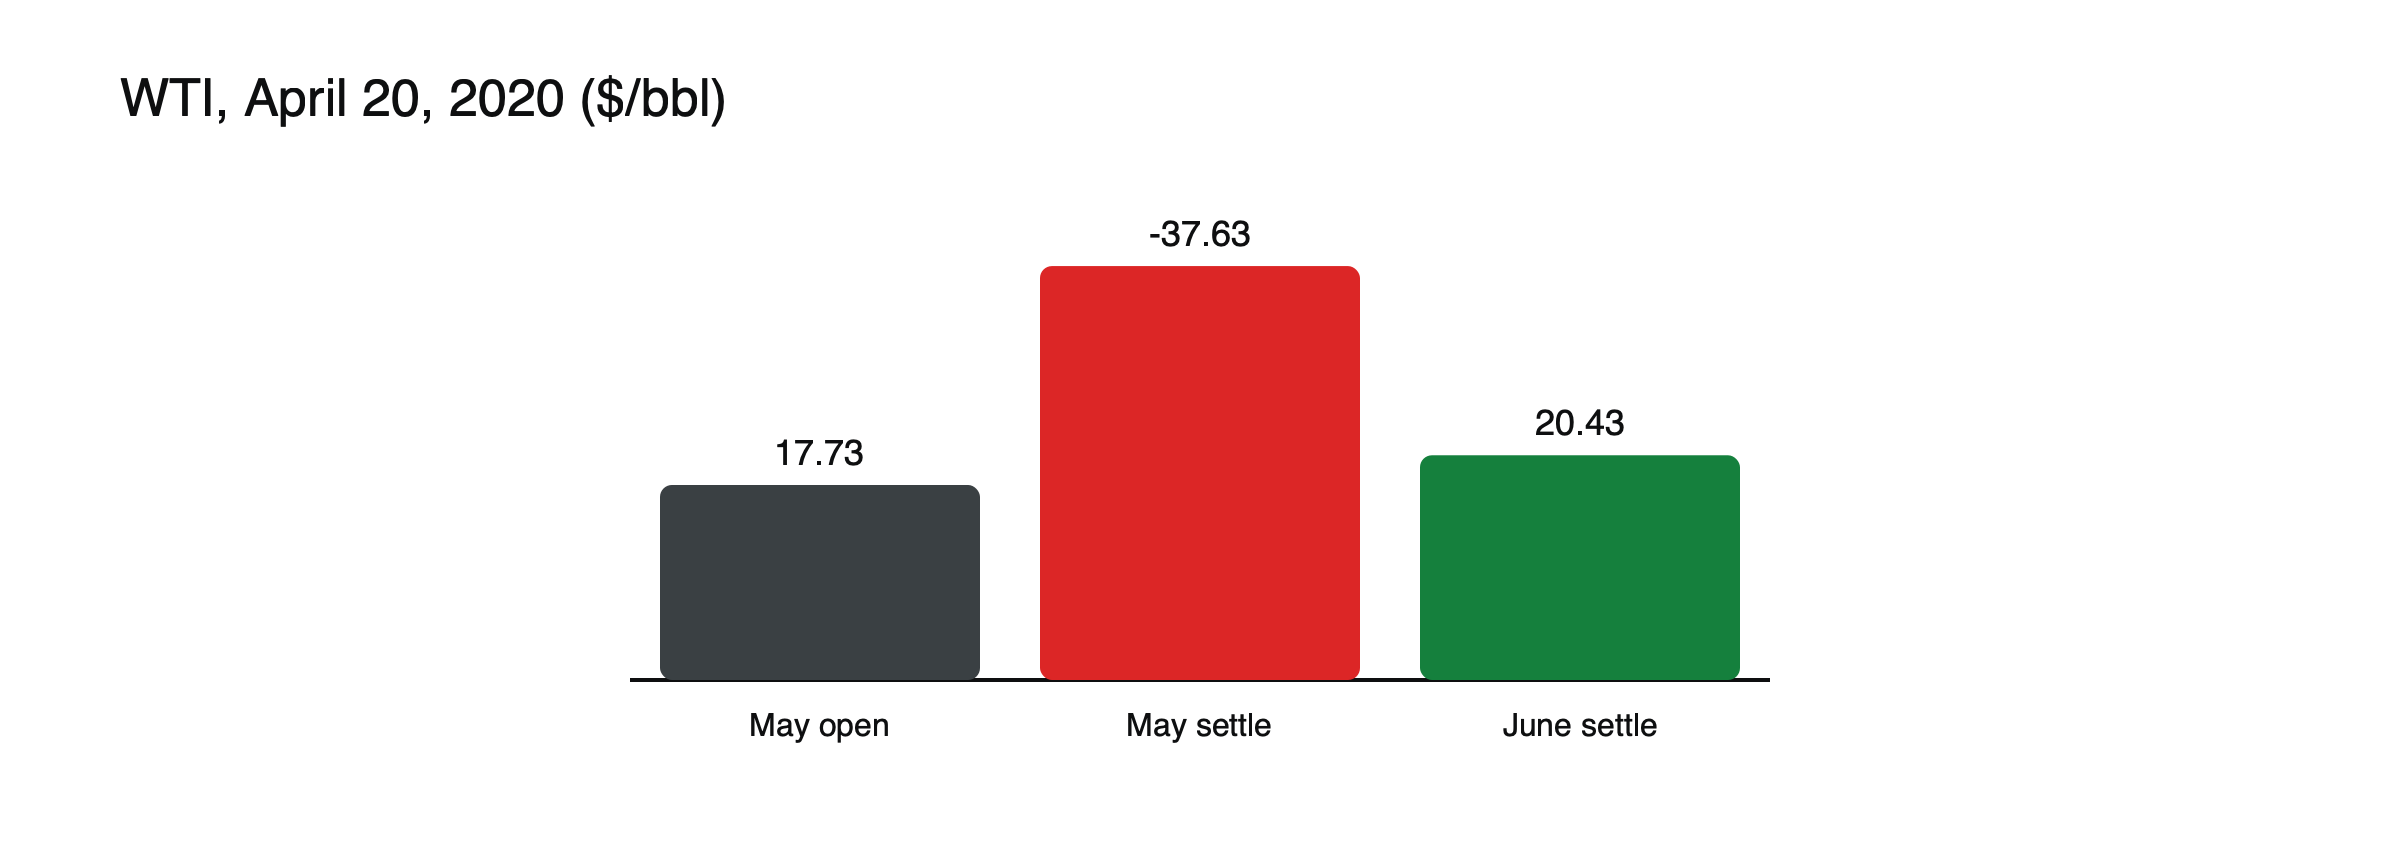 Figura: El desplome del contrato de mayo. Fuentes: CFTC; Hart Energy.
La guerra de precios y la pandemia
La demanda se desplomaba a medida que los confinamientos se extendían en marzo de 2020, pero la oferta seguía aumentando. Las conversaciones entre la OPEP y Rusia sobre recortes de producción fracasaron a principios de ese mes, y Arabia Saudita respondió aumentando su producción y reduciendo sus precios, iniciando una guerra de precios justo cuando el mundo dejaba de viajar. La demanda mundial de petróleo cayó en una cuantía sin precedentes, y el petróleo sobrante tuvo que ir a almacenamiento, llenando tanques en tierra y luego buques cisterna en el mar.
Qué significaba un precio negativo
Un precio negativo significaba que los tenedores del contrato que vencía pagaban a otros para que se llevaran su petróleo. Quien mantuviera el contrato de mayo al vencimiento debía aceptar la entrega física de petróleo en Cushing, Oklahoma, y como casi todo el almacenamiento allí estaba reservado, muchos tenedores no tenían dónde guardarlo. Vender a −37,63 $ significaba pagar 37,63 $ por barril para evitar esa obligación. Para los compradores con almacenamiento disponible, el precio era, en la práctica, una oferta para que les pagaran por llevarse el petróleo.
Por qué ocurrió
- Entrega física: los futuros del WTI exigen recibir el petróleo en Cushing si se mantienen hasta el vencimiento.
- Falta de almacenamiento: la mayor parte del espacio estaba reservada o llena.
- Vendedores tardíos: las posiciones tenían que cerrarse con pocos compradores disponibles, y la liquidez llevaba días cayendo.
El Brent, que se liquida en efectivo y se transporta por mar, nunca llegó a precios negativos.
El acuerdo de la OPEP+
El 12 de abril de 2020, la OPEP+ acordó el mayor recorte coordinado de producción de su historia, con efecto desde mayo. El acuerdo llegó demasiado tarde para evitar el desplome del contrato de mayo, porque la demanda ya había caído mucho más de lo que cualquier recorte podía compensar a corto plazo, y el almacenamiento estaba casi lleno. Sin embargo, sí contribuyó a sentar las bases de la recuperación que siguió en la segunda mitad del año. Consulte qué es la OPEP+.
Quiénes salieron perjudicados
Los tenedores de posiciones largas en el contrato que vencía, incluidos algunos productos minoristas que no habían renovado a tiempo. Algunos CFD de corredores que referenciaban el contrato de mayo también mostraron precios negativos.
Cómo respondieron las bolsas y los proveedores
Antes del desplome, la bolsa que gestiona los futuros del WTI había modificado sus sistemas para permitir precios negativos, reconociendo que eran posibles. Algunas plataformas de trading y corredores no estaban preparados: sus sistemas no podían gestionar precios negativos, y algunos clientes sufrieron pérdidas importantes o vieron sus posiciones cerradas a niveles inesperados. Después, muchos proveedores revisaron cómo sus productos seguían los contratos que vencían y trasladaron antes sus CFD fuera del contrato del mes más cercano, y algunos fondos que mantenían futuros de vencimiento próximo reestructuraron sus carteras para mantener meses posteriores. Consulte errores comerciales en materias primas al renovar contratos.
La recuperación
Una vez vencido el contrato de mayo, los precios del siguiente contrato se mantuvieron bajos pero positivos, y el mercado se recuperó gradualmente a medida que los confinamientos se relajaban, los recortes de producción entraban en vigor y las existencias se reducían. En el verano de 2020, el WTI había vuelto a rondar los 40 $, aunque pasó bastante más de un año hasta que los precios regresaron a los niveles previos a la pandemia.
Lecciones
Conozca qué contrato sigue un producto y cuándo vence; un precio bajo siempre puede bajar más; el almacenamiento y la entrega importan en los mercados físicos. Consulte qué son el contango y la backwardation, los errores de operativa en materias primas alrededor de los cambios de contrato y cómo funcionan los CFD sobre materias primas.
Cronología de un vistazo
| Fecha | Evento | WTI, contrato de vencimiento más próximo |
|---|---|---|
| Principios de marzo de 2020 | Fracasan las conversaciones entre la OPEP y Rusia; comienza la guerra de precios | Caída rápida |
| Marzo–abril | Los confinamientos reducen la demanda; el almacenamiento se llena | Contango pronunciado |
| 12 de abril | La OPEP+ acuerda recortes récord a partir de mayo | Efecto inmediato escaso |
| 20 de abril | El contrato de mayo se desploma antes del vencimiento | Cierra en −37,63 $ |
| 21 de abril | Vence el contrato de mayo | Vuelve a terreno positivo |
| Verano de 2020 | La demanda se recupera; se reducen los inventarios almacenados | Alrededor de 40 $ |
Lecciones para los traders
El episodio es el ejemplo moderno más claro de por qué importa qué contrato sigue un producto y cuándo vence ese contrato. También muestra que los precios pueden moverse más allá de niveles que parecen lógicamente imposibles, que la liquidez puede desaparecer en contratos concretos aunque el mercado en general funcione y que las restricciones físicas, como el almacenamiento, pueden superar a las posiciones financieras. Los traders que mantenían el contrato de junio, o Brent, sufrieron movimientos dolorosos, pero no el colapso del contrato de mayo que vencía. Consulte cómo un cambio de futuros ajusta el precio de un CFD sobre materias primas.
El negocio del almacenamiento
En un mercado con contango pronunciado, quien disponga de almacenamiento puede comprar petróleo para entrega inmediata, almacenarlo y vender un contrato de futuros posterior a un precio más alto, asegurando un beneficio si la diferencia supera los costes de almacenamiento. A comienzos de 2020 la diferencia se volvió tan grande que los traders fletaron petroleros simplemente para almacenar crudo en el mar. Esa operación impidió que los precios cayeran aún más durante un tiempo, pero una vez que el almacenamiento en tierra y en el mar estuvo casi lleno, ya no podía absorber el excedente, y el contrato que vencía no tenía compradores naturales. Consulte qué son el contango y la backwardation.
Lo que concluyeron los reguladores
Posteriormente, el personal de la Comisión de Comercio de Futuros de Materias Primas de Estados Unidos (CFTC) informó de que la liquidez del contrato que vencía venía cayendo mucho antes del 20 de abril, ya que la mayoría de los participantes ya había cambiado de contrato o cerrado sus posiciones. Con pocos compradores en la última sesión completa de negociación, los vendedores restantes empujaron el precio muy por debajo de cero. El informe describió el movimiento como el primer precio negativo del contrato en sus 37 años de historia.
Productos afectados
Algunos productos de inversión y cuentas de trading seguían vinculados al contrato de mayo en sus últimos días, bien porque sus normas cambiaban de contrato tarde, bien porque algunos traders individuales no habían cerrado sus posiciones. Los titulares de esas posiciones sufrieron pérdidas mucho mayores de lo que habían considerado posible, ya que pocos habían contemplado que un precio pudiera caer por debajo de cero. El episodio llevó a muchos proveedores a cambiar de contrato antes y a revisar cómo explican el riesgo de vencimiento a sus clientes.
Qué significa hoy para los traders de CFD
Para quien opere con CFD sobre petróleo, las lecciones prácticas son sencillas: sepa si el CFD sigue un contrato de futuros o un precio al contado, conozca sus fechas de cambio y vencimiento y evite quedar ligado al contrato de vencimiento más próximo en sus últimos días, sobre todo cuando la curva está en contango pronunciado y el almacenamiento escasea. Una orden stop-loss ofrece poca protección cuando un contrato deja de negociarse con normalidad.
Por qué WTI y no Brent
Los futuros de WTI se liquidan mediante entrega física en Cushing, un centro de almacenamiento sin salida al mar, de modo que los titulares en el vencimiento deben recibir el petróleo allí. Los futuros de Brent se liquidan en efectivo frente a una cesta de crudos transportados por mar, por lo que sus titulares nunca se ven obligados a encontrar almacenamiento en un único punto. Cuando Cushing se llenó, el contrato WTI que vencía tuvo un problema que Brent no compartió. Brent también cayó con fuerza en 2020, cerrando alrededor de 25 $ el 20 de abril, pero nunca llegó a valores negativos. La diferencia en la forma de liquidación de los dos contratos explica la mayor parte de la brecha. Consulte WTI frente a Brent. Los contratos liquidados en efectivo simplemente no pueden obligar a nadie a aceptar una entrega física, lo que elimina la trampa concreta que atrapó a los titulares del contrato WTI de mayo que vencía en 2020.
Preguntas frecuentes
¿Bajaron de cero todos los precios del petróleo?
No. Solo el contrato de futuros del WTI con vencimiento en mayo cerró por debajo de cero. El contrato de junio se mantuvo positivo, y el Brent, que se liquida en efectivo, nunca llegó a ser negativo.
¿Podría volver a ocurrir?
En principio es posible siempre que el almacenamiento en un punto de entrega se agote cerca del vencimiento, pero las bolsas, los proveedores y los operadores son ahora mucho más conscientes de este riesgo.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- Informe provisional del personal de la CFTC sobre la negociación del WTI alrededor del 20 de abril de 2020 (de 17,73 $ a −37,63 $; primer precio negativo en 37 años; la liquidez disminuyó mucho antes del 20 de abril) — CFTC, noviembre de 2020
- Los futuros del crudo estadounidense caen por debajo de cero (mínimo de −40,32 $; contrato de junio en 20,43 $; almacenamiento en Cushing) — Hart Energy, abril de 2020
- Los precios del WTI de mayo se recuperan antes del vencimiento del contrato (se volvieron positivos el día del vencimiento) — ICIS, abril de 2020
- La falta de espacio de almacenamiento lleva al WTI de Nymex a un mínimo histórico en territorio negativo (el Brent cerró en 25,57 $, sin estar limitado por la entrega física) — Journal of Petroleum Technology