
Cómo los shocks energéticos se transmiten a la inflación, los tipos de interés y las divisas
Un shock energético se propaga por la inflación, las decisiones de los bancos centrales, el crecimiento y las divisas. Esta sección repasa la cadena de efectos y compara 1973, 2022 y 2026.
Un shock energético se propaga por los mercados en etapas: el alza de los precios del combustible y del gas eleva la inflación, los bancos centrales endurecen la política monetaria o retrasan los recortes, el gasto se reduce y las monedas de los importadores de energía se debilitan. El embargo petrolero de 1973 cuadruplicó los precios del petróleo en cuestión de meses; en 2022, el gas europeo llegó a alcanzar unas diez veces su nivel normal y el euro cayó por debajo de la paridad.
La cadena de efectos
- Precios: los costes del combustible, la calefacción y la electricidad suben directamente; después aumentan los costes de transporte y producción.
- Inflación: la inflación general se dispara primero; el riesgo es que se extienda a los salarios y a otros precios.
- Tipos de interés: los bancos centrales se enfrentan a un dilema: endurecer la política para combatir la inflación o relajarla para apoyar el crecimiento.
- Crecimiento: los hogares y las empresas tienen menos dinero para gastar en todo lo demás.
- Divisas: las monedas de los importadores de energía tienden a debilitarse, lo que encarece aún más la energía importada.
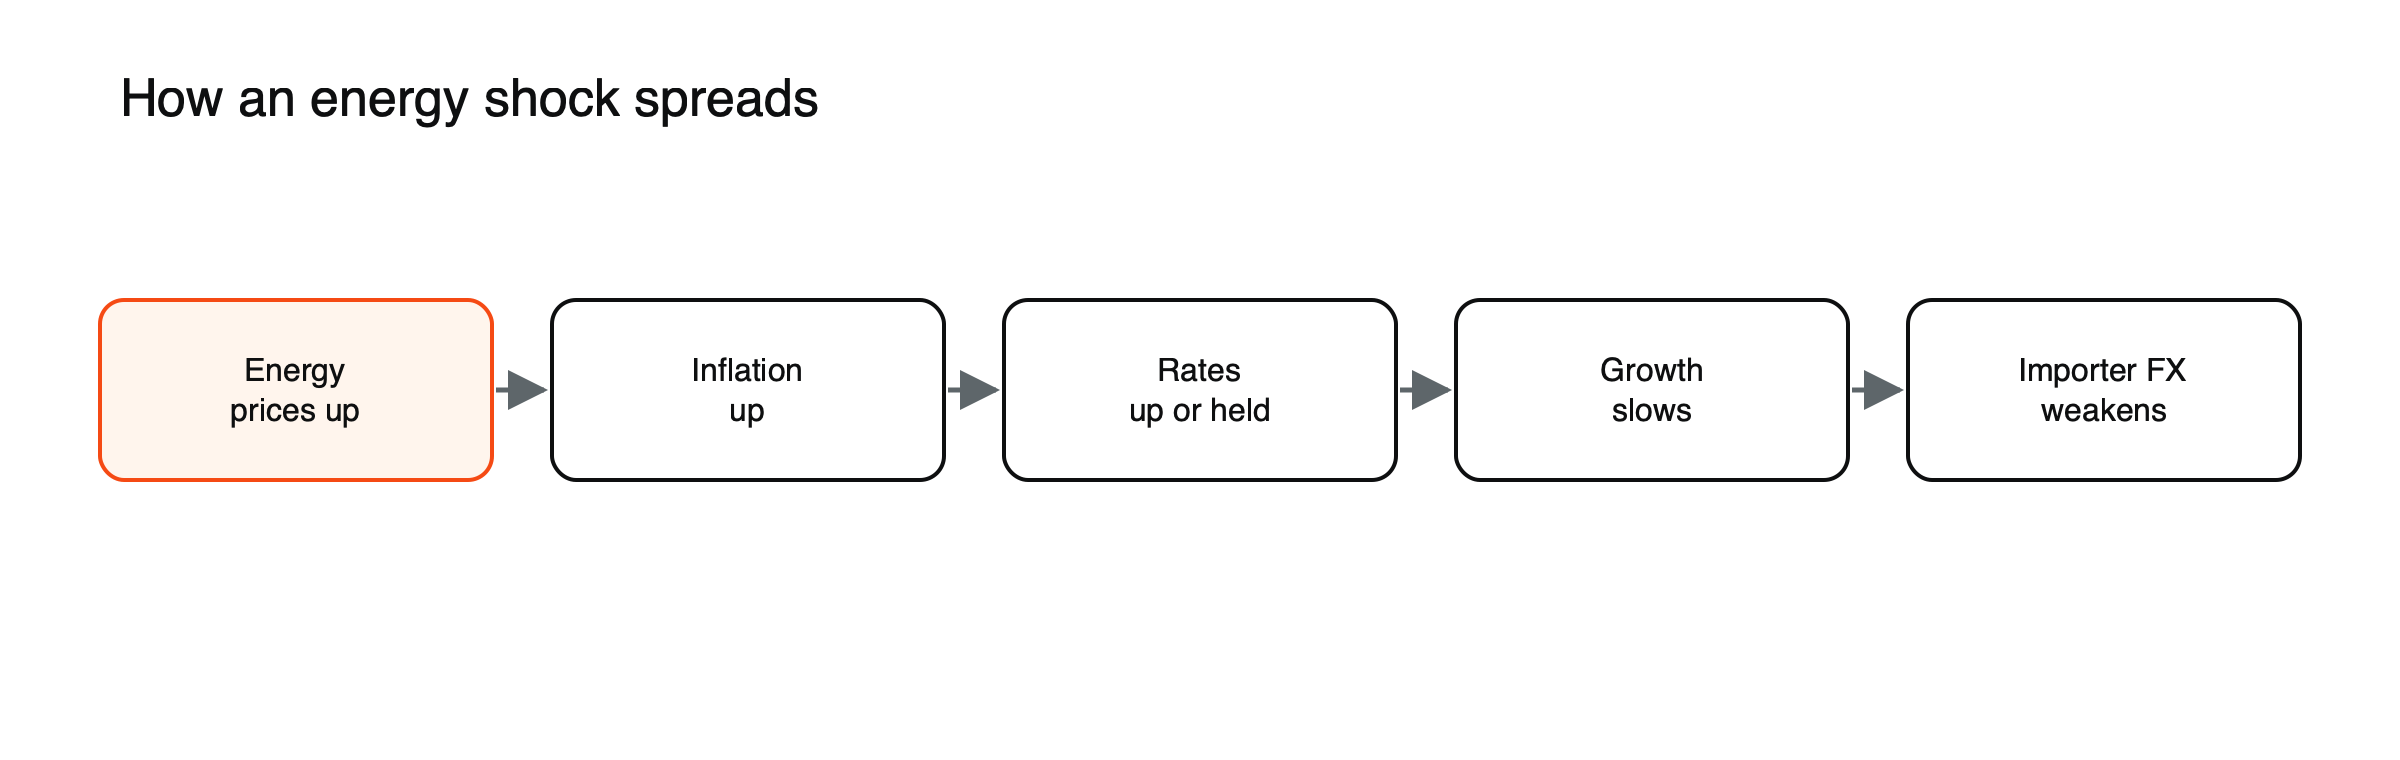
Figura: Cómo un shock energético se propaga por la economía y los mercados.
1973 frente a 2022
1973. Tras el embargo de octubre de 1973, la inflación aumentó bruscamente en Estados Unidos y en la mayoría de las grandes economías europeas, seguida de una caída de la producción. El crecimiento europeo se redujo hasta en 8 puntos porcentuales entre 1973 y 1975.
2022. Tras la invasión rusa de Ucrania, los precios del gas europeo llegaron a alcanzar los 500 dólares por barril equivalente de petróleo, unas diez veces su nivel normal, y el euro cayó por debajo de la paridad con el dólar. Las economías dependían menos del petróleo que en los años setenta, lo que suavizó el impacto, pero dependían más del gas.
2026: el estrecho de Ormuz
Tras la acción militar en Oriente Medio el 28 de febrero de 2026, el tránsito por el estrecho de Ormuz, por el que normalmente pasa aproximadamente una quinta parte de los flujos mundiales de crudo y combustibles, quedó efectivamente cerrado. El crudo Brent subió de unos 72 a alrededor de 120 dólares, y los precios del petróleo y los combustibles se dispararon durante el primer trimestre. Cuando se reanudó el tránsito y la OPEP+ aumentó la producción, el Brent retrocedió a unos 72 dólares a principios de julio. El episodio mostró con qué rapidez un shock energético puede extenderse a través de las expectativas de inflación, los rendimientos de los bonos y las divisas, y con qué rapidez puede revertirse cuando vuelve la oferta.
Qué hacen los mercados
Las acciones del sector energético y los exportadores de materias primas tienden a ganar; las industrias intensivas en energía, las acciones de consumo y los bonos tienden a sufrir. En 2022, las materias primas subieron mientras caían tanto las acciones como los bonos. Véase materias primas frente a acciones en periodos inflacionarios.
La transmisión de la inflación, ilustrada
Supongamos que la energía representa alrededor del 8% del índice de precios al consumo de un país y que los precios de la energía suben un 40%. (Cifras ilustrativas.) La inflación general sube unos 3 puntos porcentuales solo por la energía, antes de cualquier efecto de segunda ronda a través del transporte, los alimentos y los salarios. Si después los precios de la energía retroceden, la inflación general también baja de forma mecánica, por eso los bancos centrales se fijan en si el shock se extiende a la inflación subyacente.
El dilema de los bancos centrales
Un shock energético eleva la inflación y debilita el crecimiento al mismo tiempo. Endurecer la política combate la inflación, pero profundiza la desaceleración; relajarla apoya el crecimiento, pero corre el riesgo de que la inflación se afiance. Los bancos centrales suelen pasar por alto los shocks breves y agudos si las expectativas de inflación se mantienen ancladas, pero responden con firmeza si el shock se prolonga o empieza a elevar los salarios y las expectativas, como ocurrió en muchos países en 2022.
Límites. Cada shock es distinto: los recortes de oferta, los repuntes de la demanda y las respuestas de política económica varían. La credibilidad de los bancos centrales y la eficiencia energética amortiguan hoy los efectos en comparación con los años setenta. Véanse cuándo el precio del petróleo se convierte en un problema para toda la economía y acciones, bonos y materias primas a lo largo del ciclo de tipos.
Divisas de importadores y exportadores
Los importadores de energía, como la eurozona, Japón y muchos mercados emergentes, pagan más por sus importaciones cuando suben los precios de la energía, lo que empeora sus balanzas comerciales y debilita sus monedas. Los exportadores, como Noruega y Canadá, suelen ver cómo sus monedas se fortalecen. En 2022, el euro y el yen cayeron con fuerza, mientras que las divisas vinculadas a materias primas aguantaron mejor, un patrón que los operadores vigilan siempre que el petróleo o el gas se disparan. Vea qué mueve los precios del petróleo crudo.
Mercados de bonos
Las crisis energéticas pueden elevar los rendimientos de los bonos a través de mayores expectativas de inflación, o reducirlos si los mercados esperan que la crisis provoque una recesión y recortes de tipos. El primer efecto tiende a dominar al principio, y el segundo más adelante. Observar la inflación de equilibrio junto con los rendimientos reales muestra cuál de los dos gana. Vea cómo leer la inflación de equilibrio.
Sectores dentro de los mercados bursátiles
Las productoras de energía, las refinerías y algunas empresas de materiales tienden a ganar, mientras que las aerolíneas, las empresas químicas, de transporte y de consumo discrecional sufren. Las empresas de servicios públicos pueden ir en cualquier dirección, según cómo estén reguladas sus tarifas. Los índices con un peso elevado de energía, como el FTSE 100, a menudo superan al mercado durante los picos energéticos.
Una lista de seguimiento para las crisis energéticas
- Precios y curvas de futuros del petróleo y el gas
- Inflación de equilibrio y orientación de los bancos centrales
- Divisas de los principales importadores y exportadores de energía
- Precios de las acciones del sector energético y de las empresas intensivas en energía
- Noticias sobre transporte marítimo y suministro de las rutas clave
La crisis de 1979
La revolución iraní de 1979 interrumpió el suministro de petróleo y casi duplicó los precios del crudo, lo que añadió presión a una inflación que ya era alta tras la crisis de 1973. En Estados Unidos, la inflación llegó a dos dígitos, y la Reserva Federal respondió con tipos de interés muy altos, lo que contribuyó a las recesiones de comienzos de los años ochenta. El episodio mostró cómo una segunda crisis energética sobre una inflación elevada puede obligar a aplicar una política mucho más dura que la primera.
Crisis del gas y crisis del petróleo
Las crisis del petróleo se extienden por todo el mundo a través de los precios de los combustibles, porque el petróleo se comercia a nivel global. Las crisis del gas pueden ser más regionales, porque el gas suele transportarse por gasoducto o en barcos especializados, por lo que los precios pueden divergir mucho entre regiones. En 2022, los precios del gas europeo se dispararon muy por encima de los niveles estadounidenses, golpeando a la industria y a los hogares europeos mucho más que a los estadounidenses.
Respuestas políticas
Los gobiernos responden a las crisis energéticas con liberaciones de reservas estratégicas, subsidios, topes de precios y esfuerzos para aumentar la oferta. En 2022, Estados Unidos liberó grandes cantidades de petróleo de su reserva estratégica, y los gobiernos europeos gastaron mucho para proteger a los hogares de los precios del gas y la electricidad. Estas medidas suavizan el golpe, pero pueden aumentar el endeudamiento público.
Crisis que se desvanecen
No todos los picos duran. Cuando la oferta regresa o la demanda cae, los precios de la energía pueden bajar tan rápido como subieron, como hizo el Brent a mediados de 2026 tras la reapertura del Estrecho de Ormuz. Los mercados que habían descontado una crisis duradera entonces revierten, a menudo de forma brusca.
Malas interpretaciones habituales
- Suponer que cada pico energético conduce a una inflación al estilo de los años setenta.
- Ignorar cómo las divisas amplifican o suavizan la crisis.
La visión de hogares y empresas
Para los hogares, las facturas de energía más altas reducen el dinero disponible para otros gastos, lo que perjudica a minoristas, restaurantes y empresas de viajes. Para las empresas, los mayores costes energéticos comprimen los márgenes, a menos que puedan trasladarlos a sus clientes. Las industrias intensivas en energía, como la química, el acero y los fertilizantes, pueden llegar a recortar la producción por completo si los precios se mantienen altos, como hicieron algunos productores europeos en 2022. Estos efectos tardan meses en reflejarse en los datos económicos, pero a menudo mueven los precios de las acciones de inmediato.
Operar con crisis energéticas
Los operadores suelen reaccionar a las crisis energéticas en varios mercados a la vez: posiciones largas en CFD de petróleo o gas, posiciones cortas en acciones de empresas intensivas en energía, posiciones largas en divisas vinculadas a materias primas y posiciones cortas en las divisas de los importadores. Estas posiciones pueden moverse muy rápido, y las crisis pueden revertirse de forma abrupta cuando regresa la oferta, por lo que es importante dimensionar las posiciones para grandes oscilaciones y planificar las salidas con antelación. Vea cuándo los precios del petróleo se convierten en un problema para toda la economía.
Expectativas de inflación
El mayor riesgo a largo plazo de una crisis energética es que eleve las expectativas de inflación, lo que lleva a trabajadores y empresas a incorporar una inflación más alta en salarios y precios. Por esta razón, los bancos centrales vigilan de cerca las expectativas de inflación a largo plazo, y los mercados siguen de cerca las respuestas de los bancos centrales.
La energía y el dólar
Como el petróleo se cotiza en dólares, un shock energético combinado con un dólar fuerte golpea a los importadores por partida doble, al elevar tanto el precio en dólares de la energía como el coste local de cada dólar. Esa combinación presionó a muchas economías en 2022.
Lecciones de shocks repetidos
Cada shock energético ha enseñado algo a los mercados: en 1973 y 1979, que la energía puede desencadenar una inflación duradera; en 2022, que la dependencia del gas puede ser tan peligrosa como la dependencia del petróleo; en 2026, que los shocks pueden revertirse rápidamente cuando vuelve la oferta. Los operadores que recuerdan estos patrones son menos propensos a asumir que el shock actual seguirá el guion del anterior. Cada episodio tiene su propia combinación de efectos de oferta, demanda, política y divisas, y leer esa combinación a tiempo es lo que más importa.
Preguntas frecuentes
¿Los shocks energéticos siempre provocan recesiones?
No. Muchos han frenado el crecimiento sin provocar recesiones, sobre todo cuando fueron de corta duración o cuando las políticas de apoyo los compensaron.
¿Por qué las economías actuales son menos sensibles al petróleo?
Utilizan menos petróleo por unidad de producción que en los años setenta, aunque algunas, especialmente en Europa, se volvieron más dependientes del gas natural.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- La bestia de la estanflación se despierta (el embargo de 1973 cuadruplicó los precios del petróleo en pocos meses; el crecimiento europeo cayó hasta 8 puntos en 1973–1975) — Bank of Finland Bulletin, abril de 2022
- ¿Espera el sector privado una estanflación en la zona del euro? (la inflación subió y después la producción cayó tras 1973; hoy la dependencia del petróleo es menor y la del gas mayor) — Banco Central Europeo, 2022
- La crisis energética de Europa (el gas llegó a 500 dólares por barril equivalente de petróleo, unas diez veces lo normal) — Foreign Policy, agosto de 2022
- La austeridad sigue a la audacia rusa (el euro cayó por debajo de la paridad con el dólar) — PKF Malta, septiembre de 2022
- Los precios del petróleo crudo y de los productos petrolíferos subieron con fuerza en el primer trimestre de 2026 (tras la acción militar en Oriente Medio el 28 de febrero y el cierre de facto del estrecho de Ormuz) — EIA de EE. UU., abril de 2026
- La OPEP+ decide un aumento adicional de la producción a medida que se reanuda el tránsito por el estrecho de Ormuz (Brent en torno a 72 dólares el 3 de julio, frente a unos 120 tras el inicio del conflicto) — FN News, julio de 2026