
Cómo la flexibilización cuantitativa cambió los mercados después de 2008
Repaso de la flexibilización cuantitativa (QE) tras 2008: cronología de los programas de la Fed, cómo afecta a las tasas, los activos de riesgo y la volatilidad, y el debate sobre sus efectos e inflación.
La flexibilización cuantitativa (QE, por sus siglas en inglés) es la compra a gran escala de bonos por parte de un banco central para hacer bajar las tasas a largo plazo cuando las tasas de política están cerca de cero. Después de 2008, las sucesivas rondas aumentaron el balance de la Fed de menos de 1 billón de dólares a unos 9 billones de dólares en 2022. La QE redujo los costos de endeudamiento, amortiguó la volatilidad y coincidió con un largo período de subida de los precios de los activos.
Cronología
- Noviembre de 2008 (QE1): las compras comienzan tras el colapso de Lehman; para junio de 2010 el balance alcanza unos 2,3 billones de dólares.
- Noviembre de 2010 (QE2): compras de bonos del Tesoro por 600 000 millones de dólares; unos 2,8 billones de dólares para mediados de 2011.
- Septiembre de 2012 (QE3): compras sin límite de tiempo por 85 000 millones de dólares al mes; unos 4,5 billones de dólares para 2014.
- 2017–2019: primera ronda de endurecimiento.
- Marzo de 2020: la QE por la pandemia añade billones en cuestión de meses.
- 2022: el balance alcanza su máximo cercano a 9 billones de dólares; las compras terminan en marzo y comienza el endurecimiento.
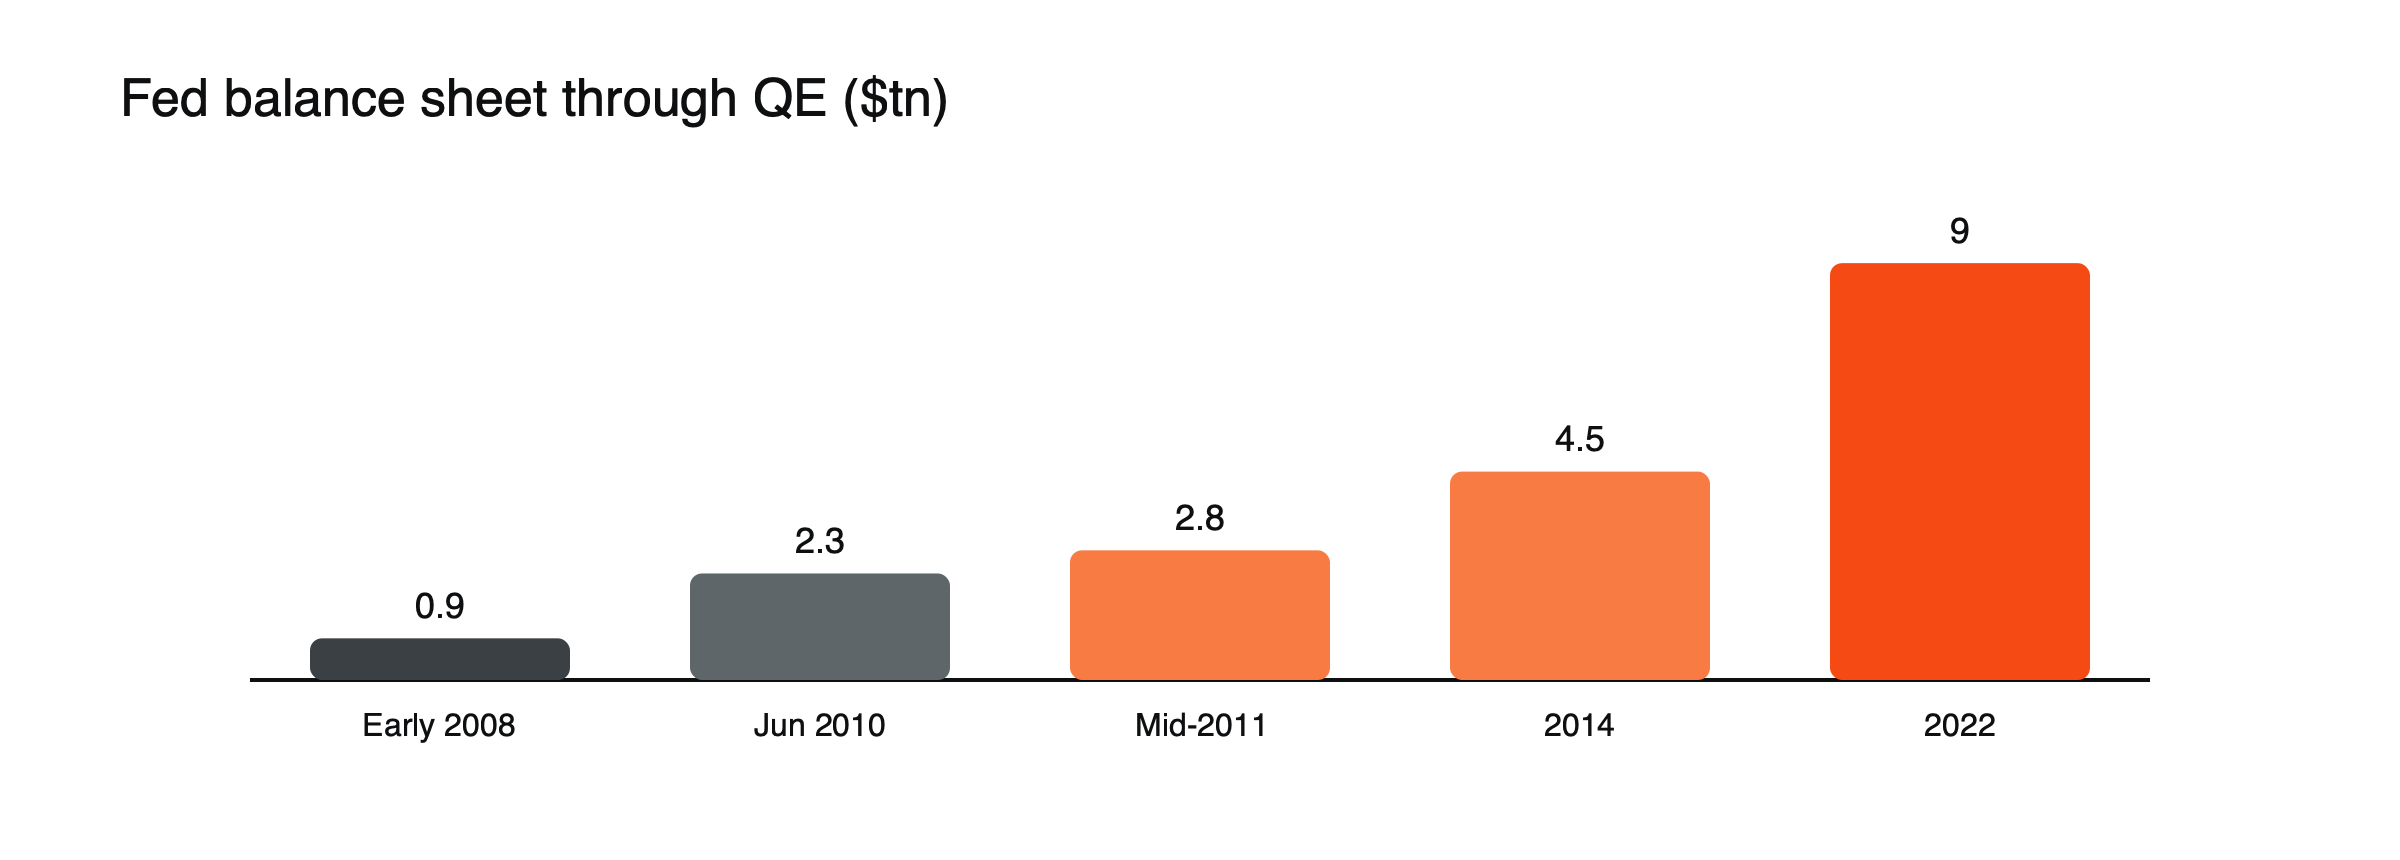
Figura: El balance de la Fed a lo largo de las rondas de QE (billones de dólares). Fuentes: MUFG; Quoth the Raven.
Cómo funciona la QE
El banco central crea nuevas reservas y las utiliza para comprar bonos gubernamentales, y a veces bonos hipotecarios o corporativos, a bancos e inversores. Las compras elevan los precios de los bonos y reducen sus rendimientos, especialmente en los vencimientos más largos. Los vendedores reciben efectivo, que muchos reinvierten en otros activos, como bonos corporativos o acciones, lo que también eleva sus precios. La QE además señala que el banco central pretende mantener una política expansiva durante mucho tiempo, lo que reduce las expectativas de tasas futuras.
La QE en el mundo
La Fed no fue la única. El Banco de Japón había experimentado con la flexibilización cuantitativa a comienzos de los años 2000 y la amplió de forma masiva desde 2013. El Banco de Inglaterra comenzó a comprar gilts en 2009, y el Banco Central Europeo lanzó compras a gran escala en 2015, y más tarde añadió un programa por la pandemia en 2020. A comienzos de los años 2020, los bancos centrales en conjunto poseían una gran parte de los bonos de sus gobiernos. Véase por qué el Banco de Japón puso fin al control de la curva de rendimientos.
Qué hizo la QE
- Tasas: redujo los rendimientos a largo plazo y las primas por plazo.
- Activos de riesgo: animó a los inversores a pasar a acciones, crédito y otros activos en busca de mayores rentabilidades.
- Volatilidad: se mantuvo suprimida durante largos períodos.
- La economía: apoyo modesto al crecimiento y a la inflación, mayor si se compara con no hacer nada.
La operación de la QE, ilustrada
Supongamos que un fondo de pensiones posee bonos gubernamentales a 10 años con un rendimiento del 3% y que las compras del banco central empujan el rendimiento al 2%. (Escenario ilustrativo.) El fondo vende algunos bonos al banco central a precios más altos y busca otros activos que paguen más. Compra bonos corporativos, lo que también reduce sus rendimientos, y añade acciones que pagan dividendos del 3%. Repetido en miles de inversores, esta búsqueda de rentabilidad eleva los precios en todos los mercados, uno de los principales canales por los que la QE respalda la economía y los precios de los activos.
Argumentos a favor de la QE
Los partidarios atribuyen a la QE haber evitado crisis más profundas en 2008 y 2020.
Argumentos en contra
Los críticos sostienen que infló los precios de los activos, amplió las brechas de riqueza y hizo que los mercados dependieran del apoyo de los bancos centrales. La inflación de 2021–2022 reavivó las preguntas sobre sus efectos secundarios.
La QE y la inflación
Durante la mayor parte de la década de 2010, la QE no produjo una inflación alta, lo que sorprendió a los críticos que esperaban que sí lo hiciera. La inflación se mantuvo baja en parte porque los bancos retuvieron las nuevas reservas en lugar de prestarlas en su totalidad y porque otras fuerzas mantuvieron los precios a la baja. Sin embargo, en 2020 y 2021, una QE masiva se combinó con un gran gasto público y choques de oferta, y la inflación se disparó. Este episodio reavivó el debate sobre si la QE se vuelve más inflacionaria cuando se combina con un fuerte estímulo fiscal.
La QE y los mercados, de un vistazo
| Período | Programa | Contexto de mercado |
|---|---|---|
| 2008–2010 | QE1 | Recuperación de la crisis; las acciones tocan fondo en marzo de 2009 |
| 2010–2011 | QE2 | La recuperación continúa; las materias primas suben |
| 2012–2014 | QE3 | Las acciones repuntan; el episodio del «taper tantrum» de 2013 |
| 2020–2022 | QE por la pandemia | Recuperación rápida; auge de la tecnología y las criptomonedas |
La reversión
Reducir el balance, el endurecimiento cuantitativo (quantitative tightening), ha resultado más difícil de calibrar. Consulta qué efecto tiene el endurecimiento cuantitativo sobre la liquidez de los mercados, por qué el Banco de Japón puso fin al control de la curva de rendimientos y qué escuchan los mercados en una reunión de un banco central.
El taper tantrum
Cuando la Fed señaló en 2013 que podría frenar el QE3, el rendimiento del bono del Tesoro estadounidense a 10 años subió de alrededor del 2% en mayo a cerca del 3% en diciembre, las monedas de los mercados emergentes cayeron y el oro retrocedió. El episodio mostró cuánto habían llegado a depender los mercados del QE y lo cuidadosamente que los bancos centrales tendrían que comunicar su fin. Consulta qué fue el taper tantrum de 2013.
Lecciones para operadores
Los periodos de QE favorecieron las posiciones largas en acciones, bonos y otros activos de riesgo, mientras que los anuncios de compras más lentas o de reducciones del balance a menudo desencadenaron ventas masivas. Los operadores aprendieron a vigilar los balances de los bancos centrales además de los tipos de interés. En la próxima crisis, es probable que el QE renovado sea una de las primeras herramientas utilizadas, y los mercados podrían reaccionar rápidamente ante cualquier indicio de ello.
El QE y el dólar
El QE de la Fed tendió a debilitar el dólar al reducir los rendimientos en Estados Unidos y aumentar la oferta de dólares, mientras que el QE de otros bancos centrales, como el BCE desde 2015, tendió a debilitar sus monedas frente al dólar. Los programas de QE relativos, por tanto, moldearon las tendencias de las divisas a lo largo de la década de 2010. Consulta cómo un dólar fuerte afecta a las materias primas, los mercados emergentes y las criptomonedas.
El QE y las reservas bancarias
El QE aumentó enormemente las reservas que los bancos mantienen en el banco central. Las reservas abundantes mantuvieron tranquilos los mercados de financiación y cambiaron la forma en que los bancos centrales fijan los tipos de interés, al pagar intereses sobre las reservas en lugar de ajustar su escasez. Reducir las reservas más adelante, mediante el QT, resultó delicado. Consulta qué efecto tiene el endurecimiento cuantitativo sobre la liquidez de los mercados.
El QE y la desigualdad
Como el QE elevó los precios de las acciones, los bonos y los inmuebles, benefició más a quienes ya poseían esos activos que a quienes no los tenían. Los críticos sostienen que amplió las brechas de riqueza; los partidarios responden que la alternativa, una recesión más profunda con mayor desempleo, habría perjudicado más a los hogares de menores ingresos.
El QE y las criptomonedas
El QE de la pandemia en 2020 y 2021 coincidió con un auge de las criptomonedas y los activos especulativos, ya que el dinero barato y los bajos rendimientos animaron a los inversores a asumir más riesgo. Cuando el QE terminó y los tipos subieron en 2022, esos activos cayeron con fuerza.
Malinterpretaciones habituales
- Suponer que el QE siempre provoca una inflación alta.
- Creer que el QE solo afecta a los mercados de bonos.
Control de la curva de rendimientos
El Banco de Japón llevó el QE un paso más allá desde 2016 al fijar como objetivo directamente el rendimiento del bono gubernamental a 10 años, comprando tantos bonos como fuera necesario para mantenerlo cerca de su objetivo, una política llamada control de la curva de rendimientos. Suavizó la política por etapas desde finales de 2022 y en gran medida la abandonó en 2024. El experimento mostró tanto lo potentes que pueden ser las compras de los bancos centrales como lo difícil que resulta salir de ellas.
El QE en la próxima crisis
Los bancos centrales han utilizado el QE en todas las grandes crisis desde 2008 y es probable que vuelvan a hacerlo. Como los mercados lo saben, podrían reaccionar rápidamente ante señales de una nueva compra de bonos, subiendo en previsión de apoyo. Pero con una inflación más alta que en la década de 2010, los bancos centrales podrían ser más cautelosos a la hora de lanzar programas de gran envergadura, lo que podría dificultar la contención de futuras crisis.
Medir los efectos del QE
Los economistas estiman los efectos del QE observando los movimientos de mercado alrededor de los anuncios y modelizando cuánto redujo los rendimientos y las primas por plazo. Las estimaciones varían mucho, pero la mayoría concluye que los primeros programas, anunciados durante crisis, tuvieron los efectos más grandes, mientras que las rondas posteriores importaron menos a medida que los mercados llegaron a esperarlas.
El QE y la volatilidad
Al actuar como un comprador grande y predecible, los bancos centrales amortiguaron la volatilidad en los mercados de bonos durante largos periodos. Una menor volatilidad animó a los inversores a asumir más riesgo y a usar más apalancamiento.
El QE y el endeudamiento corporativo
Los rendimientos a largo plazo más bajos permitieron a las empresas endeudarse a bajo costo durante años, refinanciando su deuda a tipos fijos bajos. Muchas usaron el dinero para inversiones, pero algunas financiaron recompras de acciones y adquisiciones. Cuando los tipos subieron después de 2022, las empresas que habían asegurado deuda a largo plazo quedaron protegidas durante un tiempo, lo que ayuda a explicar por qué los tipos más altos tardaron en afectar a las finanzas corporativas. El retraso sorprendió a algunos inversores que esperaban una presión mucho más rápida sobre los beneficios y los márgenes empresariales.
Preguntas frecuentes
¿Es la flexibilización cuantitativa lo mismo que imprimir dinero?
Crea reservas de los bancos centrales, pero estas se usan para comprar bonos en lugar de entregarse directamente, por lo que su efecto sobre el gasto es indirecto.
¿Causó la flexibilización cuantitativa la inflación de 2021–2022?
Contribuyó junto con el estímulo fiscal y los choques de oferta; los economistas siguen debatiendo en qué medida.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- El fin de la QT (QE1 en diciembre de 2008, QE2 en noviembre de 2010, QE3 en septiembre de 2012, QE por COVID en marzo de 2020; de menos de 1 billón a 9 billones de dólares; efectos sobre las primas, la volatilidad y los precios de los activos) — MUFG, diciembre de 2025
- El balance de la Fed alimenta la cultura del rescate (QE1 hasta 2,3 billones de dólares en junio de 2010; QE2 hasta unos 2,8 billones; QE3 hasta 4,5 billones) — Quoth the Raven
- Periodos de QE y QT (QE1 el 25 de noviembre de 2008; QE2 de 600.000 millones de dólares; QE3 de 85.000 millones de dólares al mes) — notas del script de TradingView
- ¿Sin «taper tantrum» esta vez? (rendimiento a 10 años de alrededor del 2 % en mayo de 2013 a alrededor del 3 % en diciembre) — FRED Blog, Reserva Federal de St. Louis
- El Banco de Japón sube los tipos por primera vez en 17 años (control de la curva de rendimientos desde 2016; banda ampliada a finales de 2022; abandono en gran medida en 2024) — The Conference Board, marzo de 2024