
Cómo los cierres del gobierno y las disputas por el techo de deuda han afectado a los mercados
Las disputas por el techo de deuda y las rebajas de calificación crediticia que les siguieron han provocado reacciones bruscas pero en su mayoría de corta duración en los mercados.
Las disputas por el techo de deuda y las rebajas de calificación crediticia que les siguieron han provocado reacciones bruscas pero en su mayoría de corta duración en los mercados. Tras la retirada por parte de S&P de la calificación AAA de EE. UU. en agosto de 2011, el S&P 500 cayó un 6,7 % en un solo día, pero los bonos del Tesoro subieron y las acciones cerraron el año por encima de su nivel previo a la rebaja. Las rebajas posteriores de Fitch en 2023 y de Moody’s en 2025 tuvieron efectos menores.
Cronología
- 2 de agosto de 2011: el Congreso eleva el techo de deuda en la fecha límite.
- 5 de agosto de 2011: S&P rebaja la calificación de EE. UU. a AA+.
- 8 de agosto de 2011: el S&P 500 cae un 6,7 %; el rendimiento del bono a 10 años baja del 2,56 % al 2,32 % a medida que los inversores compran bonos del Tesoro.
- Octubre de 2011: las acciones están un 8,4 % por debajo de su nivel previo a la rebaja y luego se recuperan; el año termina un 4,8 % más alto.
- 1 de agosto de 2023: Fitch rebaja la calificación de EE. UU.; las acciones retroceden alrededor de un 10 % en tres meses, en medio del aumento de los rendimientos y de la preocupación por la inflación.
- 16 de mayo de 2025: Moody’s retira la última calificación AAA, citando los déficits y el aumento de la deuda.
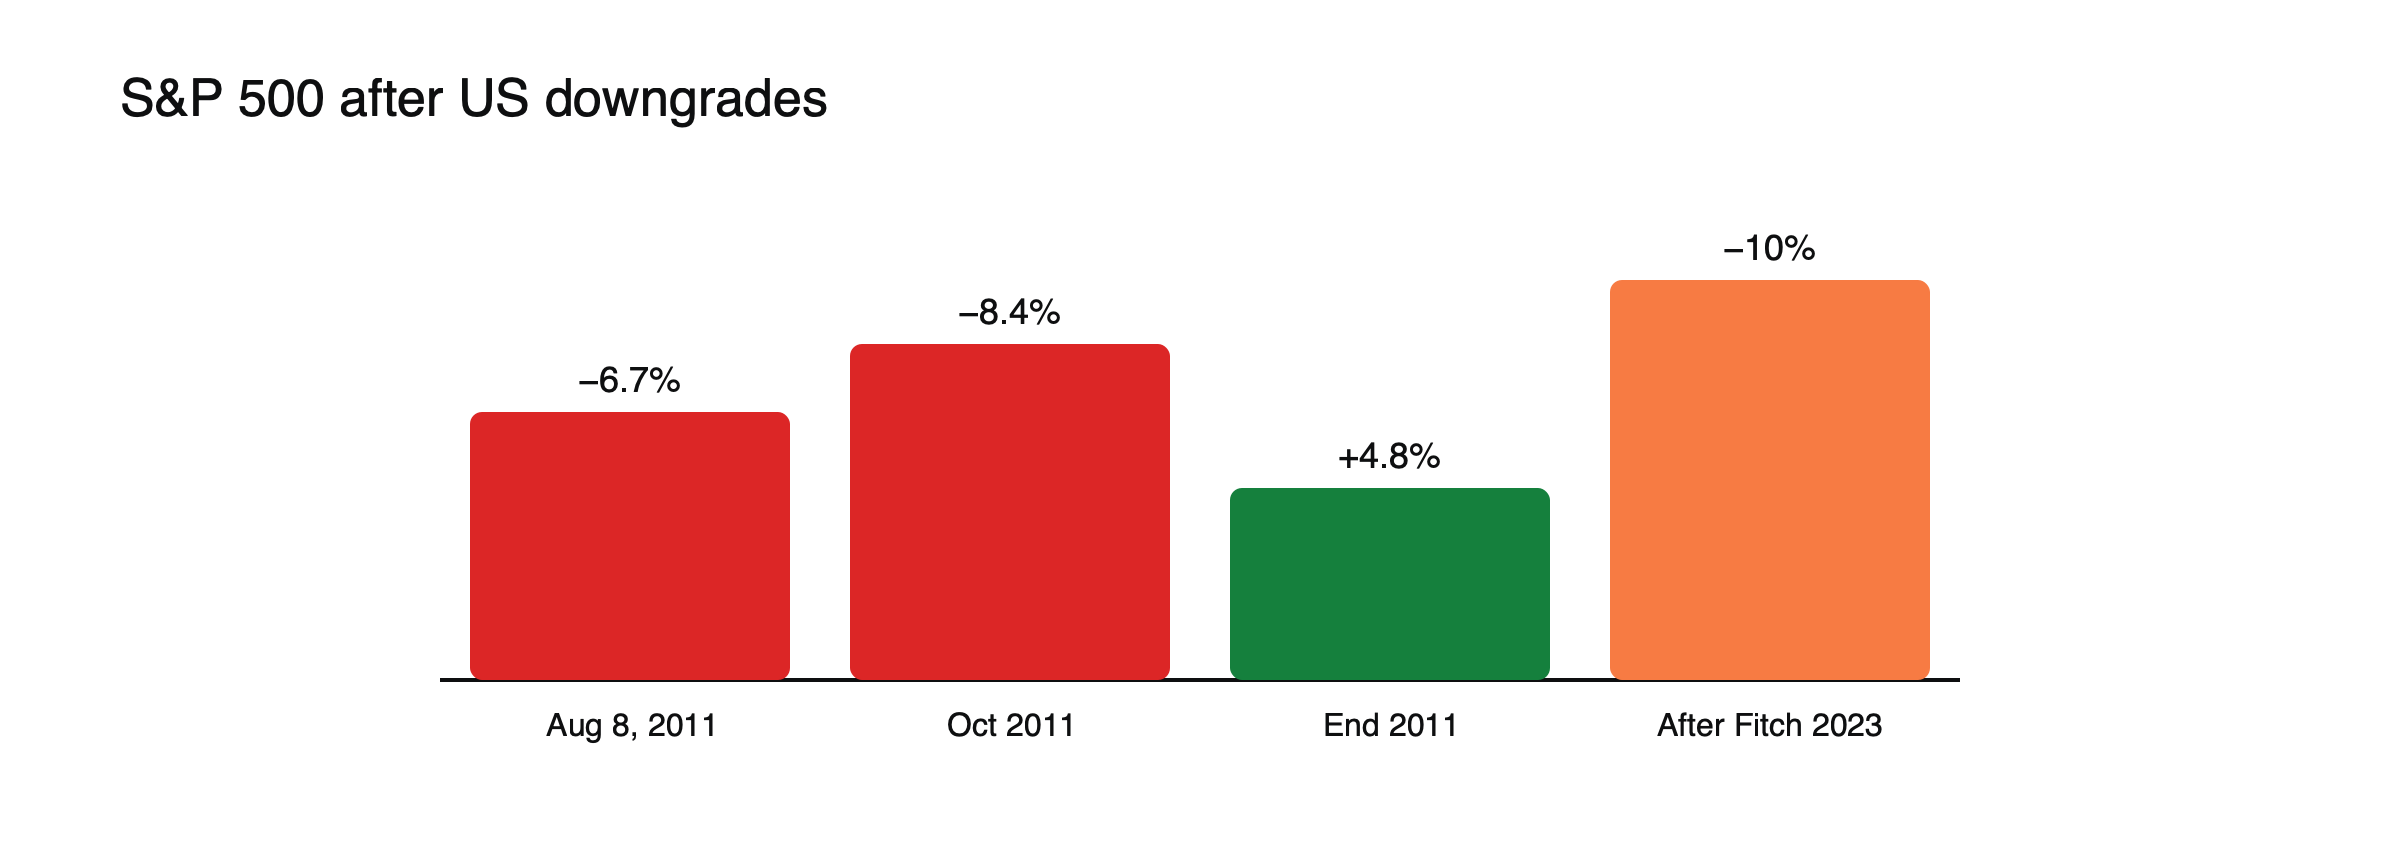 Figura: Reacciones bruscas pero breves. Fuentes: Cumberland Advisors; CME Group.
Cómo funciona el techo de deuda
El techo de deuda de EE. UU. es un límite legal sobre la cantidad que puede tomar prestada el Tesoro. Como el gobierno registra déficits, con regularidad alcanza el límite y necesita que el Congreso lo eleve o lo suspenda. Cuando las negociaciones se prolongan, el Tesoro recurre a medidas contables para seguir pagando las facturas hasta una fecha proyectada, a menudo llamada fecha X, después de la cual podría no poder hacer frente a todas sus obligaciones. Los mercados se centran en esa fecha, porque un impago de los bonos del Tesoro sería sin precedentes.
Letras cerca de la fecha X
A medida que se acerca la fecha X, los inversores suelen evitar las letras del Tesoro que vencen en torno a ella, lo que empuja sus rendimientos por encima de los de las letras que vencen un poco antes o después. Estas anomalías en la curva de letras, observadas en 2011, 2013 y 2023, muestran dónde ven los mercados el riesgo. Una vez que se alcanza un acuerdo, las anomalías desaparecen, y el Tesoro suele emitir una oleada de nuevas letras para reconstruir su saldo de caja, lo que puede drenar liquidez de los mercados durante un tiempo. Véase qué hace el endurecimiento cuantitativo con la liquidez del mercado.
Por qué subieron los bonos del Tesoro
Incluso cuando EE. UU. era la fuente de la preocupación, los inversores seguían comprando bonos del Tesoro como el activo seguro más profundo. La ironía de 2011 fue que los bonos rebajados fueron los principales beneficiarios.
Cierres del gobierno
Los cierres del gobierno retrasan la publicación de datos y algunos pagos, lo que añade incertidumbre, pero sus efectos directos sobre los mercados han sido por lo general pequeños y temporales.
El cierre de 2025
Del 1 de octubre al 12 de noviembre de 2025, el gobierno de EE. UU. estuvo cerrado durante 43 días, el cierre más largo de la historia. Muchas publicaciones de datos económicos se retrasaron o se cancelaron, lo que dejó a la Reserva Federal y a los mercados con menos información de lo habitual durante semanas. Los mercados de acciones apenas se vieron afectados por el cierre en sí, en línea con episodios anteriores, pero la falta de datos añadió incertidumbre en torno a las decisiones sobre los tipos de interés.
Por qué las rebajas posteriores importaron menos
Las primeras conmociones golpean con más fuerza; las rebajas de Fitch y Moody’s tuvieron efectos decrecientes porque los mercados ya habían vivido una.
Lecciones
- Las condiciones más amplias, como el crecimiento y la inflación, determinan cuánto dura una caída de precios.
- Las tendencias de déficit a largo plazo importan más que cualquier enfrentamiento puntual. Véase cómo los déficits fiscales afectan a los tipos, las divisas y las acciones , por qué la independencia de los bancos centrales importa para los mercados y cómo han funcionado las señales de recesión.
De un vistazo
| Evento | Reacción del mercado |
|---|---|
| Techo de deuda de agosto de 2011 y rebaja de S&P | S&P 500 −6,7 % el 8 de agosto; los bonos del Tesoro (Treasuries) subieron |
| Cierre de octubre de 2013 | Volatilidad de corta duración |
| Rebaja de Fitch de agosto de 2023 | Retroceso de alrededor del 10 % en tres meses, con subida de los rendimientos |
| Rebaja de Moody’s de mayo de 2025 | Reacción limitada |
| Cierre de octubre–noviembre de 2025 | En gran medida sin cambios; retrasos en los datos |
Un día de rebaja, ilustrado
Supongamos que una agencia de calificación rebaja la nota de un gobierno importante tras un enfrentamiento por la deuda. (Escenario ilustrativo.) Las acciones podrían caer entre un 3 % y un 5 % ese día, a medida que los inversores reducen su exposición al riesgo; el oro sube y, paradójicamente, los bonos del gobierno rebajado se revalorizan, porque los inversores buscan el activo seguro más líquido disponible. En las semanas siguientes, la dirección del mercado depende más del crecimiento, la inflación y la política de los bancos centrales que de la rebaja en sí.
Lecciones para los traders
Los enfrentamientos por el techo de deuda y los cierres del gobierno generan riesgo de titulares y movimientos bruscos ocasionales, pero sus efectos duraderos han sido limitados. Los traders pueden reducir su exposición antes de los plazos conocidos, vigilar los rendimientos de las letras en torno a la fecha X en busca de señales de tensión y evitar suponer que una rebaja desencadenará una caída prolongada.
El conflicto de 2023
En 2023, el techo de deuda se alcanzó en enero, y las negociaciones se prolongaron hasta principios de junio, cerca de la fecha X proyectada por el Tesoro. Los rendimientos de las letras en torno a esa fecha subieron, y algunos inversores compraron protección contra un impago de EE. UU. en los mercados de derivados. El Congreso suspendió el límite a principios de junio, y el Tesoro emitió después grandes cantidades de letras para reconstruir su efectivo. Dos meses más tarde, Fitch rebajó la calificación de EE. UU., citando los repetidos enfrentamientos por el límite de deuda y el aumento de la deuda.
Seguro contra el impago
Los inversores pueden comprar swaps de incumplimiento crediticio (CDS) sobre la deuda del gobierno de EE. UU., contratos que pagan en caso de impago. Sus precios suben durante las disputas por el techo de deuda, lo que indica cuánta protección desean los inversores, aunque la mayoría considera que un impago real es muy poco probable. El aumento de estos precios suele ser un indicador más fiable de la preocupación del mercado que los precios de las acciones.
El oro y el dólar durante los enfrentamientos
El oro ha subido en ocasiones durante los enfrentamientos por la deuda y tras las rebajas, ya que los inversores buscan un activo sin riesgo de impago. La reacción del dólar ha sido dispar: la preocupación por la gobernanza de EE. UU. puede lastrarlo, mientras que la demanda de refugio en una venta generalizada puede sostenerlo. Véase Bitcoin, oro y dólar bajo tensión en los mercados.
Cierres y datos
Durante los cierres, las agencias que publican datos económicos pueden dejar de trabajar, lo que retrasa los informes sobre empleo e inflación. Los mercados operan entonces con menos información, y las fuentes de datos privadas ganan importancia. La publicación de datos se reanuda tras el cierre, a veces con lagunas.
Interpretaciones erróneas habituales
- Tratar todo enfrentamiento como una amenaza real de impago.
- Suponer que las rebajas provocan caídas duraderas.
Por qué el límite vuelve una y otra vez
Como el gobierno gasta más de lo que recauda en impuestos, su deuda aumenta cada año, y el techo debe elevarse con regularidad. Elevarlo no autoriza nuevo gasto; permite al Tesoro pagar gastos que el Congreso ya ha aprobado. Sin embargo, la votación da a los legisladores poder de negociación en las discusiones presupuestarias, por lo que los enfrentamientos se repiten. Algunos economistas han propuesto eliminar el límite, pero sigue vigente.
El panorama fiscal más amplio
Las disputas por el techo de deuda atraen la atención, pero los déficits a largo plazo y el aumento del coste de los intereses pesan más en los mercados. Las agencias de calificación citaron tanto los enfrentamientos repetidos como la creciente carga de la deuda al rebajar la calificación de EE. UU. en 2011, 2023 y 2025. Los inversores observan las proyecciones de déficit, los planes de emisión del Tesoro y la demanda en las subastas para detectar señales de que el endeudamiento está elevando los rendimientos a largo plazo. Véase cómo los déficits fiscales afectan a los tipos de interés, las divisas y las acciones.
Reconstruir el efectivo del Tesoro, ilustrado
Supongamos que el saldo de caja del Tesoro ha caído a 50 000 millones de dólares durante un enfrentamiento y que pretende reconstruirlo hasta 750 000 millones de dólares tras elevarse el límite. (Cifras ilustrativas.) Tendría que vender unos 700 000 millones de dólares adicionales en letras en cuestión de semanas. Los fondos del mercado monetario y los bancos las compran, extrayendo efectivo de otras partes del sistema financiero. Ese drenaje temporal puede endurecer la liquidez y lastrar los activos de riesgo, un efecto que los mercados vigilaron de cerca tras el acuerdo de 2023.
Historial de cierres
El gobierno de Estados Unidos ha cerrado varias veces desde la década de 1990, incluidos 16 días en 2013, 35 días en 2018 y 2019, y 43 días en 2025, el más largo registrado.
Antes de una fecha límite
Los operadores observan las estimaciones del Tesoro sobre la fecha X, los rendimientos de las letras alrededor de esa fecha, los precios de la protección frente a impagos y el avance de las negociaciones.
Por qué los mercados en su mayoría se encogen de hombros
Los mercados han aprendido que las disputas por el techo de deuda casi siempre terminan con un acuerdo, a menudo en el último minuto. Esa experiencia limita la reacción en la mayoría de los enfrentamientos, reservando los movimientos más bruscos para momentos en que un acuerdo parece realmente en riesgo, como en 2011. El peligro es la complacencia: si alguna vez se incumpliera un plazo, la reacción podría ser mucho mayor que en cualquier episodio anterior, porque los bonos del Tesoro están en el centro del sistema financiero global y se utilizan como garantía en innumerables transacciones.
Letras, repo y la fecha X
Las letras del Tesoro se utilizan como garantía en los mercados de financiación a corto plazo. Alrededor de la fecha X, algunos prestamistas se vuelven reacios a aceptar letras que vencen cerca de ella, lo que puede endurecer las condiciones de financiación. Los bancos centrales y los reguladores vigilan estos mercados de cerca durante los enfrentamientos, listos para actuar si el estrés se extiende.
Preguntas frecuentes
¿Ha dejado alguna vez Estados Unidos de pagar una deuda?
No. El Congreso siempre ha elevado o suspendido el límite antes de que se produzca un impago.
¿Por qué los bonos del Tesoro rebajados siguen subiendo?
Porque ningún otro mercado ofrece el mismo tamaño, liquidez y seguridad, así que los inversores siguen recurriendo a ellos en momentos de estrés.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal o fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- La rebaja de EE. UU., entonces y ahora (S&P 500 −6,7 % el 8 de agosto de 2011; −8,4 % en octubre; +4,8 % al cierre del año; bono a 10 años del 2,56 % al 2,32 %; efectos decrecientes de las rebajas posteriores) — Cumberland Advisors, mayo de 2025
- Lo que revela la historia sobre las rebajas de la deuda de EE. UU. (rebaja de Fitch el 1 de agosto de 2023; retroceso de alrededor del 10 % en tres meses) — CME Group, 2025
- Rebaja de EE. UU.: no es la primera vez (Budget Control Act en el plazo del 2 de agosto de 2011) — Metrobank Wealth Insights
- Un análisis más detallado de la rebaja de EE. UU. (rebaja de Moody’s el 16 de mayo de 2025) — Cumberland Advisors, junio de 2025
- Actualización federal: termina el cierre del gobierno (la Cámara votó el 12 de noviembre de 2025 para reabrir el gobierno tras 43 días, el cierre más largo de la historia) — IASB, noviembre de 2025