
Cómo la vigilancia de mercado detecta la manipulación
Cómo los sistemas de vigilancia detectan el spoofing, el wash trading y el uso de información privilegiada, y por qué la respuesta importa.
La vigilancia de mercado es el seguimiento de órdenes y operaciones para detectar manipulaciones como el spoofing, el wash trading y el uso de información privilegiada. Las bolsas, los brókers y los reguladores operan sistemas que marcan patrones inusuales. Solo es tan buena como la respuesta: JPMorgan pagó más de 920 millones de dólares en 2020 después de que el spoofing continuara pese a las alertas detectadas en 2014.
Qué busca la vigilancia
- Spoofing: colocar órdenes que se pretende cancelar para crear una falsa impresión de demanda.
- Wash trading: operar con uno mismo para simular volumen. Consulte cómo leer el volumen de operaciones en cripto.
- Uso de información privilegiada: operar antes de que una noticia relevante se haga pública.
- Manipulación al cierre y ramping: empujar los precios en momentos clave.
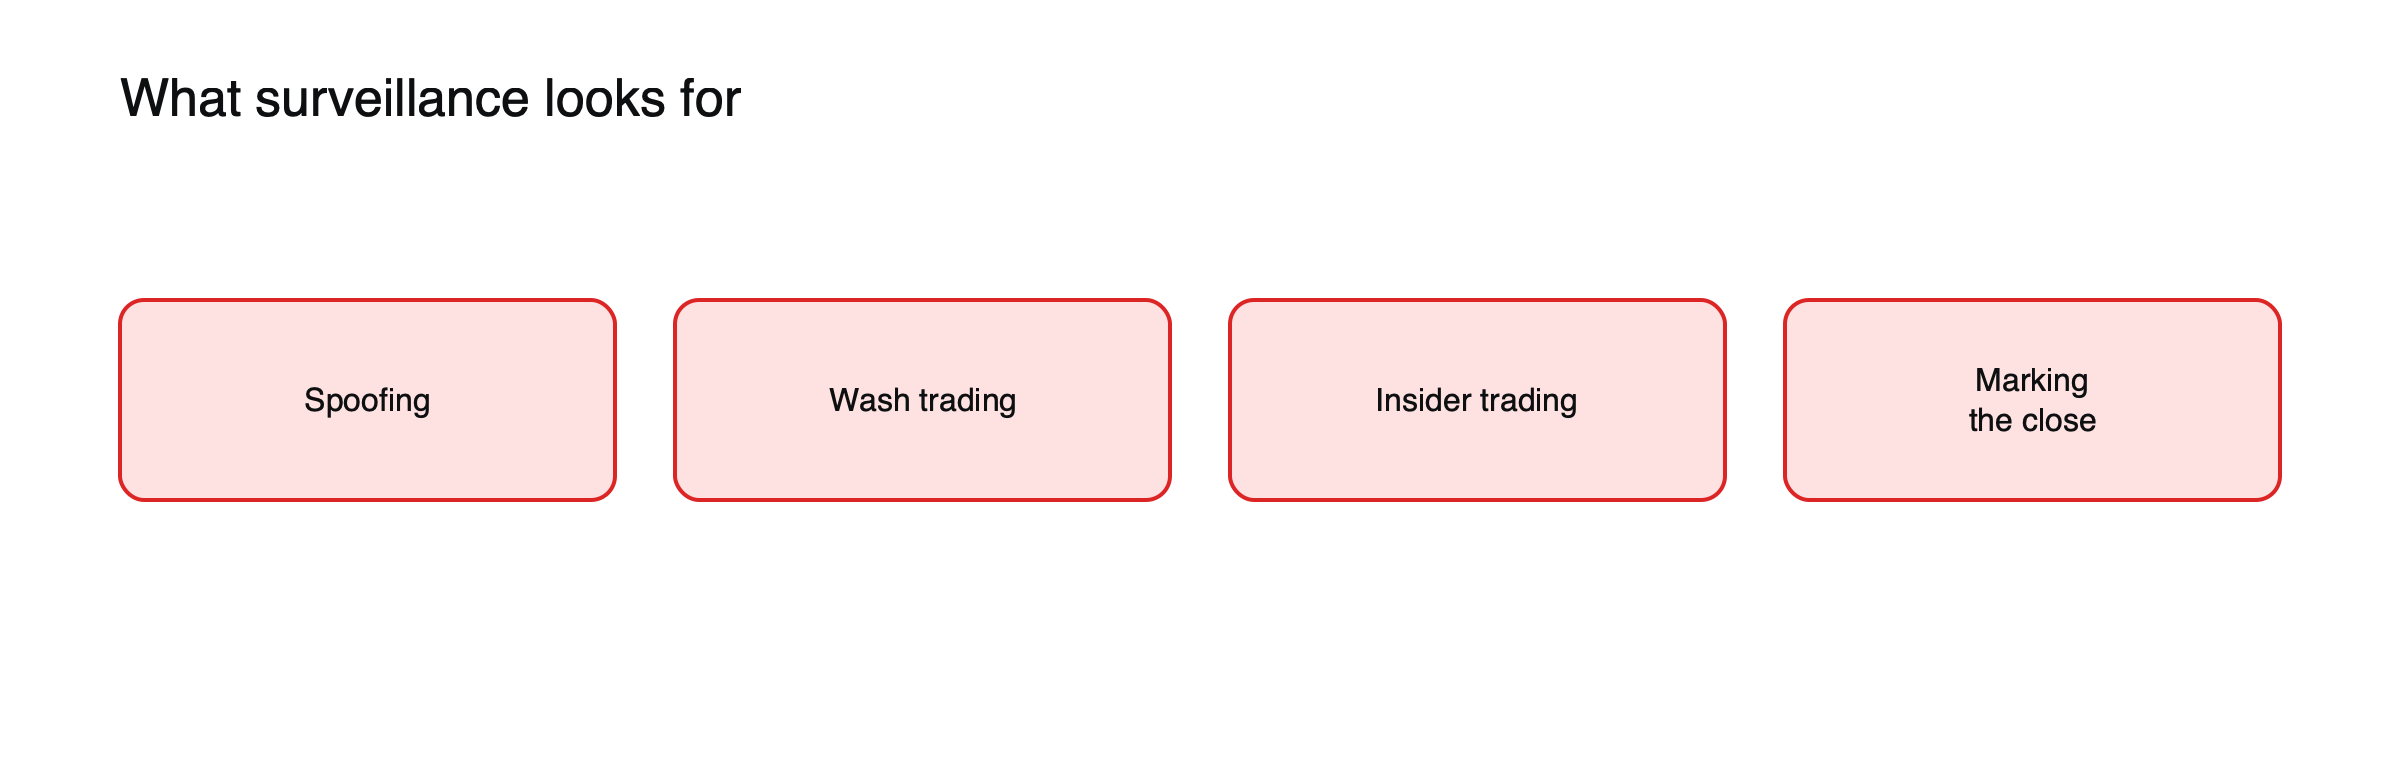 Figura: Patrones comunes que marcan los sistemas de vigilancia.
Spoofing, ilustrado
Supongamos que un operador quiere vender 10 contratos de futuros a un precio más alto. (Escenario ilustrativo.) El operador coloca grandes órdenes de compra, por un total de 500 contratos, justo por debajo del precio actual, sin intención de que se ejecuten. Otros participantes ven una aparente demanda elevada y elevan sus pujas. El operador vende los 10 contratos al precio mejorado y, en cuestión de segundos, cancela las órdenes de compra de 500 contratos. Los sistemas de vigilancia buscan exactamente este patrón: grandes órdenes colocadas y canceladas rápidamente en un lado, combinadas con ejecuciones en el otro.
Cómo funciona
Los sistemas comparan cada orden y operación con patrones: ratios de órdenes frente a cancelaciones, posiciones previas a noticias y operaciones entre cuentas vinculadas. Las alertas se envían a los equipos de cumplimiento normativo, que investigan y remiten los casos a los reguladores.
Detección del uso de información privilegiada
Para encontrar un posible uso de información privilegiada, los equipos de vigilancia buscan operativa inusual antes de los anuncios, como compras intensas de acciones u opciones días antes de anunciarse una opa. Comparan el momento con listas de personas que tenían acceso a la información y con vínculos entre cuentas. Muchos casos de uso de información privilegiada comienzan con una alerta generada por estos sistemas tras conocerse la noticia, cuando los reguladores revisan quién operó previamente.
Quién lo gestiona
Las bolsas vigilan la actividad en sus propias plataformas, los brókers deben supervisar las órdenes de sus clientes, y los reguladores combinan datos de distintas plataformas para detectar patrones que ninguna empresa individual puede ver.
El caso de JPMorgan
Entre 2008 y 2016, operadores de JPMorgan colocaron órdenes en metales preciosos y en futuros de bonos del Tesoro de EE. UU. que nunca pretendieron ejecutar, creando falsas impresiones de oferta y demanda. El banco acordó en septiembre de 2020 pagar más de 920 millones de dólares, la mayor sanción jamás impuesta por la Comisión de Negociación de Futuros de Materias Primas de EE. UU. (CFTC). En un caso anterior, un operador británico se declaró culpable en 2016 de spoofing vinculado al flash crash de 2010.
Spoofing y el flash crash
En 2016, un operador británico, Navinder Sarao, se declaró culpable en EE. UU. de spoofing en futuros del S&P 500, actividad que las autoridades vincularon con las condiciones del mercado el día del flash crash de mayo de 2010. El caso mostró que el spoofing de un solo operador podía contribuir a una inestabilidad más amplia y motivó una mayor atención a la vigilancia a nivel de orden en los mercados de futuros. Consulte qué ocurrió en el flash crash de 2010.
Vigilancia en cripto
Los mercados de criptoactivos tienen una vigilancia menos uniforme entre plataformas, lo que es una de las razones por las que los reguladores han sido cautelosos. Consulte cómo el trading de alta frecuencia cambió los diferenciales.
Qué significa para los operadores
La manipulación puede distorsionar los precios en los que opera; las plataformas reguladas con vigilancia activa reducen, pero no eliminan, ese riesgo. Consulte por qué las bolsas suspenden la negociación de una acción y por qué la mejor ejecución importa a los operadores.
Wash trading en cripto
En 2019, un análisis presentado a los reguladores de EE. UU. sugirió que alrededor del 95% del volumen de negociación de bitcoin al contado reportado en intercambios no regulados era falso o no económico, inflado por el wash trading. Los mercados regulados y los acuerdos para compartir datos de vigilancia fueron posteriormente una condición clave para aprobar los ETF de bitcoin al contado, porque los reguladores querían tener la seguridad de que el mercado subyacente podía ser supervisado. Consulte cómo leer el volumen de negociación de criptomonedas.
Esquemas de pump and dump
En un esquema de pump and dump, los organizadores compran un activo con poca liquidez, lo promocionan de forma agresiva, a menudo a través de las redes sociales, y venden cuando otros se suman en masa. Estos esquemas se dirigen a acciones de baja capitalización y a tokens de criptomonedas. La vigilancia busca compras coordinadas, subidas repentinas del volumen y actividad promocional. Los reguladores persiguen a los organizadores, aunque recuperar las pérdidas de los inversores es difícil.
El papel de los intermediarios
Los intermediarios deben supervisar las órdenes de sus propios clientes en busca de indicios de abuso e informar de la actividad sospechosa a los reguladores. Un cliente que coloca y cancela repetidamente órdenes grandes, o que opera intensamente antes de los anuncios, puede activar una revisión interna. Para los traders, esto significa que los patrones inusuales pueden generar preguntas por parte del intermediario, incluso cuando la actividad es inocente.
Normas europeas sobre abuso de mercado
El Reglamento europeo sobre abuso de mercado (MAR), aplicable desde 2016, prohíbe el uso de información privilegiada, la comunicación ilícita de información privilegiada y la manipulación de mercado, y exige a las empresas detectar y comunicar a los reguladores las órdenes y operaciones sospechosas. En el Reino Unido se aplican normas similares. Las normas cubren tanto las órdenes como las operaciones ejecutadas, lo que resulta importante para detectar el spoofing, en el que la manipulación reside en órdenes que nunca se ejecutan.
Un registro de auditoría completo
En EE. UU., los reguladores crearon un registro consolidado de auditoría que recoge órdenes, cotizaciones y operaciones en los distintos intercambios e intermediarios, vinculadas a los clientes que las originan. Permite a los investigadores reconstruir la actividad entre distintos centros de negociación, algo que los intercambios individuales no podían hacer por sí solos. La escala y el coste del sistema han suscitado debate, pero ofrece a los reguladores una imagen mucho más completa que antes.
El aprendizaje automático en la vigilancia
Los sistemas de vigilancia recurren cada vez más al aprendizaje automático para detectar patrones inusuales entre miles de millones de órdenes, reduciendo las alertas falsas y detectando nuevas formas de abuso. Los analistas humanos siguen revisando las alertas y decidiendo si deben escalarse.
Redes sociales y manipulación
La promoción coordinada en redes sociales puede mover acciones de baja capitalización y tokens de criptomonedas. Los reguladores supervisan la actividad en línea junto con los datos de negociación para detectar esquemas que combinan publicaciones engañosas con operaciones.
Malinterpretaciones habituales
- Suponer que las órdenes canceladas son siempre sospechosas.
- Creer que los mercados de criptomonedas se vigilan con la misma intensidad que los grandes intercambios.
Sanciones y disuasión
Las sanciones van desde advertencias y multas hasta la prohibición de operar y los cargos penales. El acuerdo de JPMorgan por más de 920 millones de dólares en 2020 combinó sanciones, restitución y devolución de beneficios ilícitos ante varias agencias. Las sanciones elevadas pretenden disuadir a las empresas de tolerar el abuso, mientras que los traders individuales pueden enfrentarse a penas de prisión por manipulaciones graves. Los reguladores también multan a las empresas cuyos sistemas de vigilancia no detectan abusos, incluso cuando la empresa no obtuvo beneficios, para empujarlas a invertir en una mejor supervisión.
Front-running y conflictos de interés
La vigilancia también busca el front-running, cuando una empresa o un empleado opera antes que la gran orden de un cliente para obtener beneficios del movimiento de precio esperado. Los intermediarios deben mantener confidenciales las órdenes de los clientes y supervisar las operaciones de su personal. Los conflictos son especialmente delicados cuando una empresa ejecuta órdenes de clientes contra su propia cartera, por lo que las normas de mejor ejecución y de vigilancia funcionan de forma conjunta. Consulte por qué la mejor ejecución importa a los traders.
Vigilancia y proveedores de CFD
Los proveedores de CFD deben supervisar la operativa de sus clientes en busca de abusos, aunque las operaciones no se realicen en un intercambio. Un cliente que opera con CFD sobre acciones antes de anuncios de opas, por ejemplo, podría estar usando información privilegiada, y los proveedores deben comunicar esas sospechas. Los proveedores también vigilan a los clientes que aprovechan errores de precio o la latencia, lo que puede infringir sus condiciones aunque no sea ilegal.
Denunciantes
Muchos casos de manipulación salen a la luz gracias a informantes internos. Los reguladores de EE. UU. gestionan programas de denunciantes que pagan recompensas por la información que conduce a sanciones exitosas, y varios casos importantes han comenzado de este modo.
Un breve glosario
- Layering: colocar varias órdenes a distintos precios para crear una profundidad falsa.
- Marking the close: operar cerca del cierre para influir en el precio de cierre.
- Cross-market manipulation: operar en un mercado para obtener beneficios en otro relacionado, como futuros y acciones.
Qué pueden hacer los traders
Los traders pueden protegerse operando en plataformas reguladas y con proveedores regulados, desconfiando de los consejos en redes sociales que promueven activos con poca liquidez y evitando patrones de colocar y cancelar órdenes grandes que podrían confundirse con manipulación. Denunciar ofertas o esquemas sospechosos ante los reguladores les ayuda a actuar antes. Comprender cómo funciona la manipulación también les permite reconocer cuándo los precios se mueven por razones ajenas a los fundamentos, como subidas repentinas de tokens poco conocidos en un único exchange, y evitar ser el último comprador en un pump. Un escepticismo saludable ante subidas de precio repentinas e inexplicadas es una de las defensas más sencillas que tienen a su alcance los traders minoristas frente a la manipulación.
Preguntas frecuentes
¿El trading de alta frecuencia es lo mismo que el spoofing?
No. El trading de alta frecuencia es legal y utiliza la velocidad para operar; el spoofing es la colocación ilegal de órdenes que no están destinadas a ejecutarse.
¿Se puede acusar a los traders minoristas de manipulación?
Sí, si su actividad encaja en patrones como el wash trading o el spoofing, aunque la mayoría de los casos involucran a traders profesionales.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- JPMorgan pagará 920 millones de dólares por manipular los mercados de metales preciosos y de bonos del Tesoro (2008–2016; órdenes que nunca se pretendía ejecutar; la vigilancia detectó problemas en 2014; el mayor acuerdo de la CFTC) — Fox Business / Reuters, septiembre de 2020
- Spoofing: QuickTake (declaración de culpabilidad de Sarao en 2016; vínculo con el flash crash de mayo de 2010) — Bloomberg
- El 95% del volumen de operaciones de bitcoin al contado es falso (wash trading en cripto, 2019) — Bitwise mediante un registro de la SEC
- Los reguladores publican el informe sobre la investigación del flash crash (programa de venta de 4.100 millones de dólares) — PlanAdviser / AP