
Por qué se desplomaron los precios del petróleo entre 2014 y 2016
La caída de los precios del petróleo de 2014 a 2016 llevó al Brent desde unos 115 dólares por barril en junio de 2014 hasta tan solo 27 dólares en enero de 2016.
La caída de los precios del petróleo de 2014–2016 llevó al Brent desde unos 115 dólares por barril en junio de 2014 hasta tan solo 27 dólares en enero de 2016. El auge de la producción de petróleo de esquisto en EE. UU. generó un exceso de oferta mientras el crecimiento de la demanda se desaceleraba, y el 27 de noviembre de 2014 la OPEP optó por defender su cuota de mercado en lugar del precio al no recortar la producción, lo que aceleró la caída.
Antes de la decisión
- 2010–2014: la producción de esquisto en EE. UU. se dispara; la producción de crudo estadounidense alcanza su nivel más alto en décadas.
- Junio de 2014: el Brent supera los 115 dólares en su máximo.
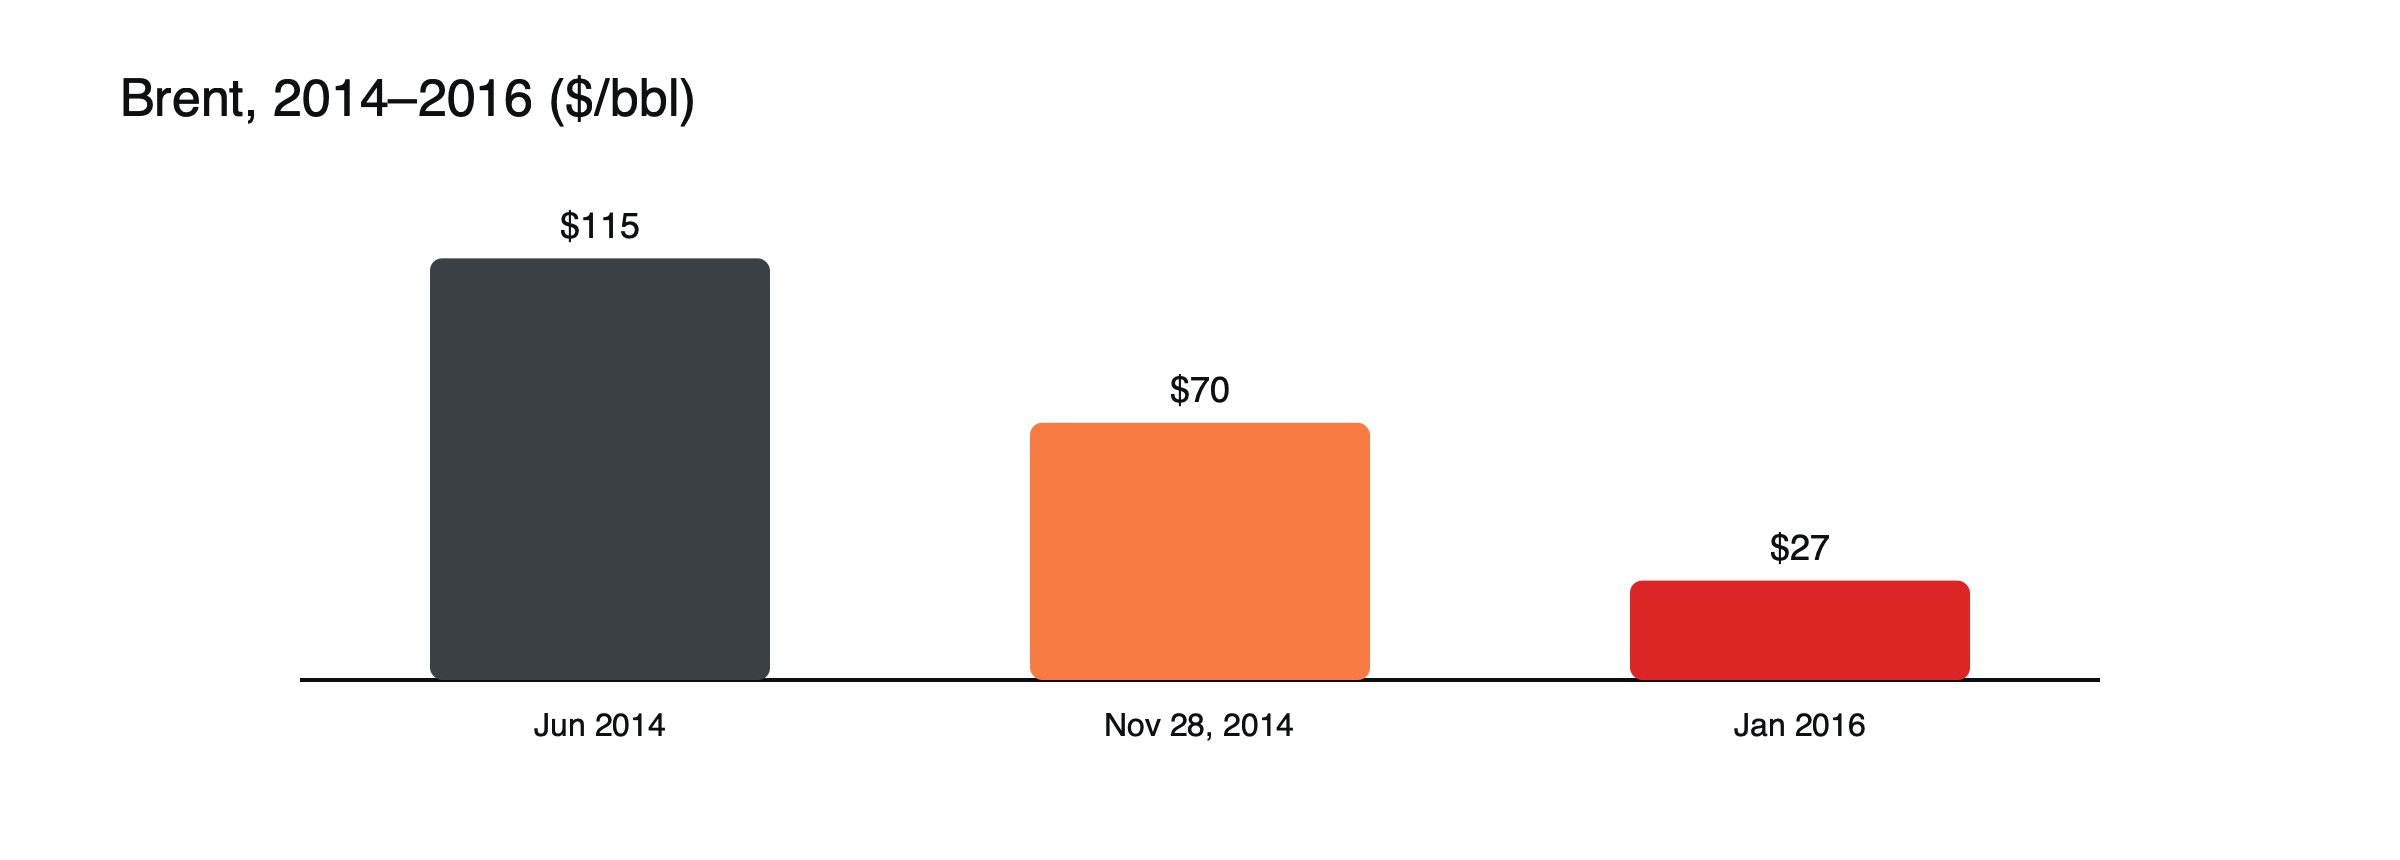 Figura: el colapso del Brent. Fuentes: ICIS; CNBC.
Después de la decisión
- 27 de noviembre de 2014: la OPEP decide no recortar la producción; el Brent cae unos 6 dólares por barril ese día.
- Enero de 2015: el Brent cae por debajo de los 50 dólares.
- Enero de 2016: el Brent toca unos 27 dólares.
La revolución del esquisto
Desde alrededor de 2010, los productores estadounidenses combinaron la perforación horizontal con la fractura hidráulica para extraer petróleo atrapado en formaciones de roca densa en Texas, Dakota del Norte y otros lugares. La producción creció tan rápido que, en 2014, la producción de crudo de EE. UU. alcanzó su nivel más alto en unos 30 años. Los pozos de esquisto se perforan con rapidez y pueden entrar en producción en cuestión de meses, a diferencia de los proyectos convencionales, que tardan años. Esa velocidad convirtió al esquisto en un nuevo tipo de proveedor, capaz de responder a los precios mucho más rápido que el resto de la industria.
La decisión de noviembre de 2014
Para el otoño de 2014, los precios ya habían caído desde su máximo de junio, porque la oferta superaba a la demanda. Los mercados esperaban que la OPEP, liderada por Arabia Saudí, recortara la producción para sostener los precios, como había hecho en el pasado. En cambio, el 27 de noviembre el grupo mantuvo la producción sin cambios. Funcionarios saudíes argumentaron que recortar simplemente cedería cuota de mercado a productores de mayor coste, incluidas las empresas de esquisto estadounidenses, que cubrirían el hueco. El Brent cayó unos 6 dólares por barril ese día, y la decisión indicó que el cártel estaba dispuesto a dejar que los precios cayeran hasta que la oferta de alto coste fuera expulsada del mercado.
El descenso
Los precios cayeron por etapas, no en línea recta. El Brent bajó de los 50 dólares en enero de 2015, se recuperó hacia los 65 dólares en primavera cuando los inversores apostaron por una pronta recuperación, y luego volvió a caer a medida que la oferta seguía aumentando y los inventarios se hinchaban. El levantamiento de las sanciones a Irán, acordado en 2015, añadió la perspectiva de más oferta. En enero de 2016, el Brent tocó unos 27 dólares, aproximadamente una cuarta parte de su máximo de 2014. Cada repunte que fracasaba enseñaba al mercado que el exceso de oferta tardaría más en despejarse de lo esperado.
La respuesta de la OPEP+
A finales de 2016, la OPEP y Rusia acordaron recortar la producción conjuntamente, creando la OPEP+, lo que ayudó a que los precios se recuperaran. Consulta qué es la OPEP+.
Por qué ocurrió
- Oferta de esquisto: producción estadounidense de rápido crecimiento y flexible.
- Estrategia de la OPEP: dejar que los precios cayeran para presionar a los productores de mayor coste.
- Demanda más lenta en China y Europa.
- Un dólar fuerte, que pesa sobre las materias primas cotizadas en dólares.
Cómo respondió el esquisto
Los productores estadounidenses redujeron drásticamente el número de equipos de perforación, despidieron trabajadores y recortaron gastos, y algunas empresas muy endeudadas se declararon en quiebra. Sin embargo, la producción cayó menos de lo que muchos esperaban, porque las empresas se centraron en sus mejores yacimientos, redujeron costes a los proveedores de servicios y mejoraron las técnicas de perforación. El esquisto demostró ser más resistente de lo que la OPEP había previsto, lo que explica en parte por qué el grupo acabó cambiando de rumbo y buscó la cooperación con Rusia.
Quiénes se vieron afectados
Los presupuestos y las monedas de los países exportadores de petróleo, las empresas energéticas y los emisores de bonos de alto rendimiento del sector del esquisto.
Monedas y economías
Las monedas de los países exportadores de petróleo se depreciaron con fuerza. El rublo ruso se desplomó en diciembre de 2014, lo que obligó al banco central a subir drásticamente los tipos de interés, y el dólar canadiense y la corona noruega también se debilitaron. Venezuela, muy dependiente de los ingresos petroleros, se hundió en una profunda crisis económica. Los países importadores de petróleo se beneficiaron de un combustible más barato, lo que respaldó a los consumidores de Europa, Japón e India, aunque el impulso general al crecimiento mundial fue menor de lo que esperaban muchos economistas. Consulta por qué el USD/CAD se mueve con los precios del petróleo.
Deuda energética
Muchos productores de esquisto se habían endeudado fuertemente mediante bonos de alto rendimiento mientras los precios eran altos. A medida que el petróleo cayó, esos bonos perdieron valor y aumentaron los impagos, extendiendo la presión a los mercados de crédito. El episodio mostró cómo un colapso de precios de una materia prima puede convertirse en un problema financiero cuando una industria está muy apalancada.
Una comparación con 1986
El desplome se pareció a un episodio anterior. A mediados de los años ochenta, Arabia Saudita, cansada de recortar la producción para sostener los precios mientras otros producían sin restricciones, aumentó notablemente su producción, y los precios del petróleo se desplomaron en 1986. En ambos casos, el principal productor eligió la cuota de mercado frente al precio, y los precios bajos que siguieron duraron mucho más de lo que muchos esperaban.
Lecciones
La tecnología de suministro puede cambiar la estructura de un mercado; los cárteles pueden preferir la cuota de mercado al precio; los precios bajos acaban reduciendo la oferta, lo que sienta las bases para las recuperaciones. Véase qué mueve los precios del petróleo crudo y cómo funcionan los CFD sobre materias primas.
Lecciones para los traders
La caída de 2014–2016 muestra que los mercados bajistas de materias primas pueden durar mucho más de lo esperado e incluir repuntes potentes pero temporales. Las posiciones que apostaban por una recuperación rápida a principios de 2015 sufrieron cuando los precios volvieron a caer. También muestra el valor de vigilar indicadores de oferta, como el número de plataformas de perforación y los inventarios, y las decisiones de política de los grandes productores, que pueden cambiar la dirección de un mercado más que los datos de demanda a corto plazo. Véase qué es la OPEP+.
Cronología de un vistazo
| Fecha | Evento | Brent |
|---|---|---|
| Junio de 2014 | Máximo a medida que se desvanecen las preocupaciones sobre la oferta | Alrededor de 115 $ |
| 27 de noviembre de 2014 | La OPEP mantiene la producción sin cambios | Cae unos 6 $ ese día |
| Enero de 2015 | La sobreoferta se profundiza; dólar fuerte | Por debajo de 50 $ |
| Primavera de 2015 | Recuperación efímera | Hacia 65 $ |
| Enero de 2016 | Mínimo | Alrededor de 27 $ |
| Finales de 2016 | La OPEP y Rusia acuerdan recortes conjuntos | Recuperación en curso |
Almacenamiento y la curva
A medida que los inventarios crecieron en 2015, la curva de futuros pasó a un contango pronunciado, con contratos posteriores cotizados muy por encima del mes más próximo. Los traders con capacidad de almacenamiento compraron petróleo, lo guardaron y lo vendieron a plazo, llenando tanques en tierra y, en ocasiones, petroleros en alta mar. Los inversores que mantenían petróleo a través de productos basados en futuros afrontaron elevados costes de roll, por lo que sus rendimientos cayeron aún más que el precio de titular. Véase qué son el contango y la backwardation.
Por qué la demanda decepcionó
El crecimiento de la demanda se ralentizó justo cuando la oferta se disparaba. La economía china se alejaba de la industria pesada y la construcción, Europa crecía lentamente y los coches y camiones eran cada vez más eficientes en el consumo de combustible. Los precios más bajos acabaron impulsando la demanda, pero mucho más despacio de lo que había crecido la oferta, por lo que la sobreoferta tardó años en absorberse.
El papel del dólar
El dólar se fortaleció de forma notable desde mediados de 2014, a medida que la economía estadounidense se recuperaba y la Reserva Federal se preparaba para subir los tipos de interés mientras otros bancos centrales los relajaban. Un dólar más fuerte encarecía el petróleo para los compradores que utilizaban otras monedas y añadía presión bajista. Véase por qué el dólar estadounidense importa para los precios de las materias primas.
Lecciones para los productores
El desplome obligó a toda la industria a replantearse su estrategia. Los productores de esquisto aprendieron a reducir costes y a priorizar sus mejores pozos; las grandes compañías petroleras internacionales cancelaron proyectos costosos de gran envergadura; y la OPEP comprobó que no podía sacar al esquisto del mercado, solo frenarlo. La respuesta final, la cooperación con Rusia y otros países dentro de la OPEP+, ha remodelado desde entonces la forma en que se toman las decisiones de oferta.
Qué pasó después
Los recortes conjuntos acordados a finales de 2016 por la OPEP y Rusia, combinados con la recuperación de la demanda y la caída de la inversión, redujeron gradualmente los inventarios. Para 2018, los precios del petróleo se habían recuperado considerablemente de sus mínimos de 2016, y la producción de petróleo de esquisto de EE. UU. volvía a crecer con costes más bajos. El nuevo equilibrio no duró: en 2020, la pandemia y una breve guerra de precios provocaron un colapso aún más abrupto, que incluyó el primer precio negativo de los futuros del crudo estadounidense. El episodio de 2014–2016 había mostrado lo rápido que la oferta puede superar a la demanda; 2020 mostró lo rápido que la demanda puede desaparecer. Véase por qué los precios del petróleo se volvieron negativos en abril de 2020. Para los operadores, la secuencia es un recordatorio de que el petróleo puede pasar de un exceso de oferta a una escasez, y viceversa, en pocos años, y de que las posiciones deben dimensionarse para ese rango de resultados y no para la tendencia de precios del momento. En el petróleo, ni el exceso ni la escasez duran para siempre.
Preguntas frecuentes
¿Por qué la OPEP no recortó la producción en 2014?
Sus miembros principales consideraron que recortar beneficiaría sobre todo a los productores de mayor coste, como las empresas de esquisto de EE. UU., que ganarían cuota de mercado, por lo que dejaron caer los precios para poner a prueba a esos productores.
¿El colapso acabó con la industria del esquisto?
No. Muchas empresas redujeron su actividad o quebraron, pero la industria se adaptó, bajó sus costes y volvió a crecer cuando los precios se recuperaron.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- Los precios del petróleo se han recuperado desde que la OPEP se negó a recortar la producción en 2014 (decisión del 27 de noviembre de 2014; Brent llegó a los 27,10 $ en enero de 2016) — CNBC, mayo de 2018
- El crudo amplía las caídas tras la decisión de la OPEP (máximo del Brent de 115,71 $ en junio de 2014; la producción de esquisto de EE. UU. alcanzó el nivel más alto en 30 años) — ICIS, diciembre de 2014
- El Brent cae por debajo de 50 $ (dólar fuerte; exceso de oferta; decisión de la OPEP) — Anadolu Agency, enero de 2015