
Miércoles Negro: cómo se obligó a la libra a salir del MTC
El 16 de septiembre de 1992, el Reino Unido se vio obligado a retirar la libra del Mecanismo de Tipos de Cambio Europeo (MTC).
El Miércoles Negro fue el 16 de septiembre de 1992, cuando el Reino Unido se vio obligado a retirar la libra del Mecanismo de Tipos de Cambio Europeo. Subió los tipos de interés del 10% al 12%, prometió un 15% y gastó miles de millones comprando libras, pero no pudo mantener la paridad. Especuladores como George Soros obtuvieron beneficios; el coste se estimó posteriormente en unos 3.300 millones de libras.
Qué era el MTC
El Mecanismo de Tipos de Cambio Europeo, creado en 1979, mantenía las monedas de los Estados miembros dentro de bandas de fluctuación entre sí, como paso hacia la unión monetaria. Si una moneda amenazaba con salirse de su banda, se esperaba que los bancos centrales intervinieran, comprando la moneda débil y vendiendo la fuerte, y los gobiernos podían subir los tipos de interés para sostenerla. En la práctica, el sistema giraba en torno al marco alemán, porque el Bundesbank era el garante de la baja inflación en Europa.
Antecedentes
El Reino Unido se incorporó al MTC en 1990, comprometiéndose a mantener la libra dentro de una banda frente a otras monedas europeas, en la práctica frente al marco alemán. Los tipos de interés alemanes eran altos tras la reunificación, lo que obligó al Reino Unido a mantener tipos elevados en plena recesión. Muchos inversores creían que la libra estaba fijada demasiado alto.
Por qué la libra era vulnerable
El Reino Unido entró el 8 de octubre de 1990 a 2,95 marcos alemanes por libra, con margen para fluctuar alrededor de un 6% a cada lado, aproximadamente entre 2,77 y 3,13 marcos. La pertenencia al mecanismo ayudó a reducir la inflación, de alrededor del 8,1% en octubre de 1990 a cerca del 3% en septiembre de 1992. Sin embargo, la reunificación alemana había llevado al Bundesbank a subir los tipos repetidamente para contener la inflación en su país, y los miembros del MTC debían seguirlo. Para una economía británica que caía en recesión, con los precios de la vivienda en descenso, los tipos altos resultaban cada vez más dolorosos, y muchos inversores dudaban de que el gobierno pudiera mantenerlos elevados durante mucho tiempo. Una moneda que los mercados consideran sobrevalorada, defendida con una política que perjudica a la economía interna, es un objetivo natural.
Los días previos
En el verano de 1992, la libra cotizaba cerca del límite inferior de su banda. El lunes 14 de septiembre, el primer ministro, John Major, y el canciller, Norman Lamont, debatieron la presión y el próximo referéndum francés sobre el Tratado de Maastricht, previsto para el 20 de septiembre; el canciller afirmó que el gobierno lucharía por permanecer en el MTC incluso si los tipos de interés tenían que subir. El 15 de septiembre, unas declaraciones atribuidas al presidente del Bundesbank, que sugerían que no se podían descartar nuevos reajustes, convencieron a muchos operadores de que la libra tendría que ceder.
Cronología
- Octubre de 1990: el Reino Unido se incorpora al MTC.
- 15 de septiembre de 1992: los comentarios del presidente del Bundesbank sobre reajustes aumentan la presión.
- 16 de septiembre, por la mañana: el Banco de Inglaterra compra libras de forma masiva; los tipos suben del 10% al 12%.
- Por la tarde: se anuncia una nueva subida al 15%; las ventas continúan.
- Por la noche: el canciller anuncia que el Reino Unido abandona el MTC; los tipos se mantienen en el 12% y pronto se reducen.
- Después: la libra cae alrededor de un 15% frente al marco alemán.
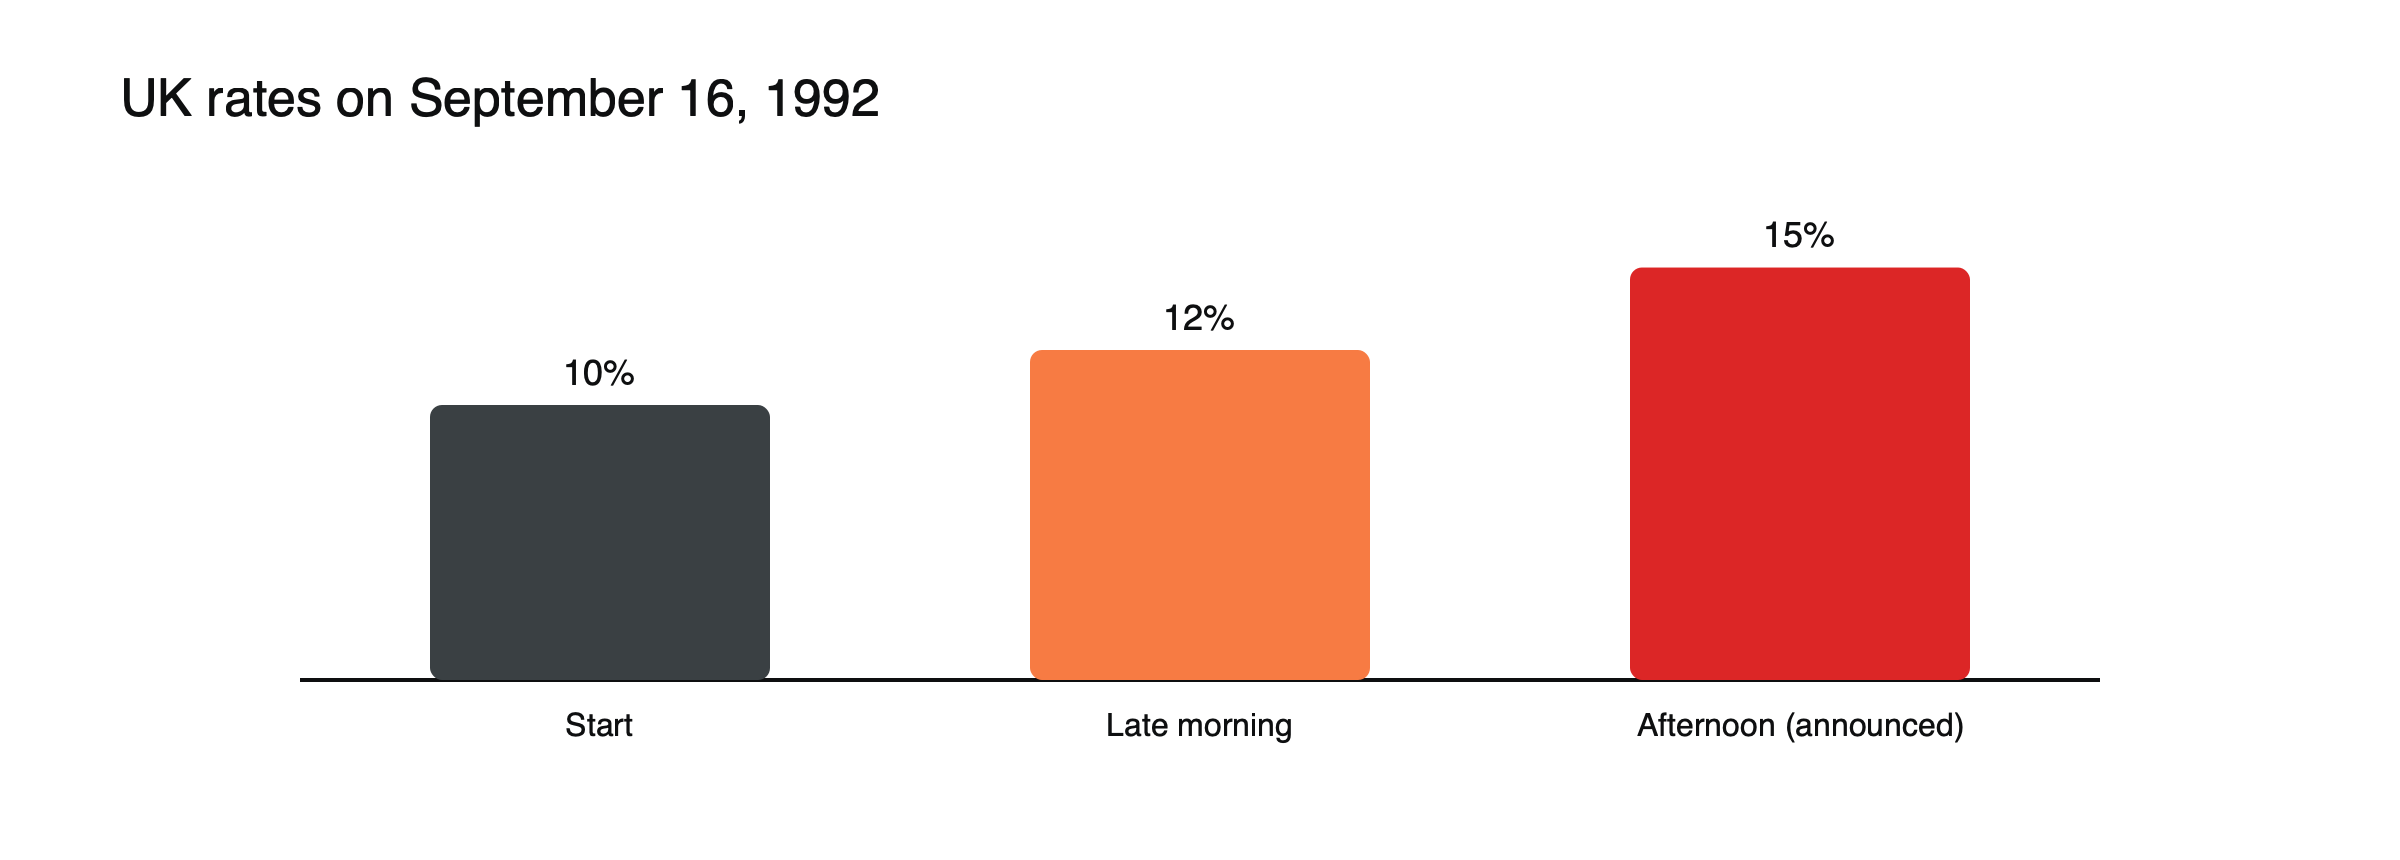
Figura: Tipos de interés durante el Miércoles Negro.
El día en sí
Las ventas comenzaron temprano el miércoles 16 de septiembre. Hacia media mañana, según se informó, el Banco de Inglaterra compraba unos 2.000 millones de libras de su propia moneda cada hora, con escaso efecto. La subida del 10% al 12% no impresionó a los operadores, que razonaban que una economía golpeada por la recesión no podía soportar esos tipos. La promesa de un 15% por la tarde parecía aún menos creíble, y las ventas continuaron. Hacia las 19:00, el canciller anunció que Gran Bretaña abandonaba el MTC. La subida prevista al 15% se abandonó y, en pocas semanas, los tipos empezaron a bajar.
Soros y los especuladores
El Quantum Fund de George Soros, con Stanley Druckenmiller como responsable de su oficina principal en Londres, había construido una posición corta muy grande contra la libra, que se informó que rondaba los 10.000 millones de dólares. Otros fondos y bancos hicieron apuestas similares. La operación resultaba atractiva porque la pérdida potencial era limitada: si la paridad se mantenía, la libra solo podía subir ligeramente dentro de su banda, mientras que si se rompía, la caída podía ser grande. Según se informó, Soros Fund Management obtuvo entre 1.000 y 2.000 millones de dólares, lo que dio a su fundador el apodo de «el hombre que quebró el Banco de Inglaterra».
Por qué fracasó la paridad
Los tipos de interés necesarios eran demasiado dolorosos para una economía débil, las reservas eran limitadas y los mercados consideraban que el compromiso era insostenible. Según se informó, el fondo de Soros ganó más de 1.000 millones de dólares apostando en contra de la libra esterlina.
Lecciones
Defender una paridad que el mercado duda que se mantenga puede resultar muy costoso. La economía del Reino Unido se recuperó tras salir del mecanismo, con tipos más bajos y, más adelante, con un régimen de objetivo de inflación. Consulte tipos de cambio fijos frente a flotantes, qué mueve el GBP/USD y qué mueve los precios de las divisas.
Cómo se defiende una paridad y por qué fracasan las defensas
Un banco central que defiende su moneda dispone de dos herramientas principales. Puede vender reservas internacionales para comprar su propia moneda, absorbiendo directamente la presión vendedora, y puede subir los tipos de interés, lo que encarece a los especuladores pedir prestada la moneda para venderla. Ambas tienen límites. Las reservas pueden agotarse y los mercados pueden estimar aproximadamente cuánto queda. Los tipos más altos perjudican a los prestatarios, a las empresas y a los propietarios de vivienda, por lo que los operadores evalúan si el gobierno puede soportarlos. Una vez que los mercados concluyen que una defensa no puede mantenerse, cada subida de tipos parece un signo de desesperación más que de fortaleza, y las ventas se aceleran. Los bancos centrales han estudiado ese episodio de cerca desde entonces.
Consecuencias
Fuera del MTC, la libra cayó con fuerza frente al marco alemán y más tarde llegó a cotizar en torno a 2,16 marcos en 1995. Los tipos de interés bajaron y la economía empezó a recuperarse. En octubre de 1992 el gobierno adoptó un objetivo de inflación explícito y en 1997 se concedió independencia al Banco de Inglaterra para fijar los tipos. El episodio dañó durante años la reputación de competencia económica del partido en el gobierno, y el Tesoro británico calculó posteriormente que el coste de la defensa fallida fue de unos 3.300 millones de libras. Algunos economistas han llamado desde entonces a ese día «Miércoles Blanco», argumentando que la salida del MTC sentó las bases de un largo período de crecimiento estable.
Qué significa hoy para los operadores
El Miércoles Negro muestra las fuerzas que determinan si una paridad sobrevive: si los tipos de interés necesarios encajan con la economía interna, cuántas reservas puede gastar el banco central y si los mercados creen en el compromiso. Cuando esas condiciones se debilitan, la presión tiende a acumularse gradualmente y luego a romperse de forma repentina. Para los operadores que mantienen posiciones en divisas con paridades o tipos muy gestionados, la lección es que una estabilidad aparente puede terminar en una sola sesión, con saltos de precio mucho mayores que los movimientos diarios habituales. El mismo patrón apareció después en Asia en 1997 y en Suiza en 2015. Consulte la crisis financiera asiática de 1997 y la eliminación del suelo del franco suizo en 2015.
Preguntas frecuentes
¿Por qué se llama Miércoles Negro?
Porque el gobierno británico sufrió una humillante derrota el miércoles 16 de septiembre de 1992, cuando se vio obligado a abandonar su política económica central en un solo día.
¿Fue Soros el único que hundió la libra?
No. Muchos fondos y bancos vendieron libras, y las presiones económicas detrás del fracaso de la paridad ya existían. El fondo de Soros fue el más famoso de los muchos vendedores.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.
Fuentes
- ¿Qué fue el Miércoles Negro? (tipos del 10% al 12% y luego del 15%; coste estimado posteriormente en 3.300 millones de libras) — FXCM
- Miércoles Negro: el día en que los especuladores vencieron al Banco de Inglaterra (el Reino Unido se unió en 1990; Soros más de 1.000 millones de libras) — The Boar, 2025
- Libra atacada (la libra cayó alrededor de un 15% frente al marco; Soros entre 1.000 y 2.000 millones de dólares) — extracto de Inside the House of Money
- Cómo Soros hundió al Banco de Inglaterra (comentario del presidente del Bundesbank el 15 de septiembre) — Economics Help
- Por qué el Miércoles Negro sigue siendo importante (DM 2,95 ± 6 %, banda DM 2,77–3,13; tipos de interés del 10 % al 12 %; salida anunciada a las 19:00; objetivo de inflación desde octubre de 1992; independencia del Banco de Inglaterra en 1997) — The Conversation vía University of Portsmouth
- Publicación de archivos desclasificados: el Miércoles Negro (reunión Major–Lamont el 14 de septiembre; referéndum francés sobre Maastricht el 20 de septiembre; inflación del 8,1 % al 3 %) — The Strand Group, King’s College London
- El Miércoles Negro de Gran Bretaña (posición del Quantum Fund de unos 10.000 millones de dólares; el Bundesbank subió los tipos de interés repetidamente tras la reunificación) — Korea JoongAng Daily
- Seis días de septiembre, reseña (entrada en el MTC a DM 2,95; el Banco de Inglaterra compró unos 2.000 millones de libras por hora la mañana del Miércoles Negro) — Politeia