
Quarta-feira Negra: Como a Libra Foi Forçada a Sair do MTC
A Quarta-feira Negra, em 16 de setembro de 1992, quando o Reino Unido foi forçado a retirar a libra do Mecanismo de Taxas de Câmbio Europeu, e como a crise se desenrolou.
A Quarta-feira Negra foi 16 de setembro de 1992, quando o Reino Unido foi forçado a retirar a libra do Mecanismo de Taxas de Câmbio Europeu. O país elevou as taxas de juros de 10% para 12%, prometeu 15% e gastou bilhões comprando libras, mas não conseguiu manter a paridade. Especuladores como George Soros lucraram; o custo foi estimado posteriormente em cerca de £3,3 bilhões.
O que era o MTC
O Mecanismo de Taxas de Câmbio Europeu, criado em 1979, mantinha as moedas dos membros dentro de faixas de negociação entre si, como um passo em direção à união monetária. Se uma moeda ameaçasse sair de sua faixa, esperava-se que os bancos centrais intervissem, comprando a moeda fraca e vendendo a forte, e os governos podiam elevar as taxas de juros para sustentá-la. Na prática, o sistema girava em torno do marco alemão, pois o Bundesbank era a âncora de baixa inflação na Europa.
Contexto
O Reino Unido aderiu ao MTC em 1990, comprometendo-se a manter a libra dentro de uma faixa em relação a outras moedas europeias, efetivamente o marco alemão. As taxas de juros alemãs estavam altas após a reunificação, o que obrigou o Reino Unido a manter juros elevados durante uma recessão. Muitos investidores acreditavam que a libra estava fixada em um nível alto demais.
Por que a libra era vulnerável
O Reino Unido entrou em 8 de outubro de 1990 a 2,95 marcos alemães por libra, com margem para oscilar cerca de 6% para cima ou para baixo, aproximadamente entre 2,77 e 3,13 marcos. A adesão ajudou a reduzir a inflação, de cerca de 8,1% em outubro de 1990 para em torno de 3% em setembro de 1992. Mas a reunificação alemã levou o Bundesbank a elevar as taxas repetidamente para conter a inflação interna, e os membros do MTC tiveram de acompanhar. Para uma economia britânica que entrava em recessão, com queda nos preços dos imóveis, juros altos eram cada vez mais dolorosos, e muitos investidores duvidavam que o governo pudesse mantê-los altos por muito tempo. Uma moeda que os mercados acreditam estar supervalorizada, defendida por uma política que prejudica a economia doméstica, é um alvo natural.
Os dias antes
No verão de 1992, a libra era negociada perto do piso de sua faixa. Na segunda-feira, 14 de setembro, o primeiro-ministro John Major e o chanceler Norman Lamont discutiram a pressão e o próximo referendo francês sobre o Tratado de Maastricht, marcado para 20 de setembro; o chanceler disse que o governo lutaria para permanecer no MTC mesmo que as taxas de juros tivessem de subir. Em 15 de setembro, declarações atribuídas ao presidente do Bundesbank sugerindo que novos realinhamentos não podiam ser descartados convenceram muitos operadores de que a libra teria de ceder.
Cronologia
- Outubro de 1990: o Reino Unido adere ao MTC.
- 15 de setembro de 1992: comentários do presidente do Bundesbank sobre realinhamentos aumentam a pressão.
- 16 de setembro, manhã: o Banco da Inglaterra compra libras intensamente; as taxas sobem de 10% para 12%.
- Tarde: anuncia-se nova alta, para 15%; as vendas continuam.
- Noite: o chanceler anuncia que o Reino Unido está deixando o MTC; as taxas permanecem em 12% e logo são reduzidas.
- Depois: a libra cai cerca de 15% em relação ao marco alemão.
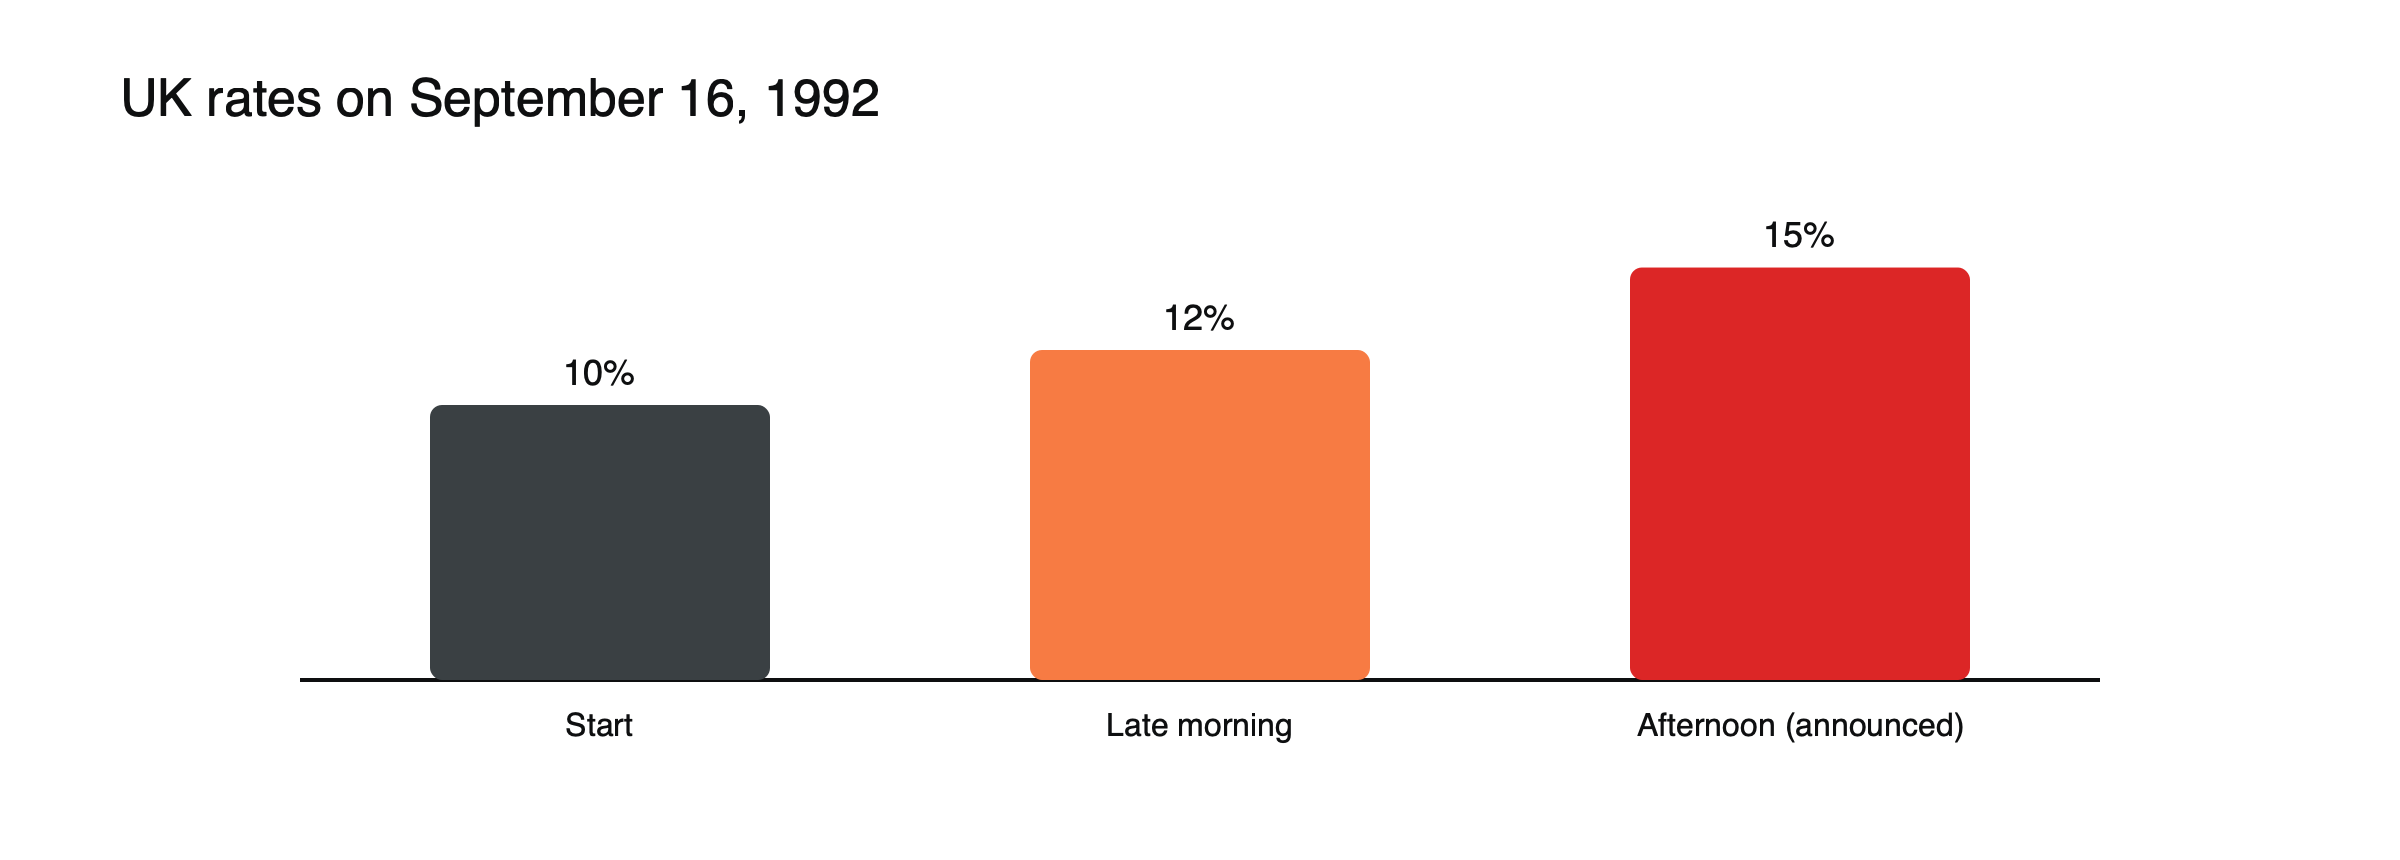 Figura: Taxas na Quarta-feira Negra.
O próprio dia
As vendas começaram cedo na quarta-feira, 16 de setembro. Até meados da manhã, o Banco da Inglaterra estava, segundo relatos, comprando cerca de £2 bilhões de sua própria moeda por hora, com pouco efeito. A elevação de 10% para 12% não impressionou os operadores, que raciocinavam que uma economia atingida pela recessão não suportaria taxas tão altas. A promessa de 15% à tarde pareceu ainda menos crível, e as vendas continuaram. Por volta das 19h, o chanceler anunciou que a Grã-Bretanha estava deixando o MTC. A alta planejada para 15% foi abandonada, e em poucas semanas as taxas caíram.
Soros e os especuladores
O Quantum Fund de George Soros, com seu chefe de escritório em Londres, Stanley Druckenmiller, havia montado uma posição vendida muito grande contra a libra, estimada em cerca de US$ 10 bilhões. Outros fundos e bancos fizeram apostas semelhantes. A operação era atraente porque o risco era limitado: se a paridade se mantivesse, a libra poderia subir apenas um pouco dentro de sua faixa, enquanto, se ela cedesse, a queda poderia ser grande. Relatou-se que a Soros Fund Management obteve entre US$ 1 bilhão e US$ 2 bilhões, o que rendeu a seu fundador o rótulo de “o homem que quebrou o Banco da Inglaterra”.
Por que a paridade fracassou
As taxas de juros exigidas eram dolorosas demais para uma economia fraca, as reservas eram limitadas e os mercados viram o compromisso como insustentável. Segundo consta, o fundo de Soros lucrou mais de US$ 1 bilhão apostando contra a libra esterlina.
Lições
Defender uma paridade que o mercado duvida pode ser muito custoso. A economia do Reino Unido se recuperou após a saída, com juros mais baixos e, mais tarde, com um regime de metas de inflação. Veja câmbio fixo versus flutuante, o que move o GBP/USD e o que move os preços das moedas.
Como uma paridade é defendida e por que as defesas falham
Um banco central que defende sua moeda tem duas ferramentas principais. Pode vender reservas estrangeiras para comprar a própria moeda, absorvendo diretamente a pressão vendedora, e pode elevar as taxas de juros, tornando mais caro para especuladores tomar emprestada a moeda para vendê-la. Ambas têm limites. As reservas podem se esgotar, e os mercados conseguem estimar aproximadamente quanto resta. Juros mais altos prejudicam tomadores de empréstimo, empresas e proprietários de imóveis, então os investidores avaliam se o governo consegue tolerá-los. Quando os mercados concluem que a defesa não pode ser sustentada, cada alta de juros parece um sinal de desespero e não de força, e as vendas se aceleram. Desde então, os bancos centrais estudam esse episódio com atenção.
O que aconteceu depois
Fora do MTC, a libra caiu acentuadamente em relação ao marco alemão e, mais tarde, chegou a ser negociada em cerca de DM 2,16 em 1995. As taxas de juros caíram, e a economia começou a se recuperar. Em outubro de 1992, o governo adotou uma meta explícita de inflação e, em 1997, o Banco da Inglaterra recebeu independência para definir as taxas de juros. O episódio prejudicou por anos a reputação do partido governista em matéria de competência econômica, e o Tesouro britânico estimou posteriormente o custo da defesa malsucedida em cerca de £3,3 bilhões. Alguns economistas passaram a chamar o dia de “White Wednesday”, argumentando que a saída do MTC preparou o terreno para um longo período de crescimento estável.
O que isso significa para os traders hoje
A Quarta-feira Negra mostra as forças que decidem se uma paridade cambial sobrevive: se as taxas de juros exigidas são compatíveis com a economia doméstica, quanto o banco central pode gastar de suas reservas e se os mercados acreditam no compromisso. Quando essas condições se deterioram, a pressão tende a crescer gradualmente e depois a romper de forma repentina. Para traders que mantêm posições em moedas com paridades ou taxas altamente administradas, a lição é que uma estabilidade aparente pode terminar em uma única sessão, com lacunas muito maiores do que as variações diárias normais. O mesmo padrão apareceu depois na Ásia, em 1997, e na Suíça, em 2015. Veja a crise financeira asiática de 1997 e a remoção do piso do franco suíço em 2015.
Perguntas frequentes
Por que é chamada de Quarta-feira Negra?
Porque, na quarta-feira, 16 de setembro de 1992, o governo do Reino Unido sofreu uma derrota humilhante, sendo forçado a abandonar sua principal política econômica em um único dia.
Soros sozinho quebrou a libra?
Não. Muitos fundos e bancos venderam libras esterlinas, e as pressões econômicas por trás do fracasso da paridade já estavam presentes. O fundo de Soros foi o mais famoso entre muitos vendedores.
Este artigo é um conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- O que foi a Quarta-feira Negra? (taxas de 10% para 12% e depois 15%; custo posteriormente estimado em £3,3 bilhões) — FXCM
- Quarta-feira Negra: o dia em que especuladores venceram o Banco da Inglaterra (Reino Unido ingressou em 1990; Soros mais de £1 bilhão) — The Boar, 2025
- Libra esterlina atacada (libra caiu cerca de 15% em relação ao marco; Soros US$ 1–2 bilhões) — trecho de Inside the House of Money
- Como Soros quebrou o Banco da Inglaterra (comentário do presidente do Bundesbank em 15 de setembro) — Economics Help