
Por qué unas pocas acciones pueden mover todo un índice
Unas pocas acciones pueden impulsar todo un índice porque la mayoría ponderan por valor de mercado y las compañías más grandes han crecido más que el resto.
Unas pocas acciones pueden impulsar todo un índice porque la mayoría de los índices ponderan por valor de mercado y las compañías más grandes han crecido más que el resto. El top 10 del S&P 500 alcanzó un récord de 40,7 % del índice a finales de 2025, frente a alrededor de 18 % en 2015, por lo que sus beneficios y movimientos determinan en gran medida su dirección.
Cómo se forma la concentración
Cuando las grandes compañías suben más rápido que el resto, sus pesos crecen automáticamente en un índice ponderado por capitalización, y los fondos indexados compran más de ellas a medida que entra dinero. La participación del sector de tecnología de la información en el S&P 500 pasó de menos de 7 % en 1990 a cerca de 40 %.
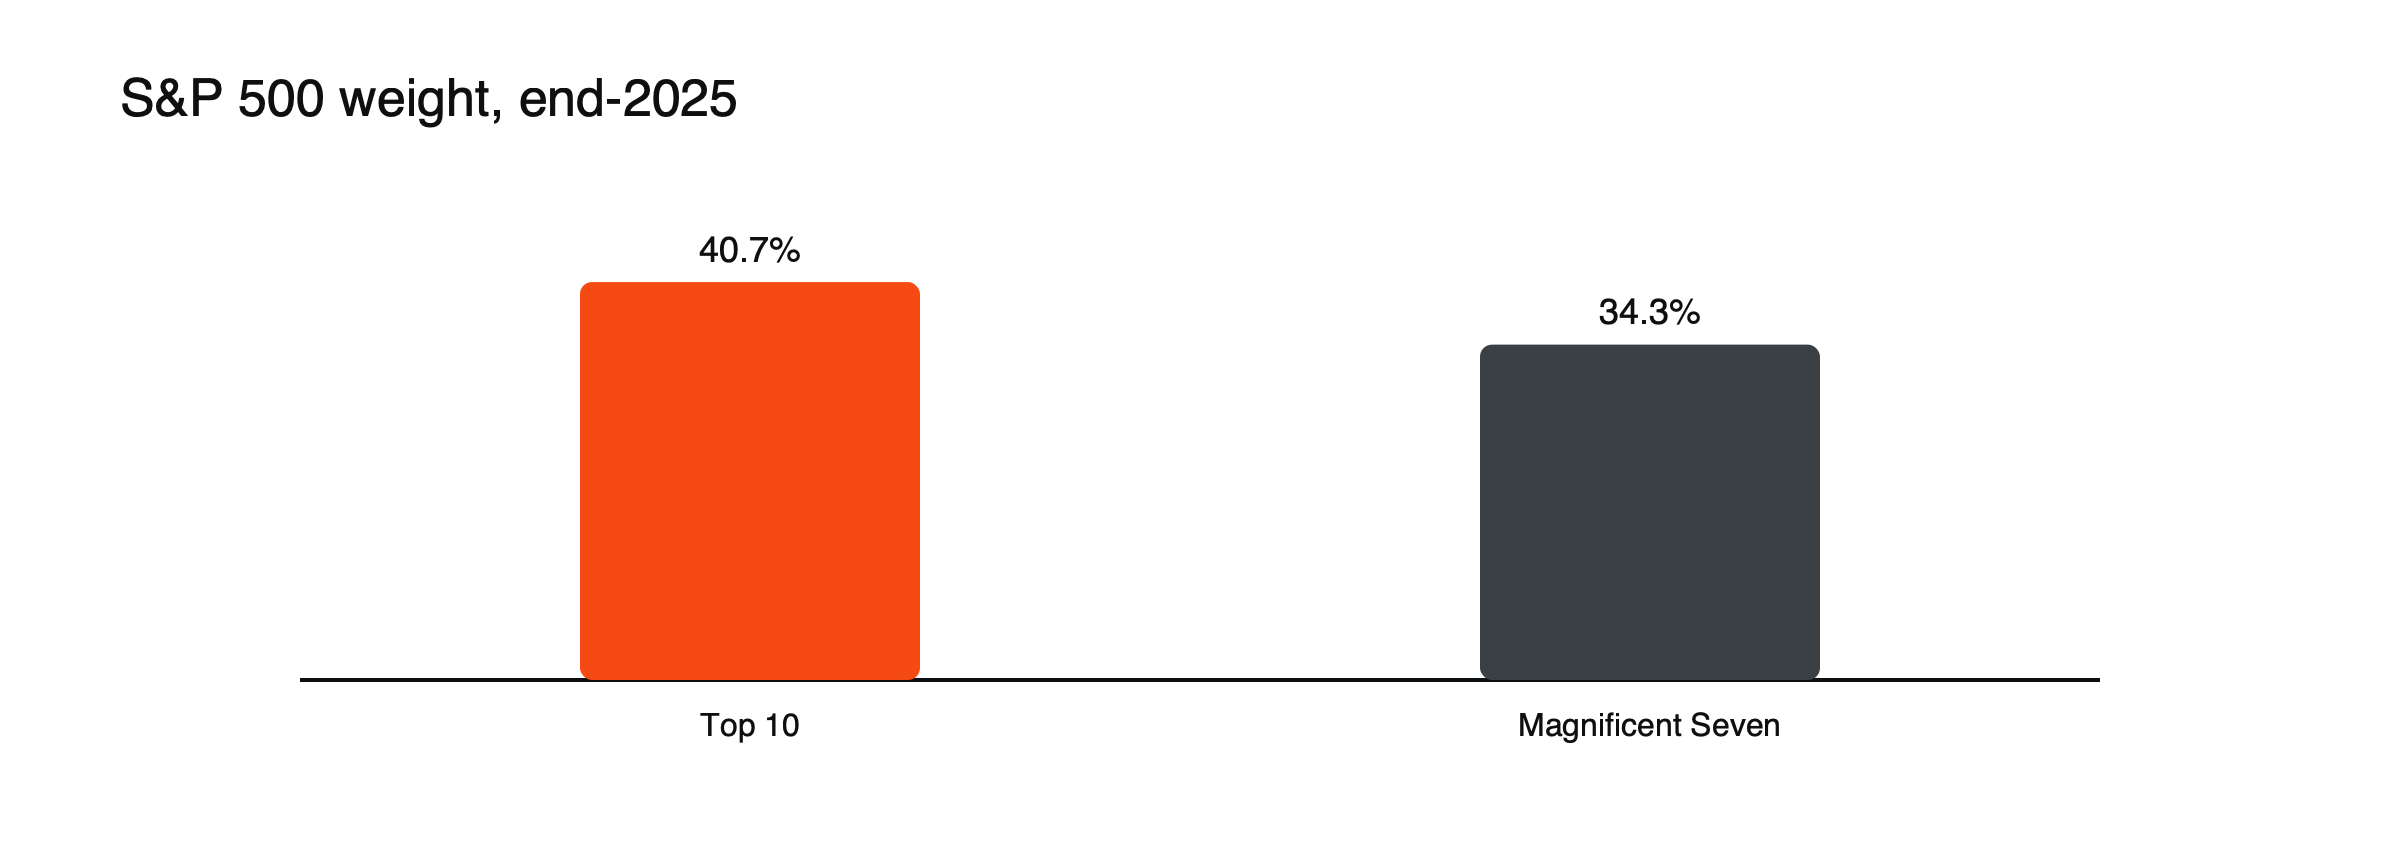 Figura: cuánto pesan unas pocas acciones. Fuente: Walnut.
Un movimiento de una mega-capitalización, ilustrado
Supongamos que la compañía más grande del S&P 500 tiene un peso de alrededor de 8% y cae 10% tras resultados decepcionantes, mientras que el resto de miembros no cambia. (Cifras ilustrativas.) El índice cae alrededor de 0,8% por esa sola compañía. Si las tres mayores, que juntas pesan cerca de 20%, caen cada una 5% el mismo día, el índice baja alrededor de 1% aunque las otras 497 compañías estén planas. En un índice concentrado, el destino de unas pocas compañías decide la mayoría de los días.
Qué significa
- Menor diversificación: una posición en «el índice» es en gran medida una apuesta por unas pocas compañías.
- Sensibilidad a los beneficios: un solo informe de una mega-capitalización puede mover todo el índice.
- Correlación: el S&P 500 y el Nasdaq 100 se movieron casi al unísono, con una correlación de 0,98 en marzo de 2026.
- Divergencia respecto a la acción típica: el S&P 500 se ha alejado de su versión de ponderación igual.
Ponderación igual frente a ponderación por capitalización, ilustrado
Supongamos que los diez mayores miembros suben 30% en un año mientras que los otros 490 suben 5%. (Cifras ilustrativas.) Con el top diez al 40% del índice, el índice ponderado por capitalización gana alrededor de 15%: 40% × 30% más 60% × 5%. Una versión de ponderación igual, donde el top diez es solo 2% del índice, gana alrededor de 5,5%. La diferencia entre ambos es una medida directa de cuánto impulsaron las compañías más grandes el año. Consulte qué es la amplitud de mercado.
¿Ha ocurrido antes?
Sí, en formas distintas: la tecnología cerca del pico de 2000 y las finanzas con 20%–22% del S&P 500 antes de 2008. Ambos periodos terminaron mal para el sector dominante. Consulte qué causó el colapso de las puntocom.
Concentración en otros índices
La concentración no es solo un fenómeno estadounidense. El Nikkei 225 de Japón, que es ponderado por precio, vio que el peso de Fast Retailing llegó a alrededor de 11,4 % a principios de 2025, lo que motivó un límite. El Nasdaq 100 usa una ponderación modificada para limitar a sus mayores miembros, y el DAX limita el peso de compañías individuales. Los mayores miembros del FTSE 100, principalmente de energía, farmacéutica, minería y consumo, también tienen pesos grandes, aunque repartidos en más sectores que los líderes tecnológicos del S&P 500. Consulte índices ponderados por precio frente a ponderados por capitalización.
Por qué la concentración podría persistir
Las mayores compañías tecnológicas obtienen márgenes de beneficio muy altos, generan grandes cantidades de efectivo y se benefician de efectos de red, escala en datos y computación, y marcas fuertes. Quienes defienden la estructura actual sostienen que su dominio refleja ventajas económicas reales y no una burbuja, y que sus beneficios justifican sus pesos.
Por qué podría revertirse
Los periodos pasados de concentración extrema a menudo terminaron con los líderes quedándose atrás, por competencia, regulación, desaceleración del crecimiento o valoraciones que superaron a los beneficios. Las subidas de tipos de interés han tendido a golpear con más fuerza a las mayores compañías de crecimiento. Una rotación hacia compañías más pequeñas u otros sectores puede reducir la concentración rápidamente, incluso sin un desplome.
Qué pueden hacer los traders
Revise los pesos principales antes de considerar un índice como diversificado; vigile las fechas de resultados de las mega-capitalizaciones; compare con índices de ponderación igual o de pequeña capitalización. Consulte qué es la amplitud de mercado y qué mueve los índices bursátiles.
Riesgos para los traders de CFD sobre índices
Un CFD largo sobre un índice es ahora, en parte, una posición concentrada en un puñado de empresas, por lo que sus fechas de resultados, noticias regulatorias y anuncios de productos conllevan un riesgo adicional. Mantener posiciones largas en varios índices estadounidenses a la vez, o añadir CFD sobre acciones individuales de las mismas empresas, multiplica esa exposición. Revisar los pesos principales antes de operar un índice, y tratar los resultados de los mayores componentes como eventos del índice, ayuda a mantener visible el riesgo. Consulte cómo funcionan los CFD sobre índices bursátiles.
Medición de la concentración
La medida más sencilla es el peso combinado de los cinco o diez componentes principales. Otra es el número efectivo de acciones, que estima cuántas empresas ponderadas por igual producirían la misma diversificación; en un índice muy concentrado, puede ser muy inferior al número real de componentes. Seguir cualquiera de estas medidas a lo largo del tiempo muestra si un índice depende cada vez más o cada vez menos de unas pocas empresas.
El círculo de retroalimentación de los fondos indexados
A medida que más dinero fluye hacia fondos que siguen índices ponderados por capitalización, cada nuevo dólar se reparte según los pesos actuales, por lo que las empresas más grandes reciben la mayor parte. Los precios al alza elevan después aún más sus pesos. Algunos analistas sostienen que este círculo de retroalimentación ha contribuido a la concentración; otros señalan que los inversores activos todavía pueden operar contra las valoraciones erróneas. En cualquier caso, los flujos de entrada y salida de los fondos indexados ahora mueven en conjunto las acciones de las mayores empresas.
Los beneficios también están concentrados
La participación de las empresas más grandes en los beneficios del índice también ha aumentado, aunque normalmente en menor medida que su participación en el valor de mercado. Cuando el peso en el mercado crece más rápido que el peso en los beneficios, el mercado está pagando una prima por el crecimiento futuro esperado. Comparar ambos ofrece una idea de cuánta de la concentración actual se apoya en beneficios presentes y cuánta en expectativas.
Concentración y volatilidad
Un índice concentrado puede mantenerse tranquilo mientras sus líderes son estables, pero es vulnerable a movimientos bruscos cuando llegan noticias sobre ellos, especialmente en torno a resultados, decisiones regulatorias o cambios en los tipos de interés que afectan a las acciones de crecimiento. La volatilidad del índice puede subestimar el riesgo de un cambio repentino en la suerte de los líderes.
Lista de verificación sobre concentración
- ¿Qué proporción del índice representan los cinco y los diez componentes principales?
- ¿Cuándo presentan sus resultados?
- ¿Cómo se compara la versión ponderada por igual?
- ¿Ya mantiene las mismas empresas a través de otras posiciones?
Interpretaciones erróneas habituales
- Considerar que un gran número de componentes es señal de diversificación.
- Asumir que la concentración debe revertirse pronto.
Comparación de concentraciones pasadas
| Periodo | Grupo dominante | Qué siguió |
|---|---|---|
| Alrededor de 2000 | Tecnología y telecomunicaciones | Caída de las puntocom; los líderes cayeron con fuerza |
| Antes de 2008 | Financieras, alrededor del 20%–22% del S&P 500 | Crisis financiera; las financieras se desplomaron |
| 2025 | Tecnología, cerca del 40%; diez principales en un récord de 40,7% | Aún no se sabe |
La historia no determina un resultado, pero muestra que los periodos de concentración extrema han terminado mal para el grupo dominante más de una vez.
Cobertura en un mercado concentrado
Vender en corto un índice para cubrir una cartera de acciones más pequeñas o más variadas puede generar un desajuste: si las empresas más grandes suben con fuerza mientras el resto del mercado cae, la cobertura pierde dinero al mismo tiempo que la cartera. Elegir una cobertura que se ajuste a la cartera, como un índice ponderado por igual o de pequeña capitalización cuando esté disponible, reduce ese riesgo.
Concentración sectorial
La concentración también puede medirse por sector. La participación de tecnología de la información en el S&P 500 pasó de menos del 7% en 1990 a cerca del 40%, y añadir las empresas de servicios de comunicación, que a menudo se agrupan con la tecnología, eleva aún más esa proporción. Un índice dominado por un sector reacciona con fuerza a los factores específicos de ese sector, como los tipos de interés y el gasto en tecnología, y menos al resto de la economía. Los servicios de comunicación y las empresas de consumo, como los minoristas en línea, añaden más exposición al mismo pequeño grupo de negocios impulsados por la tecnología, de modo que las etiquetas sectoriales pueden subestimar lo concentrado que está el índice.
Preguntas frecuentes
¿Una alta concentración es señal de burbuja?
No necesariamente. Puede reflejar empresas genuinamente dominantes. Pero aumenta el riesgo de que los problemas de unas pocas empresas afecten a todo el índice.
¿Cómo pueden los operadores reducir el riesgo de concentración?
Comparando índices ponderados por capitalización con índices de igual ponderación o de pequeña capitalización, limitando la exposición combinada a las empresas más grandes y vigilando de cerca sus fechas de publicación de resultados.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Estadísticas de concentración del mercado bursátil (el top 10 alcanzó un récord del 40,7% a finales de 2025; Magnificent Seven 34,3%; impulsó la mayor parte de los rendimientos de 2023–2024) — Walnut, 2026
- Lo que nos dicen las concentraciones sectoriales del pasado sobre el S&P 500 actual, con gran peso tecnológico (el sector de tecnología (IT) cerca del 40%; el S&P 500 se aleja de su versión de igual ponderación) — CME Group, 2026
- La evolución de las 10 principales empresas del S&P 500 (18%–21% en décadas anteriores; 38%–39% en 2025–2026) — Landmark Wealth Management, citando a JP Morgan
- El Nikkei 225 limitará el peso de Fast Retailing en el cálculo del índice (11,4% al 31 de enero; regla de límite del 10% desde 2022) — Nikkei Asia