
Cómo calcular y leer el ratio P/E
Explica la fórmula del ratio P/E, cómo calcularlo con ejemplos, cómo se relaciona con el ratio PEG, cómo interpretarlo y cuáles son sus limitaciones.
El ratio P/E compara el precio de una acción con el beneficio por acción (BPA): P/E = precio ÷ BPA. Una acción a 150 $ que ganó 6 $ por acción en el último año tiene un P/E trailing de 25: los inversores pagan 25 $ por cada dólar de beneficio anual. Un P/E alto suele reflejar un crecimiento esperado rápido; uno bajo, dudas o un crecimiento más lento.
La fórmula
P/E = precio ÷ BPA
- P/E trailing utiliza el BPA reportado de los últimos 12 meses.
- P/E forward utiliza la estimación de los analistas para los próximos 12 meses.
Ejemplo práctico
- Precio de la acción: 150 $
- BPA trailing: 6 $ → P/E trailing = 150 ÷ 6 = 25
- BPA previsto: 7,50 $ → P/E forward = 150 ÷ 7,50 = 20
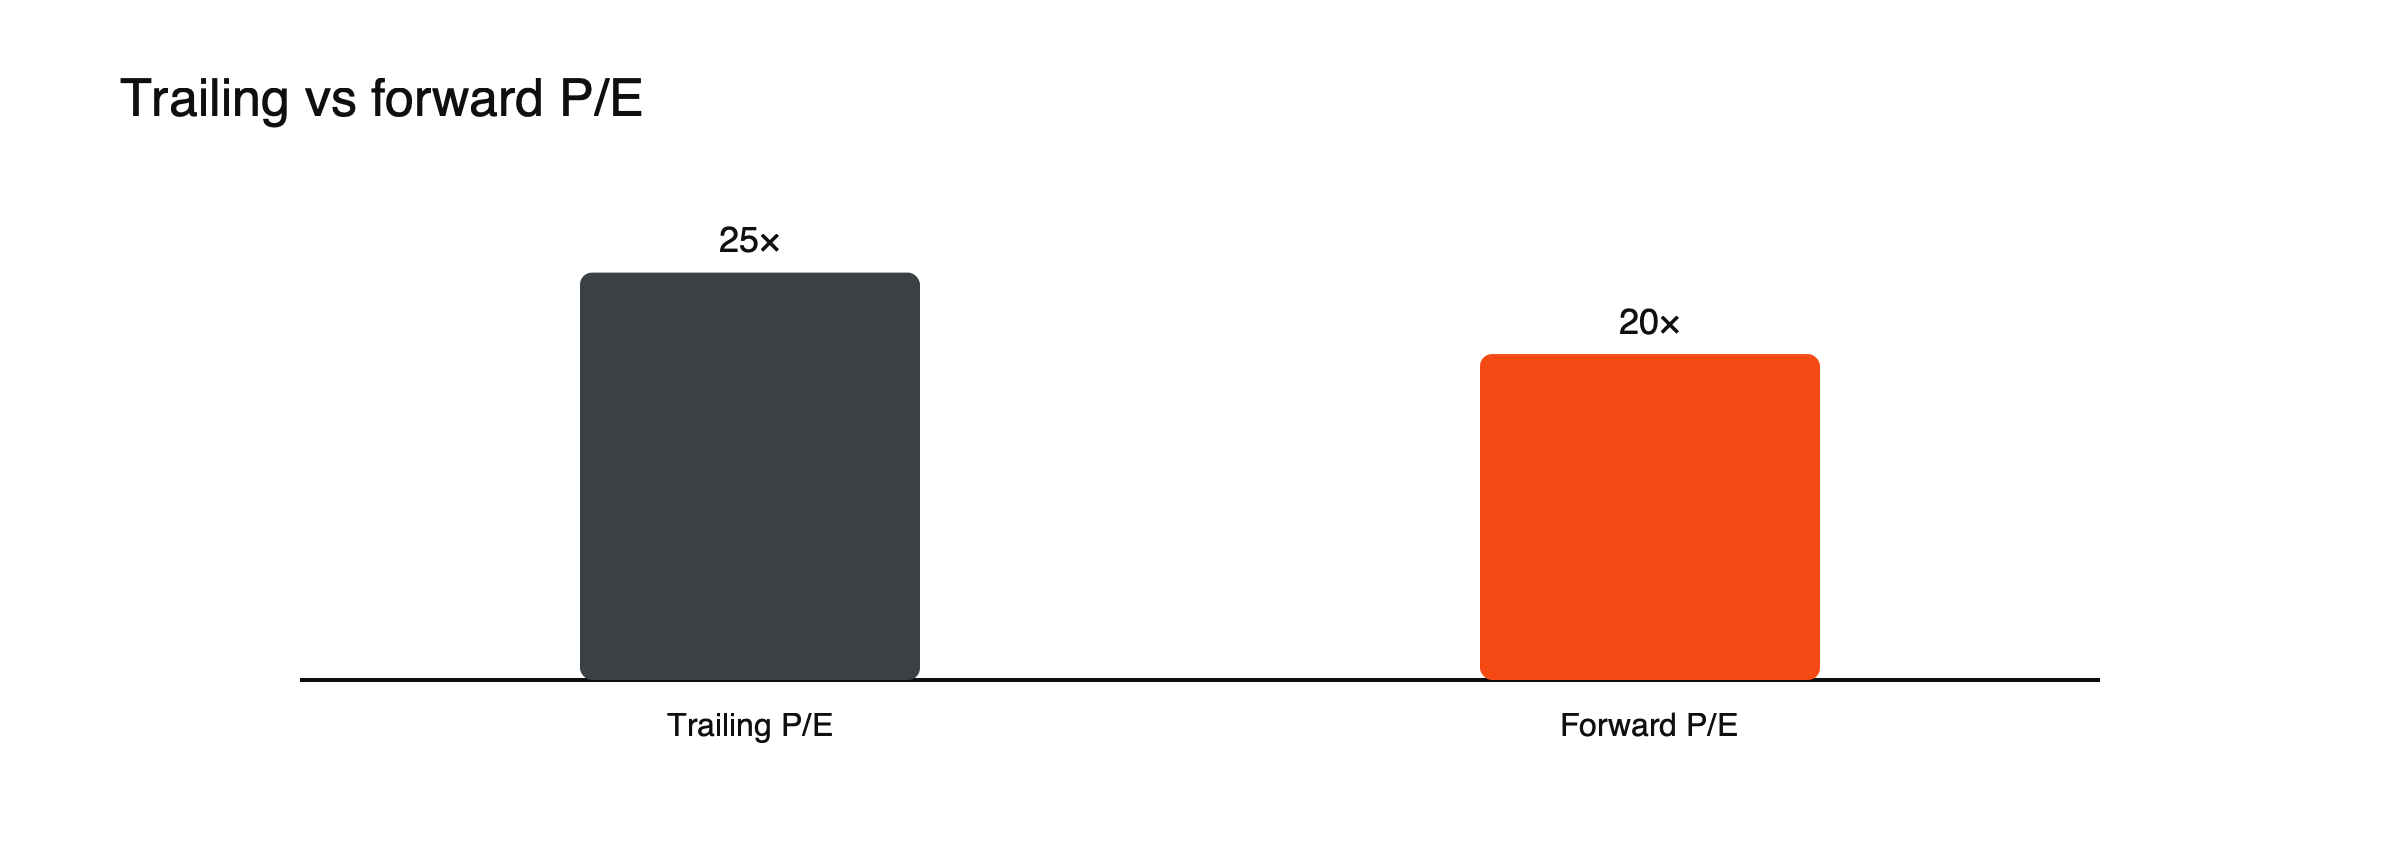
Figura: P/E trailing frente a P/E forward (valores de ejemplo).
El inverso, beneficios ÷ precio, es el rendimiento por beneficios (earnings yield): 6 ÷ 150 = 4 %, útil para compararlo con los rendimientos de los bonos.
(Las cifras anteriores son un ejemplo).
Ejemplo práctico: ExampleCo
ExampleCo, la empresa hipotética utilizada en estas guías, ganó 1,95 $ por acción el año pasado, y sus acciones cotizan a 39 $, lo que supone un P/E trailing de 20. Si los analistas esperan que los beneficios crezcan un 10 % hasta unos 2,15 $, el P/E forward es de aproximadamente 18,2. Su rendimiento por beneficios es 1,95 ÷ 39 = 5 %. (Cifras hipotéticas).
P/E y crecimiento: el ratio PEG
Un P/E por sí solo dice poco sobre si una acción es cara, porque las empresas que crecen rápido justifican múltiplos más altos. El ratio PEG divide el P/E entre la tasa de crecimiento anual esperada de los beneficios, expresada en porcentaje. El P/E de 20 de ExampleCo y un crecimiento esperado del 10 % dan un PEG de 2,0; una empresa con un P/E de 30 y un crecimiento del 25 % tiene un PEG de 1,2, más barata en relación con su crecimiento a pesar de su P/E más alto. El PEG depende de previsiones de crecimiento, que a menudo fallan, por lo que es una guía aproximada y no una medida precisa.
Cómo interpretarlo
- Compara dentro de un sector: el software y las empresas de servicios públicos cotizan de forma natural a P/E distintos.
- Compara con el crecimiento: un P/E alto puede ser razonable si los beneficios crecen rápidamente.
- Compara con el historial de la propia empresa.
Qué impulsa el múltiplo
Los inversores pagan un P/E más alto por las empresas con un crecimiento más rápido y fiable, posiciones competitivas sólidas, altos rendimientos sobre el capital y bajo endeudamiento. Pagan menos por los negocios cíclicos cerca de beneficios máximos, las empresas que enfrentan disrupción o regulación y aquellas con balances débiles. Los tipos de interés marcan el contexto: cuando los bonos seguros rinden más, los inversores exigen más beneficios por cada dólar invertido, lo que empuja a la baja los P/E en todo el mercado.
Rendimiento por beneficios frente a rendimientos de bonos
Comparar el rendimiento por beneficios con los rendimientos de los bonos del Estado da una idea aproximada de cuánto rendimiento extra ofrecen las acciones por su riesgo adicional. El rendimiento por beneficios del 5 % de ExampleCo frente a un bono a 10 años que rinde, por ejemplo, el 4,3 % deja una diferencia de solo 0,7 puntos porcentuales; cuando los rendimientos de los bonos eran mucho más bajos, ese mismo rendimiento por beneficios parecía mucho más atractivo. La comparación es imperfecta, porque los beneficios pueden crecer mientras los cupones de los bonos son fijos, pero ayuda a explicar por qué la subida de los rendimientos presiona las valoraciones.
Limitaciones
- Sin beneficios, sin P/E: las empresas con pérdidas no tienen un P/E significativo.
- Las partidas extraordinarias pueden distorsionar el BPA. Consulta cómo se calcula el beneficio por acción.
- La deuda se ignora: el EV/EBITDA la tiene en cuenta. Consulta qué es el EV/EBITDA.
- Los tipos importan: los rendimientos de bonos más altos suelen significar P/E aceptables más bajos. Consulta cómo afectan los tipos de interés a los precios de las acciones.
Consulta qué mueve los precios de las acciones.
La trampa cíclica
En las empresas cíclicas, como los fabricantes de automóviles, las mineras o los productores químicos, un P/E bajo puede ser engañoso. En el pico de un ciclo, los beneficios son altos y el P/E parece barato, justo antes de que los beneficios caigan. En el punto más bajo, los beneficios están deprimidos y el P/E parece muy alto, a menudo cuando las acciones son en realidad más baratas. Los analistas a veces utilizan los beneficios medios de un ciclo completo para evitar esta trampa.
P/E del mercado en su conjunto
El P/E de un índice completo, como el S&P 500, se observa como indicador de lo caro que está el mercado en relación con su historia. Un P/E elevado del mercado no predice una caída a corto plazo, pero, a lo largo de periodos largos, partir de valoraciones altas ha tendido a traducirse en rentabilidades futuras más bajas. Algunos analistas prefieren un P/E ajustado cíclicamente, que utiliza diez años de beneficios ajustados por inflación para suavizar los ciclos económicos.
Uso del P/E como trader
Los traders a corto plazo rara vez compran o venden únicamente por el P/E, pero los cambios en el múltiplo explican muchos movimientos bruscos: una acción cuyos beneficios superan las previsiones puede caer igualmente si los inversores deciden pagar un múltiplo menor por sus beneficios futuros. Observar el P/E prospectivo antes y después de los resultados muestra si un movimiento se debió a expectativas de beneficios o al múltiplo. Véase qué mueve los precios de las acciones.
Malas interpretaciones habituales
- Considerar barata una acción porque su P/E es menor que el de otra empresa de un sector diferente.
- Ignorar si los beneficios se encuentran en un máximo cíclico.
- Comparar P/E históricos y prospectivos como si fueran lo mismo.
P/E y revisiones de beneficios
Los P/E prospectivos cambian cuando varían los precios y cuando los analistas revisan sus previsiones de beneficios. Una acción cuyo precio se mantiene estable mientras las previsiones suben se vuelve más barata en términos prospectivos; una cuyo precio sube mientras las previsiones bajan se vuelve más cara. Seguir las revisiones junto con el P/E permite saber si una acción se abarata por expectativas a la baja o por una mejora de los beneficios.
P/E muy altos y negativos
Cuando los beneficios están cerca de cero, el P/E se vuelve muy grande e inestable: una empresa que gana unos pocos céntimos por acción puede mostrar un P/E de varios cientos que apenas significa algo. Cuando los beneficios son negativos, el ratio no tiene ningún significado. En estos casos, los inversores recurren a medidas basadas en las ventas, el flujo de caja o el valor empresa, o bien a los beneficios previstos dentro de varios años.
P/E distintos para negocios distintos
Las empresas de software y tecnología de crecimiento rápido suelen cotizar a P/E muy por encima de la media del mercado, mientras que los bancos, las eléctricas y los productores de energía suelen cotizar por debajo. Estas diferencias reflejan el crecimiento, el riesgo y el comportamiento de los beneficios a lo largo del ciclo económico, por lo que las comparaciones resultan más útiles dentro de un mismo sector.
Una comprobación rápida del P/E
- ¿El P/E es histórico o prospectivo, y los beneficios están ajustados?
- ¿Cómo se compara con los competidores del sector y con la historia de la propia empresa?
- ¿Los beneficios están en un máximo o un mínimo cíclico?
- ¿Qué crecimiento se espera y qué fiabilidad tiene esa previsión?
- ¿Qué están haciendo los rendimientos de los bonos?
Responder a estas preguntas convierte un único número en una comparación útil. Lo más importante es que el P/E es una herramienta de comparación, no un veredicto sobre el valor. Usado de esta manera, puede ser muy informativo y rápido.
Preguntas frecuentes
¿Qué es un buen ratio P/E?
No existe un nivel único que sea bueno. Depende del sector, el crecimiento, el riesgo y los tipos de interés. Comparar con los competidores y con la historia de la propia empresa es más útil que cualquier cifra fija.
¿Por qué algunas empresas no tienen P/E?
Porque no tienen beneficios o están perdiendo dinero, por lo que el ratio no tiene significado. Los inversores recurren entonces a otras medidas, como el precio sobre ventas o el EV/EBITDA.
Las cifras de apalancamiento, márgenes y costes de este artículo son valores de ejemplo con fines ilustrativos. Las condiciones reales dependen del proveedor, del instrumento y de la normativa de su país.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el importe que invierta.