
Cómo leer un estado de flujo de efectivo
Para leer un estado de flujo de efectivo, observe sus tres secciones: actividades de operación, de inversión y de financiamiento. Compare el flujo de efectivo operativo con la utilidad neta para juzgar la calidad de las ganancias, calcule el flujo de caja libre y vea cómo la empresa usó su efectivo. A diferencia del estado de resultados, muestra el dinero real que entra y sale.
Para leer un estado de flujo de efectivo, observe sus tres secciones: flujos de efectivo de las actividades de operación, de inversión y de financiamiento; compare el flujo de efectivo operativo con la utilidad neta para juzgar la calidad de las ganancias; calcule el flujo de caja libre y vea cómo la empresa usó su efectivo. A diferencia del estado de resultados, muestra el dinero real que entra y sale.
Antes de empezar
Tenga a la mano el estado de resultados: el estado de flujo de efectivo normalmente parte de la utilidad neta y la ajusta.
Lectura sección por sección
Actividades de operación
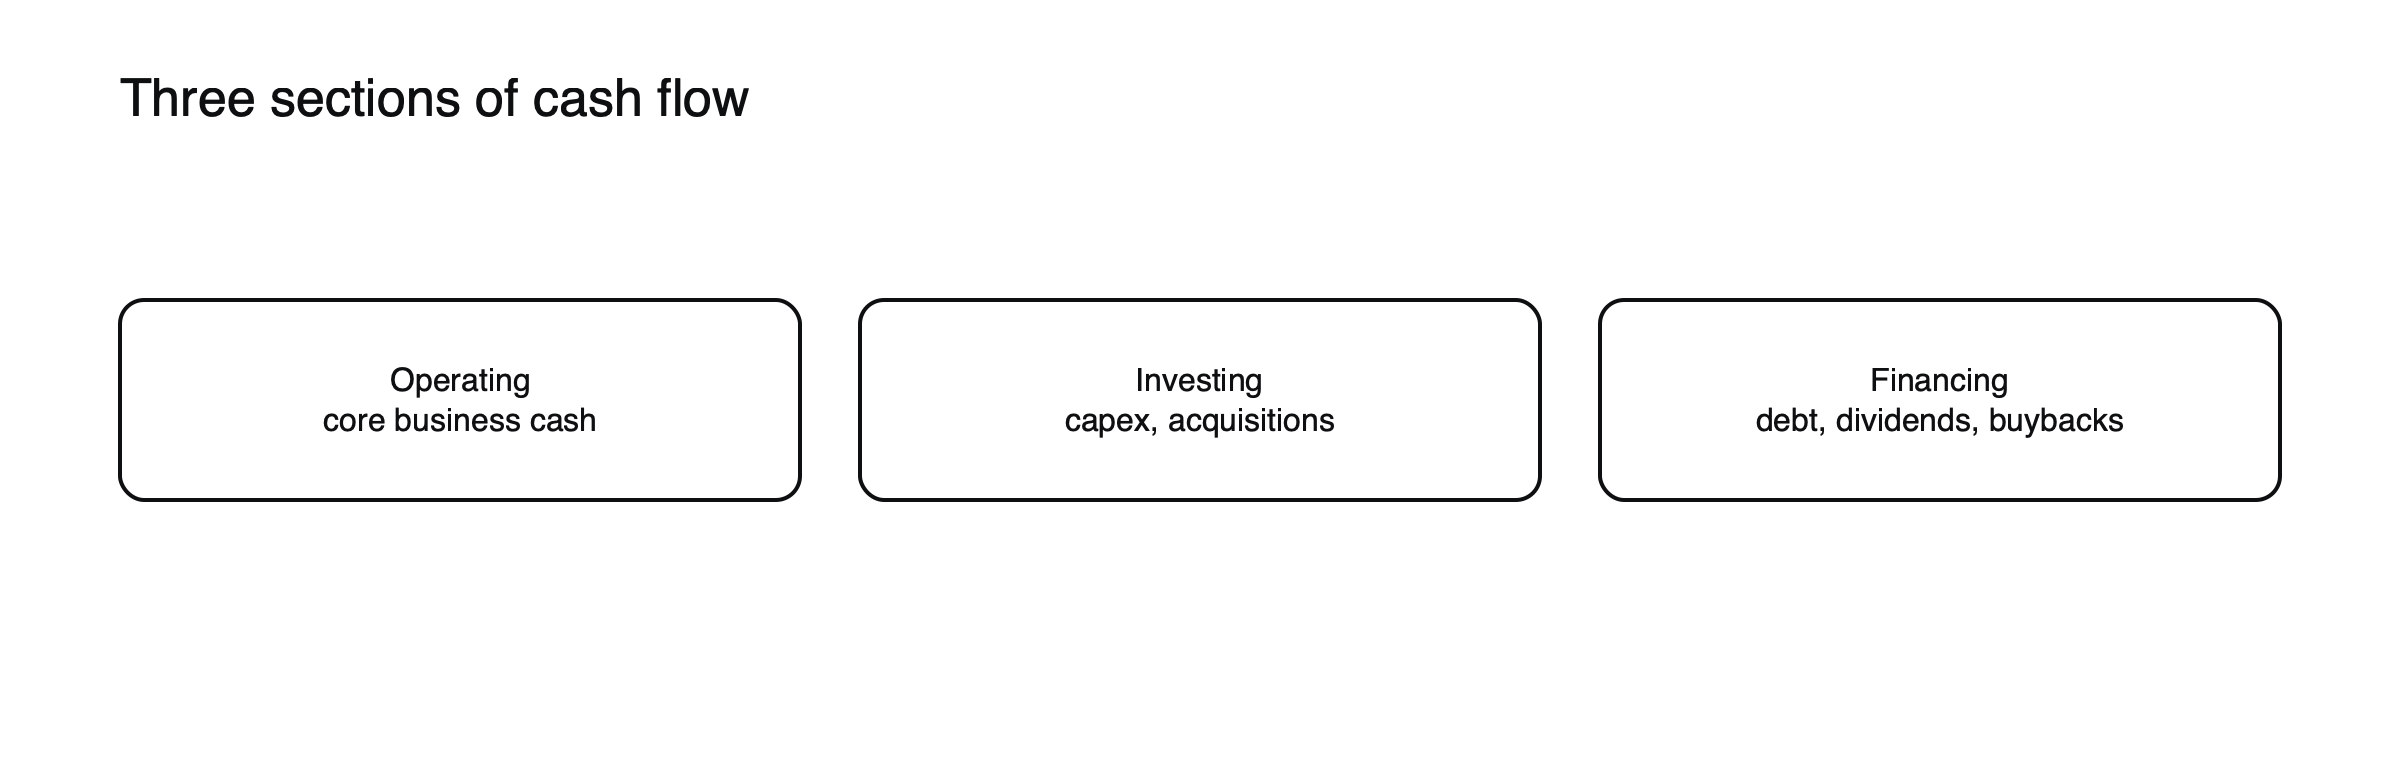 Figura: Las tres secciones del estado de flujo de efectivo.
Efectivo generado por el negocio principal: la utilidad neta ajustada por partidas que no implican efectivo, como la depreciación, y por cambios en el capital de trabajo. ExampleCo: $160 millones.
Comparar con la utilidad neta
El flujo de efectivo operativo de ExampleCo, de $160 millones, supera la utilidad neta de $97.5 millones, una señal saludable. Si la utilidad neta supera con regularidad al flujo de efectivo operativo, las ganancias podrían ser de menor calidad.
Actividades de inversión
Inversiones de capital (capex), adquisiciones y venta de activos. ExampleCo destinó $60 millones a proyectos de capital.
Flujo de caja libre
Flujo de efectivo operativo − capex = $100 millones. Consulte cómo calcular el flujo de caja libre.
Actividades de financiamiento
Préstamos, pago de deuda, dividendos y recompras de acciones. Muestra cómo se devolvió efectivo a los accionistas o cómo se obtuvo.
El estado de flujo de efectivo de ExampleCo
| Concepto | $ millones |
|---|---|
| Utilidad neta | 97.5 |
| Depreciación y amortización | 50 |
| Otras partidas sin efectivo y capital de trabajo | 12.5 |
| Flujo de efectivo de actividades de operación | 160 |
| Inversiones de capital (capex) | (60) |
| Flujo de efectivo de actividades de inversión | (60) |
| Dividendos pagados ($1.17 × 50 millones de acciones) | (58.5) |
| Recompra de acciones | (20) |
| Deuda pagada | (10) |
| Flujo de efectivo de actividades de financiamiento | (88.5) |
| Cambio neto en el efectivo | 11.5 |
(Empresa hipotética.) El flujo de efectivo operativo cubre con holgura el gasto de capital, y el flujo de caja libre restante de $100 millones cubre los dividendos de $58.5 millones, las recompras y parte de la deuda, dejando un pequeño excedente de efectivo.
Por qué difieren la utilidad y el efectivo
La depreciación reduce la utilidad pero no usa efectivo, por lo que se suma de nuevo. Si los clientes pagan más lento, las cuentas por cobrar aumentan y el efectivo se retrasa respecto de la utilidad; si la empresa paga a sus proveedores más lento, el efectivo se adelanta. La compensación basada en acciones, los deterioros y las ganancias por venta de activos también generan diferencias. A lo largo de varios años, el flujo de efectivo operativo de una empresa sana normalmente iguala o supera a su utilidad neta. Una brecha persistente en sentido contrario merece investigarse.
Errores comunes
Considerar malo un flujo de caja libre negativo en un solo año sin verificar si hubo una inversión fuerte, e ignorar las fluctuaciones puntuales del capital de trabajo. Consulte cómo leer un balance general y qué mueve los precios de las acciones.
Cómo leer la sección de financiamiento
La sección de financiamiento muestra cómo una empresa se financia y recompensa a sus accionistas. Dividendos y recompras constantes, cubiertos por el flujo de caja libre, sugieren un negocio maduro que genera efectivo. Los dividendos pagados con dinero prestado, o las emisiones periódicas de acciones para financiar operaciones, sugieren que el negocio aún no se autofinancia. Los dividendos de ExampleCo equivalen a aproximadamente 59% de su flujo de caja libre, lo que deja margen para mantenerlos en un año más débil.
Señales de alerta en el flujo de efectivo
- Flujo de efectivo operativo consistentemente inferior a la utilidad neta.
- Aumento de cuentas por cobrar o inventarios mucho más rápido que las ventas.
- Gasto de capital persistentemente inferior a la depreciación en un negocio intensivo en capital, lo que puede indicar subinversión.
- Dividendos o recompras financiados con nueva deuda.
- Ingresos extraordinarios importantes, como venta de activos, que ocultan un flujo de efectivo operativo débil.
Conversión de efectivo
Dos ratios sencillos resumen qué tan bien la utilidad se convierte en efectivo. El flujo de efectivo operativo dividido entre la utilidad neta, 160 ÷ 97.5 ≈ 1.64 en el caso de ExampleCo, muestra que cada dólar de utilidad reportada generó alrededor de $1.64 en efectivo operativo, con ayuda de la depreciación. El flujo de efectivo libre dividido entre la utilidad neta, 100 ÷ 97.5 ≈ 1.03, muestra que, después de la inversión, la empresa aún generó ligeramente más efectivo que utilidad. Los ratios muy por debajo de 1 durante varios años son una razón para analizar con más detalle. (Cifras hipotéticas.)
Una empresa en crecimiento, ilustrada
Supongamos que una empresa joven reporta un flujo de efectivo operativo de $50 millones, pero gasta $120 millones en nuevas fábricas, por lo que su flujo de efectivo libre es de −$70 millones. Obtiene $100 millones mediante la emisión de acciones. (Cifras hipotéticas.) Su estado de flujo de efectivo muestra un negocio que todavía no se autofinancia y que depende de la disposición de los inversionistas a aportar capital. Eso puede ser perfectamente sensato si las fábricas generan buenos rendimientos, pero significa que la empresa queda expuesta si los mercados de financiamiento se cierran.
Variaciones estacionales
Muchos negocios acumulan inventario antes de las temporadas altas y cobran el efectivo después, por lo que el flujo de efectivo operativo puede variar considerablemente entre trimestres. Un minorista puede mostrar un flujo de efectivo débil en los meses previos a la temporada navideña y un flujo fuerte después. Comparar años completos, o el mismo trimestre de distintos años, evita interpretar mal estas variaciones.
Dos formas de presentar el flujo de efectivo operativo
La mayoría de las empresas usa el método indirecto, que parte de la utilidad neta y ajusta por partidas que no son en efectivo y por el capital de trabajo, como en la tabla anterior. Algunas usan el método directo, que enumera el efectivo recibido de clientes y el pagado a proveedores y personal. Ambos llegan al mismo total; el método indirecto, sin embargo, facilita ver por qué la utilidad y el efectivo difieren.
Cómo lo usan los traders
Los traders observan el flujo de efectivo en los informes de resultados, porque una utilidad sólida con un flujo de efectivo débil puede generar dudas, mientras que un flujo de efectivo superior a lo esperado puede respaldar una acción aunque las utilidades decepcionen. La guía sobre flujo de efectivo libre se ha convertido en una cifra clave para muchas empresas.
Gasto de capital frente a depreciación
Comparar el gasto de capital con la depreciación muestra si una empresa está manteniendo, haciendo crecer o reduciendo su base de activos. ExampleCo gasta $60 millones al año frente a $50 millones de depreciación, un poco más de lo necesario para reemplazar equipos desgastados, lo que es consistente con un crecimiento moderado. Un negocio que gasta muy por debajo de la depreciación durante años puede estar impulsando el efectivo de corto plazo a costa de su futuro; uno que gasta muy por encima está invirtiendo fuertemente, lo que debería reflejarse en un crecimiento posterior. (Cifras hipotéticas.)
A dónde va el efectivo con el tiempo
Leer varios años de estados de flujo de efectivo en conjunto muestra las prioridades de una empresa. Algunas reinvierten la mayor parte de su efectivo en crecimiento; otras pagan dividendos estables y recompran acciones; otras usan el efectivo principalmente para pagar deuda o realizar adquisiciones. Un patrón de grandes adquisiciones seguidas de deterioros contables, o de recompras a precios altos seguidas de emisiones de acciones a precios bajos, dice algo sobre el criterio de la administración. El estado de flujo de efectivo es el lugar donde esas decisiones son más fáciles de ver.
Flujo de efectivo y deuda
Los prestamistas examinan de cerca el flujo de efectivo porque es lo que paga la deuda. El flujo de efectivo operativo de $160 millones de ExampleCo cubre ocho veces sus $20 millones de intereses anuales, un margen cómodo. Una empresa cuyo flujo de efectivo apenas cubre sus intereses tiene poco margen si el negocio se debilita. (Cifras hipotéticas.) La cobertura basada en efectivo suele ser una prueba mucho más confiable que las medidas basadas en utilidades.
Preguntas frecuentes
¿Un flujo de efectivo libre negativo es siempre malo?
No. Las empresas de crecimiento rápido suelen invertir fuertemente, lo que produce flujos de efectivo libres negativos durante años. Lo que importa es si la inversión probablemente rendirá frutos y si la empresa puede financiarla.
¿Por qué los inversionistas confían más en el flujo de efectivo que en las utilidades?
Porque el efectivo es más difícil de moldear con decisiones contables que la utilidad. Una empresa puede reportar utilidades mientras se queda sin efectivo, pero no puede pagar dividendos ni deudas sin efectivo.
Las cifras de la empresa en este artículo son un ejemplo hipotético («ExampleCo») con fines ilustrativos.
Este artículo es contenido educativo y no constituye asesoría financiera, de inversión, legal ni fiscal. Los activos digitales son volátiles y puede perder el monto que invierta.
Fuentes
- Cómo leer estados financieros para invertir (flujo de efectivo libre = flujo de efectivo operativo − capex; flujo de efectivo vs. utilidad neta) — Investing.com Academy
- Guía para principiantes sobre los estados financieros (cuatro estados; activos = pasivos + patrimonio de los accionistas) — SEC de EE. UU.