
Como Ler uma Demonstração de Fluxo de Caixa
Aprenda a ler a demonstração do fluxo de caixa: suas três seções, o fluxo de caixa operacional em comparação com o lucro líquido, o fluxo de caixa livre e como a empresa usa seu caixa.
Para ler uma demonstração de fluxo de caixa, analise suas três seções: atividades operacionais, de investimento e de financiamento; compare o fluxo de caixa operacional com o lucro líquido para avaliar a qualidade dos lucros; calcule o fluxo de caixa livre; e veja como a empresa usou seu caixa. Diferentemente da demonstração do resultado, ela mostra o dinheiro real que entra e sai.
Antes de começar
Tenha a demonstração do resultado à mão: a demonstração do fluxo de caixa normalmente parte do lucro líquido e o ajusta.
Lendo seção por seção
Atividades operacionais
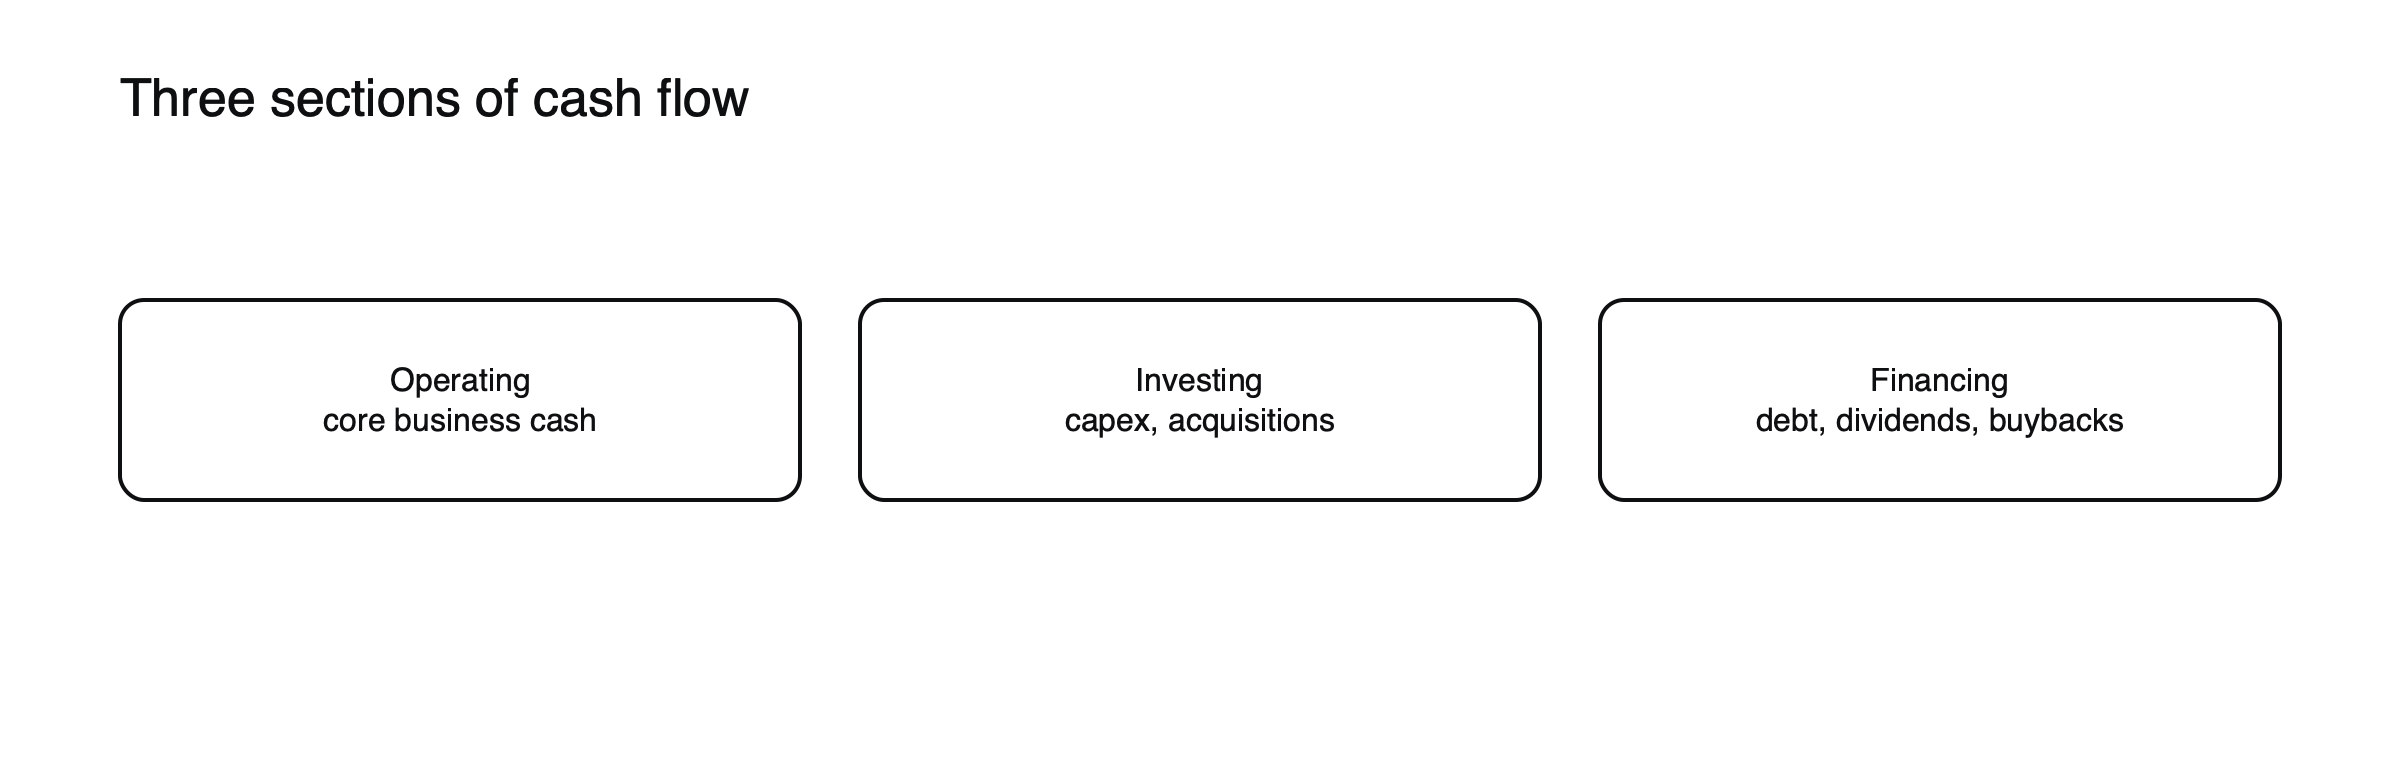 Figura: As três seções da demonstração do fluxo de caixa.
Caixa gerado pelo negócio principal: lucro líquido ajustado por itens não monetários, como depreciação, e por variações no capital de giro. ExampleCo: $160 milhões.
Comparar com o lucro líquido
O fluxo de caixa operacional da ExampleCo, de $160 milhões, supera o lucro líquido de $97,5 milhões, um sinal saudável. Se o lucro líquido exceder regularmente o fluxo de caixa operacional, os lucros podem ter menor qualidade.
Atividades de investimento
Investimentos em capital (capex), aquisições e venda de ativos. A ExampleCo gastou $60 milhões em projetos de capital.
Fluxo de caixa livre
Fluxo de caixa operacional − capex = $100 milhões. Veja como calcular o fluxo de caixa livre.
Atividades de financiamento
Empréstimos, pagamento de dívidas, dividendos e recompras de ações. Mostra como o caixa foi devolvido aos acionistas ou captado.
Demonstração do fluxo de caixa da ExampleCo
| Linha | $ milhões |
|---|---|
| Lucro líquido | 97,5 |
| Depreciação e amortização | 50 |
| Outros itens não monetários e capital de giro | 12,5 |
| Caixa das atividades operacionais | 160 |
| Investimentos em capital (capex) | (60) |
| Caixa das atividades de investimento | (60) |
| Dividendos pagos ($1,17 × 50 milhões de ações) | (58,5) |
| Recompra de ações | (20) |
| Dívida paga | (10) |
| Caixa das atividades de financiamento | (88,5) |
| Variação líquida do caixa | 11,5 |
(Empresa hipotética.) O fluxo de caixa operacional cobre com folga os gastos de capital, e o fluxo de caixa livre restante de $100 milhões cobre os dividendos de $58,5 milhões, as recompras e parte da amortização de dívidas, sobrando um pouco de caixa.
Por que lucro e caixa diferem
A depreciação reduz o lucro, mas não usa caixa, por isso é somada de volta. Se os clientes pagarem mais devagar, as contas a receber aumentam e o caixa fica atrás do lucro; se a empresa pagar os fornecedores mais devagar, o caixa fica à frente. Remuneração baseada em ações, perdas por redução ao valor recuperável (impairment) e ganhos na venda de ativos também geram diferenças. Ao longo de vários anos, o fluxo de caixa operacional de uma empresa saudável costuma igualar ou superar o lucro líquido. Uma diferença persistente no sentido oposto merece investigação.
Erros comuns
Tratar um fluxo de caixa livre negativo em um único ano como ruim, sem verificar se há investimentos pesados, e ignorar oscilações pontuais no capital de giro. Veja como ler um balanço patrimonial e o que move os preços das ações.
Lendo a seção de financiamento
A seção de financiamento mostra como uma empresa se financia e remunera os acionistas. Dividendos e recompras constantes, cobertos pelo fluxo de caixa livre, sugerem um negócio maduro e gerador de caixa. Dividendos pagos com dinheiro emprestado, ou emissões regulares de ações para financiar operações, sugerem que o negócio ainda não se autofinancia. Os dividendos da ExampleCo equivalem a cerca de 59% do seu fluxo de caixa livre, deixando espaço para mantê-los em um ano mais fraco.
Sinais de alerta no fluxo de caixa
- Fluxo de caixa operacional consistentemente abaixo do lucro líquido.
- Contas a receber ou estoques crescendo muito mais rápido que as vendas.
- Gastos de capital persistentemente abaixo da depreciação em um negócio intensivo em capital, o que pode indicar subinvestimento.
- Dividendos ou recompras financiados por nova dívida.
- Grandes entradas pontuais, como venda de ativos, mascarando um fluxo de caixa operacional fraco.
Conversão de caixa
Dois índices simples resumem o quanto o lucro se transforma em caixa. O fluxo de caixa operacional dividido pelo lucro líquido, 160 ÷ 97,5 ≈ 1,64 para a ExampleCo, mostra que cada dólar de lucro contábil gerou cerca de $1,64 em caixa operacional, com ajuda da depreciação. O fluxo de caixa livre dividido pelo lucro líquido, 100 ÷ 97,5 ≈ 1,03, mostra que, após os investimentos, a empresa ainda gerou um pouco mais de caixa do que de lucro. Índices bem abaixo de 1 por vários anos são motivo para uma análise mais cuidadosa. (Valores hipotéticos.)
Uma empresa em crescimento, ilustrada
Suponha que uma empresa jovem apresente fluxo de caixa operacional de $50 milhões, mas gaste $120 milhões em novas fábricas, de modo que o fluxo de caixa livre seja de −$70 milhões. Ela levanta $100 milhões com a emissão de ações. (Valores hipotéticos.) Sua demonstração de fluxo de caixa mostra um negócio que ainda não se autofinancia e que depende da disposição dos investidores em fornecer capital. Isso pode ser perfeitamente sensato se as fábricas gerarem bons retornos, mas significa que a empresa fica exposta caso os mercados de financiamento se fechem.
Oscilações sazonais
Muitos negócios formam estoques antes das temporadas de maior movimento e recebem o dinheiro depois, de modo que o fluxo de caixa operacional pode oscilar entre trimestres. Um varejista pode apresentar fluxo de caixa fraco nos meses que antecedem a temporada de fim de ano e forte depois. Comparar anos completos, ou o mesmo trimestre em anos diferentes, evita interpretações equivocadas dessas oscilações.
Duas formas de apresentar o fluxo de caixa operacional
A maioria das empresas usa o método indireto, partindo do lucro líquido e ajustando itens não monetários e o capital de giro, como na tabela acima. Algumas poucas usam o método direto, listando o caixa recebido de clientes e o pago a fornecedores e funcionários. Ambos chegam ao mesmo total; o método indireto facilita enxergar por que lucro e caixa diferem.
Como os traders usam essa informação
Os traders acompanham o fluxo de caixa nos releases de resultados, porque um lucro forte com fluxo de caixa fraco pode gerar dúvidas, enquanto um fluxo de caixa acima das expectativas pode sustentar uma ação mesmo quando os lucros decepcionam. A projeção de fluxo de caixa livre tornou-se um número-chave para muitas empresas.
Investimentos em capital versus depreciação
Comparar o capex com a depreciação mostra se a empresa está mantendo, expandindo ou reduzindo sua base de ativos. A ExampleCo gasta $60 milhões por ano contra $50 milhões de depreciação, um pouco mais do que o necessário para substituir equipamentos desgastados, o que é compatível com um crescimento modesto. Um negócio que investe muito abaixo da depreciação por anos pode estar aumentando o caixa de curto prazo às custas do seu futuro; já um que investe muito acima disso está investindo pesadamente, o que deve aparecer no crescimento mais adiante. (Valores hipotéticos.)
Para onde vai o dinheiro ao longo do tempo
Ler vários anos de demonstrações de fluxo de caixa em conjunto revela as prioridades de uma empresa. Algumas reinvestem a maior parte do caixa em crescimento; outras pagam dividendos regulares e recompram ações; outras usam o caixa principalmente para quitar dívidas ou fazer aquisições. Um padrão de grandes aquisições seguidas de baixas contábeis, ou de recompras a preços altos seguidas de emissões de ações a preços baixos, diz algo sobre o julgamento da administração. A demonstração de fluxo de caixa é onde essas escolhas são mais fáceis de ver.
Fluxo de caixa e dívida
Credores analisam o fluxo de caixa com atenção porque é ele que paga as dívidas. O fluxo de caixa operacional da ExampleCo, de $160 milhões, cobre seus $20 milhões de juros anuais oito vezes, uma margem confortável. Uma empresa cujo fluxo de caixa mal cobre os juros tem pouca folga se o negócio enfraquecer. (Valores hipotéticos.) A cobertura baseada em caixa costuma ser um teste bem mais confiável do que medidas baseadas em lucro.
Perguntas frequentes
O fluxo de caixa livre negativo é sempre ruim?
Não. Empresas de crescimento acelerado costumam investir pesadamente, gerando fluxo de caixa livre negativo por anos. O que importa é se o investimento tende a dar retorno e se a empresa consegue financiá-lo.
Por que os investidores confiam mais no fluxo de caixa do que no lucro?
Porque o caixa é mais difícil de moldar com escolhas contábeis do que o lucro. Uma empresa pode reportar lucros enquanto fica sem caixa, mas não consegue pagar dividendos ou dívidas sem caixa.
As cifras da empresa neste artigo são um exemplo hipotético (“ExampleCo”) para fins ilustrativos.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.