
Commodities vs. Ações em Períodos Inflacionários
Em períodos de inflação alta e em alta, as commodities historicamente superaram as ações. Veja os números, o caso dos anos 1970 e quando essa relação se inverte.
Na comparação entre commodities e ações em períodos de inflação, as commodities costumam ter melhor desempenho quando a inflação está alta e em alta. Um estudo de oito desses períodos nos EUA desde a Segunda Guerra Mundial constatou que as ações tiveram retorno real médio de cerca de −7% ao ano, enquanto as commodities tiveram média de cerca de +14%. Em 2022, as commodities em geral subiram cerca de 18%, enquanto as ações dos EUA caíram cerca de 18%.
Por que as commodities tendem a vencer
Os preços das commodities são uma parte direta da inflação: quando energia, metais e alimentos ficam mais caros, quem detém commodities se beneficia. As ações sofrem porque os custos de insumos sobem, as margens de lucro são pressionadas e juros mais altos reduzem o que os investidores pagam pelos lucros futuros.
Lado a lado
| Commodities | Ações | |
|---|---|---|
| Inflação alta e em alta (média dos EUA no pós-guerra) | Cerca de +14% real ao ano | Cerca de −7% real ao ano |
| 1970–1981 | S&P GSCI subiu mais de 700% | S&P 500 subiu pouco mais de 40% |
| 2022 | Commodities em geral cerca de +18% | S&P 500 cerca de −18% |
| Longo prazo, todos os períodos | Retornos menores e mais voláteis | Retornos mais altos ao longo do tempo |
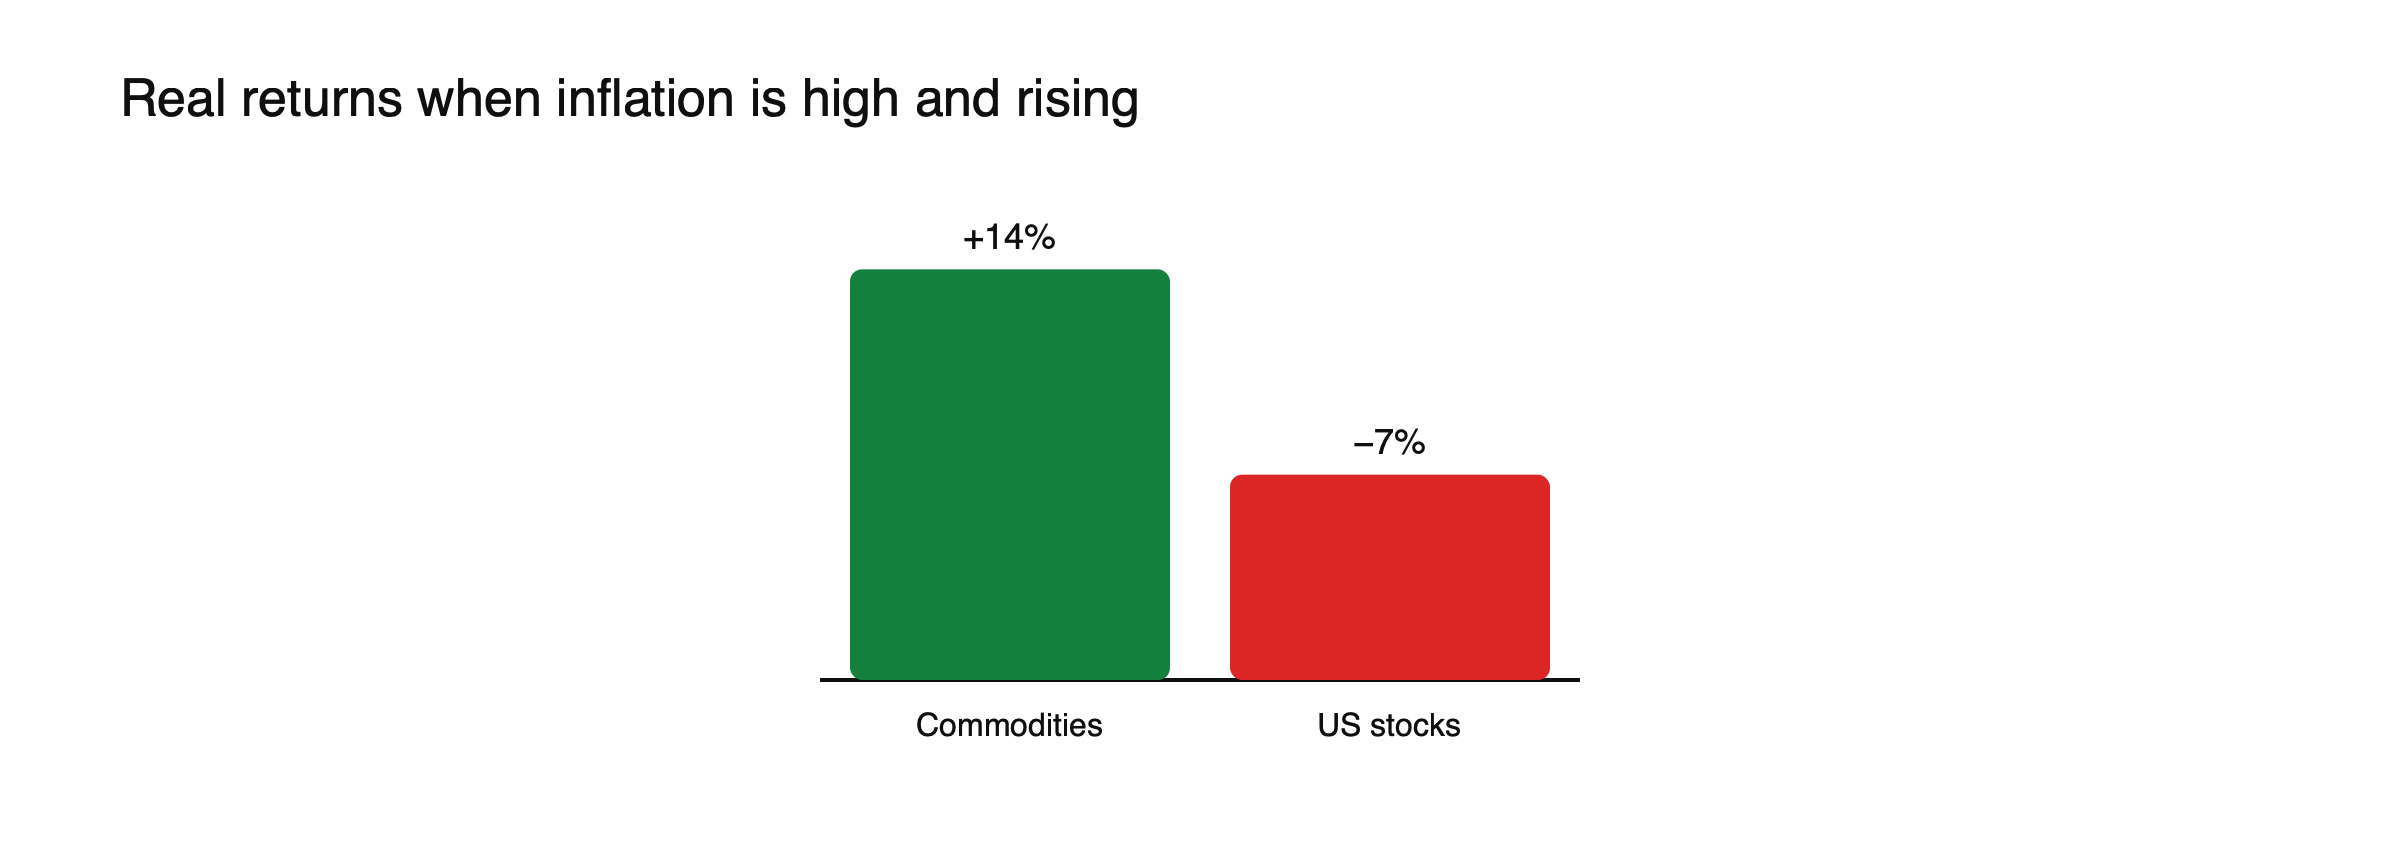 Figura: Retornos reais quando a inflação está alta e em alta. Fonte: estudo Man Group/Duke via Bloomberg.
Os anos 1970, em mais detalhes
Os anos 1970 trouxeram dois choques do petróleo, um dólar enfraquecido e uma inflação que chegou a dois dígitos. De 1970 a 1981, um índice amplo de commodities subiu mais de 700%, enquanto o S&P 500 subiu pouco mais de 40% em preço, muito abaixo da inflação. Os acionistas perderam muito em termos reais, enquanto os detentores de commodities foram recompensados. A década continua sendo a principal referência sobre como os dois ativos se comportam quando a inflação se torna enraizada. Veja o que os anos 1970 ensinaram aos mercados sobre inflação.
Nem todas as commodities se comportam igual
A energia costuma ter sido o hedge mais forte contra a inflação, porque impulsiona a inflação diretamente. Os metais industriais dependem mais do crescimento e podem cair se a inflação provocar uma recessão. As commodities agrícolas respondem ao clima e à oferta, além da inflação. O ouro se comporta de maneira diferente de todas elas, reagindo às taxas reais e ao medo tanto quanto à inflação. Um índice amplo de commodities combina todos esses comportamentos.
Onde a resposta usual se inverte
Em períodos longos, as ações superaram muito as commodities, porque as empresas crescem e reinvestem, enquanto as commodities não geram renda. As commodities também podem cair bruscamente quando a inflação é controlada e os juros sobem, como após 1980. Mesmo setores próximos às commodities, como as ações de energia, tiveram retornos reais apenas levemente positivos em períodos de alta inflação, segundo um estudo.
Um hedge dimensionado para uma carteira, ilustrado
Suponha uma carteira com 90% em ações e 10% em commodities amplas em um ano como 2022, com ações caindo 18% e commodities subindo 18%. (Cálculo ilustrativo.) A carteira cai cerca de 14,4%, em vez de 18%. Em um ano típico de baixa inflação, a posição em commodities pode ficar para trás, reduzindo levemente os retornos. O custo é uma perda modesta em tempos normais em troca de proteção significativa em choques inflacionários.
Como os investidores usam a comparação
As commodities são principalmente um hedge contra surpresas inflacionárias, e não um motor de crescimento de longo prazo. O momento importa: quando a inflação já está evidente, as commodities talvez já tenham subido muito. Veja o que 2022 ensinou aos investidores sobre diversificação e como os choques de energia se propagam pela inflação, pelos juros e pelas moedas. Para a visão de ciclo, leia ações, títulos e commodities ao longo do ciclo de juros.
Quais ações resistem
Nem todas as ações sofrem igualmente com a inflação. Empresas de energia e materiais, que vendem commodities, frequentemente se saem relativamente bem, assim como empresas com forte poder de precificação, capazes de repassar custos mais altos. Empresas com alto endividamento, margens reduzidas ou lucros distantes no futuro tendem a sofrer mais. Alguns investidores preferem ações de produtoras de commodities às próprias commodities, embora o estudo citado acima tenha constatado que as ações de energia tiveram apenas ganhos reais leves em períodos de alta inflação. Veja o que move os preços do petróleo bruto.
Como obter exposição a commodities
Investidores geralmente acessam commodities por meio de fundos baseados em futuros, ações de produtoras de commodities ou CFDs. Fundos baseados em futuros podem sofrer quando as curvas de futuros estão em contango, porque a rolagem de contratos custa dinheiro, de modo que seus retornos podem diferir dos preços à vista. CFDs oferecem exposição direta ao preço com alavancagem, mas mantê-los por longos períodos gera custos de financiamento.
Inflação surpresa versus inflação esperada
As commodities tendem a ter melhor desempenho quando a inflação é maior do que o mercado esperava. A inflação já precificada, por meio dos rendimentos dos títulos e dos futuros de commodities, oferece menos benefício, porque os preços já se ajustaram antecipadamente. É por isso que as commodities frequentemente disparam no início de um choque inflacionário e depois estagnam quando o choque é amplamente reconhecido, mesmo que a inflação continue alta.
Quando as commodities caem junto com as ações
Em recessões impulsionadas pela demanda, as commodities geralmente caem junto com as ações. No segundo semestre de 2008, o petróleo despencou de mais de US$ 140 por barril para cerca de US$ 32, enquanto a crise financeira esmagava a demanda, e as ações caíram pela metade. As commodities protegem contra choques inflacionários, não contra recessões ou crises financeiras. Veja o que aconteceu nos mercados em 2008.
A alta do petróleo em 2026
Depois que o Estreito de Ormuz foi efetivamente fechado no início de 2026, o Brent subiu de cerca de US$ 72 para cerca de US$ 120, antes de recuar para cerca de US$ 72 no início de julho, quando o trânsito foi retomado. Investidores que compraram petróleo no início do choque ganharam rapidamente, enquanto os que compraram perto do pico sofreram quando a oferta voltou. O episódio mostrou como as proteções com commodities podem reverter rapidamente. Veja como os choques energéticos se propagam pelos mercados.
Moedas de commodities
As moedas de países exportadores de commodities, como o dólar australiano, o dólar canadense e a coroa norueguesa, frequentemente se valorizam junto com os preços das commodities. Alguns investidores as usam como uma forma alternativa de obter exposição aos ciclos de commodities, com volatilidade menor do que a das próprias commodities, mas com sensibilidade adicional às taxas de juros locais.
Interpretações equivocadas comuns
- Tratar commodities como proteção em todas as quedas do mercado.
- Comprar depois que a inflação já é amplamente esperada.
Após o pico da inflação
Quando os bancos centrais finalmente controlaram a inflação após 1980, com aumentos acentuados das taxas de juros, as commodities entraram em uma longa queda enquanto as ações iniciavam um mercado altista histórico. A reversão mostrou o outro lado da comparação: as commodities se destacam enquanto a inflação sobe, mas podem perder terreno por anos depois que ela é contida. Investidores que mantiveram commodities como uma aposta permanente na inflação sofreram muito nas décadas seguintes.
Outros ativos reais
As commodities não são os únicos ativos ligados à inflação. Títulos atrelados à inflação se ajustam diretamente aos preços; imóveis e infraestrutura podem elevar aluguéis e tarifas ao longo do tempo, embora também sejam sensíveis às taxas de juros. Cada um oferece um tipo diferente de proteção, e combiná-los pode diluir o risco de depender de uma única proteção. Veja o que é o rendimento real.
Quando fazer a troca
Migrar de ações para commodities funciona melhor no início de uma surpresa inflacionária, o que é difícil de identificar em tempo real. Sinais observados pelos investidores incluem a alta da inflação de equilíbrio (breakeven), o aperto da oferta em energia ou metais e bancos centrais que ficam atrás da curva. Como esses sinais são imperfeitos, muitos investidores mantêm uma pequena alocação permanente em commodities, em vez de tentar cronometrar a troca.
Negociando choques inflacionários com CFDs
Os traders costumam expressar visões sobre inflação por meio de CFDs de petróleo, ouro, índices amplos de commodities e índices de ações com grande peso em commodities. Os CFDs de commodities podem oscilar bruscamente com notícias sobre oferta, e manter posições por semanas acrescenta custos de financiamento. Posições dimensionadas para volatilidade normal podem ser sobrecarregadas quando ocorre um choque de oferta, por isso o tamanho da posição e a colocação dos stops precisam refletir as amplitudes muito maiores típicas de períodos inflacionários.
Uma lista de verificação
- A inflação está surpreendendo para cima, ou já está precificada?
- Quais commodities estão impulsionando a inflação: energia, alimentos ou metais?
- Os bancos centrais estão atrasados ou à frente da curva?
- O crescimento está se sustentando, ou uma recessão está se tornando provável?
As respostas ajudam a decidir se as commodities provavelmente continuarão superando as ações ou se a janela já se fechou.
Commodities e o dólar
Como a maioria das commodities é precificada em dólares, um dólar mais fraco tende a elevar seus preços e um dólar mais forte tende a pressioná-los. Em 2022, as commodities subiram apesar de um dólar em forte alta, um sinal de quão poderosos foram os choques de oferta. Em períodos inflacionários mais normais, a direção do dólar pode somar ou subtrair ganhos em commodities, por isso vale acompanhá-lo junto com os dados de inflação. As duas forças podem se reforçar mutuamente quando apontam na mesma direção. Veja como um dólar forte afeta commodities, mercados emergentes e criptomoedas.
Perguntas frequentes
As commodities são um bom investimento de longo prazo?
Em longos períodos, ficaram atrás das ações, pois não geram renda. Seu principal papel é atuar como proteção contra surpresas inflacionárias.
O ouro superou as ações em períodos inflacionários?
Frequentemente, mas não sempre. Em 2022, o ouro ficou praticamente estável enquanto as ações caíram cerca de 18%.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Know a Good Inflation Hedge? (Estudo Man Group/Duke: ações dos EUA −7% em termos reais e commodities +14% em termos reais em oito períodos de alta inflação; ações de energia apenas levemente positivas) — Bloomberg via Advisor Perspectives, abril de 2022
- High inflation not factored in (1970–1981: S&P GSCI com alta superior a 700%, S&P 500 com alta de pouco mais de 40%) — Vontobel
- Commodities are more than just an inflation hedge (2022: commodities +18%, ações dos EUA −18%) — WisdomTree
- Oil price swings (WTI acima de US$ 140 por barril no início de julho de 2008, caindo para US$ 32,40 em dezembro de 2008) — Oxford Institute for Energy Studies, Oxford Energy Forum, novembro de 2009
- OPEC+ decides on additional output increase as transit through the Strait of Hormuz resumes (Brent a cerca de US$ 72 em 3 de julho, abaixo de cerca de US$ 120 após o início do conflito) — FN News, julho de 2026