
Quando os Títulos Sobem, mas as Ações Não: O que o Mercado Está Dizendo?
Quando títulos sobem e ações caem juntos, o mercado costuma precificar crescimento mais lento e juros mais baixos no horizonte.
Quando os títulos sobem e as ações caem juntos, o mercado normalmente está precificando crescimento mais lento e juros mais baixos no horizonte. Os investidores vendem ativos de risco e compram títulos do governo, o que faz os rendimentos caírem. No fim de 2008, os Treasuries de longo prazo subiram quase 15% em um único mês enquanto as ações despencavam. O padrão é um alerta sobre crescimento, não um sinal de timing.
O que significa uma alta dos títulos
Os preços dos títulos sobem quando os rendimentos caem. Os rendimentos caem quando os investidores esperam crescimento mais fraco, inflação menor ou cortes de juros, ou quando buscam a segurança da dívida pública. Uma alta dos títulos junto com a queda das ações combina os dois: medo sobre os lucros e uma corrida por segurança.
Exemplos do passado
2008. Os Treasuries de longo prazo caíram em outubro de 2008, mas subiram quase 15% no mês seguinte e, de setembro de 2008 a fevereiro de 2009, ganharam quase 8% enquanto as ações colapsavam.
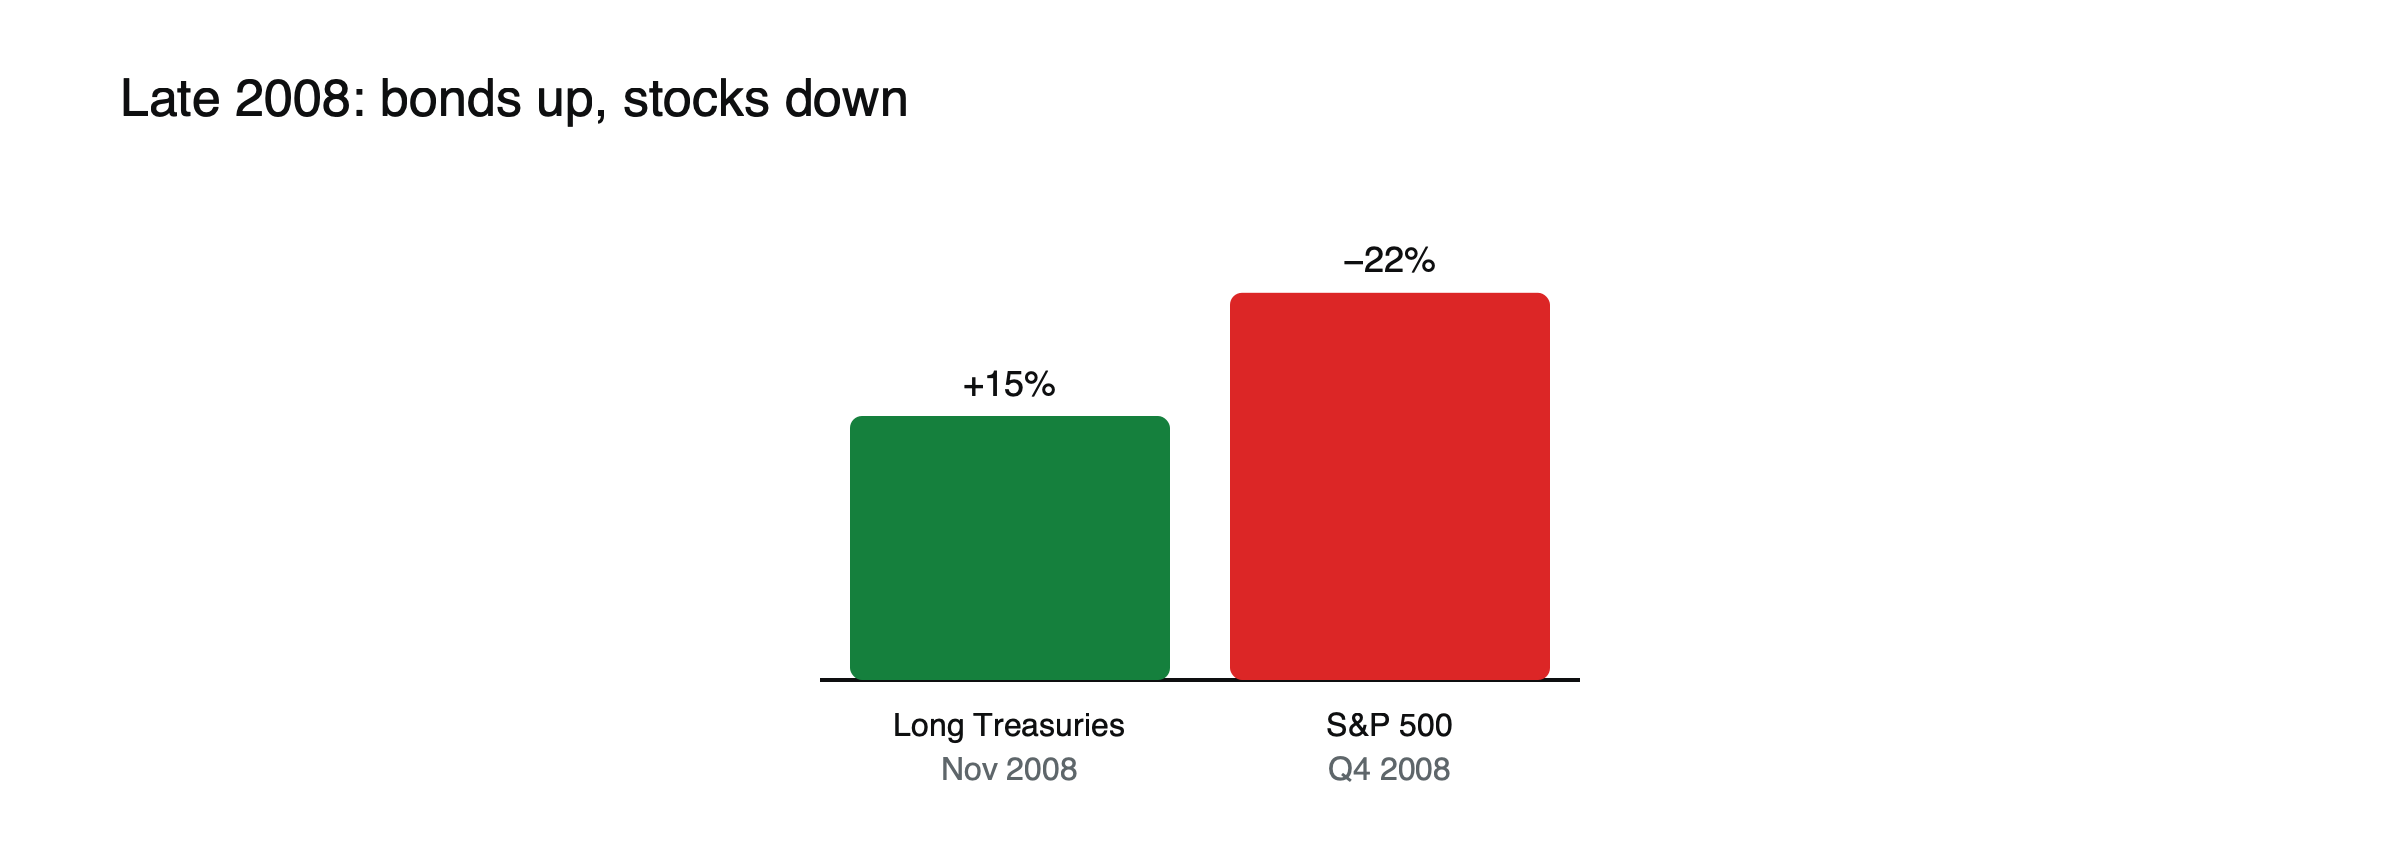
Figura: Os títulos subiram enquanto as ações caíam no fim de 2008.
Início de 2020. Com a propagação da pandemia, os rendimentos dos Treasuries atingiram mínimas recordes repetidas vezes; o título de 10 anos entrou em março a 1,15%, já uma mínima histórica.
Um temor de recessão, ilustrado
Suponha que dados fracos de emprego e pesquisas industriais em queda elevem o temor de recessão. (Cenário ilustrativo.) O S&P 500 cai 6% em duas semanas, o rendimento do Treasury de 10 anos cai de 4,3% para 3,8% e um fundo de Treasuries de longo prazo sobe cerca de 8%. Os spreads de crédito se ampliam e as ações cíclicas caem mais do que as defensivas. Investidores que mantêm ações e Treasuries de longo prazo veem os ganhos em títulos compensarem grande parte das perdas em ações, o padrão clássico que torna os títulos de alta qualidade diversificadores valiosos.
A mensagem na curva de juros
Quando os títulos sobem por temores de crescimento, os rendimentos curtos costumam cair mais rápido que os longos, pois o mercado precifica cortes de juros, inclinando a curva a partir da ponta curta. Essa alta inclinação (bull steepening) sinaliza expectativas de afrouxamento monetário pelo banco central. Se os rendimentos longos caem mais, achatando a curva, o mercado pode estar precificando um período mais longo de crescimento fraco e inflação baixa. Veja o que é a curva de juros.
Quando engana
Pânicos de liquidez. Em meados de março de 2020, uma corrida por caixa empurrou brevemente os rendimentos dos Treasuries bem para cima, mesmo com as ações caindo, porque os investidores venderam tudo o que podiam.
Regimes de inflação. Quando a inflação é a principal preocupação, títulos e ações podem cair juntos, como em 2022. Veja ações vs. títulos quando a inflação está caindo.
Movimentos de política. Compras pelo banco central podem derrubar os rendimentos sem que haja um sinal de crescimento.
O que o dólar acrescenta
Em sustos de crescimento, o dólar costuma se fortalecer à medida que os investidores buscam segurança, e o iene e o franco suíço também sobem. Uma alta dos títulos com dólar mais fraco pode, em vez disso, refletir expectativas de cortes de juros específicos dos EUA. Acompanhar as moedas junto com os títulos ajuda a distinguir uma fuga global para a segurança de uma reprecificação centrada nos EUA. Veja por que o iene costuma subir em quedas do mercado.
Como interpretar
Verifique se os spreads de crédito também estão se ampliando; se sim, o temor de crescimento é generalizado. Veja o que os spreads de crédito dizem aos operadores de ações. Observe também a curva de juros e o dólar. Para a relação mais ampla, leia por que a correlação entre ações e títulos se inverteu após 2021.
O que costuma vir depois
Se o susto de crescimento se mostrar temporário, os rendimentos dos títulos costumam se recuperar e as ações se reerguem, desfazendo os movimentos. Se marcar o início de uma recessão, os títulos podem continuar subindo enquanto os bancos centrais cortam juros, enquanto as ações caem mais antes de eventualmente se recuperar. Em ciclos passados, a alta dos títulos frequentemente começou antes do pior ponto do mercado de ações, uma das razões pelas quais os movimentos dos títulos são acompanhados como alerta antecipado.
Usando o sinal
Para operadores, uma alta acentuada dos títulos junto com a queda das ações recomenda cautela em setores cíclicos e a verificação da exposição a ativos sensíveis ao crédito. Para investidores, mostra por que manter parte em títulos públicos de alta qualidade pode amortecer a carteira em quedas impulsionadas pelo crescimento, desde que a inflação não seja a principal ameaça.
Lista de verificação
- Os spreads de crédito estão se ampliando junto com a alta dos títulos?
- A curva de juros está ficando mais inclinada ou mais plana?
- O que o dólar e o iene estão fazendo?
- A inflação está caindo ou continua sendo a principal preocupação?
2008 em mais detalhes
No outono de 2008, os Treasuries de longo prazo caíram cerca de 3,8% em outubro, quando os investidores venderam quase tudo para obter caixa, e depois subiram quase 15% em novembro, à medida que a crise se aprofundava e o Fed sinalizava apoio maciço. Nos seis meses de setembro de 2008 a fevereiro de 2009, ganharam quase 8%, enquanto as ações desabavam. Os rendimentos de dez anos caíram mais de 1 ponto percentual à medida que os spreads de crédito se ampliavam, o que mostrou uma clássica busca por segurança aliada a uma corrida por liquidez.
Início de 2020
Conforme a pandemia se espalhava em fevereiro e no início de março de 2020, os rendimentos dos Treasuries caíram para mínimas recordes, com o título de dez anos iniciando março em cerca de 1,15%, já uma mínima histórica. Os títulos subiram enquanto as ações caíam, até que a corrida por caixa em meados de março fez os rendimentos dispararem brevemente. A sequência mostrou tanto o poder de diversificação dos Treasuries quanto seus limites em uma crise aguda de liquidez.
Altas nos títulos sem quedas nas ações
Os títulos também podem subir enquanto as ações avançam, quando a queda da inflação permite que os bancos centrais afrouxem a política monetária sem sinalizar recessão. Nesses períodos, ambos se beneficiam das taxas mais baixas. A distinção é importante: uma alta dos títulos com ações em alta normalmente reflete inflação em desaceleração, enquanto uma alta com ações em queda normalmente reflete temores em relação ao crescimento.
O ouro nos mesmos episódios
O ouro costuma subir junto com os Treasuries em sustos de crescimento, já que a queda dos juros reais e o medo o favorecem. Em pânicos agudos de liquidez, o ouro também pode ser vendido para obter caixa, como ocorreu em partes de 2008 e em março de 2020, antes de se recuperar. Veja ouro versus ações em uma queda.
Leituras equivocadas comuns
- Presumir que o mercado de títulos está sempre certo sobre recessões.
- Ignorar pânicos de liquidez ao usar títulos como proteção.
Uma carteira equilibrada em um susto de crescimento, ilustrada
Suponha uma carteira com 60% em ações e 40% em Treasuries de longo prazo. (Composição ilustrativa.) Em um susto de crescimento em que as ações caem 15% e os rendimentos dos Treasuries recuam 1 ponto percentual, uma posição em Treasuries de longo prazo com duração de cerca de 15 ganha aproximadamente 15%. A parte em ações perde 9% da carteira e a parte em títulos ganha cerca de 6%, resultando em uma queda líquida de cerca de 3%, em vez de 9%. Já em um choque inflacionário como o de 2022, ambas as partes podem cair juntas, e a proteção desaparece.
O papel dos bancos centrais
Altas dos títulos em sustos de crescimento costumam antecipar cortes de juros pelos bancos centrais. Quando o banco central confirma o afrouxamento, a alta pode se estender; se ele sinalizar que a inflação ainda exige juros altos, os títulos podem devolver ganhos mesmo com as ações seguindo fracas. A comunicação dos bancos centrais é, portanto, uma parte essencial da leitura da mensagem dos títulos. Veja como as reuniões dos bancos centrais movimentam os mercados.
Lendo o sinal em tempo real
Em tempo real, é difícil saber se uma alta dos títulos reflete um susto passageiro ou uma queda duradoura. Os operadores buscam confirmação em diferentes mercados: spreads de crédito se ampliando, dados econômicos enfraquecendo, preços de commodities caindo e uma curva de juros se inclinando à medida que os cortes de juros se aproximam. Quanto mais esses sinais se alinharem, mais seriamente a mensagem do mercado de títulos deve ser considerada.
Títulos longos versus títulos curtos em um susto
Em sustos de crescimento, tanto os títulos públicos de prazo curto quanto os de prazo longo costumam subir, mas de maneiras diferentes. Os rendimentos curtos caem à medida que o mercado precifica cortes de juros; os longos caem porque os investidores buscam segurança e esperam crescimento menor. Os títulos longos oferecem ganhos de preço maiores por causa de sua duração, enquanto os curtos oferecem ganhos menores e mais estáveis. Investidores que usam títulos como proteção muitas vezes escolhem vencimentos mais longos por essa razão.
Profundidade do mercado de Treasuries
O mercado de Treasuries dos EUA é o maior e mais líquido mercado de títulos do mundo, e por isso é o principal destino do dinheiro em busca de segurança. Seu tamanho permite que enormes fluxos entrem e saiam rapidamente, tornando os rendimentos dos Treasuries um dos sinais mais rápidos de mudança de sentimento. Outros mercados de títulos públicos, como os Bunds alemães, costumam desempenhar um papel semelhante em suas regiões. Durante choques verdadeiramente globais, os investidores muitas vezes compram vários desses mercados ao mesmo tempo, fazendo os rendimentos caírem juntos entre países, o que por si só indica que o medo é amplo e não local, e que o choque tende a afetar economias do mundo todo.
Perguntas frequentes
Os títulos sempre sobem quando as ações caem?
Não. Em sell-offs impulsionados pela inflação, como em 2022, ambos podem cair juntos, e em pânicos agudos de liquidez, até os Treasuries podem ser vendidos brevemente.
Quais títulos sobem mais?
Títulos públicos de longo prazo, porque seus preços são os mais sensíveis à queda dos rendimentos.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Revisiting the Fall of 2008 (Treasuries de longo prazo −3,8% em outubro, quase +15% em novembro; alta de quase 8% de setembro a fevereiro) — A Wealth of Common Sense
- March Market Madness (rendimento do título de 10 anos em mínima recorde de 1,15% antes de março de 2020; a corrida por caixa fez os rendimentos subirem) — ETF.com
- The Only Market Indicator That Works (em 2008, os rendimentos de 10 anos caíram mais de 100 pontos-base enquanto os spreads se ampliavam) — Tim Melvin