
Por que o ciclo de quatro anos do Bitcoin é tão debatido
O ciclo de quatro anos do Bitcoin é debatido porque um mecanismo real e uma narrativa de mercado muito mais ampla são frequentemente tratados como se fossem a mesma coisa.
O ciclo de quatro anos do Bitcoin é debatido porque um mecanismo real e uma narrativa de mercado muito mais ampla são frequentemente tratados como se fossem a mesma coisa. O protocolo reduz a recompensa de bloco (subsídio) a cada 210.000 blocos, aproximadamente a cada quatro anos. A afirmação de que os preços do Bitcoin devem seguir um ciclo repetível de alta e queda de quatro anos é muito mais difícil de comprovar.
A parte dos quatro anos vem do cronograma de emissão do Bitcoin
Os mineradores de Bitcoin recebem bitcoins recém-criados como parte da recompensa de bloco.
O protocolo começou com um subsídio de bloco de 50 BTC. O subsídio é cortado pela metade a cada 210.000 blocos, o que equivale a aproximadamente quatro anos no intervalo-alvo de blocos do Bitcoin.
Os halvings históricos reduziram o subsídio:
| Halving | Data aproximada | Subsídio após o halving |
|---|---|---|
| Primeiro | Novembro de 2012 | 25 BTC |
| Segundo | Julho de 2016 | 12,5 BTC |
| Terceiro | Maio de 2020 | 6,25 BTC |
| Quarto | Abril de 2024 | 3,125 BTC |
O mecanismo não é uma superstição de mercado. Faz parte das regras de consenso do Bitcoin.
O que está em disputa é o quanto essa mudança previsível na oferta explica o comportamento dos preços que se segue.
O argumento da oferta é intuitivo
Um halving reduz a quantidade de novos bitcoins que os mineradores podem criar por bloco.
Se a demanda permanecer constante enquanto o fluxo de nova oferta cai, o preço pode enfrentar pressão de alta. Esse é o argumento básico de escassez por trás da narrativa do ciclo de quatro anos.
Mas “a emissão nova cai” não é o mesmo que “a oferta disponível é reduzida pela metade”.
Detentores existentes podem vender. Mineradores podem alterar quanto estoque retêm. Saldos em exchanges podem se mover. Derivativos podem criar grandes exposições sintéticas. ETFs e veículos institucionais podem alterar a demanda. Investidores de longo prazo podem de repente tornar-se ativos.
O halving altera um fluxo em um mercado muito maior.
O tamanho da amostra é minúsculo
Até outubro de 2026, o Bitcoin passou por apenas quatro halvings.
É uma amostra dolorosamente pequena para declarar uma lei de mercado estável.
Pior ainda, cada halving ocorreu em um ambiente macroeconômico diferente.
O evento de 2012 ocorreu quando o Bitcoin ainda era um pequeno mercado de nicho. O ciclo de 2016 se desenrolou antes da grande estrutura de mercado institucional que existe hoje. O halving de 2020 chegou durante políticas monetárias e fiscais extraordinárias da era da pandemia. O evento de 2024 ocorreu depois que os ETFs de Bitcoin à vista haviam alterado o acesso ao mercado dos EUA.
Se o preço sobe após cada episódio, separar o efeito do halving de todo o resto é difícil.
Quatro observações não dão aos pesquisadores o luxo de manter constante o resto do mundo.
A pesquisa não mostra uma resposta de preço clara e única
Um artigo de 2024 na Finance Research Letters, que estudou os halvings de 2012, 2016 e 2020, encontrou evidências que complicam a história popular.
Os autores descrevem dois efeitos concorrentes:
- um efeito de oferta, em que uma emissão menor poderia sustentar o preço; e
- um efeito de segurança, em que a menor receita dos mineradores pode pressionar a economia da mineração e a atividade da rede.
Seus resultados empíricos encontraram reações de preço de curto prazo levemente negativas em torno dos halvings estudados, junto com menor receita dos mineradores e mudanças nas taxas e na volatilidade.
Isso não prova que os halvings sejam baixistas. Mostra por que a afirmação simples “o halving acontece, o preço sobe” é forte demais.
Um estudo separado de 2026 descobriu que as expectativas em torno dos eventos de halving podem afetar o comportamento dos mercados financeiros e que os efeitos variam entre regimes. Novamente, a evidência parece condicional, e não mecânica.
O ciclo pode tornar-se parcialmente autorreferente
Quando participantes suficientes do mercado acreditam em um padrão de quatro anos, a própria crença pode influenciar o comportamento.
Investidores podem acumular antes de um halving porque esperam que outros façam o mesmo. Mineradores podem se proteger de receitas futuras. Analistas podem publicar modelos de ciclo. Fundos podem programar lançamentos ou marketing em torno do evento.
Isso cria um ciclo de expectativas.
Um movimento de preço causado em parte pela antecipação pode depois ser citado como evidência de que o ciclo original é estruturalmente inevitável.
Os mercados fazem isso com frequência. Um evento do calendário começa com um mecanismo econômico e gradualmente atrai posicionamento que amplifica o evento.
A liquidez global pode parecer um ciclo do Bitcoin
O Bitcoin historicamente tem sido sensível às condições financeiras amplas.
Juros reais baixos, liquidez abundante e forte apetite por risco podem sustentar ativos especulativos e de longa duração. Condições de aperto monetário podem fazer o oposto.
Isso cria um sério problema de identificação.
O rally de 2020–2021 do Bitcoin seguiu um halving, mas também ocorreu durante uma liquidez global extraordinária, transferências fiscais, forte participação do varejo e um amplo boom em tecnologia e ativos especulativos.
O declínio de 2022 seguiu a maturação desse ciclo de halving, mas também coincidiu com um aperto monetário agressivo e uma forte alta dos rendimentos globais.
Um gráfico de quatro anos pode esconder por baixo um ciclo macroeconômico convencional.
A estrutura de mercado mudou após cada halving
O Bitcoin de 2012 e o Bitcoin de 2026 não são o mesmo mercado.
A liquidez é mais profunda. Os derivativos são maiores. A custódia é mais institucional. Produtos de investimento listados dão acesso a investidores que talvez nunca toquem em uma carteira. O tratamento regulatório se desenvolveu em grandes jurisdições.
O subsídio por bloco segue a mesma regra. O mercado que recebe esse choque de oferta continua mudando.
Isso significa que mesmo um efeito genuíno pode enfraquecer, se fortalecer ou mudar de momento conforme o tamanho e a composição da demanda evoluem.
Os mineradores importam, mas menos da forma simplista que se imagina
Os halvings afetam diretamente a receita dos mineradores proveniente do subsídio.
Um minerador que recebia 6,25 BTC por bloco antes do halving de 2024 passou a receber 3,125 BTC depois, antes de considerar as taxas de transação. Se o preço do bitcoin e as taxas não compensarem, os mineradores mais fracos enfrentam pressão.
Isso pode afetar:
- a economia dos equipamentos;
- a sensibilidade aos custos de energia;
- as vendas dos mineradores;
- o crescimento da taxa de hash;
- a consolidação entre mineradores.
Esses são canais de transmissão reais.
Mas a economia da mineração não equivale a todo o mercado do Bitcoin. Um ativo grande pode absorver a menor emissão dos mineradores sem produzir uma trajetória de preço previsível.
A distinção mais útil é entre ciclo de protocolo e ciclo de preço
O ciclo de protocolo é real e mensurável. O subsídio cai a cada 210.000 blocos.
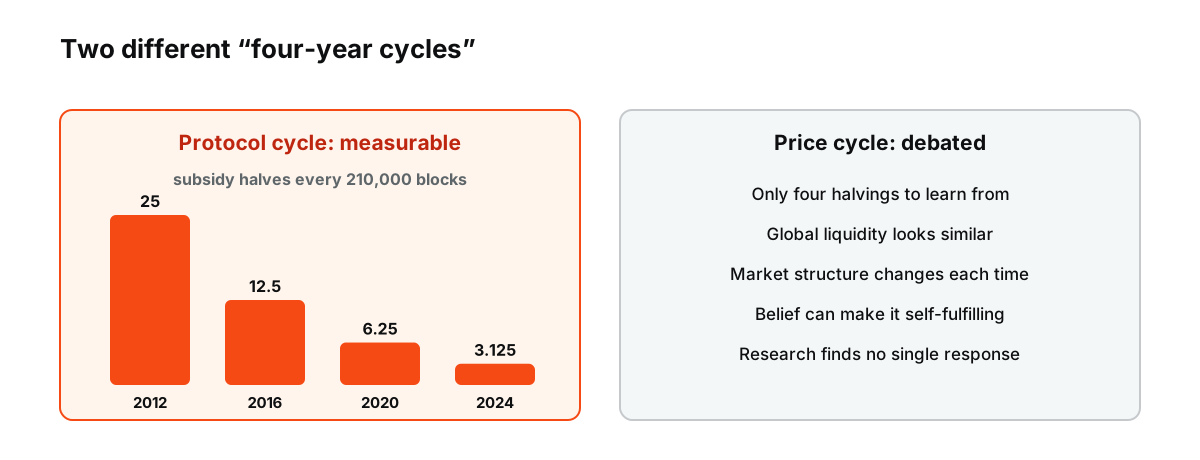 Figura: O ciclo de protocolo é uma regra; o ciclo de preço é um debate. Os valores do subsídio vêm do cronograma de halving.
O ciclo de preço é uma afirmação empírica. Ele pode ser influenciado pelo ciclo de protocolo, mas também reflete liquidez, alavancagem, adoção, regulação, estrutura de mercado e expectativas dos investidores.
Confundir os dois gera uma falsa certeza.
O halving dá ao Bitcoin um evento de oferta recorrente. Ele não dá aos traders um relógio que garanta quando um mercado de alta começa, até onde ele vai ou quando termina.
É por isso que o ciclo de quatro anos continua útil para estudo e perigoso para ser tratado como uma lei.
Fontes
- Block Chain Reference — Bitcoin Developer Documentation
- Some Stylized Facts About Bitcoin Halving — Finance Research Letters, 2024
- An Empirical Examination of Bitcoin’s Halving Effects — Journal of Risk and Financial Management, maio de 2024
- The Impact of Bitcoin Halving Expectations on Financial Markets — Heliyon, setembro de 2026