
Por qué el ciclo de cuatro años de Bitcoin es tan debatido
El ciclo de cuatro años de Bitcoin se basa en un mecanismo real del protocolo, pero demostrar que los precios siguen ese patrón es mucho más difícil.
El ciclo de cuatro años de Bitcoin es objeto de debate porque un mecanismo real y una historia de mercado mucho más amplia suelen tratarse como si fueran lo mismo. El protocolo reduce a la mitad la recompensa por bloque cada 210.000 bloques, aproximadamente cada cuatro años. La afirmación de que los precios de Bitcoin deben seguir un ciclo repetible de auge y caída cada cuatro años es mucho más difícil de demostrar.
La parte de los cuatro años proviene del calendario de emisión de Bitcoin
Los mineros de Bitcoin reciben bitcoins recién creados como parte de la recompensa por bloque.
El protocolo comenzó con una recompensa por bloque de 50 BTC. Esta recompensa se reduce a la mitad cada 210.000 bloques, lo que equivale a unos cuatro años con el intervalo de bloque objetivo de Bitcoin.
Los halvings históricos redujeron la recompensa:
| Halving | Fecha aproximada | Recompensa tras el halving |
|---|---|---|
| Primero | noviembre de 2012 | 25 BTC |
| Segundo | julio de 2016 | 12,5 BTC |
| Tercero | mayo de 2020 | 6,25 BTC |
| Cuarto | abril de 2024 | 3,125 BTC |
El mecanismo no es una superstición de mercado. Forma parte de las reglas de consenso de Bitcoin.
Lo que se discute es cuánto explica ese cambio predecible en la oferta el comportamiento posterior del precio.
El argumento de la oferta es intuitivo
Un halving reduce la cantidad de bitcoins nuevos que los mineros pueden crear por bloque.
Si la demanda se mantiene constante mientras el flujo de oferta nueva disminuye, el precio podría enfrentar presión alcista. Ese es el argumento básico de escasez detrás de la narrativa del ciclo de cuatro años.
Pero “la emisión nueva disminuye” no es lo mismo que “la oferta disponible se reduce a la mitad”.
Los tenedores existentes pueden vender. Los mineros pueden cambiar cuánto inventario retienen. Los saldos en exchanges pueden moverse. Los derivados pueden crear grandes exposiciones sintéticas. Los ETF y los vehículos institucionales pueden alterar la demanda. Los tenedores a largo plazo pueden volverse activos de repente.
El halving cambia un flujo dentro de un mercado mucho más grande.
La muestra es muy pequeña
A octubre de 2026, Bitcoin ha experimentado solo cuatro halvings.
Es una muestra dolorosamente pequeña para declarar una ley de mercado estable.
Peor aún, cada halving ocurrió en un entorno macroeconómico distinto.
El evento de 2012 ocurrió cuando Bitcoin seguía siendo un pequeño mercado de nicho. El ciclo de 2016 se desarrolló antes de la gran estructura de mercado institucional que existe hoy. El halving de 2020 llegó durante una política monetaria y fiscal extraordinaria de la era de la pandemia. El evento de 2024 ocurrió después de que los ETF de Bitcoin al contado habían cambiado el acceso al mercado estadounidense.
Si el precio sube después de cada episodio, separar el efecto del halving de todo lo demás es difícil.
Cuatro observaciones no dan a los investigadores el lujo de mantener constante el resto del mundo.
La investigación no muestra una respuesta de precio clara y única
Un artículo de 2024 en Finance Research Letters que estudió los halvings de 2012, 2016 y 2020 encontró evidencia que complica la historia popular.
Los autores describen dos efectos en competencia:
- un efecto de oferta, en el que una emisión menor podría sostener el precio; y
- un efecto de seguridad, en el que menores ingresos de los mineros pueden presionar la economía de la minería y la actividad de la red.
Sus resultados empíricos encontraron reacciones de precio a corto plazo ligeramente negativas alrededor de los halvings estudiados, junto con menores ingresos de los mineros y cambios en las comisiones y la volatilidad.
Esto no prueba que los halvings sean bajistas. Muestra por qué la afirmación simple de que “el halving ocurre, el precio sube” es demasiado fuerte.
Un estudio separado de 2026 encontró que las expectativas en torno a los eventos de halving pueden afectar el comportamiento de los mercados financieros y que los efectos varían según el régimen. Una vez más, la evidencia parece condicional más que mecánica.
El ciclo puede volverse parcialmente autorreferencial
Cuando suficientes participantes del mercado creen en un patrón de cuatro años, la creencia misma puede influir en el comportamiento.
Los inversores pueden acumular antes de un halving porque esperan que otros hagan lo mismo. Los mineros pueden cubrir sus ingresos futuros. Los analistas pueden publicar modelos de ciclo. Los fondos pueden programar lanzamientos o campañas de marketing en torno al evento.
Eso crea un bucle de expectativas.
Un movimiento de precio causado en parte por anticipación puede citarse después como evidencia de que el ciclo original es estructuralmente inevitable.
Los mercados hacen esto con frecuencia. Un evento del calendario comienza con un mecanismo económico y poco a poco atrae posicionamiento que magnifica el evento.
La liquidez global puede parecer un ciclo de Bitcoin
Bitcoin ha sido históricamente sensible a las condiciones financieras generales.
Los rendimientos reales bajos, la abundante liquidez y un fuerte apetito por el riesgo pueden respaldar activos especulativos y de largo plazo. Las condiciones de endurecimiento pueden hacer lo contrario.
Eso crea un serio problema de identificación.
La subida de Bitcoin de 2020-2021 siguió a un halving, pero también ocurrió durante una liquidez global extraordinaria, transferencias fiscales, una fuerte participación minorista y un auge generalizado en la tecnología y los activos especulativos.
La caída de 2022 siguió a la maduración de ese ciclo de halving, pero también coincidió con un endurecimiento monetario agresivo y un fuerte aumento de los rendimientos globales.
Un gráfico de cuatro años puede ocultar un ciclo macroeconómico convencional debajo.
La estructura del mercado ha cambiado después de cada halving
Bitcoin en 2012 y Bitcoin en 2026 no son el mismo mercado.
La liquidez es más profunda. Los derivados son más grandes. La custodia es más institucional. Los productos de inversión cotizados dan acceso a inversores que quizá nunca toquen una billetera. El tratamiento regulatorio se ha desarrollado en las principales jurisdicciones.
La subvención por bloque sigue la misma regla. El mercado que recibe ese shock de oferta sigue cambiando.
Eso significa que incluso un efecto genuino puede debilitarse, fortalecerse o cambiar de momento a medida que evolucionan el tamaño y la composición de la demanda.
Los mineros importan, pero menos de la forma simplista que se suele asumir
Los halvings afectan directamente los ingresos de los mineros provenientes de la subvención.
Un minero que recibía 6,25 BTC por bloque antes del halving de 2024 pasó a recibir 3,125 BTC después, sin considerar las comisiones por transacción. Si el precio de bitcoin y las comisiones no compensan, los mineros más débiles enfrentan presión.
Eso puede afectar:
- la economía de los equipos;
- la sensibilidad al costo energético;
- la venta por parte de los mineros;
- el crecimiento de la tasa de hash;
- la consolidación entre mineros.
Esos son canales de transmisión reales.
Pero la economía minera no es lo mismo que todo el mercado de Bitcoin. Un activo grande puede absorber una emisión minera menor sin producir una trayectoria de precio predecible.
La distinción más útil es entre ciclo de protocolo y ciclo de precio
El ciclo de protocolo es real y medible. La subvención se reduce cada 210.000 bloques.
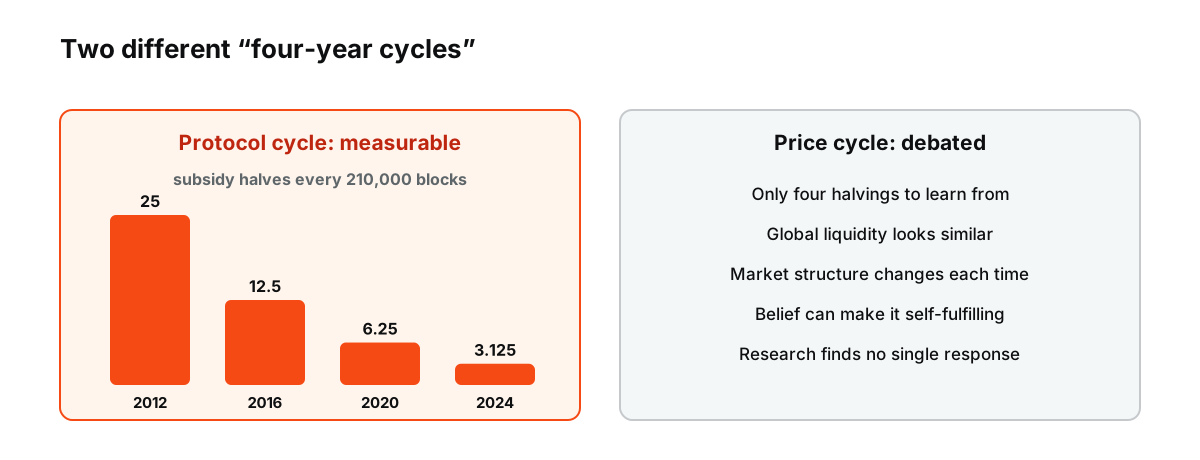 Figura: El ciclo de protocolo es una regla; el ciclo de precio es un debate. Las cifras de subvención provienen del calendario de halving.
El ciclo de precio es una afirmación empírica. Puede verse influido por el ciclo de protocolo, pero también refleja la liquidez, el apalancamiento, la adopción, la regulación, la estructura del mercado y las expectativas de los inversores.
Confundir ambos conceptos genera una certeza falsa.
El halving le da a Bitcoin un evento recurrente de oferta. No le da a los traders un reloj que garantice cuándo comienza un mercado alcista, hasta dónde llega o cuándo termina.
Por eso el ciclo de cuatro años sigue siendo útil para estudiarlo y peligroso para tratarlo como una ley.
Fuentes
- Referencia de Block Chain — Documentación para desarrolladores de Bitcoin
- Algunos hechos estilizados sobre el halving de Bitcoin — Finance Research Letters, 2024
- Un examen empírico de los efectos del halving de Bitcoin — Journal of Risk and Financial Management, mayo de 2024
- El impacto de las expectativas del halving de Bitcoin en los mercados financieros — Heliyon, septiembre de 2026