
Ouro vs ações durante crashes de mercado
O ouro historicamente teve desempenho melhor que as ações em muitas quedas severas do mercado acionário, mas não é um inverso perfeito do mercado. Esta parte analisa os diferentes fatores econômicos que movem cada ativo e o que a história mostra sobre seu comportamento nas crises.
O ouro historicamente teve desempenho melhor que as ações em muitas quedas severas do mercado acionário, mas não é um inverso perfeito do mercado de ações. Em períodos de estresse prolongado, a correlação do ouro com as ações frequentemente tornou-se mais negativa. Nos primeiros dias de um pânico de liquidez, porém, os investidores podem vender ouro junto com outros ativos para obter caixa.
Ouro e ações respondem a forças econômicas diferentes
As ações são direitos sobre os lucros das empresas.
Seu valor depende dos lucros esperados, do crescimento, das condições de financiamento e do retorno que os investidores exigem para assumir o risco de renda variável. Uma recessão ou um choque de crédito pode, portanto, atingir ao mesmo tempo as expectativas de lucro e os múltiplos de avaliação.
O ouro não gera fluxo de caixa corporativo. Seu preço é influenciado pelas taxas de juros reais, pelo dólar americano, pela demanda de investimento, pela demanda dos bancos centrais, pela demanda de joalheria e pelas percepções de risco financeiro ou geopolítico.
Esses fatores diferentes explicam por que o ouro pode diversificar uma carteira de ações.
Também explicam por que a relação muda de uma crise para outra.
A comparação histórica é mais forte durante estresses profundos do mercado acionário
Pesquisas do World Gold Council indicam que a correlação do ouro com as ações tende a se tornar mais negativa à medida que as perdas do mercado acionário se tornam mais severas.
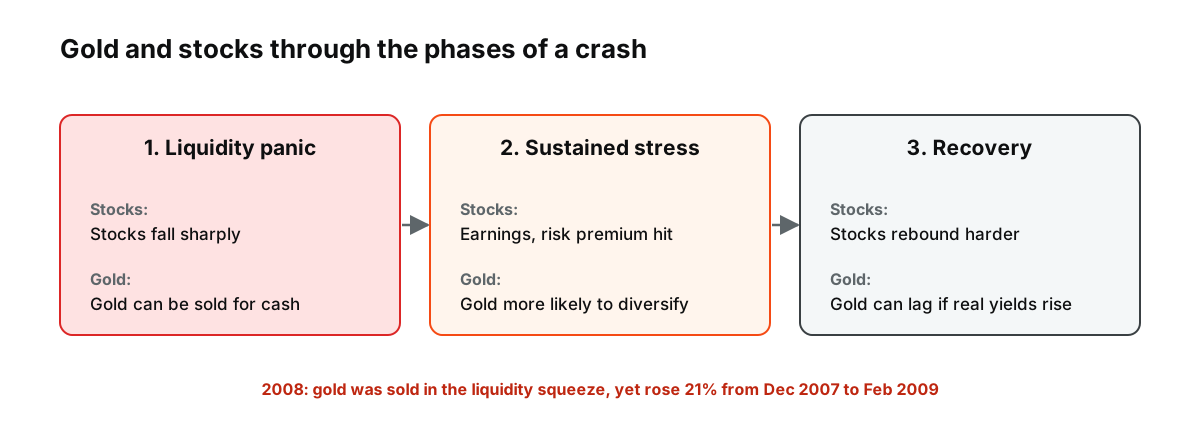
Figura: o papel do ouro muda conforme a fase do crash. Dado: o ouro subiu 21% em dólares americanos de dezembro de 2007 a fevereiro de 2009 (World Gold Council).
Em sua pesquisa estratégica de ativos de 2025, o Council observa que o ouro subiu 21% em dólares americanos de dezembro de 2007 a fevereiro de 2009, enquanto muitos ativos de risco caíam. O relatório também aponta que o desempenho do ouro permaneceu positivo durante as grandes retrações do mercado acionário em 2020 e 2022.
Um estudo separado, que abrange os dez piores trimestres para as ações americanas, constatou que o ouro teve retornos positivos em oito deles e superou as ações nos outros dois.
Essa é uma forte evidência histórica de diversificação. Não é, porém, uma promessa de que o ouro sobe toda vez que as ações caem.
Comportamento em crises lado a lado
| Característica | Ações | Ouro |
|---|---|---|
| Principal fator de fluxo de caixa | Lucros corporativos | Sem fluxo de caixa contratual |
| Sensibilidade à recessão | Geralmente alta | Indireta |
| Sensibilidade aos juros reais | O efeito na avaliação varia por setor | Frequentemente importante |
| Comportamento no pânico de liquidez | Pode cair acentuadamente | Pode ser vendido temporariamente para obter caixa |
| Estresse sistêmico prolongado | Lucros e prêmio de risco frequentemente pressionados | Historicamente mais propenso a diversificar |
| Fase de recuperação | Frequentemente forte quando as expectativas de crescimento mudam | Pode ficar para trás se os juros reais subirem e o medo diminuir |
A tabela explica por que os dois ativos podem divergir ao longo de uma crise completa, mesmo que às vezes caiam juntos em algumas sessões caóticas.
2008 mostrou os dois lados do comportamento do ouro em crises
A crise financeira global costuma ser resumida como “ações caem, ouro sobe”.
Isso ignora o caminho percorrido.
O ouro se sustentou muito melhor que as ações no período mais amplo da crise, mas também sofreu quedas acentuadas quando os investidores levantaram caixa e enfrentaram chamadas de margem. Ativos altamente líquidos às vezes são vendidos porque podem ser vendidos, e não porque sua tese de longo prazo mudou.
Pesquisas do World Gold Council apontam que vendas desordenadas podem elevar temporariamente as correlações entre classes de ativos.
Quando a corrida imediata por liquidez passa, os fatores mais profundos podem voltar a prevalecer. Em 2008–2009, esses fatores incluíram o risco do sistema financeiro, a flexibilização monetária agressiva e a queda da confiança em ativos convencionais.
A proteção funcionou ao longo do episódio, mas não funcionou todos os dias.
Março de 2020 produziu outra distorção temporária de liquidez
O pânico da COVID criou um padrão semelhante, em velocidade muito maior.
As ações caíram acentuadamente enquanto os investidores tentavam estimar o impacto dos fechamentos globais. O ouro inicialmente se sustentou, depois passou por períodos de venda à medida que a corrida por dólares americanos e liquidez se intensificou.
Uma análise do World Gold Council sobre a queda de março de 2020 observou que o ouro foi um dos poucos grandes ativos líquidos com retorno positivo no ano até o início da crise, o que o tornava uma fonte natural de caixa para investidores que enfrentavam perdas em outros mercados.
Considerando o primeiro trimestre de 2020 como um todo, os dados posteriores do Conselho mostram o ouro em alta enquanto as ações norte-americanas sofreram uma queda de dois dígitos.
A diferença entre hedge intradiário e diversificador em períodos de crise é importante.
O ouro pode decepcionar quando a alta dos juros reais é a origem do choque
Nem toda queda das ações é impulsionada por pânico financeiro.
Suponha que as ações caiam porque a inflação está alta e os juros reais sobem rapidamente. Juros reais mais altos podem pressionar o ouro ao mesmo tempo em que comprimem os múltiplos de avaliação das ações.
O ambiente de mercado de 2022 ilustrou essa complicação. As ações tiveram dificuldades à medida que a política monetária se tornou mais restritiva. O comportamento do ouro foi mais resiliente do que o de muitos ativos de risco, mas a interação entre um dólar forte e juros reais mais altos limitou, em alguns momentos do ano, a narrativa simples de porto seguro.
Um hedge que funciona melhor contra estresse sistêmico pode se comportar de forma diferente durante um choque puro na taxa de desconto.
As ações costumam ter maior beta de recuperação
A característica que prejudica as ações durante uma queda pode ajudá-las durante a recuperação.
Quando o risco de recessão diminui, as expectativas de lucros melhoram e os prêmios de risco se comprimem, as ações podem se recuperar rapidamente. O ouro ainda pode ter bom desempenho, especialmente se os juros reais permanecerem baixos, mas a vantagem relativa pode voltar a favorecer os ativos de crescimento.
Os dados do World Gold Council sobre períodos pós-crise mostram que o ouro pode continuar a apresentar bom desempenho em algumas recuperações, mas sua função em um portfólio não é superar as ações em todas as fases de alta.
Os dois ativos resolvem problemas diferentes.
O horizonte de tempo muda a resposta
Pergunte “o ouro subiu hoje enquanto as ações caíram?” e você pode obter uma resposta decepcionante.
Pergunte “o ouro reduziu os prejuízos ao longo de um período prolongado de estresse nas ações?” e o histórico se torna mais favorável.
Isso vale para a diversificação em geral. As correlações são instáveis em horizontes muito curtos, especialmente quando a alavancagem está sendo desfeita e todos buscam o mesmo ativo de caixa.
Uma comparação útil deve, portanto, especificar:
- a janela da crise;
- a moeda em que os retornos são medidos;
- se a comparação usa retornos diários, semanais ou trimestrais;
- se o choque é recessivo, inflacionário ou impulsionado por liquidez.
Sem esses detalhes, “o ouro é um porto seguro” é vago demais para ser testado.
Quando a resposta habitual pode se inverter
O ouro pode não diversificar as ações quando o choque de mercado é impulsionado por uma forte alta dos juros reais e do dólar, ou quando os investidores liquidam tudo para obter caixa.
As ações podem superar o ouro mesmo em uma economia fraca, se os investidores esperarem uma recuperação rápida dos lucros e um forte apoio da política econômica.
Essa é a situação em que uma regra simples para crises se inverte.
A evidência histórica sustenta o ouro como um diversificador útil em muitas quedas severas do mercado. Ela não sustenta tratar o ouro como uma imagem espelhada do mercado de ações.