
Золото и акции во время обвалов рынка
Золото исторически вело себя лучше акций во многих серьезных распродажах на фондовом рынке, но не является идеальным обратным отражением фондового рынка. В период длительного стресса корреляция золота с акциями зачастую становилась более отрицательной.
Золото исторически вело себя лучше акций во многих серьезных распродажах на фондовом рынке, но не является идеальным обратным отражением фондового рынка. В период длительного стресса корреляция золота с акциями зачастую становилась более отрицательной. Однако в первые дни паники на финансовом рынке инвесторы могут продавать золото наряду с другими активами, чтобы получить наличные.
Золото и акции реагируют на разные экономические силы
Акции представляют собой права на корпоративную прибыль.
Их стоимость зависит от ожидаемой прибыли, роста, условий финансирования и доходности, которую инвесторы требуют за принятие риска владения акциями. Поэтому рецессия или кредитный шок может одновременно ударить по ожиданиям прибыли и по мультипликаторам оценки.
У золота нет корпоративного денежного потока. На его цену влияют реальные процентные ставки, доллар США, инвестиционный спрос, спрос центральных банков, спрос на ювелирные изделия и восприятие финансовых или геополитических рисков.
Именно эти различные драйверы делают золото инструментом диверсификации для акций.
Они же объясняют, почему эта взаимосвязь меняется от одного кризиса к другому.
Историческое сравнение наиболее показательно в периоды глубокого стресса на фондовом рынке
Исследования Всемирного совета по золоту (World Gold Council) показывают, что корреляция золота с акциями, как правило, становится более отрицательной по мере того, как потери на фондовом рынке становятся более серьезными.
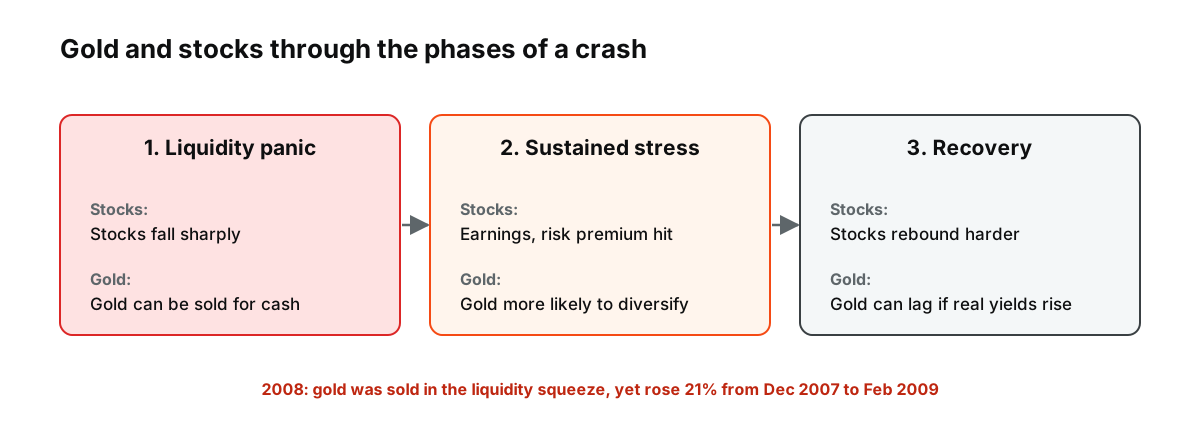 Рисунок: роль золота меняется в зависимости от фазы обвала. Ключевой показатель: золото выросло на 21% в долларах США в период с декабря 2007 года по февраль 2009 года (World Gold Council).
В своем стратегическом исследовании активов за 2025 год Совет отмечает, что золото выросло на 21% в долларовом выражении с декабря 2007 года по февраль 2009 года, в то время как многие рисковые активы падали. Также он сообщает, что доходность золота оставалась положительной в ходе крупных просадок на фондовом рынке в 2020 и 2022 годах.
Отдельное исследование, охватывающее десять худших кварталов для американских акций, показало, что золото принесло положительную доходность в восьми из них и превзошло акции в двух остальных.
Это убедительное историческое подтверждение диверсификационных свойств золота. Однако это не обещание того, что золото растет каждый раз, когда падают акции.
Поведение в кризис: сравнение
| Характеристика | Акции | Золото |
|---|---|---|
| Основной драйвер денежного потока | Корпоративная прибыль | Отсутствие договорного денежного потока |
| Чувствительность к рецессии | Обычно высокая | Косвенная |
| Чувствительность к реальной доходности | Эффект оценки варьируется по секторам | Часто важна |
| Поведение при панике на ликвидность | Может резко падать | Может временно продаваться ради денег |
| Длительный системный стресс | Прибыль и премия за риск часто под давлением | Исторически с большей вероятностью обеспечивает диверсификацию |
| Фаза восстановления | Часто сильный, когда ожидания роста меняются | Может отставать, если реальные ставки растут и страх уходит |
Таблица объясняет, почему два актива могут расходиться в течение всего кризиса, даже если иногда они падают вместе в течение нескольких хаотичных торговых сессий.
2008 год показал обе стороны кризисного поведения золота
Мировой финансовый кризис часто описывают формулой «акции падают, золото растет».
Это упускает ход событий.
В целом за более широкий кризисный период золото держалось намного лучше акций, но оно также пережило резкие откаты, поскольку инвесторы собирали наличные и выполняли требования по маржинальным звонкам. Высоколиквидные активы иногда продают именно потому, что их можно продать, а не потому, что изменился их долгосрочный аргумент.
Исследование World Gold Council отмечает, что беспорядочные продажи могут временно повышать корреляции между классами активов.
Когда непосредственная суматоха с ликвидностью спадает, более глубокие драйверы могут снова проявиться. В 2008–2009 годах к ним относились риски финансовой системы, агрессивное монетарное смягчение и падение доверия к традиционным активам.
Хеджирование работало на протяжении этого эпизода, но не работало каждый день.
Март 2020 года создал еще одно временное искажение ликвидности
Паника из-за COVID создала похожую картину, но гораздо быстрее.
Акции резко упали, поскольку инвесторы пытались оценить влияние глобальных локдаунов. Золото сначала держалось, а затем пережило периоды распродаж по мере усиления борьбы за доллары США и ликвидность.
Анализ World Gold Council по распродаже в марте 2020 года отмечал, что на раннем этапе кризиса золото было одним из немногих крупных ликвидных активов с положительной доходностью с начала года, что делало его естественным источником наличности для инвесторов, столкнувшихся с убытками в других активах.
По итогам первого квартала 2020 года в целом более поздние данные Совета показывают, что золото было в плюсе, тогда как американские акции потеряли двузначный процент.
Различие между внутридневным хеджем и диверсификатором в период кризиса имеет значение.
Золото может разочаровать, когда источником шока является рост реальных доходностей
Не каждое падение акций вызвано финансовой паникой.
Допустим, акции падают, потому что инфляция высока, а реальные процентные ставки быстро растут. Более высокие реальные доходности могут давить на золото одновременно с тем, как они сжимают оценки акций.
Рыночная обстановка 2022 года иллюстрировала эту сложность. Акции испытывали трудности по мере ужесточения денежно-кредитной политики. Поведение золота было более устойчивым, чем у многих рискованных активов, однако взаимодействие сильного доллара США и более высоких реальных доходностей в отдельные моменты года ограничивало простую историю о «защитном активе».
Хедж, который лучше всего работает против системного стресса, может вести себя иначе во время чистого шока ставки дисконтирования.
Акции обычно имеют более сильную бету восстановления
Характеристика, которая вредит акциям во время обвала, может помогать им во время восстановления.
Когда риск рецессии снижается, ожидания по прибыли улучшаются, а премии за риск сжимаются, акции могут быстро отскочить. Золото может по-прежнему показывать результаты, особенно если реальные доходности остаются низкими, но относительное преимущество может сместиться в сторону ростовых активов.
Данные World Gold Council по периодам после кризисов показывают, что золото может продолжать расти в ходе некоторых восстановлений, однако его назначение в портфеле не в том, чтобы опережать акции в каждой фазе бычьего рынка.
Эти два актива решают разные задачи.
Временной горизонт меняет ответ
Если спросить: «Росло ли золото сегодня, когда акции падали?», ответ может разочаровать.
Если спросить: «Снижало ли золото убытки на протяжении продолжительного периода стресса на фондовом рынке?», исторические данные становятся более благоприятными.
Это справедливо для диверсификации в целом. Корреляции нестабильны на очень коротких горизонтах, особенно когда происходит раскручивание кредитного плеча и все стремятся к одному и тому же активу, который можно быстро превратить в наличные.
Поэтому полезное сравнение должно указывать:
- окно кризиса;
- валюту, в которой измеряется доходность;
- используются ли дневные, недельные или квартальные доходности;
- является ли шок рецессионным, инфляционным или вызванным ликвидностью.
Без этих деталей утверждение «золото — защитный актив» слишком расплывчато, чтобы его можно было проверить.
Когда обычный ответ может измениться
Золото может не диверсифицировать акции, когда рыночный шок вызван резким ростом реальных доходностей и доллара или когда инвесторы распродают все активы ради наличности.
Акции могут опередить золото даже в слабой экономике, если инвесторы ожидают быстрого восстановления прибыли и активной поддержки со стороны государства и регуляторов.
В такой ситуации простое правило для кризисов перестает работать.
Исторические данные подтверждают, что золото может быть полезным диверсификатором во многих серьезных распродажах. Однако они не подтверждают, что золото является зеркальным отражением фондового рынка.