
El oro frente a las acciones durante las caídas del mercado
Cómo se comportan el oro y las acciones durante las grandes caídas bursátiles, por qué su relación cambia según la fase de la crisis y qué muestran los casos de 2008 y marzo de 2020.
El oro ha tenido históricamente un mejor comportamiento que las acciones en muchas caídas bursátiles severas, pero no es un reflejo perfecto inverso del mercado de valores. En periodos de estrés prolongado, la correlación del oro con la renta variable se ha vuelto con frecuencia más negativa. Sin embargo, durante los primeros días de un pánico de liquidez, los inversores pueden vender oro junto con otros activos para obtener efectivo.
El oro y las acciones responden a fuerzas económicas distintas
Las acciones son derechos sobre los beneficios de las empresas.
Su valor depende de los beneficios esperados, del crecimiento, de las condiciones de financiación y de la rentabilidad que exigen los inversores por asumir el riesgo de renta variable. Por tanto, una recesión o un shock de crédito puede afectar al mismo tiempo a las expectativas de beneficios y a los múltiplos de valoración.
El oro no genera flujos de caja corporativos. Su precio está influido por los tipos de interés reales, el dólar estadounidense, la demanda de inversión, la demanda de los bancos centrales, la demanda de joyería y la percepción del riesgo financiero o geopolítico.
Esos distintos impulsores son la razón por la que el oro puede diversificar una cartera de acciones.
También son la razón por la que la relación cambia de una crisis a otra.
La comparación histórica es más sólida durante el estrés profundo de la renta variable
La investigación del World Gold Council concluye que la correlación del oro con la renta variable tiende a volverse más negativa a medida que las pérdidas del mercado bursátil son más severas.
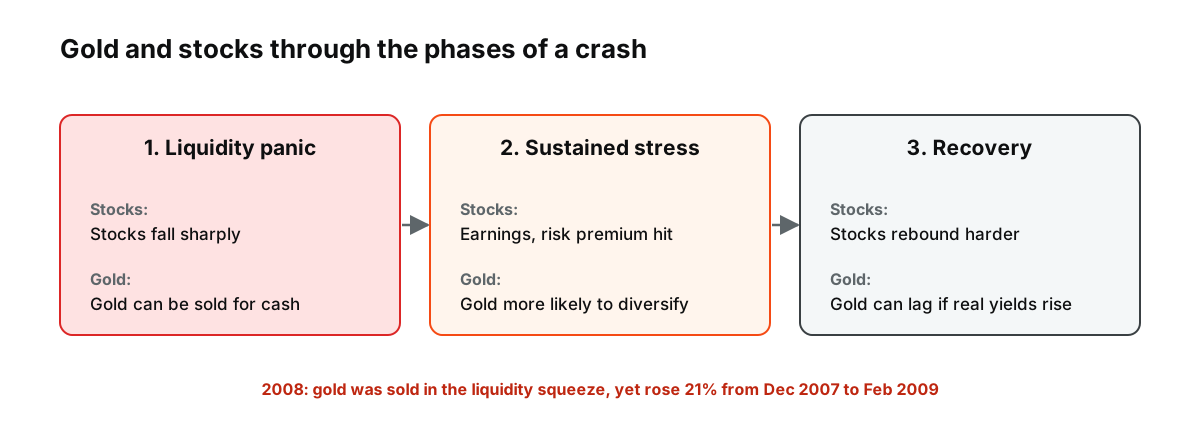
Figura: El papel del oro cambia según la fase del crash. Dato: el oro subió un 21 % en dólares estadounidenses entre diciembre de 2007 y febrero de 2009 (World Gold Council).
En su investigación estratégica sobre activos de 2025, el Consejo señala que el oro subió un 21 % en dólares estadounidenses entre diciembre de 2007 y febrero de 2009, mientras muchos activos de riesgo caían. También informa de que el comportamiento del oro se mantuvo positivo durante las principales caídas de la renta variable en 2020 y 2022.
Un estudio independiente que abarcó los diez peores trimestres para la renta variable estadounidense encontró que el oro registró rentabilidades positivas en ocho de ellos y superó a las acciones en los otros dos.
Es una sólida evidencia histórica de diversificación. No es una promesa de que el oro suba cada vez que caen las acciones.
Comportamiento en crisis, lado a lado
| Característica | Acciones | Oro |
|---|---|---|
| Principal impulsor de los flujos de caja | Beneficios corporativos | Sin flujos de caja contractuales |
| Sensibilidad a la recesión | Normalmente alta | Indirecta |
| Sensibilidad a los rendimientos reales | El efecto en la valoración varía según el sector | Con frecuencia importante |
| Comportamiento en pánicos de liquidez | Pueden caer con fuerza | Pueden venderse temporalmente para obtener efectivo |
| Estrés sistémico sostenido | Beneficios y prima de riesgo suelen presionarse | Históricamente más propenso a diversificar |
| Fase de recuperación | Con frecuencia fuerte una vez cambian las expectativas de crecimiento | Puede quedarse rezagado si suben los rendimientos reales y se disipa el miedo |
La tabla explica por qué ambos activos pueden divergir a lo largo de una crisis completa, aunque a veces caigan juntos durante unas pocas sesiones caóticas.
2008 mostró las dos caras del comportamiento del oro en crisis
La crisis financiera global suele resumirse como «las acciones caen, el oro sube».
Eso omite el recorrido.
El oro aguantó bastante mejor que la renta variable en el periodo amplio de la crisis, pero también sufrió caídas bruscas cuando los inversores raspaban efectivo y atendían llamadas de margen. Los activos muy líquidos a veces se venden porque pueden venderse, no porque haya cambiado su argumento a largo plazo.
La investigación del World Gold Council señala que las ventas desordenadas pueden elevar temporalmente las correlaciones entre clases de activos.
Una vez que se disipa el caos inmediato de liquidez, los impulsores más profundos pueden volver a imponerse. En 2008–2009, esos impulsores incluyeron el riesgo del sistema financiero, una expansión monetaria agresiva y la caída de la confianza en los activos convencionales.
La cobertura funcionó a lo largo del episodio sin funcionar cada día.
Marzo de 2020 produjo otra distorsión temporal de liquidez
El pánico por la COVID creó un patrón similar a una velocidad mucho mayor.
Las acciones cayeron con fuerza mientras los inversores intentaban estimar el impacto de los cierres globales. El oro aguantó al principio y después sufrió periodos de ventas a medida que se intensificaba la carrera por los dólares estadounidenses y la liquidez.
El análisis del World Gold Council sobre la caída de marzo de 2020 señaló que el oro fue uno de los pocos activos líquidos importantes con rentabilidad positiva en lo que llevaba de año al inicio de la crisis, lo que lo convertía en una fuente natural de liquidez para los inversores que sufrían pérdidas en otros mercados.
Considerando el primer trimestre de 2020 en su conjunto, los datos posteriores del Council muestran que el oro registró una rentabilidad positiva mientras la renta variable estadounidense sufría una caída de dos dígitos.
La diferencia entre cobertura intradía y diversificador en periodos de crisis es importante.
El oro puede decepcionar cuando la causa del shock son los tipos reales al alza
No todas las caídas bursátiles son impulsadas por el pánico financiero.
Supongamos que las acciones caen porque la inflación es alta y los tipos de interés reales suben con rapidez. Unos tipos reales más altos pueden presionar al oro al mismo tiempo que comprimen las valoraciones bursátiles.
El entorno de mercado de 2022 ilustró esta complicación. Las acciones tuvieron dificultades a medida que la política monetaria se endurecía. El comportamiento del oro fue más resistente que el de muchos activos de riesgo, pero la interacción entre un dólar estadounidense fuerte y unos tipos reales más altos limitó, en algunos momentos del año, la sencilla narrativa del refugio seguro.
Una cobertura que funciona mejor frente a tensiones sistémicas puede comportarse de forma distinta durante un shock puro en la tasa de descuento.
Las acciones suelen tener una mayor sensibilidad en la recuperación
La característica que perjudica a las acciones durante una caída puede favorecerlas durante la recuperación.
Cuando disminuye el riesgo de recesión, mejoran las expectativas de beneficios y se comprimen las primas de riesgo, la renta variable puede rebotar con rapidez. El oro puede seguir revalorizándose, en particular si los tipos reales se mantienen bajos, pero la ventaja relativa puede desplazarse de nuevo hacia los activos de crecimiento.
Los datos del World Gold Council sobre periodos posteriores a crisis muestran que el oro puede seguir rindiendo durante algunas recuperaciones, pero su función en una cartera no es superar a las acciones en todas las fases alcistas.
Los dos activos resuelven problemas distintos.
El horizonte temporal cambia la respuesta
Si preguntamos “¿subió hoy el oro mientras caían las acciones?”, es posible que la respuesta sea decepcionante.
Si preguntamos “¿redujo el oro las pérdidas durante un periodo sostenido de tensión bursátil?”, el registro histórico resulta más favorable.
Esto es cierto para la diversificación en general. Las correlaciones son inestables en horizontes muy cortos, sobre todo cuando se deshacen apalancamientos y todos buscan el mismo activo de liquidez.
Por tanto, una comparación útil debería especificar:
- la ventana temporal de la crisis;
- la divisa en la que se miden las rentabilidades;
- si la comparación utiliza rentabilidades diarias, semanales o trimestrales;
- si el shock es recesivo, inflacionista o impulsado por la liquidez.
Sin estos detalles, la afirmación “el oro es un refugio seguro” es demasiado vaga para ser contrastada.
Cuando la respuesta habitual puede invertirse
El oro puede no diversificar frente a las acciones cuando el shock de mercado está impulsado por una subida brusca de los tipos reales y del dólar, o cuando los inversores liquidan todo para obtener efectivo.
Las acciones pueden superar al oro incluso en una economía débil si los inversores esperan una recuperación rápida de los beneficios y un apoyo político agresivo.
Esta es la situación en la que una regla simple sobre las crisis se invierte.
La evidencia histórica respalda al oro como un diversificador útil en muchas caídas severas del mercado. No respalda tratarlo como una imagen especular del mercado de renta variable.
Fuentes
- Atributos clave del oro: diversificación — World Gold Council, enero de 2025
- ¿Por qué el oro en 2024? Protección de las carteras de inversión — World Gold Council
- El precio del oro oscila mientras los mercados caen — World Gold Council, marzo de 2020
- El oro: la inversión en materias primas más eficaz — World Gold Council, 2026