
Cuando los bonos suben pero las acciones no, ¿qué dice el mercado?
Cuando los bonos suben y las acciones caen juntas, el mercado suele anticipar un crecimiento más lento y tasas de interés más bajas.
Cuando los bonos suben y las acciones caen al mismo tiempo, el mercado suele estar descontando un crecimiento más lento y tasas de interés más bajas en el futuro. Los inversores venden activos de riesgo y compran bonos del gobierno, lo que hace bajar los rendimientos. A finales de 2008, los Treasuries de largo plazo subieron casi un 15% en un mes mientras las acciones se desplomaban. El patrón es una señal de advertencia sobre el crecimiento, no una señal de timing.
Qué significa un rally de bonos
Los precios de los bonos suben cuando los rendimientos bajan. Los rendimientos bajan cuando los inversores esperan un crecimiento más débil, una inflación menor o recortes de tasas, o cuando buscan la seguridad de la deuda pública. Un rally de bonos junto con caídas en las acciones combina ambas cosas: temor por las ganancias y una búsqueda apresurada de refugio.
Ejemplos del pasado
2008. Los Treasuries de largo plazo cayeron en octubre de 2008, pero subieron casi un 15% al mes siguiente, y desde septiembre de 2008 hasta febrero de 2009 ganaron casi un 8% mientras las acciones se desplomaban.
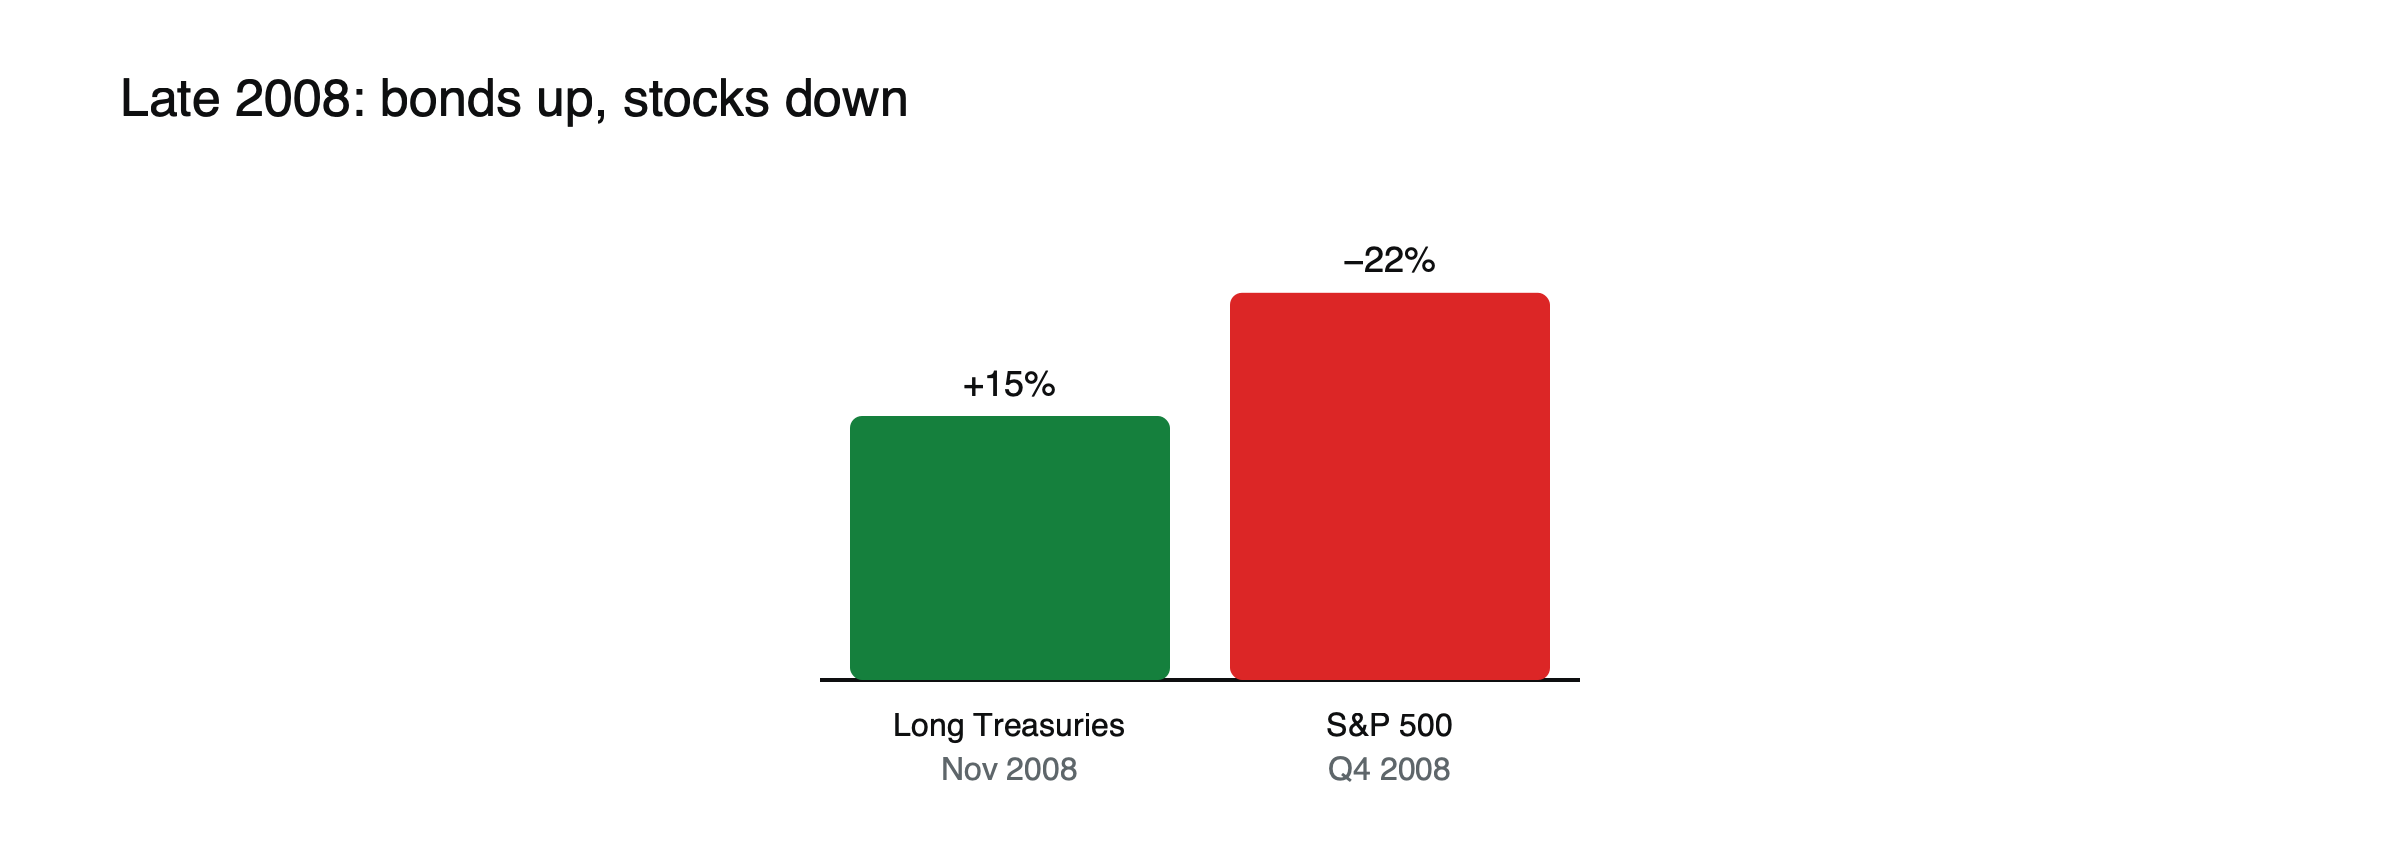
Figura: Los bonos subieron mientras las acciones caían a finales de 2008.
Principios de 2020. Con la propagación de la pandemia, los rendimientos de los Treasuries tocaron mínimos históricos repetidos; el bono a 10 años entró en marzo con un 1.15%, ya un mínimo histórico.
Un temor de recesión, ilustrado
Supongamos que datos débiles de empleo y encuestas manufactureras en caída elevan los temores de recesión. (Escenario ilustrativo.) El S&P 500 cae un 6% en dos semanas, el rendimiento del Treasury a 10 años baja del 4,3% al 3,8% y un fondo de Treasuries de largo plazo sube alrededor de un 8%. Los diferenciales de crédito se amplían y las acciones cíclicas caen más que las defensivas. Los inversores que mantienen acciones y Treasuries de largo plazo ven cómo las ganancias de los bonos compensan gran parte de las pérdidas en renta variable, el patrón clásico que hace que los bonos de alta calidad sean valiosos como diversificadores.
El mensaje de la curva de rendimientos
Cuando los bonos suben por temores de crecimiento, los rendimientos cortos a menudo caen más rápido que los largos, ya que los mercados descuentan recortes de tasas y empinan la curva desde el extremo corto. Esa empinada alcista señala expectativas de relajación monetaria por parte del banco central. Si los rendimientos largos caen más, aplanando la curva, los mercados pueden estar descontando un periodo más largo de crecimiento débil e inflación baja. Ver qué es la curva de rendimientos.
Cuándo engaña
Pánicos de liquidez. A mediados de marzo de 2020, una carrera por el efectivo empujó brevemente los rendimientos de los Treasuries bruscamente al alza, incluso mientras las acciones caían, porque los inversores vendían todo lo que podían.
Regímenes de inflación. Cuando la inflación es la principal preocupación, bonos y acciones pueden caer juntos, como en 2022. Ver acciones vs. bonos cuando la inflación baja.
Movimientos de política. Las compras del banco central pueden empujar los rendimientos a la baja sin que exista una señal de crecimiento.
Lo que aporta el dólar
En los sustos de crecimiento, el dólar a menudo se fortalece a medida que los inversores buscan refugio, y el yen y el franco suizo también suben. Un rally de bonos con un dólar más débil puede reflejar, en cambio, expectativas de recortes de tasas específicos de EE. UU. Observar las divisas junto con los bonos ayuda a distinguir una huida global hacia la seguridad de un reajuste centrado en EE. UU. Ver por qué el yen suele subir en las caídas del mercado.
Cómo interpretarlo
Compruebe si los diferenciales de crédito también se amplían; si es así, el temor al crecimiento es generalizado. Ver qué dicen los diferenciales de crédito a los operadores de renta variable. Observe también la curva de rendimientos y el dólar. Para ver la relación más amplia, lea por qué la correlación entre acciones y bonos cambió de signo después de 2021.
Qué suele venir después
Si el susto de crecimiento resulta ser temporal, los rendimientos de los bonos suelen rebotar y las acciones se recuperan, deshaciendo los movimientos. Si marca el inicio de una recesión, los bonos pueden seguir subiendo mientras los bancos centrales recortan tasas, y las acciones caen aún más antes de recuperarse. En ciclos pasados, el rally de bonos a menudo comenzó antes del punto más bajo del mercado de acciones, por lo que los movimientos de los bonos se siguen como una alerta temprana.
Cómo usar la señal
Para los operadores, un fuerte rally de bonos junto con caídas en las acciones aconseja cautela en los sectores cíclicos y revisar la exposición a activos sensibles al crédito. Para los inversores, muestra por qué mantener algo de deuda pública de alta calidad puede amortiguar una cartera en caídas impulsadas por el crecimiento, siempre que la inflación no sea la principal amenaza.
Lista de verificación
- ¿Se están ampliando los diferenciales de crédito junto con la subida de los bonos?
- ¿La curva de rendimientos se está empinando o aplanando?
- ¿Qué están haciendo el dólar y el yen?
- ¿La inflación está bajando o sigue siendo la principal preocupación?
2008 con más detalle
En otoño de 2008, los bonos del Tesoro a largo plazo cayeron alrededor de un 3,8% en octubre, cuando los inversores vendieron casi todo para obtener efectivo, y luego subieron cerca de un 15% en noviembre, a medida que la crisis se profundizaba y la Reserva Federal señalaba un apoyo masivo. Durante los seis meses de septiembre de 2008 a febrero de 2009, ganaron casi un 8% mientras las acciones se desplomaban. Los rendimientos a diez años bajaron más de 1 punto porque los diferenciales de crédito se ampliaron, lo que muestra una clásica huida hacia la seguridad junto con una búsqueda de liquidez.
Inicios de 2020
A medida que la pandemia se extendía en febrero y a principios de marzo de 2020, los rendimientos del Tesoro caían a mínimos récord, y el bono a diez años entró en marzo en torno al 1,15%, ya un mínimo histórico. Los bonos subieron mientras caían las acciones, hasta que la carrera por el efectivo a mediados de marzo empujó brevemente los rendimientos mucho más al alza. La secuencia mostró tanto el poder diversificador de los bonos del Tesoro como sus límites en una crisis de liquidez aguda.
Subidas de bonos sin caídas en las acciones
Los bonos también pueden subir mientras las acciones avanzan, cuando la caída de la inflación permite a los bancos centrales relajar la política sin señalar una recesión. En estos periodos, ambos se benefician de tipos más bajos. La distinción importa: una subida de bonos con acciones al alza suele reflejar una inflación en retroceso, mientras que una subida con acciones a la baja suele reflejar temores sobre el crecimiento.
El oro en los mismos episodios
El oro suele subir junto con los bonos del Tesoro en los sustos de crecimiento, ya que la caída de los rendimientos reales y el miedo lo respaldan. En pánicos de liquidez agudos, el oro también puede venderse para obtener efectivo, como ocurrió en parte de 2008 y en marzo de 2020, antes de recuperarse. Véase oro frente a acciones en un desplome.
Malinterpretaciones habituales
- Suponer que el mercado de bonos siempre acierta sobre las recesiones.
- Ignorar los pánicos de liquidez al confiar en los bonos como cobertura.
Una cartera equilibrada en un susto de crecimiento, ilustrado
Supongamos una cartera con un 60% en acciones y un 40% en bonos del Tesoro a largo plazo. (Mezcla ilustrativa.) En un susto de crecimiento en el que las acciones caen un 15% y los rendimientos del Tesoro bajan 1 punto, una posición en bonos del Tesoro a largo plazo con una duración de unos 15 gana aproximadamente un 15%. La parte en acciones pierde el 9% de la cartera y la parte en bonos gana alrededor del 6%, lo que supone una caída neta de aproximadamente el 3% en lugar del 9%. En cambio, en un shock inflacionario como el de 2022, ambas partes pueden caer juntas, y el colchón desaparece.
El papel de los bancos centrales
Las subidas de bonos en los sustos de crecimiento suelen anticipar recortes de tipos por parte de los bancos centrales. Cuando el banco central confirma la relajación, la subida puede prolongarse; si señala que la inflación todavía exige tipos altos, los bonos pueden devolver ganancias aunque las acciones sigan débiles. La comunicación de los bancos centrales es, por tanto, una parte clave para interpretar el mensaje de los bonos. Véase cómo las reuniones de los bancos centrales mueven los mercados.
Leer la señal en tiempo real
En tiempo real, es difícil saber si una subida de bonos refleja un susto pasajero o una recesión duradera. Los operadores buscan confirmación en distintos mercados: diferenciales de crédito que se amplían, datos económicos que se debilitan, precios de las materias primas que caen y una curva de rendimientos que se empina a medida que se acercan los recortes de tipos. Cuantas más señales coincidan, más en serio debe tomarse el mensaje del mercado de bonos.
Bonos largos frente a bonos cortos en un susto
En los sustos de crecimiento, tanto los bonos gubernamentales cortos como los largos suelen subir, pero de maneras distintas. Los rendimientos cortos bajan a medida que los mercados descuentan recortes de tipos; los rendimientos largos bajan porque los inversores buscan seguridad y esperan un crecimiento menor. Los bonos largos ofrecen ganancias de precio mayores por su duración, mientras que los bonos cortos ofrecen ganancias más estables y menores. Por eso, los inversores que usan bonos como cobertura suelen elegir vencimientos más largos.
Profundidad del mercado del Tesoro
El mercado del Tesoro de Estados Unidos es el mercado de bonos más grande y líquido del mundo, por lo que es el principal destino del dinero que busca seguridad. Su tamaño permite que flujos enormes entren y salgan con rapidez, lo que convierte los rendimientos del Tesoro en una de las señales de cambio de sentimiento que más rápido se mueven. Otros mercados de deuda pública, como los Bunds alemanes, suelen desempeñar un papel similar en sus regiones. Durante shocks verdaderamente globales, los inversores suelen comprar varios de estos mercados a la vez, empujando los rendimientos a la baja en conjunto en distintos países, lo que en sí mismo indica que el miedo es generalizado y no local, y que el shock probablemente afectará a economías de todo el mundo.
Preguntas frecuentes
¿Los bonos siempre suben cuando caen las acciones?
No. En las caídas impulsadas por la inflación, como la de 2022, ambos pueden caer juntos, y en pánicos agudos de liquidez incluso los bonos del Tesoro pueden venderse brevemente.
¿Qué bonos suben más?
Los bonos gubernamentales de largo plazo, porque sus precios son los más sensibles a las caídas de los rendimientos.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podrías perder el importe que inviertas.
Fuentes
- Revisiting the Fall of 2008 (los Treasuries a largo plazo cayeron un −3,8% en octubre y subieron casi un +15% en noviembre; subieron casi un 8% de septiembre a febrero) — A Wealth of Common Sense
- March Market Madness (el rendimiento a 10 años en un mínimo histórico de 1,15% al entrar en marzo de 2020; la huida hacia la liquidez empujó los rendimientos al alza) — ETF.com
- The Only Market Indicator That Works (en 2008, los rendimientos a 10 años cayeron más de 100 puntos básicos mientras los diferenciales se ampliaban) — Tim Melvin