
Como a segregação de fundos de clientes protege os traders
A segregação de fundos de clientes mantém o dinheiro do trader separado do patrimônio da corretora, mas só funciona se as regras forem seguidas.
A segregação de fundos de clientes significa que uma corretora regulamentada mantém o dinheiro dos clientes separado do seu próprio e não pode usá-lo em seus negócios. Se a corretora falir, o dinheiro segregado deve ser devolvido aos clientes, e não aos credores da empresa. Isso só funciona se as regras forem cumpridas: quando a MF Global faliu em 2011, cerca de US$ 1,6 bilhão em fundos de clientes estava faltando.
Como funciona
- O dinheiro dos clientes é mantido em contas designadas, muitas vezes em bancos, identificadas como dinheiro de clientes.
- No Reino Unido, ele é mantido em um trust estatutário, de acordo com as regras de dinheiro de clientes da FCA.
- As empresas conciliam os saldos dos clientes regularmente e reportam aos reguladores.
- Se a empresa falir, o dinheiro dos clientes é agrupado e devolvido aos clientes em proporção aos seus direitos.
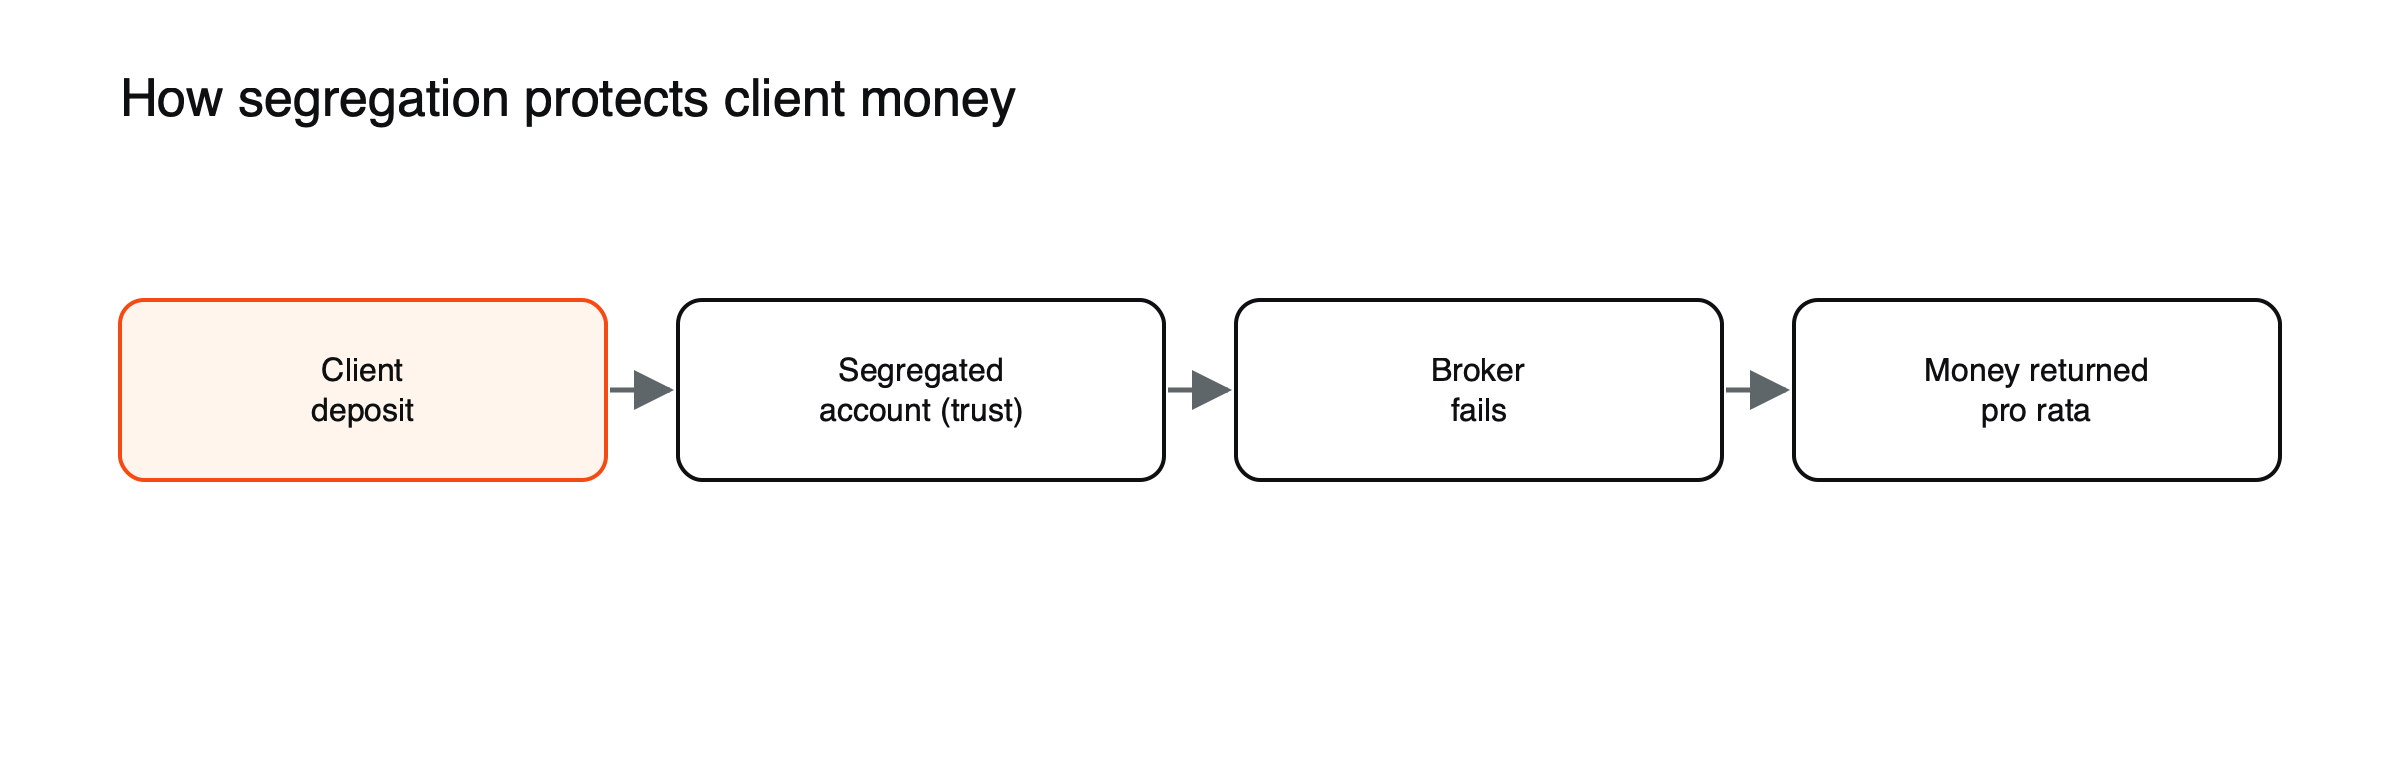
Figura: A segregação mantém o dinheiro dos clientes fora do patrimônio da corretora, desde que as regras sejam seguidas.
Conciliação, a verificação diária
A segregação depende de registros. As empresas devem manter registros precisos de quanto cada cliente tem a receber e verificar, frequentemente todo dia útil, se o dinheiro mantido nas contas de clientes corresponde a esses registros. Se houver insuficiência, a empresa deve complementar o valor com recursos próprios. Essas conciliações são a principal salvaguarda contra erros ou uso indevido que passem despercebidos. No Reino Unido, o dinheiro dos clientes deve ser isolado em contas de trust em bancos regulamentados.
A segregação em uma falência, ilustrada
Suponha que uma corretora que mantém US$ 50 milhões de dinheiro de clientes em contas segregadas quebre, devendo US$ 80 milhões a seus próprios credores. (Cenário ilustrativo.) Como o dinheiro dos clientes é mantido separadamente, ele não vai para os credores da empresa; um administrador o devolve aos clientes, após deduzir os custos de distribuição quando as regras permitirem. Se os registros mostrarem US$ 50 milhões devidos e US$ 50 milhões mantidos, os clientes devem ser totalmente ressarcidos, embora o processo possa levar meses. Se forem encontrados apenas US$ 45 milhões, os clientes dividem a insuficiência em proporção aos seus créditos e podem então recorrer a um fundo de compensação.
O que a segregação não cobre
- Perdas em operações: a segregação protege seu saldo da falência da corretora, não de perdas de mercado.
- Insuficiências: se uma corretora descumpriu as regras, recuperar o dinheiro faltante pode levar anos.
- Empresas não reguladas: provedores offshore ou sem licença podem não segregar o dinheiro de forma alguma.
Fundos de compensação
Muitas jurisdições mantêm fundos de compensação que intervêm quando uma empresa regulamentada falha e não consegue devolver o dinheiro dos clientes. No Reino Unido, o Financial Services Compensation Scheme pode pagar até £85.000 por pessoa elegível, por empresa de investimento, em caso de insuficiências; um limite maior se aplica aos depósitos bancários. Os fundos em outros países têm limites e regras de elegibilidade diferentes, e não cobrem perdas decorrentes de operações ou do desempenho de investimentos. Saber qual fundo, se houver algum, se aplica à sua conta faz parte da escolha de um provedor.
Onde o dinheiro dos clientes fica
O dinheiro dos clientes mantido por uma corretora normalmente é depositado em um ou mais bancos. Se um desses bancos falir, o dinheiro dos clientes ali mantido pode correr risco, e é por isso que as empresas distribuem o dinheiro entre vários bancos e por que os reguladores exigem diligência devida sobre os bancos utilizados. A proteção de depósitos do próprio banco pode se aplicar de forma diferente às contas de dinheiro de clientes do que aos depósitos pessoais.
A lição da MF Global
A MF Global pediu falência em 31 de outubro de 2011. Os investigadores descobriram que fundos de clientes haviam sido transferidos para cobrir o cheque especial e as chamadas de garantia da própria empresa durante uma crise de liquidez. Cerca de US$ 1,6 bilhão estava faltando; a maioria dos clientes de futuros nos EUA acabou recuperando seus fundos, mas algumas contas no exterior esperaram muito mais tempo.
O que os traders podem verificar:
- Qual entidade jurídica detém seu dinheiro e qual regulador a supervisiona.
- Se a empresa declara que o dinheiro dos clientes é segregado e em quais bancos.
- Se um fundo de compensação se aplica e quais são seus limites.
Veja o que é a custódia de cripto, o que aconteceu quando a FTX colapsou e por que a melhor execução importa para os traders.
Plataformas de cripto
As plataformas de cripto nem sempre estiveram sujeitas às mesmas regras sobre dinheiro de clientes. O colapso da FTX em 2022 mostrou o que pode acontecer quando os ativos dos clientes são misturados com os recursos próprios da empresa: bilhões em depósitos de clientes desapareceram. Novas regras em várias jurisdições agora exigem que custodiantes de cripto e emissores de stablecoins segreguem os ativos dos clientes, mas a proteção ainda varia muito. Veja o que a GENIUS Act significa para usuários de stablecoins.
Perguntas a fazer a um provedor
- O dinheiro dos clientes é mantido em contas segregadas e, em caso afirmativo, em quais bancos?
- Com que frequência são feitas as conciliações do dinheiro dos clientes?
- Qual órgão regulador supervisiona a entidade que guarda o meu dinheiro?
- Há algum esquema de compensação aplicável e quais são os seus limites?
- A empresa usa algum dos meus recursos como margem ou garantia e, se sim, em que condições?
Dinheiro e ativos
As regras distinguem entre dinheiro de clientes, como saldos em caixa, e ativos de clientes, como ações ou títulos mantidos em nome do cliente. Os ativos dos clientes costumam ser mantidos em custódia, registrados de forma que os identifique como pertencentes a clientes. Ambos devem ser mantidos separados da propriedade própria da empresa, mas as regras e o processo de recuperação são diferentes. Os saldos de CFDs são dinheiro de clientes, porque um CFD é um contrato com o provedor, e não a propriedade de um ativo subjacente.
Falhas anteriores
A MF Global não foi o primeiro teste. Quando a corretora de futuros Refco entrou em colapso em 2005 e a filial europeia do Lehman Brothers faliu em 2008, disputas sobre dinheiro e ativos de clientes levaram anos para ser resolvidas, em parte porque os registros estavam incompletos. Cada caso levou os reguladores a endurecer as regras sobre manutenção de registros, conciliações e a rapidez na devolução do dinheiro dos clientes.
Como os reguladores fiscalizam
Os reguladores exigem que as empresas informem sobre os arranjos de dinheiro de clientes, e auditores frequentemente revisam a conformidade nessa área a cada ano. Violações podem levar a multas e, em casos graves, a restrições para manter dinheiro de clientes.
Interpretações equivocadas comuns
- Presumir que a segregação garante reembolso integral e rápido.
- Acreditar que todas as corretoras devem segregar o dinheiro dos clientes em todos os países.
Clientes profissionais e transferência de titularidade
Em algumas jurisdições, clientes profissionais podem concordar com acordos de transferência de titularidade, pelos quais o dinheiro entregue à empresa passa a ser propriedade dela, geralmente como garantia. Esse dinheiro não é segregado e concorreria com outros credores caso a empresa falisse. Clientes de varejo geralmente são protegidos contra esses acordos, o que é uma das razões pelas quais a classificação como cliente de varejo ou profissional é importante. Veja limites de alavancagem por país.
Proteção contra saldo negativo
Em muitos mercados regulados, clientes de varejo de CFDs se beneficiam da proteção contra saldo negativo, o que significa que não podem perder mais do que o dinheiro em sua conta. Isso funciona em conjunto com a segregação: a segregação protege o saldo em caso de falência do provedor, enquanto a proteção contra saldo negativo limita até onde as perdas de negociação podem chegar. Veja o que é a proteção contra saldo negativo.
Dinheiro de clientes em uma falência bancária, ilustrado
Suponha que uma corretora mantenha US$ 30 milhões de dinheiro de clientes distribuídos igualmente entre três bancos, e que um deles quebre. (Cenário ilustrativo.) Os US$ 10 milhões no banco que faliu podem estar em risco, dependendo do processo de resolução do banco e de qualquer proteção de depósitos que se aplique às contas de dinheiro de clientes. Os outros US$ 20 milhões permanecem seguros. Distribuir o dinheiro dos clientes entre vários bancos limita os danos causados pela falência de qualquer instituição, por isso os reguladores esperam que as empresas diversifiquem e revisem os bancos que utilizam.
Dinheiro de clientes e juros
As empresas podem ganhar juros sobre o dinheiro de clientes mantido em bancos. Se parte desses juros é repassada aos clientes depende das condições da empresa, que devem ser divulgadas. Os arranjos de juros não alteram a segregação do próprio dinheiro.
As regras variam por país
As regras sobre dinheiro de clientes variam em detalhes entre jurisdições, desde a frequência das conciliações até os bancos que podem ser utilizados. Verificar as regras que se aplicam à sua conta é mais importante do que garantias genéricas.
Por que isso importa para traders
Para a maioria dos traders, a segregação nunca será posta à prova, porque a maioria das corretoras reguladas não falha. Mas, quando as falhas acontecem, a segregação, os registros precisos e os esquemas de compensação fazem a diferença entre recuperar a maior parte do próprio dinheiro e entrar numa longa fila de credores. Escolher um provedor com divulgações claras sobre os acordos de fundos de clientes é um passo simples que pode fazer grande diferença nos raros casos em que as coisas dão errado. Perguntas sobre segregação, compensação e o regulador levam minutos para serem feitas antes de abrir uma conta, e a disposição do provedor em respondê-las é um sinal de como ele trata seus clientes.
Perguntas frequentes
A segregação me protege de perder dinheiro em operações?
Não. Ela protege o seu saldo da falência do provedor, não das perdas de mercado.
Quanto tempo leva para recuperar o dinheiro depois que uma corretora quebra?
Depende. Quando os registros são bons, leva meses; quando há déficits ou disputas, pode levar anos.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- The MF Global Bankruptcy, Missing Customer Funds, and Proposals for Reform (31 de outubro de 2011; cerca de US$ 1,6 bilhão desaparecido; regras de segregação; fundos transferidos para cobrir saldos negativos e chamadas de margem) — Congressional Research Service
- O princípio do “hindsight” e os clientes de corretoras britânicas insolventes (fundos de clientes CASS mantidos em trust legal; distribuição pro rata) — Harvard Law School Forum on Corporate Governance, 2013
- Fundos de clientes da MF Global e segregação (segregação como limite legal, não como garantia de liquidez) — BTW Media
- FSCS e como o seu dinheiro é protegido (empresas de investimento cobertas até £85.000 por pessoa elegível; contas de clientes segregadas; £120.000 se aplica a instituições de depósito) — InvestEngine Help Centre
- Como a proteção do FSCS cobre investimentos? (fundos de clientes isolados em contas de trust; conciliação diária interna dos fundos de clientes; até £85.000 por empresa) — Financial Interest