
Cómo la segregación de fondos de clientes protege a los traders
La segregación de fondos de clientes separa el dinero de los clientes del patrimonio del bróker. Así, si el bróker quiebra, esos fondos deberían devolverse a los clientes y no a los acreedores de la empresa. Explicamos cómo funciona, sus límites y qué lección dejó el caso de MF Global.
La segregación de fondos de clientes significa que un bróker regulado mantiene el dinero de sus clientes separado del propio y no puede utilizarlo para su negocio. Si el bróker quiebra, los fondos segregados deberían devolverse a los clientes y no a los acreedores de la empresa. Esto solo funciona si se cumple: cuando MF Global quebró en 2011, faltaban unos 1.600 millones de dólares de fondos de clientes.
Cómo funciona
- El dinero de los clientes se mantiene en cuentas designadas, a menudo en bancos, identificadas como dinero de clientes.
- En el Reino Unido, se mantiene en un fideicomiso legal con arreglo a las normas de dinero de clientes de la FCA.
- Las empresas concilian periódicamente los saldos de los clientes e informan a los reguladores.
- Si la empresa quiebra, el dinero de los clientes se agrupa y se devuelve a los clientes en proporción a sus derechos.
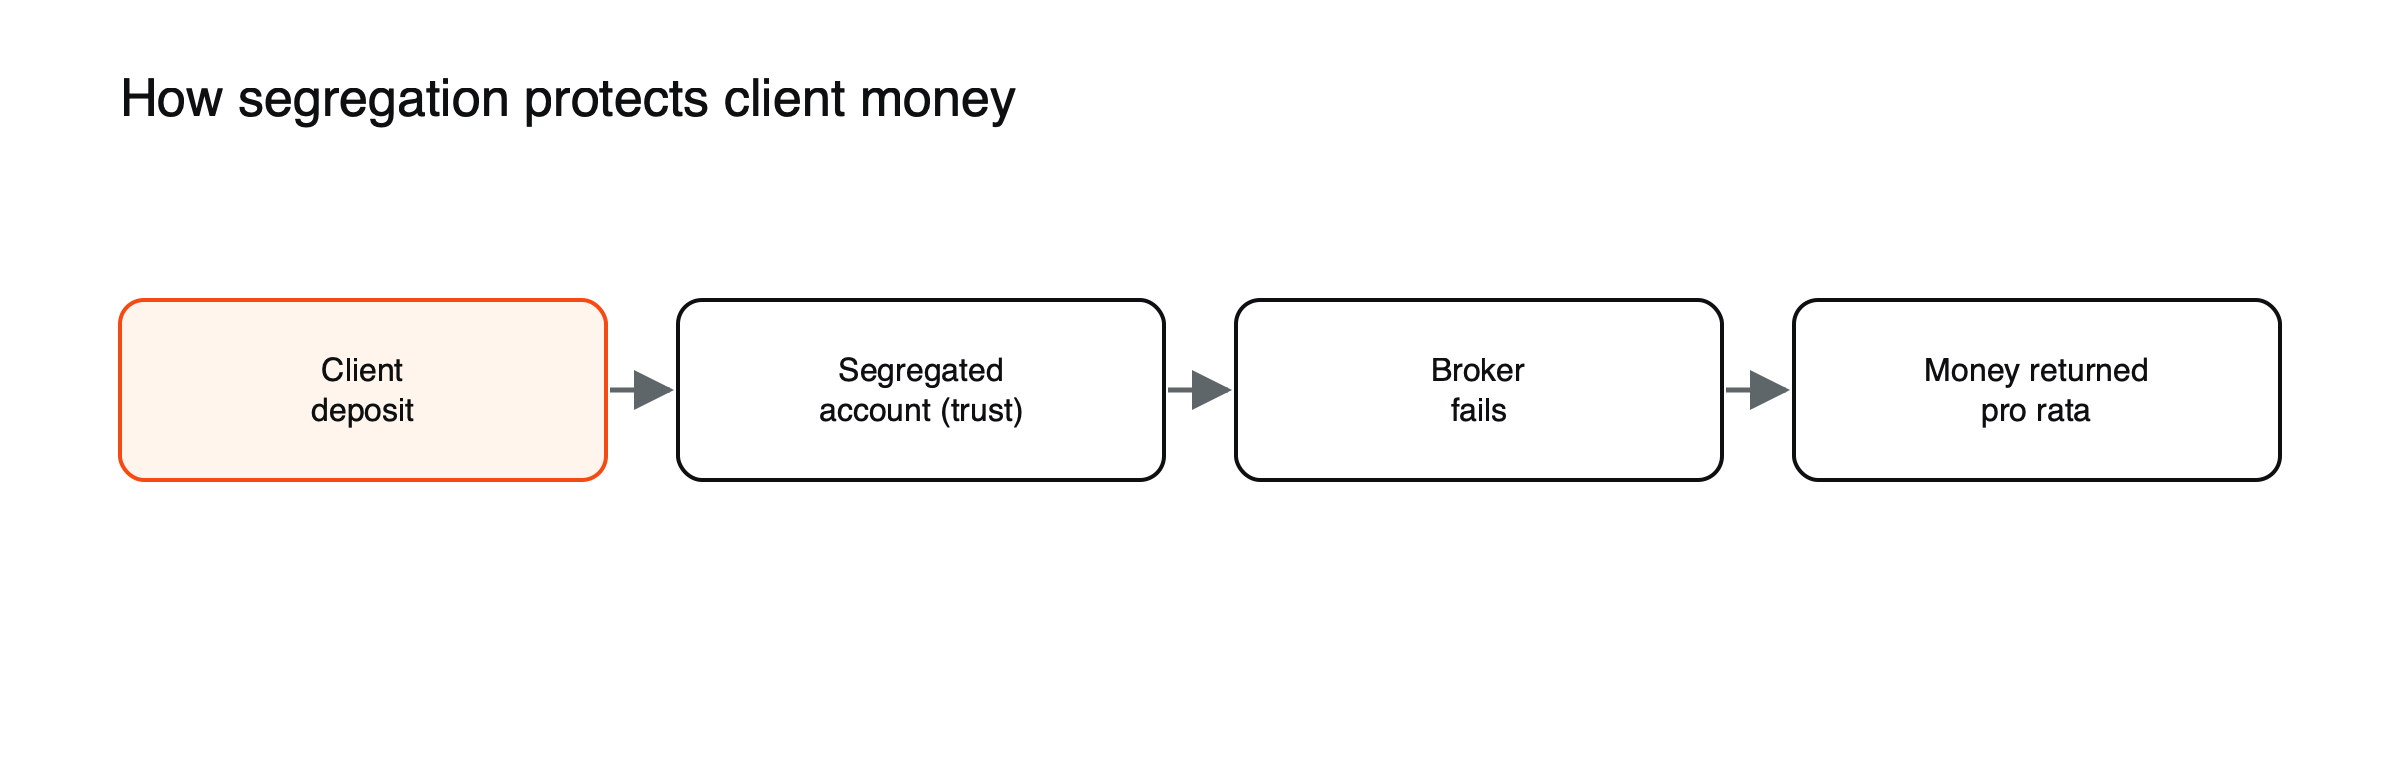
Figura: la segregación mantiene el dinero de los clientes fuera del patrimonio del bróker, siempre que se cumplan las normas.
Conciliación, el control diario
La segregación depende de los registros. Las empresas deben llevar registros precisos de cuánto se debe a cada cliente y comprobar, a menudo cada día hábil, que el dinero mantenido en las cuentas de clientes coincide con esos registros. Si hay un déficit, la empresa debe completarlo con sus propios fondos. Estas conciliaciones son la principal salvaguarda contra errores o usos indebidos que pasen desapercibidos. En el Reino Unido, el dinero de los clientes debe estar aislado en cuentas fiduciarias en bancos regulados.
La segregación en una quiebra, ilustrada
Supongamos que un bróker que mantiene 50 millones de dólares de dinero de clientes en cuentas segregadas quiebra, debiendo 80 millones de dólares a sus propios acreedores. (Escenario ilustrativo). Como el dinero de los clientes se mantiene por separado, no pasa a los acreedores de la empresa; un administrador lo devuelve a los clientes, deduciendo, cuando las normas lo permiten, los costes de distribución. Si los registros muestran 50 millones adeudados y 50 millones en poder de la empresa, los clientes deberían recuperar la totalidad, aunque el proceso puede tardar meses. Si solo se encuentran 45 millones, los clientes comparten el déficit en proporción a sus reclamaciones y pueden entonces recurrir a un fondo de compensación.
Lo que la segregación no cubre
- Pérdidas de trading: la segregación protege su saldo de la quiebra del bróker, no de las pérdidas de mercado.
- Déficits: si un bróker ha incumplido las normas, recuperar el dinero que falta puede tardar años.
- Empresas no reguladas: los proveedores offshore o sin licencia pueden no segregar en absoluto.
Fondos de compensación
Muchas jurisdicciones tienen fondos de compensación que intervienen cuando una empresa regulada quiebra y no puede devolver el dinero de los clientes. En el Reino Unido, el Financial Services Compensation Scheme puede pagar hasta 85.000 libras por persona elegible y por empresa de inversión en caso de déficit; se aplica un límite superior a los depósitos bancarios. Los fondos de otros países tienen límites y normas de elegibilidad distintos, y no cubren las pérdidas por trading ni por rentabilidad de las inversiones. Saber qué fondo, si lo hay, se aplica a su cuenta forma parte de la elección de un proveedor.
Dónde se encuentra el dinero de los clientes
El dinero de los clientes que mantiene un bróker suele depositarse en uno o varios bancos. Si uno de esos bancos quiebra, el dinero de los clientes allí depositado puede correr riesgo, por eso las empresas reparten el dinero de los clientes entre varios bancos y por eso los reguladores exigen la debida diligencia sobre los bancos utilizados. La protección de depósitos propia del banco puede aplicarse de forma distinta a las cuentas de dinero de clientes que a los depósitos personales.
La lección de MF Global
MF Global se declaró en quiebra el 31 de octubre de 2011. Los investigadores comprobaron que los fondos de los clientes se habían transferido para cubrir los descubiertos de la propia empresa y las llamadas de margen durante una crisis de liquidez. Faltaban unos 1.600 millones de dólares; la mayoría de los clientes estadounidenses de futuros acabaron recuperando sus fondos, pero algunas cuentas en el extranjero tardaron mucho más.
Lo que los traders pueden comprobar:
- Qué entidad jurídica tiene su dinero y qué regulador la supervisa.
- Si la empresa indica que el dinero de los clientes está segregado y en qué bancos.
- Si se aplica un fondo de compensación y cuáles son sus límites.
Consulte qué es la custodia cripto, qué ocurrió cuando colapsó FTX y por qué la mejor ejecución importa a los traders.
Plataformas cripto
Las plataformas de criptoactivos no siempre han estado sujetas a las mismas normas sobre el dinero de los clientes. El colapso de FTX en 2022 demostró lo que puede ocurrir cuando los activos de los clientes se mezclan con los fondos propios de la empresa: faltaban miles de millones en depósitos de clientes. Nuevas normas en varias jurisdicciones exigen ahora que los custodios de criptoactivos y los emisores de stablecoins segreguen los activos de los clientes, pero la protección sigue variando mucho. Véase qué significa la GENIUS Act para los usuarios de stablecoins.
Preguntas que hacer a un proveedor
- ¿El dinero de los clientes se mantiene en cuentas segregadas y en qué bancos?
- ¿Con qué frecuencia se realizan las conciliaciones del dinero de los clientes?
- ¿Qué regulador supervisa la entidad que custodia mi dinero?
- ¿Se aplica un sistema de compensación y cuáles son sus límites?
- ¿La empresa utiliza parte de mi dinero como margen o garantía y, en tal caso, en qué condiciones?
Dinero y activos
Las normas distinguen entre el dinero de los clientes, como los saldos en efectivo, y los activos de los clientes, como acciones o bonos mantenidos en nombre de un cliente. Los activos de los clientes suelen custodiarse y registrarse de forma que se identifique que pertenecen a los clientes. Ambos deben mantenerse separados de los bienes propios de la empresa, pero las normas y el proceso de recuperación difieren. Los saldos de CFD son dinero de clientes, porque un CFD es un contrato con el proveedor y no la propiedad de un activo subyacente.
Fallos anteriores
MF Global no fue la primera prueba. Cuando el corredor de futuros Refco quebró en 2005 y la filial europea de Lehman Brothers fracasó en 2008, las disputas sobre el dinero y los activos de los clientes tardaron años en resolverse, en parte porque los registros estaban incompletos. Cada caso llevó a los reguladores a endurecer las normas sobre mantenimiento de registros, conciliaciones y rapidez en la devolución del dinero de los clientes.
Cómo comprueban los reguladores
Los reguladores exigen a las empresas que informen sobre sus acuerdos de dinero de clientes, y los auditores suelen revisar cada año el cumplimiento en esta materia. Los incumplimientos pueden acarrear multas y, en casos graves, restricciones para mantener dinero de clientes.
Malas interpretaciones habituales
- Suponer que la segregación garantiza un reembolso completo y rápido.
- Creer que todos los brókers deben segregar el dinero de los clientes en todos los países.
Clientes profesionales y transferencia de titularidad
En algunas jurisdicciones, los clientes profesionales pueden acordar acuerdos de transferencia de titularidad, en virtud de los cuales el dinero entregado a una empresa pasa a ser propiedad de esta, normalmente como garantía. Ese dinero no se segrega y quedaría al mismo nivel que otros acreedores si la empresa quebrara. Los clientes minoristas suelen estar protegidos frente a estos acuerdos, y esa es una de las razones por las que importa la clasificación como cliente minorista o profesional. Véase límites de apalancamiento por país.
Protección de saldo negativo
En muchos mercados regulados, los clientes minoristas de CFD se benefician de la protección de saldo negativo, lo que significa que no pueden perder más dinero del que hay en su cuenta. Esto funciona junto con la segregación: esta protege el saldo frente a la quiebra del proveedor, mientras que la protección de saldo negativo limita hasta dónde pueden llegar las pérdidas de trading. Véase qué es la protección de saldo negativo.
Dinero de clientes en la quiebra de un banco, ilustrado
Supongamos que un bróker mantiene 30 millones de dólares de dinero de clientes repartidos a partes iguales entre tres bancos, y que uno de ellos quiebra. (Escenario ilustrativo.) Los 10 millones depositados en el banco fallido pueden estar en riesgo, según la resolución de ese banco y cualquier protección de depósitos que se aplique a las cuentas de dinero de clientes. Los otros 20 millones permanecen a salvo. Repartir el dinero de los clientes entre varios bancos limita el daño causado por la quiebra de cualquier entidad, por lo que los reguladores esperan que las empresas diversifiquen y revisen los bancos que utilizan.
Dinero de clientes e intereses
Las empresas pueden obtener intereses por el dinero de los clientes depositado en bancos. Si parte de esos intereses se traslada a los clientes depende de las condiciones de la empresa, que deberían divulgarse. Los acuerdos sobre intereses no alteran la segregación del propio dinero.
Las normas varían según el país
Las normas sobre dinero de clientes difieren en detalle entre jurisdicciones, desde la frecuencia de las conciliaciones hasta los bancos que pueden utilizarse. Comprobar las normas que se aplican a su cuenta importa más que las garantías generales.
Por qué importa para los traders
Para la mayoría de los traders, la segregación nunca será puesta a prueba, porque la mayoría de los brókers regulados no quiebran. Pero cuando se producen fallos, la segregación, los registros precisos y los esquemas de compensación marcan la diferencia entre recuperar la mayor parte del dinero y unirse a una larga cola de acreedores. Elegir un proveedor con divulgaciones claras sobre los acuerdos de dinero de clientes es un paso sencillo que puede importar mucho en los raros casos en que las cosas salen mal. Las preguntas sobre segregación, compensación y el regulador toman minutos antes de abrir una cuenta, y la disposición de un proveedor a responderlas es una señal de cómo trata a sus clientes.
Preguntas frecuentes
¿La segregación me protege de perder dinero en las operaciones?
No. Protege tu saldo del fallo del proveedor, no de las pérdidas de mercado.
¿Cuánto tiempo tarda en recuperarse el dinero tras la quiebra de un bróker?
Depende. Cuando los registros son buenos, meses; cuando hay faltantes o disputas, puede tardar años.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y puedes perder el importe que inviertas.
Fuentes
- La quiebra de MF Global, los fondos de clientes desaparecidos y las propuestas de reforma (31 de octubre de 2011; unos 1.600 millones de dólares desaparecidos; normas de segregación; fondos transferidos para cubrir descubiertos y llamadas de margen) — Congressional Research Service
- El principio “hindsight” y los clientes de brókers británicos insolventes (dinero de clientes CASS mantenido en fideicomiso legal; distribución a prorrata) — Harvard Law School Forum on Corporate Governance, 2013
- Fondos de clientes de MF Global y segregación (la segregación como límite legal, no como garantía de liquidez) — BTW Media
- FSCS y cómo está protegido tu dinero (empresas de inversión cubiertas hasta 85.000 £ por persona elegible; cuentas de clientes segregadas; 120.000 £ aplica a entidades de depósito) — InvestEngine Help Centre
- ¿Cómo cubre la protección FSCS las inversiones? (dinero de clientes aislado en cuentas fiduciarias; conciliación interna diaria del dinero de clientes; hasta 85.000 £ por empresa) — Financial Interest