
Materias primas vs. acciones durante los períodos inflacionarios
En períodos de inflación alta y creciente en EE. UU., las materias primas han solido superar a las acciones, aunque no siempre ni de forma duradera.
En la comparación de materias primas frente a acciones en períodos de inflación, las materias primas suelen haber ganado cuando la inflación es alta y está subiendo. Un estudio de ocho de esos períodos en Estados Unidos desde la Segunda Guerra Mundial encontró que las acciones promediaron rentabilidades reales de alrededor de −7% anual, mientras que las materias primas promediaron cerca de +14%. En 2022, las materias primas en general subieron alrededor de 18%, mientras que las acciones estadounidenses cayeron alrededor de 18%.
Por qué suelen ganar las materias primas
Los precios de las materias primas son una parte directa de la inflación: cuando la energía, los metales y los alimentos se encarecen, quienes poseen materias primas se benefician. Las acciones sufren porque los costos de los insumos suben, los márgenes de beneficio se reducen y los tipos de interés más altos disminuyen lo que los inversores están dispuestos a pagar por los beneficios futuros.
Comparación directa
| Materias primas | Acciones | |
|---|---|---|
| Inflación alta y creciente (promedio de EE. UU. tras la guerra) | Alrededor de +14% real anual | Alrededor de −7% real anual |
| 1970–1981 | El S&P GSCI subió más de 700% | El S&P 500 subió algo más de 40% |
| 2022 | Materias primas en general alrededor de +18% | S&P 500 alrededor de −18% |
| Largo plazo, todos los períodos | Rentabilidades más bajas y más volátiles | Rentabilidades más altas a lo largo del tiempo |
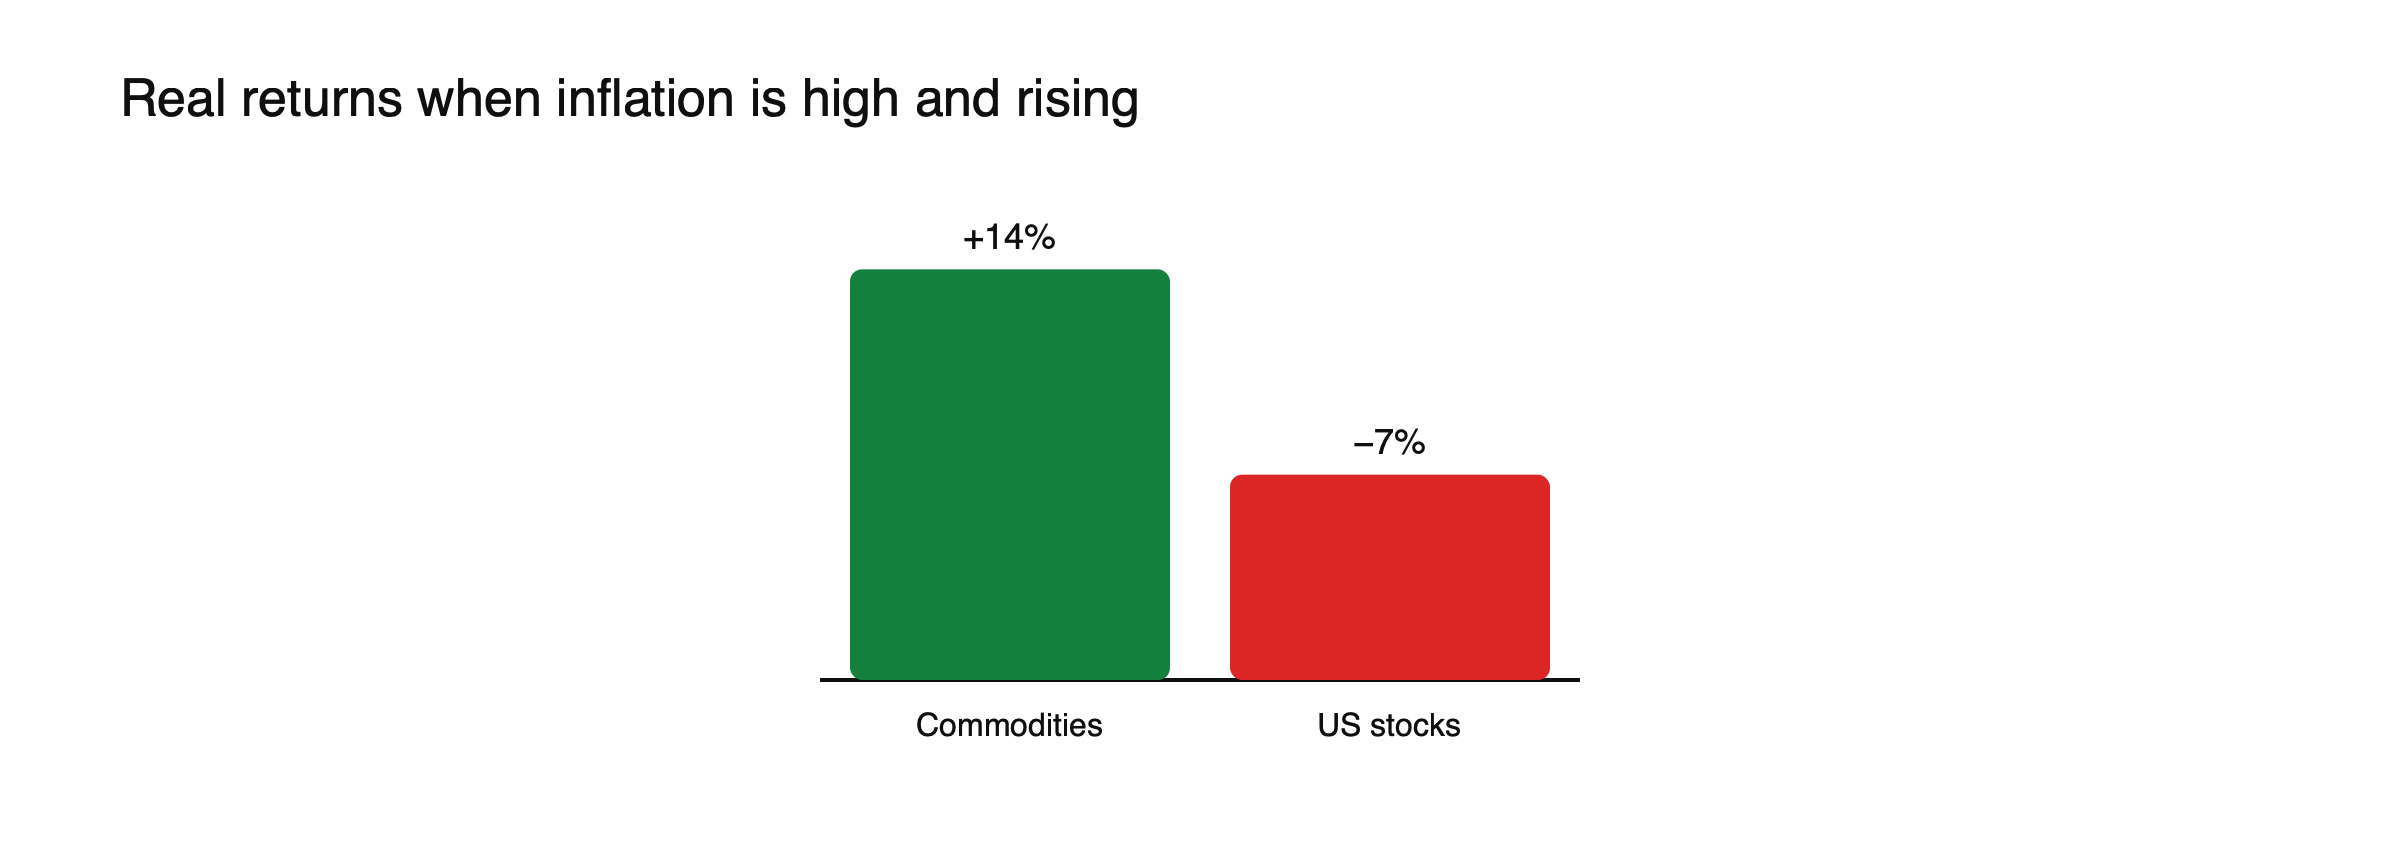 Figura: Rentabilidades reales cuando la inflación es alta y está subiendo. Fuente: estudio de Man Group/Duke vía Bloomberg.
Los años setenta, con más detalle
Los años setenta trajeron dos crisis petroleras, un dólar debilitado y una inflación que llegó a dos dígitos. Entre 1970 y 1981, un índice amplio de materias primas subió más de 700%, mientras que el S&P 500 subió algo más de 40% en precio, muy por debajo de la inflación. Los accionistas perdieron mucho en términos reales, mientras que los tenedores de materias primas fueron recompensados. La década sigue siendo la principal referencia sobre cómo se comportan ambos activos cuando la inflación se vuelve persistente. Véase lo que los años setenta enseñaron a los mercados sobre la inflación.
No todas las materias primas se comportan igual
La energía ha sido normalmente la cobertura más sólida contra la inflación, porque impulsa la inflación directamente. Los metales industriales dependen más del crecimiento y pueden caer si la inflación provoca una recesión. Las materias primas agrícolas responden al clima y a la oferta, además de a la inflación. El oro se comporta de forma distinta a todas ellas, reaccionando tanto a los tipos reales y al miedo como a la inflación. Un índice amplio de materias primas combina todos estos comportamientos.
Cuando la respuesta habitual se invierte
En períodos largos, las acciones han superado con creces a las materias primas, porque las empresas crecen y reinvierten, mientras que las materias primas no generan ingresos. Las materias primas también pueden caer bruscamente cuando la inflación se controla y los tipos suben, como después de 1980. Incluso sectores cercanos a las materias primas, como las acciones energéticas, obtuvieron solo rentabilidades reales ligeramente positivas en períodos de alta inflación, según un estudio.
Una cobertura dimensionada para una cartera, ilustrada
Supongamos una cartera con 90% en acciones y 10% en materias primas en general en un año como 2022, con las acciones cayendo 18% y las materias primas subiendo 18%. (Cálculo ilustrativo.) La cartera cae alrededor de 14,4%, en lugar de 18%. En un año típico de baja inflación, la posición en materias primas podría quedarse atrás, reduciendo ligeramente las rentabilidades. La contrapartida es un lastre modesto en tiempos normales a cambio de una protección significativa frente a las sacudidas inflacionarias.
Cómo usan los inversores la comparación
Las materias primas son principalmente una cobertura frente a sorpresas inflacionarias, no un motor de crecimiento a largo plazo. El momento importa: cuando la inflación es evidente, las materias primas pueden haber subido ya mucho. Véanse lo que 2022 enseñó a los inversores sobre diversificación y cómo las sacudidas energéticas se transmiten a través de la inflación, los tipos y las divisas. Para la visión del ciclo, lea acciones, bonos y materias primas a lo largo del ciclo de tipos.
Qué acciones resisten
No todas las acciones sufren por igual con la inflación. Las empresas del sector energético y de materiales, que venden materias primas, suelen comportarse relativamente bien, al igual que las compañías con un fuerte poder de fijación de precios que pueden trasladar los mayores costes. Las empresas con mucha deuda, márgenes ajustados o beneficios muy lejanos en el tiempo tienden a sufrir más. Algunos inversores prefieren las acciones de productores de materias primas a las propias materias primas, aunque el estudio citado anteriormente encontró que las acciones energéticas obtuvieron solo ligeras ganancias reales en periodos de alta inflación. Consulte qué mueve los precios del petróleo crudo.
Cómo obtener exposición a materias primas
Los inversores suelen acceder a las materias primas a través de fondos basados en futuros, acciones de productores de materias primas o CFD. Los fondos basados en futuros pueden sufrir cuando las curvas de futuros están en contango, ya que renovar los contratos tiene un coste, por lo que sus rendimientos pueden diferir de los precios al contado. Los CFD ofrecen exposición directa al precio con apalancamiento, pero mantenerlos durante largos periodos implica costes de financiación.
Inflación sorpresa frente a inflación esperada
Las materias primas tienden a funcionar mejor cuando la inflación es superior a lo que esperaban los mercados. La inflación que ya está descontada, a través de los rendimientos de los bonos y de los futuros sobre materias primas, ofrece menos beneficio, porque los precios ya se han ajustado de antemano. Por eso las materias primas a menudo se disparan al principio de un shock inflacionario y luego se estancan una vez que el shock se reconoce ampliamente, incluso si la inflación se mantiene alta.
Cuando las materias primas caen junto con las acciones
En las recesiones impulsadas por la demanda, las materias primas suelen caer junto con las acciones. En la segunda mitad de 2008, el petróleo se desplomó de más de 140 dólares por barril a unos 32 dólares, mientras la crisis financiera hundía la demanda, y las acciones se redujeron a la mitad. Las materias primas protegen frente a shocks inflacionarios, no frente a recesiones o crisis financieras. Consulte lo que ocurrió en los mercados en 2008.
El repunte del petróleo en 2026
Tras el cierre efectivo del estrecho de Ormuz a principios de 2026, el Brent subió de unos 72 dólares a alrededor de 120 dólares, antes de volver a unos 72 dólares a principios de julio, cuando se reanudó el tránsito. Los inversores que compraron petróleo al inicio del shock obtuvieron ganancias rápidas, mientras que quienes compraron cerca del máximo sufrieron cuando la oferta volvió. El episodio mostró lo rápido que las coberturas con materias primas pueden revertirse. Consulte cómo se propagan los shocks energéticos por los mercados.
Divisas de países exportadores de materias primas
Las monedas de los exportadores de materias primas, como el dólar australiano, el dólar canadiense y la corona noruega, suelen subir cuando lo hacen los precios de las materias primas. Algunos inversores las utilizan como una forma alternativa de obtener exposición a los ciclos de las materias primas, con menor volatilidad que las propias materias primas, pero con una sensibilidad adicional a los tipos de interés locales.
Interpretaciones erróneas habituales
- Considerar las materias primas como una cobertura en cualquier caída del mercado.
- Comprar después de que la inflación ya sea ampliamente esperada.
Después del pico de inflación
Cuando los bancos centrales finalmente controlaron la inflación después de 1980, con subidas muy fuertes de los tipos de interés, las materias primas entraron en un largo periodo de declive mientras las acciones iniciaban un mercado alcista histórico. La inversión de la tendencia mostró el otro lado de la comparación: las materias primas brillan mientras la inflación sube, pero pueden perder terreno durante años una vez que la inflación se domestica. Los inversores que mantuvieron materias primas como una apuesta permanente contra la inflación sufrieron mucho en las décadas siguientes.
Otros activos reales
Las materias primas no son los únicos activos vinculados a la inflación. Los bonos indexados a la inflación se ajustan directamente con los precios; los inmuebles y las infraestructuras pueden aumentar alquileres y tarifas con el tiempo, aunque también son sensibles a los tipos de interés. Cada uno ofrece un tipo distinto de protección, y combinarlos puede repartir el riesgo de depender de una única cobertura. Consulte qué es el rendimiento real.
Cuándo cambiar de posición
Pasar de las acciones a las materias primas funciona mejor al principio de una sorpresa inflacionaria, lo que es difícil de detectar en tiempo real. Las señales que vigilan los inversores incluyen el aumento de la inflación de equilibrio (breakeven), el endurecimiento de la oferta en energía o metales y los bancos centrales que se retrasan respecto a la curva. Como esas señales son imperfectas, muchos inversores mantienen una asignación pequeña y permanente a materias primas en lugar de intentar cronometrar el cambio.
Operar con CFD ante shocks inflacionarios
Los traders suelen expresar sus opiniones sobre la inflación a través de CFD sobre petróleo, oro, índices generales de materias primas e índices bursátiles con grandes ponderaciones en materias primas. Los CFD sobre materias primas pueden moverse bruscamente ante noticias sobre la oferta, y mantenerlos durante semanas añade costes de financiación. Las posiciones dimensionadas para una volatilidad normal pueden verse desbordadas cuando se produce un shock de oferta, por lo que el tamaño de la posición y la ubicación del stop deben reflejar los rangos mucho más amplios que son típicos en periodos inflacionarios.
Una lista de verificación
- ¿La inflación está sorprendiendo al alza o ya está descontada?
- ¿Qué materias primas la impulsan: energía, alimentos o metales?
- ¿Los bancos centrales van por detrás o por delante de la curva?
- ¿El crecimiento se mantiene o es cada vez más probable una recesión?
Las respuestas ayudan a decidir si es probable que las materias primas sigan superando a las acciones o si la ventana ya se ha cerrado.
Materias primas y el dólar
Dado que la mayoría de las materias primas se cotizan en dólares, un dólar más débil tiende a elevar sus precios y uno más fuerte tiende a presionarlos a la baja. En 2022, las materias primas subieron a pesar de un dólar en fuerte alza, lo que muestra lo poderosos que fueron los shocks de oferta. En periodos inflacionarios más normales, la dirección del dólar puede sumar o restar a las ganancias de las materias primas, por lo que conviene vigilarlo junto con los datos de inflación. Ambas fuerzas pueden reforzarse mutuamente cuando apuntan en la misma dirección. Consulte cómo un dólar fuerte afecta a las materias primas, los mercados emergentes y las criptomonedas.
Preguntas frecuentes
¿Son las materias primas una buena inversión a largo plazo?
Durante periodos largos han quedado por detrás de las acciones, porque no generan ingresos. Su función principal es la de cobertura frente a sorpresas inflacionarias.
¿Superó el oro a las acciones en periodos inflacionarios?
A menudo, pero no siempre. En 2022, el oro se mantuvo prácticamente plano mientras las acciones caían alrededor de un 18%.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- ¿Conoce una buena cobertura contra la inflación? (Estudio de Man Group/Duke: acciones de EE. UU. −7% real, materias primas +14% real en ocho periodos de alta inflación; las acciones energéticas solo ligeramente positivas) — Bloomberg vía Advisor Perspectives, abril de 2022
- Alta inflación no descontada (1970–1981: S&P GSCI subió más de un 700%, S&P 500 subió algo más de un 40%) — Vontobel
- Las materias primas son más que una cobertura contra la inflación (2022: materias primas +18%, renta variable de EE. UU. −18%) — WisdomTree
- Oscilaciones del precio del petróleo (WTI por encima de 140 dólares por barril a principios de julio de 2008, cayendo a 32,40 dólares en diciembre de 2008) — Oxford Institute for Energy Studies, Oxford Energy Forum, noviembre de 2009
- La OPEP+ decide un aumento adicional de la producción mientras se reanuda el tránsito por el estrecho de Ormuz (Brent en torno a 72 dólares el 3 de julio, frente a unos 120 dólares tras el inicio del conflicto) — FN News, julio de 2026