
Por que as correlações convergem para um em uma crise
Em crises, ativos que normalmente se movem de forma independente passam a cair juntos. Vendas forçadas e a busca por liquidez explicam boa parte desse fenômeno.
Em uma crise, as correlações tendem a “ir para um”: ativos que normalmente se movem de forma independente começam a cair juntos. Os investidores vendem o que conseguem para obter caixa ou reduzir o risco, e posições alavancadas são forçadas a ser encerradas. Em 2007–2008, as correlações entre muitas classes de ativos dispararam; em março de 2020, até o ouro e o bitcoin caíram junto com as ações durante a corrida por caixa.
Por que isso acontece
- Vendas forçadas: chamadas de margem e resgates obrigam a venda de ativos líquidos, independentemente de suas perspectivas.
- Os mesmos investidores: grandes fundos possuem muitas classes de ativos e reduzem todas elas ao mesmo tempo.
- Um único motor: em uma crise, um único medo domina todos os mercados.
- Liquidez: os compradores se afastam, então os preços caem ainda mais em todos os mercados.
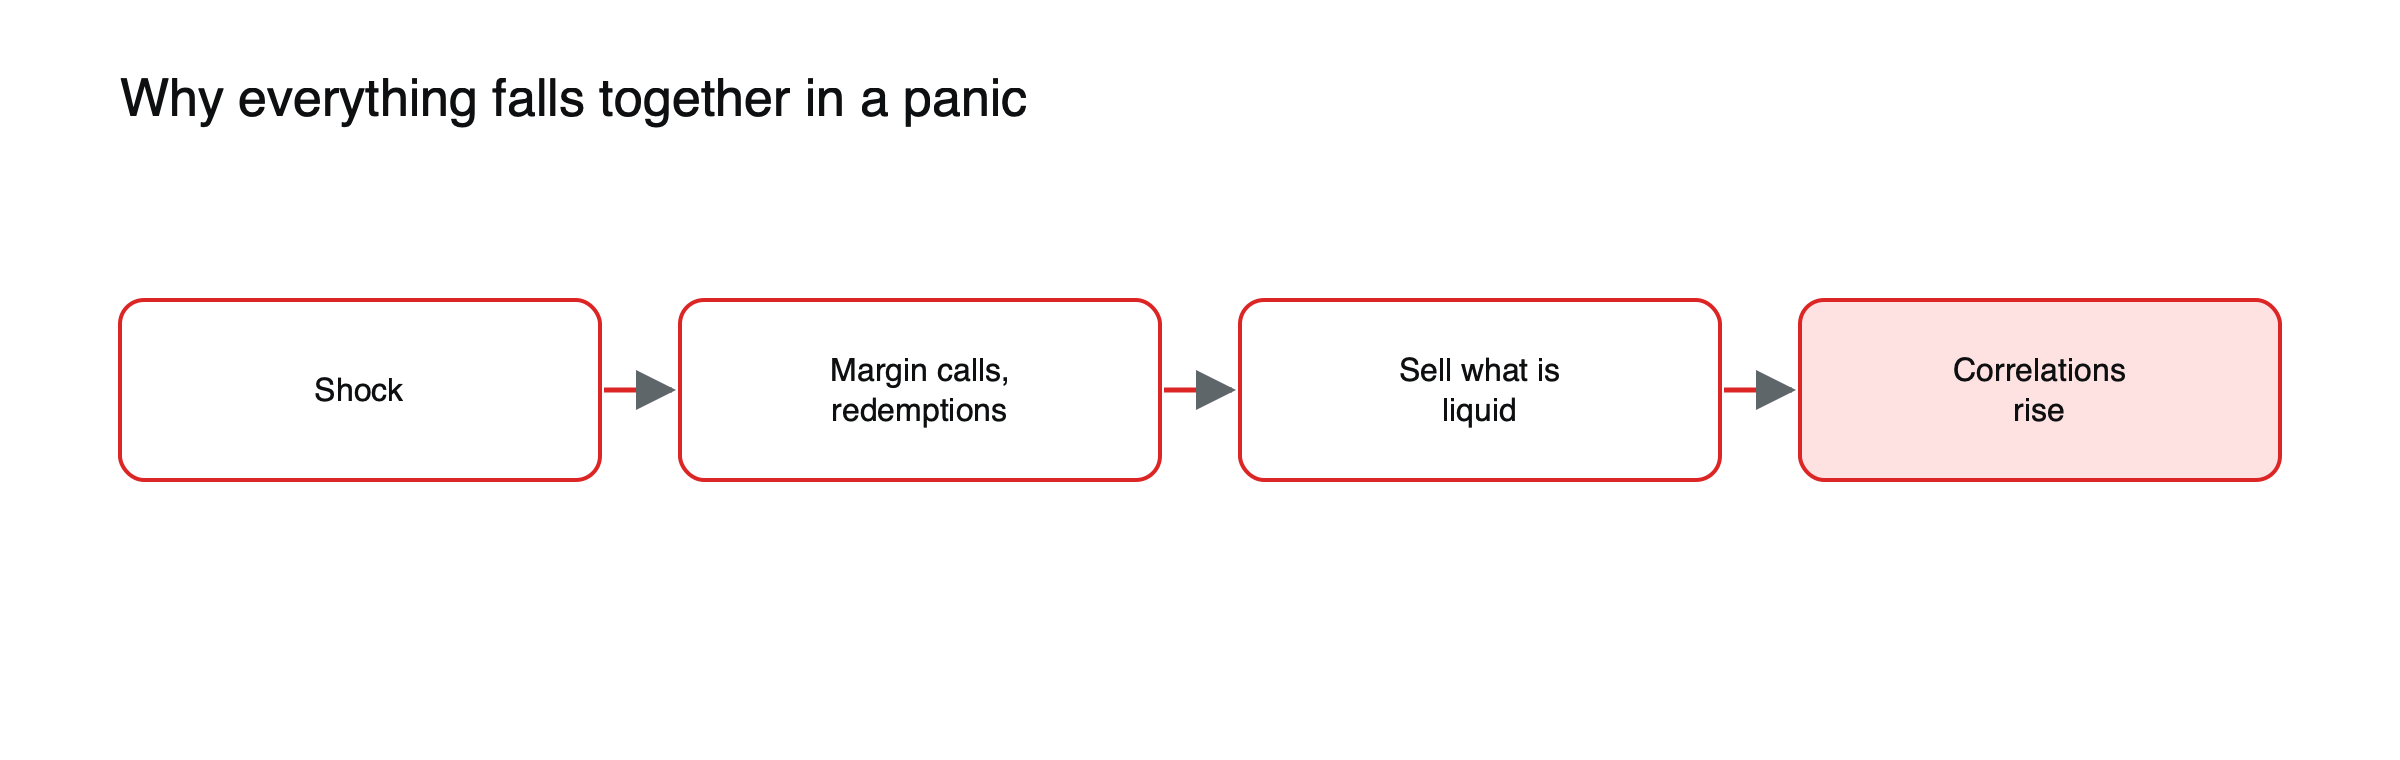 Figura: como as vendas forçadas empurram as correlações para um.
Uma venda forçada, ilustrada
Suponha que um fundo alavancado tenha ações, títulos corporativos, ouro e criptomoedas, financiados com empréstimos. (Cenário ilustrativo.) As ações caem 15% em uma semana, e os credores do fundo exigem mais garantias. O fundo não consegue vender facilmente as ações que caíram mais sem consolidar perdas, então vende o que é líquido e ainda tem valor: ouro, títulos do Tesouro dos EUA e até suas melhores posições. Esses ativos também caem, não porque suas perspectivas mudaram, mas porque podiam ser vendidos. Repetido em muitos fundos, é assim que as correlações saltam em uma crise.
2008
À medida que a crise se espalhava, as correlações entre ações, crédito e ativos alternativos subiram acentuadamente. Os títulos públicos foram a principal exceção: os títulos do Tesouro dos EUA ganharam cerca de 20% naquele ano.
Março de 2020
A correlação do bitcoin com as ações, próxima de zero antes, disparou durante a queda; o ouro caiu cerca de 15% em cinco sessões; até os rendimentos dos títulos do Tesouro dos EUA subiram brevemente, à medida que os investidores vendiam ativos seguros para obter caixa.
Agosto de 2024
A desmontagem de uma operação de carry trade financiada em iene atingiu, em um único dia, as ações no Japão, na Europa e nos EUA, além das criptomoedas. Veja por que o iene se valoriza quando os mercados globais caem.
Medindo o salto, ilustrado
A correlação vai de −1, perfeitamente oposta, a +1, perfeitamente conjunta. Suponha que ações e bitcoin normalmente tenham uma correlação de cerca de 0,1, ou seja, pouca conexão. (Valores ilustrativos.) Em uma semana de vendas em pânico, ela pode saltar para 0,7 ou mais, à medida que ambos são vendidos para obter caixa. Uma carteira construída com base em uma correlação de 0,1 perderia muito mais do que o esperado nessa semana. Correlações medidas em períodos de calma subestimam o risco de manter vários ativos arriscados juntos.
O que ainda tende a diversificar
Títulos públicos de alta qualidade em temores de crescimento, caixa e, às vezes, o dólar americano e o ouro em janelas mais longas. A diversificação funciona melhor ao longo de meses e anos, e não nos piores dias. Veja Bitcoin, ouro e dólar sob estresse de mercado.
O que isso significa
Planeje-se para que a diversificação falhe brevemente em uma queda: mantenha a alavancagem baixa e caixa suficiente para evitar vendas forçadas. Veja por que a volatilidade de um mercado se espalha para os outros, o que 2022 ensinou aos investidores sobre diversificação e por que a correlação entre ações e títulos se inverteu após 2021.
Por que a diversificação em períodos de calma engana
A maioria dos modelos de risco estima as correlações a partir do histórico recente, que é majoritariamente calmo. Por isso, eles sugerem que uma combinação de ações, títulos corporativos, commodities e ativos alternativos está bem diversificada. Em uma crise, esses ativos muitas vezes acabam compartilhando um risco dominante: a necessidade de liquidez. Testar a carteira sob estresse com correlações de crise, em vez de correlações médias, oferece um quadro mais realista das possíveis perdas.
Os choques inflacionários são diferentes
Em 2022, o problema não foi uma corrida por caixa, mas a inflação. Ações e títulos caíram juntos na maior parte do ano, pois a alta dos juros prejudicou ambos, um tipo diferente de quebra de correlação que durou meses, e não dias. As commodities foram o principal diversificador daquele ano. Veja o que 2022 ensinou aos investidores sobre diversificação.
Defesas práticas
Manter a alavancagem baixa significa não ser forçado a vender no pior momento. Manter parte em caixa e em títulos públicos de alta qualidade oferece liquidez quando ela é necessária. Dimensionar as posições considerando correlações de crise, e somar a exposição em ativos que tendem a cair juntos, evita descobrir uma concentração oculta em uma queda. Veja a correlação entre ações e títulos explicada.
Depois da crise
As correlações costumam voltar ao normal quando as vendas forçadas terminam e os bancos centrais restabelecem a liquidez. Os ativos então se separam novamente de acordo com seus próprios fundamentos, muitas vezes em recuperações acentuadas. Investidores que foram forçados a vender no pânico perdem essas recuperações, e é por isso que evitar vendas forçadas importa mais do que prever a crise.
Ações e títulos ao longo do tempo
Por cerca de duas décadas antes de 2022, ações e títulos públicos de alta qualidade tendiam a se mover em direções opostas, porque a inflação era baixa e estável e a principal ameaça aos mercados era o crescimento fraco. Quando a inflação voltou a ser o principal risco, a relação se inverteu, e ambos caíram juntos. O sinal da correlação entre ações e títulos depende de qual preocupação domina os temores dos investidores: o crescimento ou a inflação. Veja a correlação entre ações e títulos explicada.
As correlações mutáveis do cripto
Nos primeiros anos, o bitcoin se moveu em grande parte de forma independente dos mercados tradicionais. À medida que investidores institucionais e alavancados entraram, sua correlação com as ações de tecnologia aumentou, especialmente em quedas. Em crises impulsionadas pela liquidez, o cripto tendeu a cair junto com as ações, muitas vezes mais, o que enfraquece seu apelo como diversificador justamente quando ele é mais necessário. Veja Bitcoin, ouro e dólar sob estresse de mercado.
Commodities em crises
As commodities se comportam de maneira diferente dependendo da crise. Em quedas impulsionadas pela demanda, como as de 2008 e 2020, o petróleo e os metais industriais caíram fortemente junto com as ações. Em choques de oferta, como as disrupções no setor de energia, as commodities podem subir enquanto as ações caem. Seu valor como diversificador depende da natureza do choque.
O dólar como diversificador
Em crises globais, o dólar costuma se fortalecer, pois investidores e tomadores de empréstimo correm para obter dólares, o que o torna um dos diversificadores mais confiáveis para investidores não americanos. Para investidores americanos, manter alguns ativos em moeda estrangeira tem, em certos períodos, aumentado as perdas.
Interpretações equivocadas comuns
- Tratar as correlações médias como confiáveis em uma queda.
- Presumir que todo ativo rotulado como porto seguro vai se sustentar.
Março de 2020, passo a passo
No fim de fevereiro de 2020, as ações começaram a cair enquanto os Treasuries se valorizavam, um susto normal de crescimento. Em meados de março, as vendas se transformaram em uma corrida por caixa: o ouro caiu cerca de 15% em cinco pregões, os rendimentos dos Treasuries dispararam apesar da queda das ações, e a correlação do bitcoin com as ações disparou. Depois que o Federal Reserve lançou um apoio maciço em 23 de março, as correlações voltaram a cair, e os ativos começaram a se recuperar por seus próprios méritos. A sequência mostra a diferença entre uma venda ordinária e uma crise de liquidez.
Volatilidade e correlação
Correlações e volatilidade tendem a subir juntas. Quando o VIX dispara, a parcela de ações que se movem na mesma direção aumenta, e as correlações entre classes de ativos também sobem. A alta da volatilidade é, portanto, um alerta de que a diversificação pode estar prestes a enfraquecer. Veja o que é o VIX.
Uma carteira preparada para crises, ilustrada
Suponha uma carteira com 50% em ações, 20% em títulos corporativos, 10% em commodities, 10% em cripto e 10% em caixa. (Composição ilustrativa, não uma recomendação.) Em uma crise de liquidez, os primeiros quatro ativos poderiam cair juntos, e apenas o caixa manteria seu valor. Substituir parte dos títulos corporativos e do cripto por títulos públicos de alta qualidade e manter a alavancagem em zero deixaria uma parcela maior da carteira capaz de se sustentar nos piores dias, ao custo de alguma rentabilidade em períodos calmos. A troca é entre retornos estáveis em tempos bons e resiliência em tempos ruins.
Correlações dentro do mercado de ações
Mesmo dentro dos mercados de ações, as correlações sobem em crises: a maioria das ações cai junta, independentemente do setor ou da qualidade. Setores defensivos geralmente ainda caem menos, mas raramente sobem nos piores dias. A escolha de ações oferece pouca proteção em um pânico generalizado.
A liquidez como fator oculto
O elo comum das correlações em crises é a liquidez: quando os investidores precisam de caixa, vendem o que conseguem vender, e não o que desejam. Ativos fáceis de vender, como ouro, ações de grande porte e títulos públicos, costumam cair cedo em um pânico por essa razão, mesmo que suas perspectivas de longo prazo sejam sólidas. Vender primeiro o que é líquido é racional para cada investidor, mas, coletivamente, espalha rapidamente o pânico pelos mercados.
Perguntas frequentes
A diversificação ainda funciona?
Sim, em horizontes de meses e anos. Ela é menos confiável nos piores dias de uma crise, quando as correlações disparam.
Quais ativos mantiveram seu papel diversificador em 2008?
Títulos públicos de alta qualidade, especialmente os Treasuries dos EUA, que renderam cerca de 20% naquele ano.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimentos, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Futuros e opções de VIX (correlações entre ações, títulos e alternativas subiram significativamente em 2007–2008) — ASX / artigo de pesquisa da UMass
- Bitcoin vs. ações (correlações aumentaram na fuga para o caixa de meados de março de 2020; o ouro também foi afetado) — nota de pesquisa da Xetra, junho de 2020
- Correlação de retorno entre ações e títulos torna-se positiva (títulos em 2008: +20,1%) — Voronoi
- Revisão de março de 2020 (o ouro devolveu quase 15% em cinco pregões) — Nasdaq