
Por qué las correlaciones tienden a uno en una crisis
Por qué los activos que normalmente se mueven de forma independiente tienden a caer juntos en una crisis, y qué implica para la diversificación.
En una crisis, las correlaciones tienden a “converger a uno”: los activos que normalmente se mueven de forma independiente empiezan a caer juntos. Los inversores venden lo que pueden para obtener efectivo o reducir riesgo, y las posiciones apalancadas se cierran por obligación. En 2007–2008, las correlaciones entre muchas clases de activos se dispararon; en marzo de 2020, incluso el oro y el bitcoin cayeron junto con las acciones durante la carrera por el efectivo.
Por qué ocurre
- Ventas forzadas: las llamadas de margen y los reembolsos obligan a vender activos líquidos, independientemente de sus perspectivas.
- Los mismos inversores: los grandes fondos poseen muchas clases de activos y recortan todas a la vez.
- Un único impulsor: en una crisis, un solo temor domina todos los mercados.
- Liquidez: los compradores se retiran, por lo que los precios caen aún más en todos los ámbitos.
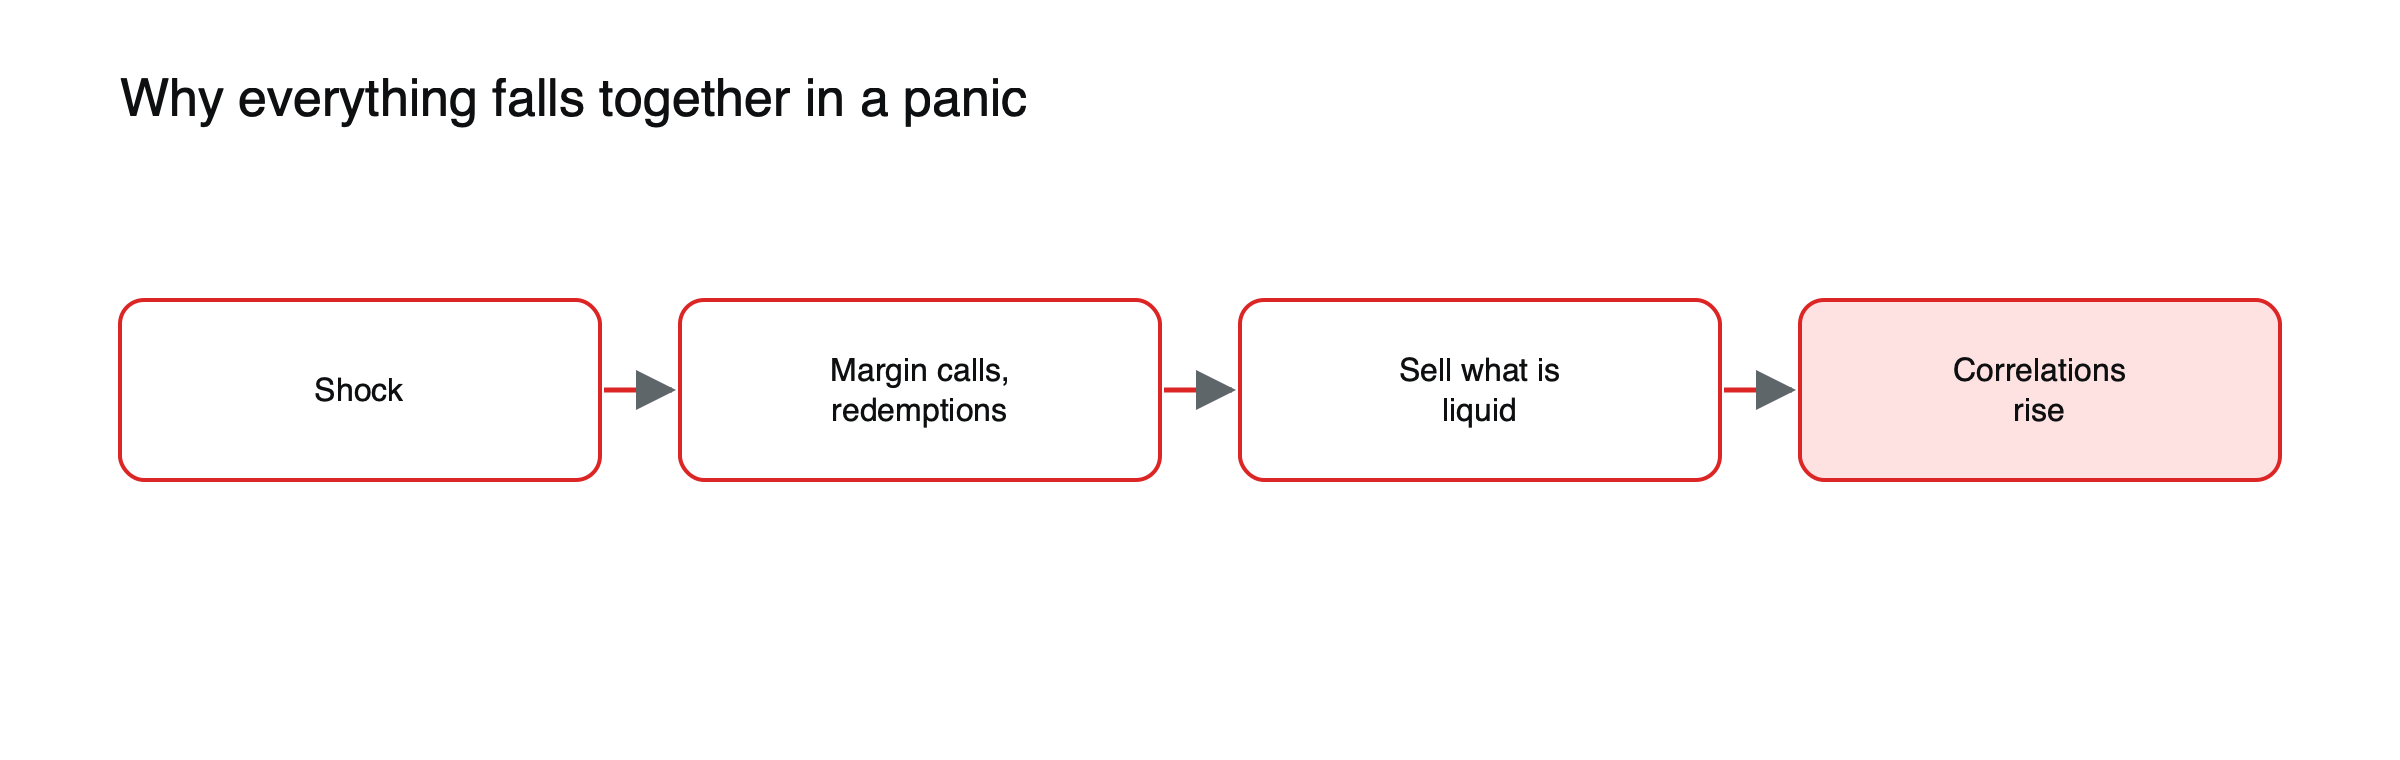
Figura: Cómo las ventas forzadas empujan las correlaciones hacia uno.
Una venta forzada, ilustrada
Supongamos que un fondo apalancado tiene acciones, bonos corporativos, oro y criptomonedas, financiados con deuda. (Escenario ilustrativo.) Las acciones caen un 15% en una semana, y los prestamistas del fondo exigen más colateral. El fondo no puede vender con facilidad las acciones que más han caído sin materializar pérdidas, así que vende lo que es líquido y todavía conserva valor: oro, bonos del Tesoro e incluso sus posiciones de mejor rendimiento. Esos activos también caen, no porque cambiaran sus perspectivas, sino porque eran vendibles. Repetido en muchos fondos, así es como las correlaciones se disparan en una crisis.
2008
A medida que la crisis se extendía, las correlaciones entre acciones, crédito y activos alternativos subieron de forma pronunciada. Los bonos gubernamentales fueron la principal excepción: los bonos del Tesoro ganaron alrededor de un 20% ese año.
Marzo de 2020
La correlación del bitcoin con las acciones, cercana a cero antes, se disparó durante la caída; el oro cayó alrededor de un 15% en cinco sesiones; incluso los rendimientos de los bonos del Tesoro subieron brevemente, a medida que los inversores vendían activos seguros para obtener efectivo.
Agosto de 2024
La liquidación de una operación de carry trade financiada en yenes afectó en un solo día a las acciones de Japón, Europa y Estados Unidos, así como a las criptomonedas. Véase por qué el yen se revaloriza cuando los mercados globales caen.
Medición del salto, ilustrada
La correlación va de −1, perfectamente opuesta, a +1, perfectamente conjunta. Supongamos que las acciones y el bitcoin normalmente tienen una correlación de alrededor de 0,1, es decir, una conexión escasa. (Cifras ilustrativas.) En una semana de ventas por pánico, podría subir a 0,7 o más, a medida que ambos se venden para obtener efectivo. Una cartera construida sobre el supuesto de una correlación de 0,1 perdería mucho más de lo esperado en esa semana. Las correlaciones medidas en épocas tranquilas subestiman el riesgo de mantener juntos varios activos arriesgados.
Lo que sigue tendiendo a diversificar
Los bonos gubernamentales de alta calidad en los sustos de crecimiento, el efectivo y, a veces, el dólar estadounidense y el oro en plazos más largos. La diversificación funciona mejor a lo largo de meses y años, no en los peores días. Véase Bitcoin, oro y dólar bajo estrés de mercado.
Qué significa
Hay que contar con que la diversificación falle brevemente en una caída: mantener el apalancamiento bajo y suficiente efectivo para evitar ventas forzadas. Véase por qué la volatilidad de un mercado se traslada a otros, qué enseñó 2022 a los inversores sobre diversificación y por qué la correlación entre acciones y bonos cambió de signo después de 2021.
Por qué la diversificación en épocas tranquilas engaña
La mayoría de los modelos de riesgo estiman las correlaciones a partir de la historia reciente, que en su mayoría es tranquila. Por ello sugieren que una mezcla de acciones, bonos corporativos, materias primas y activos alternativos está bien diversificada. En una crisis, esos activos suelen compartir un riesgo dominante: la necesidad de liquidez. Someter una cartera a pruebas de estrés con correlaciones de crisis, en lugar de correlaciones promedio, ofrece una imagen más realista de las posibles pérdidas.
Los shocks inflacionarios son diferentes
En 2022, el problema no fue una huida hacia el efectivo, sino la inflación. Las acciones y los bonos cayeron juntos durante la mayor parte del año porque la subida de los tipos perjudicó a ambos, un tipo distinto de ruptura de correlación que duró meses en lugar de días. Las materias primas fueron el principal instrumento de diversificación ese año. Véase lo que 2022 enseñó a los inversores sobre la diversificación.
Defensas prácticas
Mantener un apalancamiento bajo significa no verse obligado a vender en el peor momento. Mantener algo de efectivo y bonos del gobierno de alta calidad proporciona liquidez cuando se necesita. Dimensionar las posiciones teniendo en cuenta las correlaciones en las crisis, y sumar la exposición de los activos que tienden a caer juntos, evita descubrir una concentración oculta durante un desplome. Véase la correlación entre acciones y bonos explicada.
Después de la crisis
Las correlaciones suelen volver a bajar una vez que terminan las ventas forzadas y los bancos centrales restablecen la liquidez. Los activos entonces se separan de nuevo según sus propios fundamentos, a menudo con fuertes rebotes. Los inversores que se vieron obligados a vender en el pánico se pierden esos rebotes, por lo que evitar las ventas forzadas importa más que predecir la crisis.
Acciones y bonos a lo largo del tiempo
Durante unas dos décadas antes de 2022, las acciones y los bonos del gobierno de alta calidad tendieron a moverse en direcciones opuestas, porque la inflación era baja y estable y la principal amenaza para los mercados era el crecimiento débil. Cuando la inflación volvió a ser el principal riesgo, la relación se invirtió y ambos cayeron juntos. El signo de la correlación entre acciones y bonos depende de si el crecimiento o la inflación dominan los temores de los inversores. Véase la correlación entre acciones y bonos explicada.
Los cambios en las correlaciones de las criptomonedas
En sus primeros años, el bitcoin se movió en gran medida de forma independiente de los mercados tradicionales. A medida que entraron inversores institucionales y apalancados, su correlación con las acciones tecnológicas aumentó, especialmente en las caídas bursátiles. En las crisis impulsadas por la liquidez, las criptomonedas han tendido a caer junto con las acciones, a menudo con más intensidad, lo que socava su atractivo como diversificador justo cuando más se necesita. Véase Bitcoin, oro y dólar bajo estrés del mercado.
Las materias primas en las crisis
Las materias primas se comportan de forma distinta según la crisis. En los desplomes impulsados por la demanda, como los de 2008 y 2020, el petróleo y los metales industriales cayeron con fuerza junto con las acciones. En las perturbaciones de oferta, como las interrupciones en el suministro de energía, las materias primas pueden subir mientras las acciones caen. Su valor como diversificador depende de la naturaleza de la perturbación.
El dólar como diversificador
En las crisis globales, el dólar se ha fortalecido a menudo a medida que los inversores y los prestatarios buscan desesperadamente dólares, lo que lo convierte en uno de los diversificadores más fiables para los inversores no estadounidenses. Para los inversores estadounidenses, mantener algunos activos en divisas extranjeras ha aumentado en ocasiones las pérdidas en esos periodos.
Errores habituales de interpretación
- Tratar las correlaciones medias como fiables en una caída bursátil.
- Suponer que todo activo etiquetado como refugio seguro se mantendrá.
Marzo de 2020, paso a paso
A finales de febrero de 2020, las acciones empezaron a caer mientras los bonos del Tesoro de EE. UU. subían, un temor normal por el crecimiento. A mediados de marzo, las ventas se convirtieron en una huida hacia el efectivo: el oro cayó alrededor de un 15 % en cinco sesiones, los rendimientos del Tesoro se dispararon pese a la caída de las acciones y la correlación del bitcoin con las acciones se disparó. Una vez que la Reserva Federal lanzó un apoyo masivo el 23 de marzo, las correlaciones volvieron a bajar y los activos empezaron a recuperarse por sus propios méritos. La secuencia muestra la diferencia entre una caída ordinaria del mercado y una crisis de liquidez.
Volatilidad y correlación
Las correlaciones y la volatilidad tienden a subir juntas. Cuando el VIX se dispara, aumenta la proporción de acciones que se mueven en la misma dirección, y las correlaciones entre activos también suben. Por tanto, el aumento de la volatilidad es una señal de alerta de que la diversificación podría debilitarse. Véase qué es el VIX.
Una cartera consciente de las crisis, ilustrada
Supongamos una cartera con un 50 % en acciones, un 20 % en bonos corporativos, un 10 % en materias primas, un 10 % en criptomonedas y un 10 % en efectivo. (Mezcla ilustrativa, no una recomendación.) En una crisis de liquidez, los primeros cuatro activos podrían caer juntos, y solo el efectivo mantendría su valor. Sustituir parte de los bonos corporativos y las criptomonedas por bonos del gobierno de alta calidad y mantener el apalancamiento en cero dejaría una mayor parte de la cartera capaz de resistir en los peores días, a costa de algo de rentabilidad en los periodos tranquilos. La disyuntiva está entre rentabilidades estables en los buenos tiempos y resistencia en los malos.
Correlaciones dentro del mercado bursátil
Incluso dentro de los mercados bursátiles, las correlaciones aumentan en las crisis: la mayoría de las acciones caen juntas, independientemente del sector o la calidad. Los sectores defensivos suelen caer menos, pero rara vez suben en los peores días. La selección de valores ofrece poca protección en un pánico generalizado.
La liquidez como factor oculto
El hilo común de las correlaciones en crisis es la liquidez: cuando los inversores necesitan efectivo, venden lo que pueden, no lo que quieren. Los activos fáciles de vender, como el oro, las grandes acciones y los bonos del gobierno, a menudo caen al principio de un pánico por esa razón, incluso si sus perspectivas a largo plazo son sólidas. Vender primero lo que es líquido es racional para cada inversor, pero colectivamente extiende rápidamente el pánico a todos los mercados.
Preguntas frecuentes
¿La diversificación sigue funcionando?
Sí, a lo largo de meses y años. Es menos fiable en los peores días de una crisis, cuando las correlaciones se disparan.
¿Qué activos mantuvieron su papel diversificador en 2008?
Los bonos gubernamentales de alta calidad, especialmente los del Tesoro de EE. UU., que ganaron alrededor de un 20% ese año.
Este artículo es contenido educativo y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Los activos digitales son volátiles y podría perder el importe que invierta.
Fuentes
- Futuros y opciones sobre el VIX (las correlaciones entre acciones, bonos y alternativas aumentaron significativamente en 2007–2008) — ASX / artículo de investigación de UMass
- Bitcoin frente a acciones (las correlaciones aumentaron en la huida hacia el efectivo de mediados de marzo de 2020; el oro también se vio afectado) — nota de investigación de Xetra, junio de 2020
- La correlación de rentabilidad entre acciones y bonos se vuelve positiva (bonos en 2008 +20,1%) — Voronoi
- Revisión de marzo de 2020 (el oro cedió casi un 15% en cinco sesiones) — Nasdaq