
Como as paralisações do governo e as disputas sobre o teto da dívida afetaram os mercados
Disputas sobre o teto da dívida e os rebaixamentos de rating que se seguiram provocaram reações de mercado intensas, mas em sua maioria de curta duração.
Disputas sobre o teto da dívida e os rebaixamentos de rating que se seguiram provocaram reações de mercado intensas, mas em sua maioria de curta duração. Depois que a S&P retirou o rating AAA dos EUA em agosto de 2011, o S&P 500 caiu 6,7% em um único dia, mas os Treasuries se valorizaram e as ações encerraram o ano acima do nível anterior ao rebaixamento. Os rebaixamentos posteriores feitos pela Fitch em 2023 e pela Moody’s em 2025 tiveram efeitos menores.
Cronologia
- 2 de agosto de 2011: o Congresso eleva o teto da dívida no prazo final.
- 5 de agosto de 2011: a S&P rebaixa os EUA para AA+.
- 8 de agosto de 2011: o S&P 500 cai 6,7%; o rendimento do título de 10 anos cai de 2,56% para 2,32% à medida que os investidores compram Treasuries.
- Outubro de 2011: as ações estão 8,4% abaixo do nível anterior ao rebaixamento e depois se recuperam; o ano termina 4,8% acima.
- 1º de agosto de 2023: a Fitch rebaixa os EUA; as ações recuam cerca de 10% ao longo de três meses, em meio à alta dos rendimentos e às preocupações com a inflação.
- 16 de maio de 2025: a Moody’s retira o último rating AAA, citando déficits e aumento da dívida.
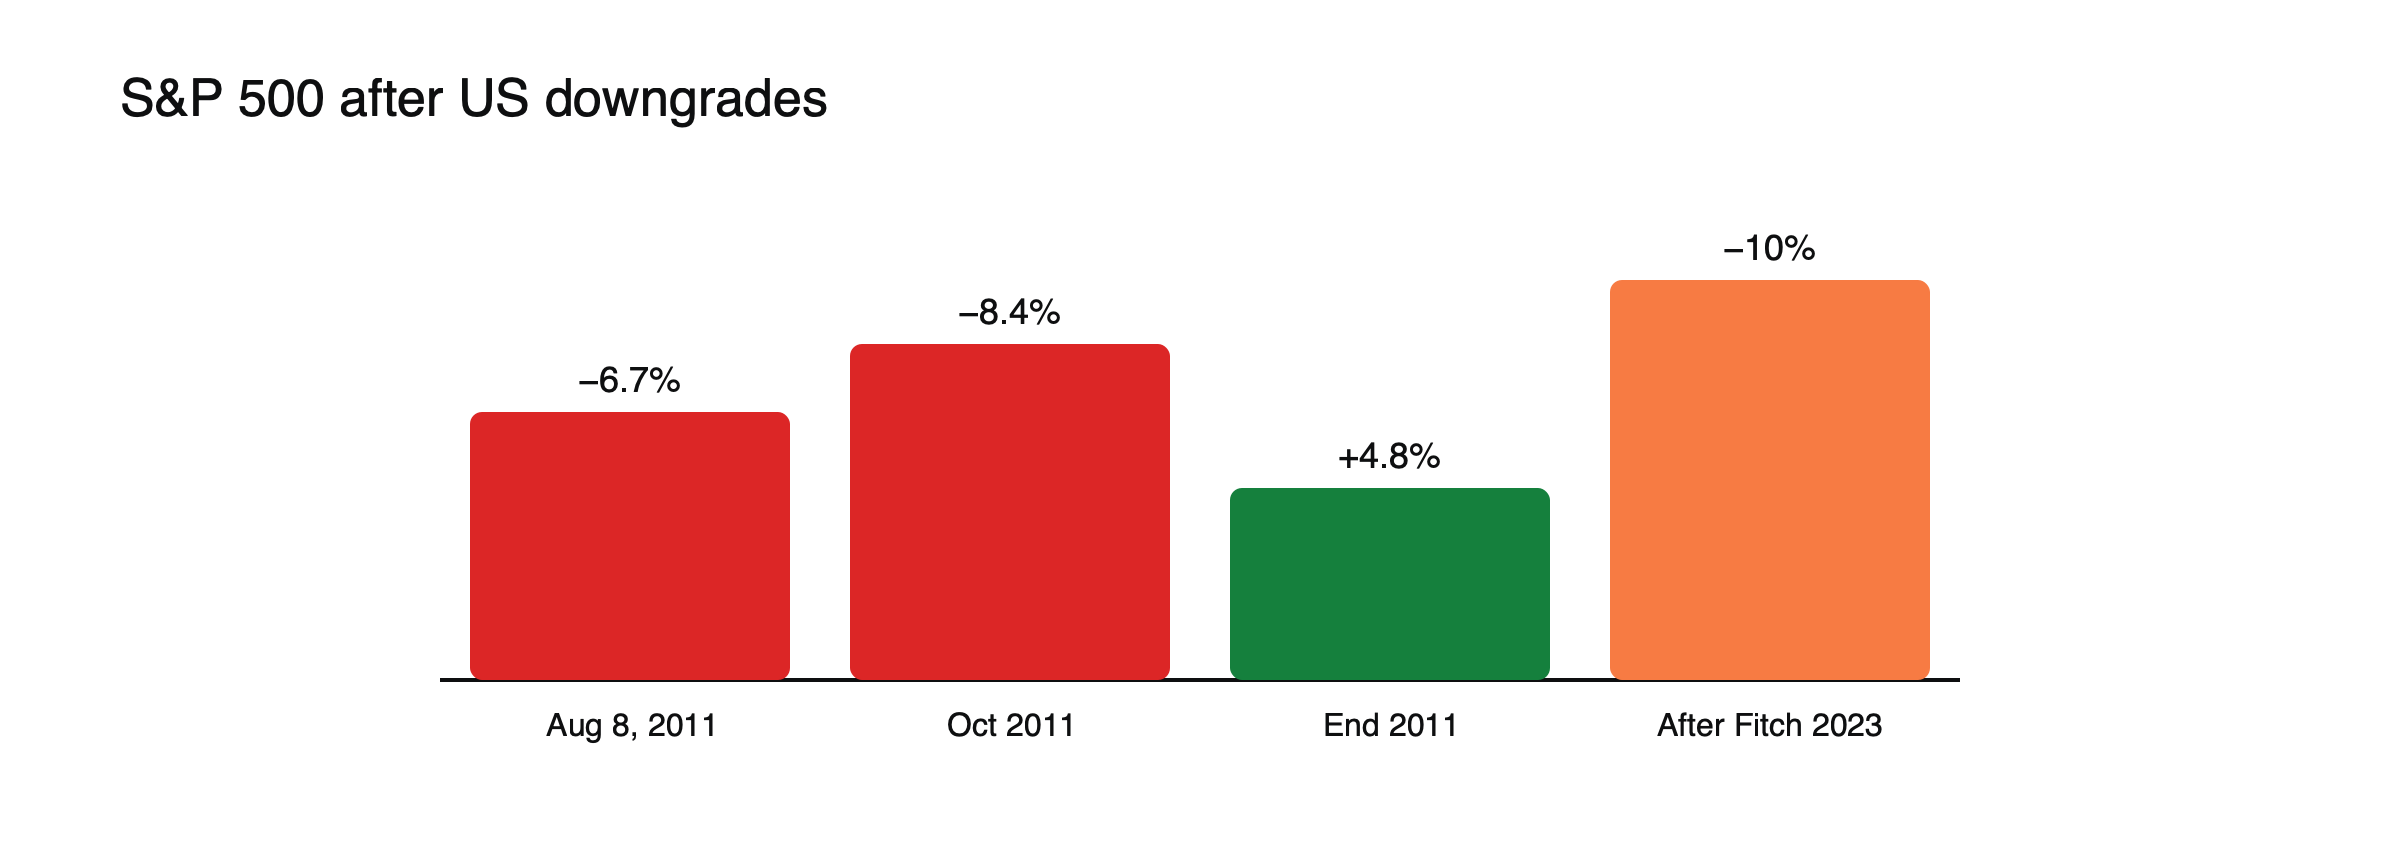
Figura: Reações intensas, mas curtas. Fontes: Cumberland Advisors; CME Group.
Como funciona o teto da dívida
O teto da dívida dos EUA é um limite legal para o volume de empréstimos que o Tesouro pode tomar. Como o governo registra déficits, ele atinge esse limite com regularidade e precisa que o Congresso o eleve ou suspenda. Quando as negociações se arrastam, o Tesouro usa medidas contábeis para continuar pagando as contas até uma data projetada, muitas vezes chamada de data-X, após a qual pode não conseguir honrar todas as obrigações. Os mercados concentram-se nessa data, porque um calote em títulos do Tesouro seria inédito.
Letras próximas da data-X
À medida que a data-X se aproxima, os investidores costumam evitar as letras do Tesouro que vencem em torno dela, o que empurra seus rendimentos acima dos de letras que vencem um pouco antes ou depois. Essas distorções na curva de letras, observadas em 2011, 2013 e 2023, mostram onde os mercados veem o risco. Assim que um acordo é fechado, as distorções desaparecem, e o Tesouro normalmente emite uma onda de novas letras para reconstruir seu saldo de caixa, o que pode drenar liquidez dos mercados por algum tempo. Veja o que o aperto quantitativo faz com a liquidez de mercado.
Por que os Treasuries se valorizaram
Mesmo quando os EUA eram a fonte da preocupação, os investidores continuaram comprando Treasuries como o ativo seguro mais profundo. A ironia de 2011 foi que os títulos rebaixados foram os principais beneficiados.
Paralisações do governo
As paralisações do governo atrasam a divulgação de dados e alguns pagamentos, acrescentando incerteza, mas seus efeitos diretos sobre os mercados têm sido, em geral, pequenos e temporários.
A paralisação de 2025
De 1º de outubro a 12 de novembro de 2025, o governo dos EUA ficou paralisado por 43 dias, a paralisação mais longa da história. Muitas divulgações de dados econômicos foram adiadas ou canceladas, deixando o Fed e os mercados com menos informações do que o habitual por semanas. Os mercados acionários permaneceram praticamente inalterados pela própria paralisação, em linha com episódios anteriores, mas a lacuna de dados aumentou a incerteza em torno das decisões de juros.
Por que os rebaixamentos posteriores tiveram menos impacto
Os primeiros choques atingem com mais força; os rebaixamentos da Fitch e da Moody’s tiveram efeitos decrescentes porque os mercados já tinham passado por um episódio semelhante.
Lições
- As condições mais amplas, como crescimento e inflação, determinam quanto tempo dura uma queda de mercado.
- As tendências de longo prazo dos déficits importam mais do que qualquer impasse isolado. Veja como os déficits fiscais afetam juros, moedas e ações, por que a independência do banco central importa para os mercados e como os sinais de recessão têm se saído.
Em resumo
| Evento | Reação do mercado |
|---|---|
| Teto da dívida de agosto de 2011 e rebaixamento pela S&P | S&P 500 −6,7% em 8 de agosto; Treasuries se valorizaram |
| Paralisação de outubro de 2013 | Volatilidade de curta duração |
| Rebaixamento pela Fitch em agosto de 2023 | Recuo de cerca de 10% ao longo de três meses, com alta dos rendimentos |
| Rebaixamento pela Moody’s em maio de 2025 | Reação limitada |
| Paralisação de outubro–novembro de 2025 | Em grande parte sem alterações; atrasos na divulgação de dados |
Um dia de rebaixamento, ilustrado
Suponha que uma agência de classificação de risco rebaixe a nota de um grande governo após um impasse sobre a dívida. (Cenário ilustrativo.) As ações podem cair de 3% a 5% no dia, à medida que os investidores reduzem o risco, o ouro sobe e, paradoxalmente, os títulos do governo rebaixado se valorizam, pois os investidores buscam o ativo seguro mais líquido disponível. Nas semanas seguintes, a direção do mercado depende mais do crescimento, da inflação e da política do banco central do que do próprio rebaixamento.
Lições para traders
Impasses sobre o teto da dívida e paralisações geram risco de manchetes e movimentos bruscos ocasionais, mas seus efeitos duradouros têm sido limitados. Traders podem reduzir a exposição antes de prazos conhecidos, acompanhar os rendimentos dos bills em torno da data X em busca de sinais de estresse e evitar presumir que um rebaixamento desencadeará uma queda prolongada.
O impasse de 2023
Em 2023, o teto da dívida foi atingido em janeiro, e as negociações se estenderam até o início de junho, perto da data X projetada pelo Tesouro. Os rendimentos dos bills em torno dessa data subiram, e alguns investidores compraram proteção contra um calote dos EUA nos mercados de derivativos. O Congresso suspendeu o limite no início de junho, e o Tesouro então emitiu grandes volumes de bills para recompor seu caixa. Dois meses depois, a Fitch rebaixou os EUA, citando impasses repetidos sobre o limite da dívida e o aumento do endividamento.
Seguro contra calote
Investidores podem comprar credit default swaps sobre a dívida do governo dos EUA, contratos que pagam em caso de calote. Seus preços sobem durante disputas sobre o teto da dívida, sinalizando o quanto os investidores querem proteção, embora a maioria considere um calote efetivo muito improvável. A alta desses preços costuma ser um indicador mais fiel da preocupação do mercado do que os preços das ações.
Ouro e dólar durante impasses
O ouro às vezes subiu durante impasses sobre a dívida e após rebaixamentos, já que os investidores buscam um ativo sem risco de calote. A reação do dólar tem sido mista: preocupações com a governança dos EUA podem pressioná-lo, enquanto a demanda por ativos de refúgio em uma venda generalizada pode sustentá-lo. Veja Bitcoin, ouro e dólar sob estresse de mercado.
Paralisações e dados
Durante as paralisações, as agências que divulgam dados econômicos podem suspender o trabalho, atrasando relatórios sobre emprego e inflação. Os mercados passam então a operar com menos informação, e as fontes de dados privadas ganham importância. A divulgação dos dados é retomada após a paralisação, às vezes com lacunas.
Equívocos comuns
- Tratar todo impasse como uma ameaça real de calote.
- Presumir que rebaixamentos provocam quedas duradouras.
Por que o limite volta sempre
Como o governo gasta mais do que arrecada em impostos, sua dívida cresce todo ano, e o teto precisa ser elevado regularmente. Elevá-lo não autoriza novos gastos; permite que o Tesouro pague despesas que o Congresso já aprovou. Ainda assim, a votação dá aos parlamentares poder de barganha nas negociações orçamentárias, e é por isso que os impasses se repetem. Alguns economistas propuseram a abolição do limite, mas ele continua em vigor.
O quadro fiscal mais amplo
As disputas sobre o teto da dívida chamam a atenção, mas os déficits de longo prazo e o aumento dos custos com juros pesam mais para os mercados. As agências de classificação de risco citaram tanto os impasses repetidos quanto o crescimento do peso da dívida ao rebaixar os EUA em 2011, 2023 e 2025. Os investidores acompanham projeções de déficit, planos de emissão do Tesouro e a demanda em leilões em busca de sinais de que o endividamento está elevando os rendimentos de longo prazo. Veja como os déficits fiscais afetam juros, moedas e ações.
Recomposição do caixa do Tesouro, ilustrado
Suponha que o saldo de caixa do Tesouro tenha caído para US$ 50 bilhões durante um impasse e que ele pretenda recompô-lo para US$ 750 bilhões após a suspensão do limite. (Valores ilustrativos.) Será preciso vender cerca de US$ 700 bilhões adicionais em bills em poucas semanas. Fundos do mercado monetário e bancos os compram, retirando caixa de outras partes do sistema financeiro. Essa drenagem temporária pode apertar a liquidez e pressionar os ativos de risco, um efeito que os mercados acompanharam de perto após o acordo de 2023.
Histórico de paralisações
O governo dos EUA entrou em paralisação várias vezes desde a década de 1990, incluindo 16 dias em 2013, 35 dias em 2018 e 2019 e 43 dias em 2025, a mais longa já registrada.
Antes de um prazo
Os investidores acompanham as estimativas do Tesouro sobre a data X, os rendimentos das letras do Tesouro nesse período, os preços de proteção contra calote e o andamento das negociações.
Por que os mercados em geral reagem pouco
Os mercados aprenderam que as disputas sobre o teto da dívida quase sempre terminam em acordo, muitas vezes em cima da hora. Essa experiência limita a reação à maioria dos impasses, com movimentos mais intensos reservados para momentos em que um acordo parece realmente ameaçado, como em 2011. O perigo é a complacência: se um prazo fosse perdido, a reação poderia ser muito maior do que em qualquer episódio anterior, pois os títulos do Tesouro dos EUA estão no centro do sistema financeiro global e são usados como garantia em inúmeras transações.
Letras, repo e a data X
As letras do Tesouro são usadas como garantia em mercados de financiamento de curto prazo. Em torno da data X, alguns credores ficam relutantes em aceitar letras com vencimento próximo a ela, o que pode apertar as condições de financiamento. Bancos centrais e reguladores acompanham de perto esses mercados durante os impasses, prontos para agir caso o estresse se espalhe.
Perguntas frequentes
Os EUA já deixaram de pagar uma dívida?
Não. O Congresso sempre elevou ou suspendeu o limite antes de um calote.
Por que os títulos do Tesouro rebaixados ainda se valorizam?
Porque nenhum outro mercado oferece o mesmo tamanho, liquidez e segurança, por isso os investidores continuam recorrendo a eles em momentos de estresse.
Este artigo é conteúdo educacional e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor investido.
Fontes
- Rebaixamento dos EUA, então e agora (S&P 500 −6,7% em 8 de agosto de 2011; −8,4% até outubro; +4,8% até o fim do ano; título de 10 anos de 2,56% para 2,32%; efeitos decrescentes de rebaixamentos posteriores) — Cumberland Advisors, maio de 2025
- O que a história revela sobre os rebaixamentos da dívida dos EUA (Fitch em 1º de agosto de 2023; queda de cerca de 10% em três meses) — CME Group, 2025
- Rebaixamento dos EUA: não é a primeira vez (Budget Control Act no prazo de 2 de agosto de 2011) — Metrobank Wealth Insights
- Uma análise mais detalhada do rebaixamento dos EUA (rebaixamento da Moody’s em 16 de maio de 2025) — Cumberland Advisors, junho de 2025
- Atualização federal: fim da paralisação do governo (a Câmara votou em 12 de novembro de 2025 para reabrir o governo após 43 dias, a paralisação mais longa da história) — IASB, novembro de 2025