
Como o afrouxamento quantitativo mudou os mercados após 2008
Como o QE reduziu os juros de longo prazo, amorteceu a volatilidade e acompanhou a alta dos preços dos ativos após a crise de 2008.
O afrouxamento quantitativo (QE, na sigla em inglês) é a compra em larga escala de títulos pelo banco central para reduzir as taxas de longo prazo quando as taxas básicas estão próximas de zero. Após 2008, rodadas sucessivas elevaram o balanço do Fed de menos de US$ 1 trilhão para cerca de US$ 9 trilhões em 2022. O QE reduziu os custos de empréstimo, amorteceu a volatilidade e coincidiu com uma longa alta nos preços dos ativos.
Cronologia
- Novembro de 2008 (QE1): as compras começam após o colapso do Lehman; até junho de 2010 o balanço atinge cerca de US$ 2,3 trilhões.
- Novembro de 2010 (QE2): US$ 600 bilhões em compras de títulos do Tesouro; cerca de US$ 2,8 trilhões em meados de 2011.
- Setembro de 2012 (QE3): compras sem prazo definido de US$ 85 bilhões por mês; cerca de US$ 4,5 trilhões até 2014.
- 2017–2019: primeira rodada de aperto monetário.
- Março de 2020: o QE da pandemia acrescenta trilhões em poucos meses.
- 2022: o balanço atinge o pico próximo de US$ 9 trilhões; as compras terminam em março e o aperto monetário começa.
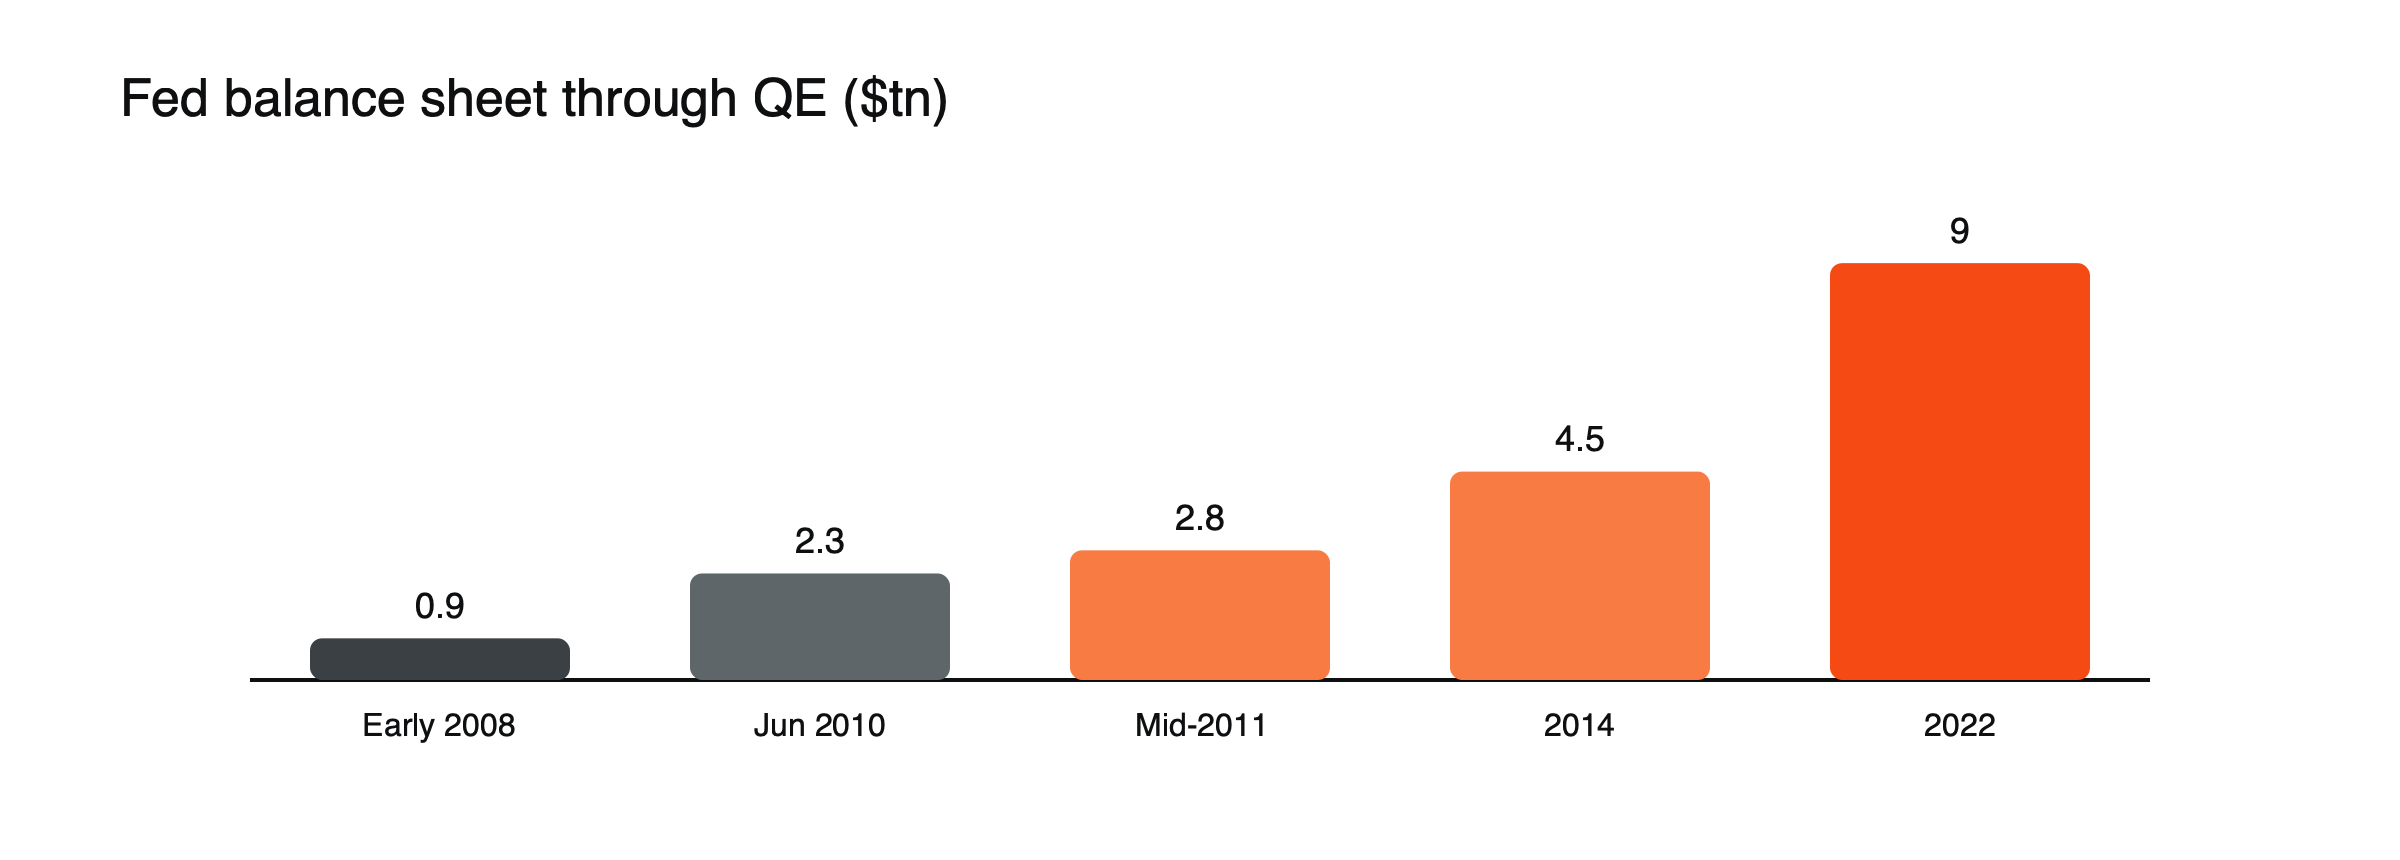
Figura: O balanço do Fed ao longo das rodadas de QE (em trilhões de dólares). Fontes: MUFG; Quoth the Raven.
Como funciona o QE
O banco central cria novas reservas e as utiliza para comprar títulos públicos e, às vezes, títulos hipotecários ou corporativos de bancos e investidores. As compras elevam os preços dos títulos e reduzem os rendimentos, sobretudo nos vencimentos mais longos. Os vendedores recebem caixa, que muitos reinvestem em outros ativos, como debêntures ou ações, o que também eleva os preços desses ativos. O QE também sinaliza que o banco central pretende manter a política monetária frouxa por um longo período, o que reduz as expectativas para as taxas futuras.
O QE pelo mundo
O Fed não agiu sozinho. O Banco do Japão havia experimentado o afrouxamento quantitativo no início dos anos 2000 e o ampliou massivamente a partir de 2013. O Banco da Inglaterra começou a comprar gilts em 2009, e o Banco Central Europeu lançou compras em larga escala em 2015, acrescentando depois um programa para a pandemia em 2020. No início dos anos 2020, os bancos centrais, em conjunto, detinham uma parcela grande dos títulos públicos de seus governos. Veja por que o Banco do Japão encerrou o controle da curva de rendimentos.
O que o QE fez
- Juros: reduziu os rendimentos de longo prazo e os prêmios de prazo.
- Ativos de risco: incentivou investidores a migrar para ações, crédito e outros ativos em busca de retornos mais altos.
- Volatilidade: foi suprimida por longos períodos.
- A economia: apoio modesto ao crescimento e à inflação, maior se comparado a não fazer nada.
A operação do QE, ilustrada
Suponha que um fundo de pensão tenha títulos públicos de 10 anos com rendimento de 3% e que as compras do banco central levem o rendimento a 2%. (Cenário ilustrativo.) O fundo vende parte dos títulos ao banco central por preços mais altos e procura outros ativos que paguem mais. Ele compra debêntures, o que também reduz os rendimentos desses papéis, e adiciona ações que pagam dividendos de 3%. Repetido por milhares de investidores, esse movimento em busca de rendimento eleva os preços em vários mercados, um dos principais canais pelos quais o QE sustenta a economia e os preços dos ativos.
Os argumentos a favor do QE
Os defensores atribuem ao QE o mérito de ter evitado crises mais profundas em 2008 e 2020.
Os argumentos contra
Os críticos afirmam que o QE inflou os preços dos ativos, ampliou as desigualdades de riqueza e tornou os mercados dependentes do apoio dos bancos centrais. A inflação de 2021–2022 reacendeu as dúvidas sobre seus efeitos colaterais.
QE e inflação
Na maior parte dos anos 2010, o QE não produziu inflação alta, surpreendendo críticos que esperavam esse resultado. A inflação permaneceu baixa em parte porque os bancos mantiveram as novas reservas em vez de emprestar tudo e porque outras forças mantiveram os preços sob controle. Em 2020 e 2021, no entanto, o QE massivo se combinou com grandes gastos públicos e choques de oferta, e a inflação disparou. O episódio reavivou o debate sobre se o QE se torna mais inflacionário quando associado a um estímulo fiscal pesado.
QE e mercados, em resumo
| Período | Programa | Contexto de mercado |
|---|---|---|
| 2008–2010 | QE1 | Recuperação da crise; ações atingem o fundo em março de 2009 |
| 2010–2011 | QE2 | Recuperação continua; commodities sobem |
| 2012–2014 | QE3 | Alta das ações; turbulência do taper em 2013 |
| 2020–2022 | QE da pandemia | Recuperação rápida; boom em tecnologia e criptomoedas |
A reversão
Reduzir o balanço, o quantitative tightening, tem se mostrado mais difícil de calibrar. Veja o que o quantitative tightening faz com a liquidez do mercado, por que o Banco do Japão encerrou o controle da curva de rendimentos e o que os mercados observam em uma reunião de banco central.
A crise do taper
Quando o Fed sinalizou em 2013 que poderia desacelerar o QE3, o rendimento do Treasury americano de 10 anos subiu de cerca de 2% em maio para cerca de 3% em dezembro, as moedas de mercados emergentes caíram e o ouro recuou. O episódio mostrou o quanto os mercados haviam se tornado dependentes do QE e o cuidado que os bancos centrais precisariam ter para comunicar o seu fim. Veja o que foi a crise do taper de 2013.
Lições para traders
Os períodos de QE favoreceram posições compradas em ações, títulos e outros ativos de risco, enquanto anúncios de compras mais lentas ou de reduções do balanço frequentemente desencadearam quedas. Os traders aprenderam a acompanhar os balanços dos bancos centrais tanto quanto as taxas de juros. Na próxima crise, é provável que a retomada do QE seja uma das primeiras ferramentas utilizadas, e os mercados podem reagir rapidamente a qualquer indício disso.
QE e o dólar
O QE do Fed tendeu a enfraquecer o dólar ao reduzir os rendimentos dos EUA e aumentar a oferta de dólares, enquanto o QE de outros bancos centrais, como o BCE a partir de 2015, tendeu a enfraquecer suas moedas frente ao dólar. Programas de QE relativos moldaram, portanto, as tendências cambiais ao longo da década de 2010. Veja como um dólar forte afeta commodities, mercados emergentes e criptomoedas.
QE e reservas bancárias
O QE aumentou muito as reservas que os bancos mantêm no banco central. Reservas abundantes mantiveram os mercados de financiamento calmos e mudaram a forma como os bancos centrais definem as taxas de juros, passando a pagar juros sobre as reservas em vez de ajustar sua escassez. Reduzir as reservas depois, por meio do QT, mostrou-se delicado. Veja o que o quantitative tightening faz com a liquidez do mercado.
QE e desigualdade
Como o QE elevou os preços de ações, títulos e imóveis, beneficiou mais as pessoas que já possuíam esses ativos do que aquelas que não possuíam. Críticos argumentam que ele ampliou as desigualdades de riqueza; defensores respondem que a alternativa, uma recessão mais profunda com desemprego maior, teria prejudicado mais os domicílios de menor renda.
QE e criptomoedas
O QE da pandemia, em 2020 e 2021, coincidiu com um boom em criptomoedas e ativos especulativos, pois o dinheiro barato e os juros baixos incentivaram os investidores a assumir mais risco. Quando o QE terminou e as taxas subiram em 2022, esses ativos caíram acentuadamente.
Interpretações equivocadas comuns
- Presumir que o QE sempre causa inflação alta.
- Acreditar que o QE afeta apenas o mercado de títulos.
Controle da curva de rendimentos
O Banco do Japão levou o QE um passo adiante a partir de 2016, ao direcionar a meta para o rendimento do título público de 10 anos, comprando quantos títulos fossem necessários para mantê-lo perto do alvo, política chamada de controle da curva de rendimentos. Afrouxou a política em etapas a partir do fim de 2022 e a abandonou em grande parte em 2024. O experimento mostrou tanto o poder das compras dos bancos centrais quanto a dificuldade de sair dessa política.
QE na próxima crise
Os bancos centrais usaram o QE em todas as grandes crises desde 2008 e é provável que o usem novamente. Como os mercados sabem disso, podem reagir rapidamente a sinais de retomada das compras de títulos, subindo na expectativa de apoio. Mas, com a inflação mais alta do que na década de 2010, os bancos centrais podem ser mais cautelosos ao lançar grandes programas, o que pode dificultar a contenção de crises futuras.
Medindo os efeitos do QE
Economistas estimam os efeitos do QE observando os movimentos de mercado em torno dos anúncios e modelando o quanto ele reduziu os rendimentos e os prêmios de prazo. As estimativas variam bastante, mas a maioria constata que os primeiros programas, anunciados durante crises, tiveram os maiores efeitos, enquanto as rodadas posteriores pesaram menos à medida que os mercados passaram a esperá-las.
QE e volatilidade
Ao atuar como um comprador grande e previsível, os bancos centrais amorteceram a volatilidade dos mercados de títulos por longos períodos. Uma volatilidade menor incentivou os investidores a assumir mais risco e a usar mais alavancagem.
QE e empréstimos corporativos
Juros de longo prazo mais baixos permitiram que as empresas tomassem empréstimos a custos baixos por anos, refinanciando dívidas a taxas fixas baixas. Muitas usaram o dinheiro em investimentos, mas algumas financiaram recompras de ações e aquisições. Quando as taxas subiram após 2022, as empresas que tinham travado dívidas de longo prazo ficaram protegidas por um tempo, o que ajuda a explicar por que juros mais altos demoraram a afetar as finanças corporativas. O atraso surpreendeu alguns investidores, que esperavam um aperto muito mais rápido sobre os lucros e as margens das empresas.
Perguntas frequentes
O QE é o mesmo que imprimir dinheiro?
Ele cria reservas dos bancos centrais, mas essas reservas são usadas para comprar títulos em vez de serem distribuídas, por isso seu efeito sobre os gastos é indireto.
O QE causou a inflação de 2021–2022?
Ele contribuiu, junto com estímulos fiscais e choques de oferta; os economistas ainda debatem o quanto.
Este artigo é conteúdo educativo e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Ativos digitais são voláteis e você pode perder o valor que investir.
Fontes
- O Fim do QT (QE1 em dezembro de 2008, QE2 em novembro de 2010, QE3 em setembro de 2012, QE durante a COVID em março de 2020; de menos de US$ 1 trilhão para US$ 9 trilhões; efeitos sobre prêmios, volatilidade e preços de ativos) — MUFG, dezembro de 2025
- O Balanço do Fed Alimenta a Cultura de Resgates (QE1 até US$ 2,3 trilhões em junho de 2010; QE2 até cerca de US$ 2,8 trilhões; QE3 até US$ 4,5 trilhões) — Quoth the Raven
- Períodos de QE e QT (QE1 em 25 de novembro de 2008; QE2 de US$ 600 bilhões; QE3 de US$ 85 bilhões por mês) — notas do script do TradingView
- Sem “taper tantrum” desta vez? (rendimento dos títulos do Tesouro americano de 10 anos de cerca de 2% em maio de 2013 para cerca de 3% em dezembro) — FRED Blog, Fed de St. Louis
- Banco do Japão elevou os juros pela primeira vez em 17 anos (YCC desde 2016; banda ampliada no fim de 2022; YCC em grande parte abandonado em 2024) — The Conference Board, março de 2024